


Wichtige Erkenntnisse
- OpenAI soll Berichten zufolge bis Jahresende einen jährlichen Umsatz (Run-Rate) von 70 Milliarden US-Dollar erreichen oder übertreffen, und Investor Gavin Baker argumentiert, dass Wachstum, das durch Marktanteilsgewinne zustande kommt, die Nachfrage nach KI-Infrastruktur schädigen würde.
- Baker sagt, dass Open-Weight-Token die Clouds genauso viel Rechenleistung kosten wie Frontier-Token, ihnen aber höhere Margen einbringen, weil OpenAI und Anthropic die Verhandlungsmacht haben, um die Preise zu drücken.
- Microsoft trug etwa 67 % zum Umsatz von CoreWeave im Jahr 2025 bei, und CoreWeave ist größtenteils an langfristige Verträge gebunden, während Nebius kurze Verträge genutzt hat, um die Preise zu erhöhen.
- Analysten erwarten, dass der Umsatz von Nebius von 530 Millionen US-Dollar im Geschäftsjahr 2025 auf 23,0 Milliarden US-Dollar im Geschäftsjahr 2028 steigen wird, und die nächste Bruttomarge von CoreWeave ist die Kennzahl, die es zu beobachten gilt.
Wenn Sie Amazon (AMZN), Microsoft (MSFT) oder CoreWeave (CRWV) besitzen, sah die neueste Zahl von OpenAI wahrscheinlich wie eine gute Nachricht aus.
Der Hersteller von ChatGPT erwartet, bis Jahresende einen jährlichen Umsatz (Run-Rate) von 70 Milliarden US-Dollar zu erreichen oder zu übertreffen, gegenüber etwa 50 Milliarden US-Dollar Ende September, wie Bloomberg am 9. Oktober berichtete. Das macht die 70 Milliarden US-Dollar zu einem Ziel und nicht zu einem Ergebnis: Einen Tag zuvor hatte die Financial Times berichtet, dass OpenAI Investoren mitgeteilt habe, dass ihr Run-Rate sich 50 Milliarden US-Dollar nähere, deutlich unter der Zahl von 70 Milliarden US-Dollar, die Ende September kursierte.
Mehr OpenAI sollte mehr Rechenleistung bedeuten, die von den Clouds gemietet wird. Richtig?
Gavin Baker von Atreides Management hat "eine extremere Sichtweise". Am Freitag postete er auf X:
"Ich denke, eine Beschleunigung bei OpenAI und Anthropic, wenn sie auch nur teilweise von Marktanteilsgewinnen kommt, wäre netto negativ für die Nachfrage nach KI-Infrastruktur."
Das ist eine überraschende Wendung für jeden, der die beiden größten KI-Labore als die besten Kunden der Clouds betrachtet hat.
Gleiche Rechenleistung, dickere Margen
Baker beginnt mit den Kosten. In seinen Worten: "Die Produktionskosten eines bestimmten Tokens in Bezug auf Rechenleistung und Energie sind gleich, unabhängig davon, ob es sich um einen Open-Weight-Token oder einen geschlossenen Frontier-Token handelt."
Was sich ändert, ist, wer bezahlt. Wie er es ausdrückte:
"Und Open-Weight-Token sind die Token mit der höchsten Marge für die Clouds und Neoclouds, angesichts der Verhandlungsmacht und Größe von Anthropic und OpenAI."
Einfach ausgedrückt: OpenAI und Anthropic kaufen genug Rechenleistung, um einen Cloud-Anbieter gegen den anderen beim Preis auszuspielen. Ein Startup, das ein Open-Weight-Modell auf gemieteten GPUs betreibt, kann das nicht.
Und diese Kunden strömen zu. In der letzten Septemberwoche verarbeiteten DeepSeek-Modelle auf OpenRouter mehr Tokens als die Modelle von OpenAI, Google, Anthropic und xAI zusammen, laut Social Capital.
Crusoe-CEO Chase Lochmiller sieht die gleiche Aufteilung in seinem Managed-Inference-Geschäft. Er sagte am 3. Oktober im 20VC-Podcast: "Die Leute geben mehr Geld für geschlossene Frontier-Modelle aus als für Open Source, aber sie generieren mehr Tokens mit Open Source als mit Closed Source."
Baker hat diesen Punkt schon einmal in ähnlicher Form gemacht. In einem Thread im August sagte er voraus, dass geschlossene Frontier-Token "60-90 % des wirtschaftlichen Werts, aber nur 15 bis 25 % der Tokens" ausmachen würden. Für eine Cloud sind Tokens die Arbeitslast, also ist das eine Zukunft, in der der Großteil ihres Volumens von Kunden ohne große Verhandlungsmacht stammt.
Was die Zahlen von CoreWeave zeigen
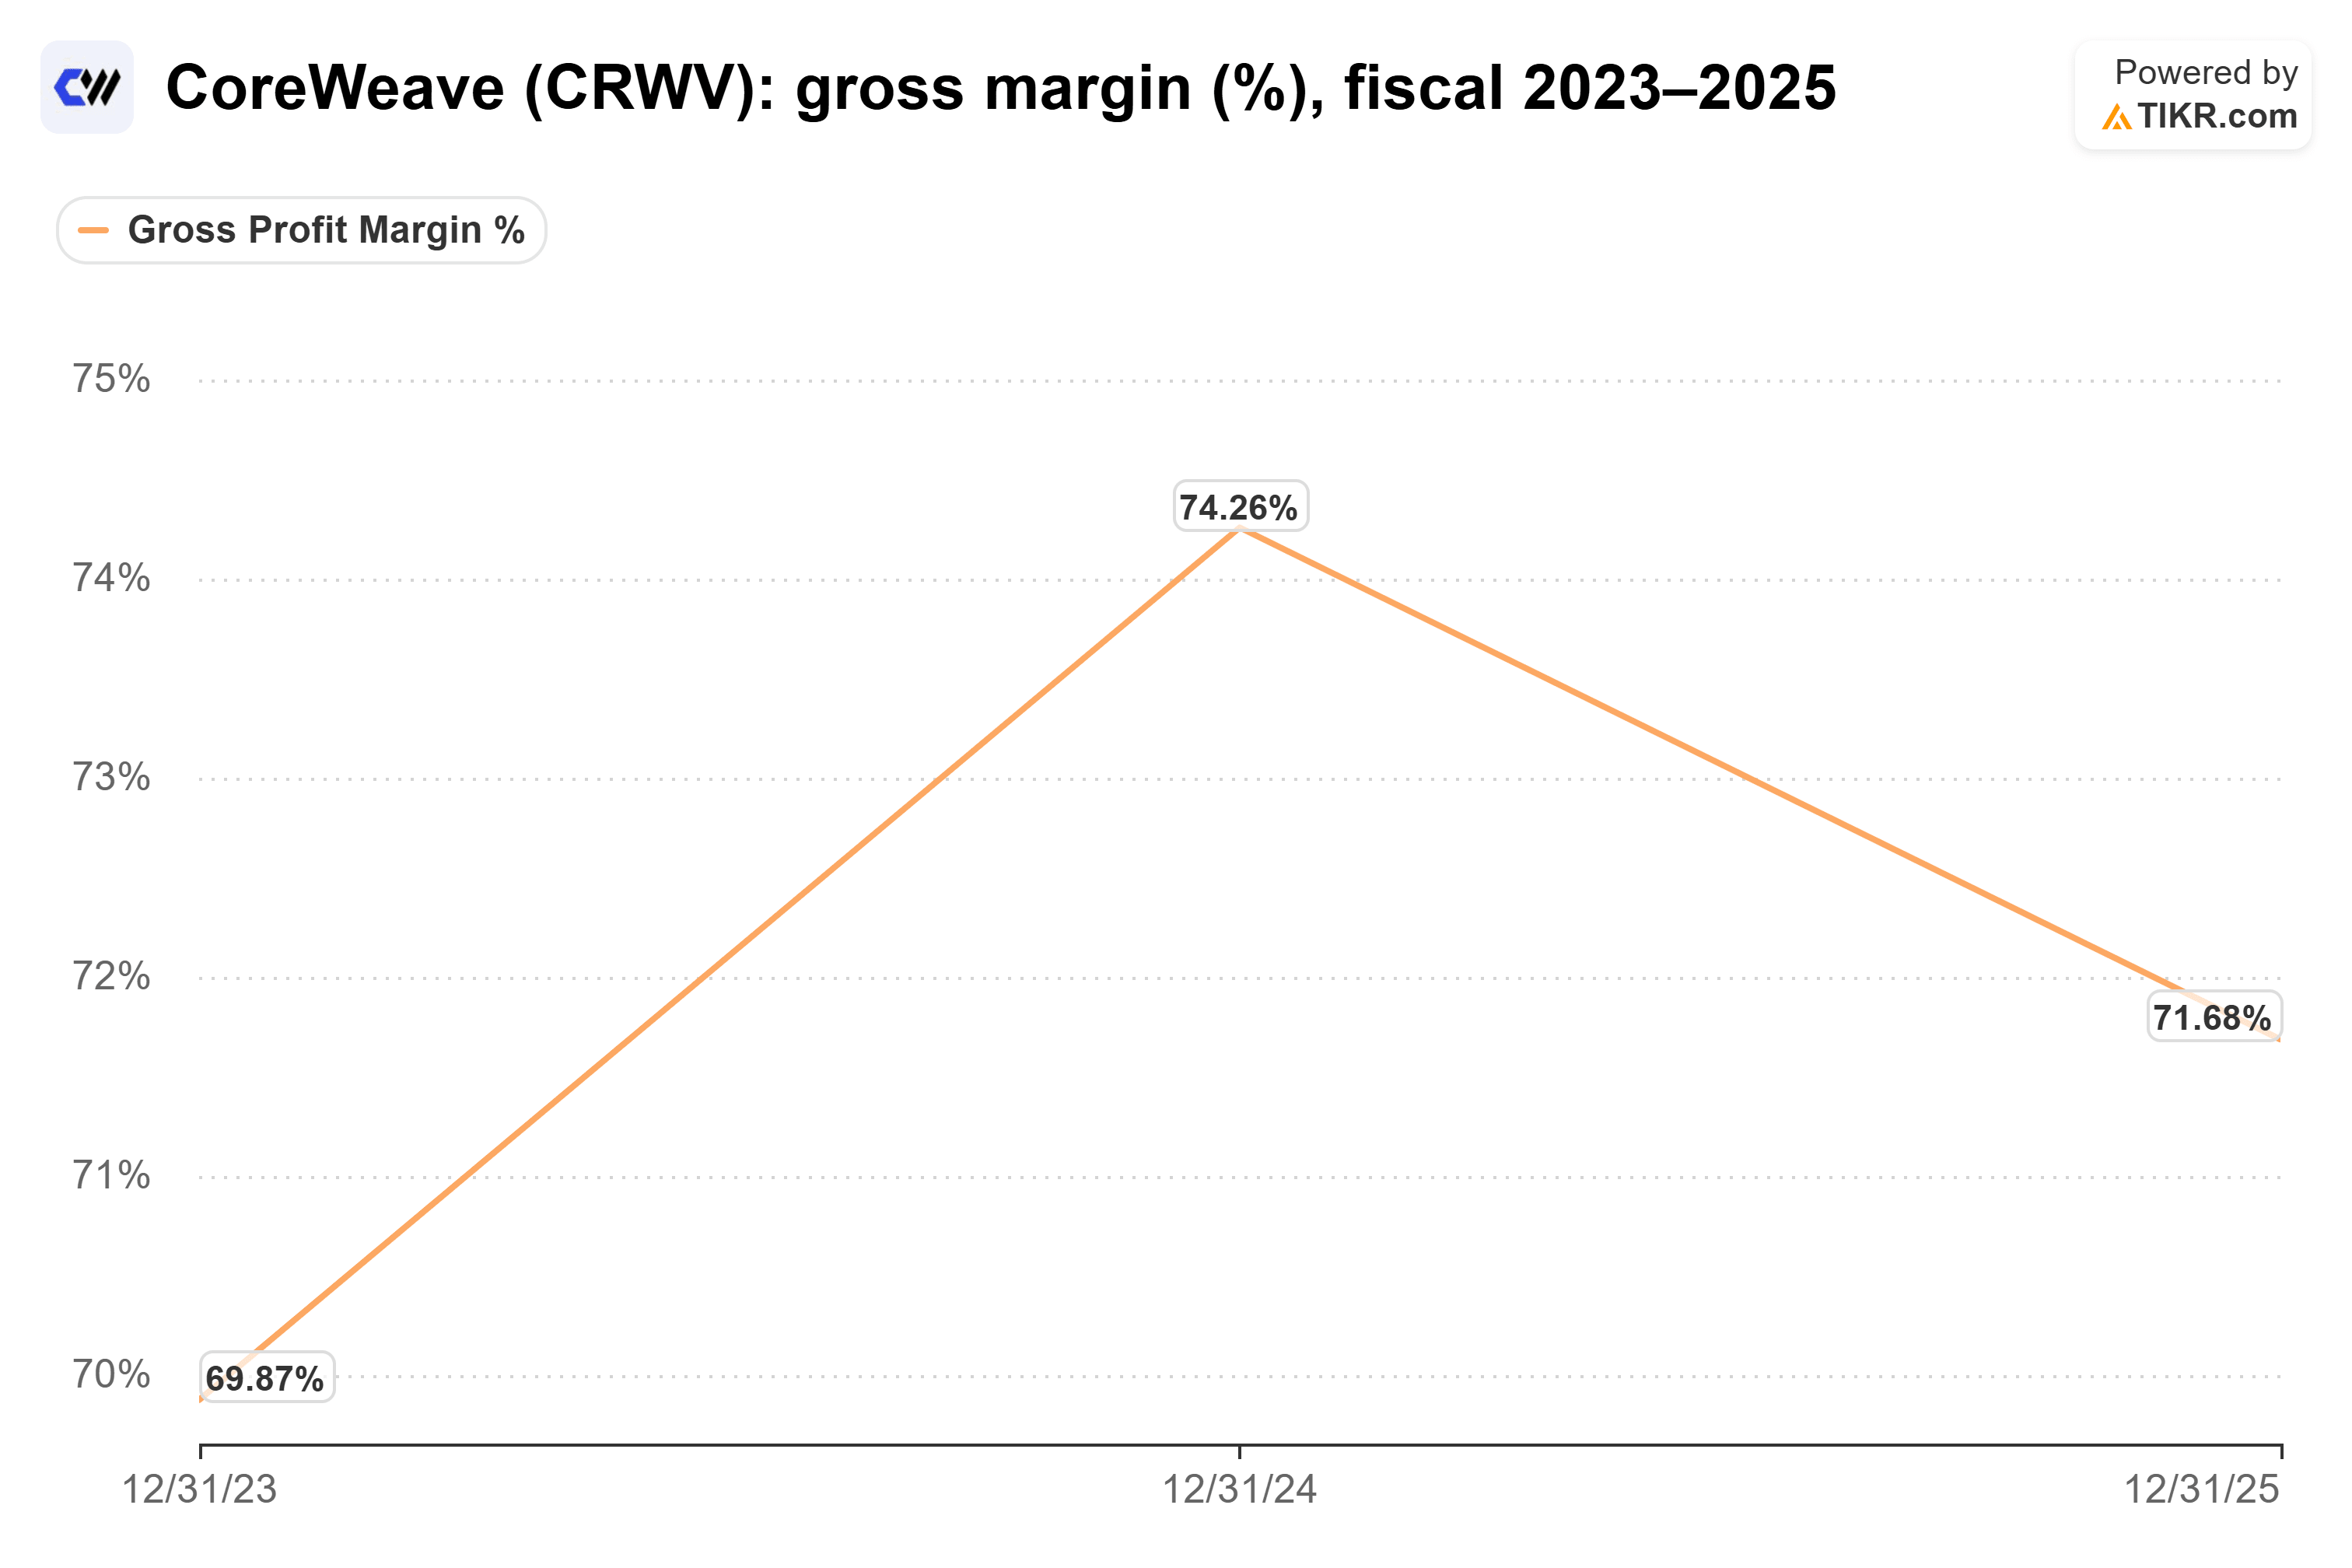
CoreWeave ist der klarste Testfall, weil es zeigt, wie ein dominanter Käufer aussieht. Microsoft trug etwa 67 % zum Umsatz von CoreWeave im Jahr 2025 bei, gegenüber 62 % im Jahr 2024, wie aus dem Jahresbericht von CoreWeave hervorgeht. Im gleichen Zeitraum sank die Bruttomarge von CoreWeave von 74,3 % auf 71,7 %.
Die Einreichung führt den Rückgang nicht auf die Verhandlungsmacht von Microsoft zurück, und die Bruttomarge von 71,7 % schließt die Abschreibung von Servern und Netzwerkausrüstung aus. Die Kundenkonzentration hat sich seitdem verringert: Der größte Kunde von CoreWeave machte im Q2 2026 36 % des Umsatzes aus.
Hier kommt die Wendung von Microsoft ins Spiel. Das Unternehmen betreibt Azure, eine der großen Clouds, die von der Ausbreitung der Open-Weight-Nachfrage profitieren sollten. Es ist aber auch der große Käufer mit Verhandlungsmacht gegenüber CoreWeave, was es auf beide Seiten von Bakers Argument stellt.
Warum Nebius besser positioniert aussieht
Nebius (NBIS) bildet den Kontrast. Dylan Patel von SemiAnalysis wies im Big Technology Podcast darauf hin, dass Nebius "die kürzeste durchschnittliche Vertragslaufzeit der Top-Clouds" in den ClusterMax-Bewertungen von SemiAnalysis habe, und fügte hinzu:
"Nebius konnte sich umdrehen und die Preise wirklich erhöhen und dies ausnutzen."
CoreWeave, so sagte er, habe sich größtenteils an langfristige Verträge gebunden und könne daher nicht so viel Nutzen daraus ziehen.
Patel sprach über die Vertragslänge. Dennoch sind kurze Verträge das, was es einer Cloud ermöglicht, die von Baker beschriebene Preissetzung umzusetzen. Wenn die Nachfrage von kleineren Kunden weiter steigt, kann Nebius innerhalb von Monaten und nicht Jahren neu kalkulieren.
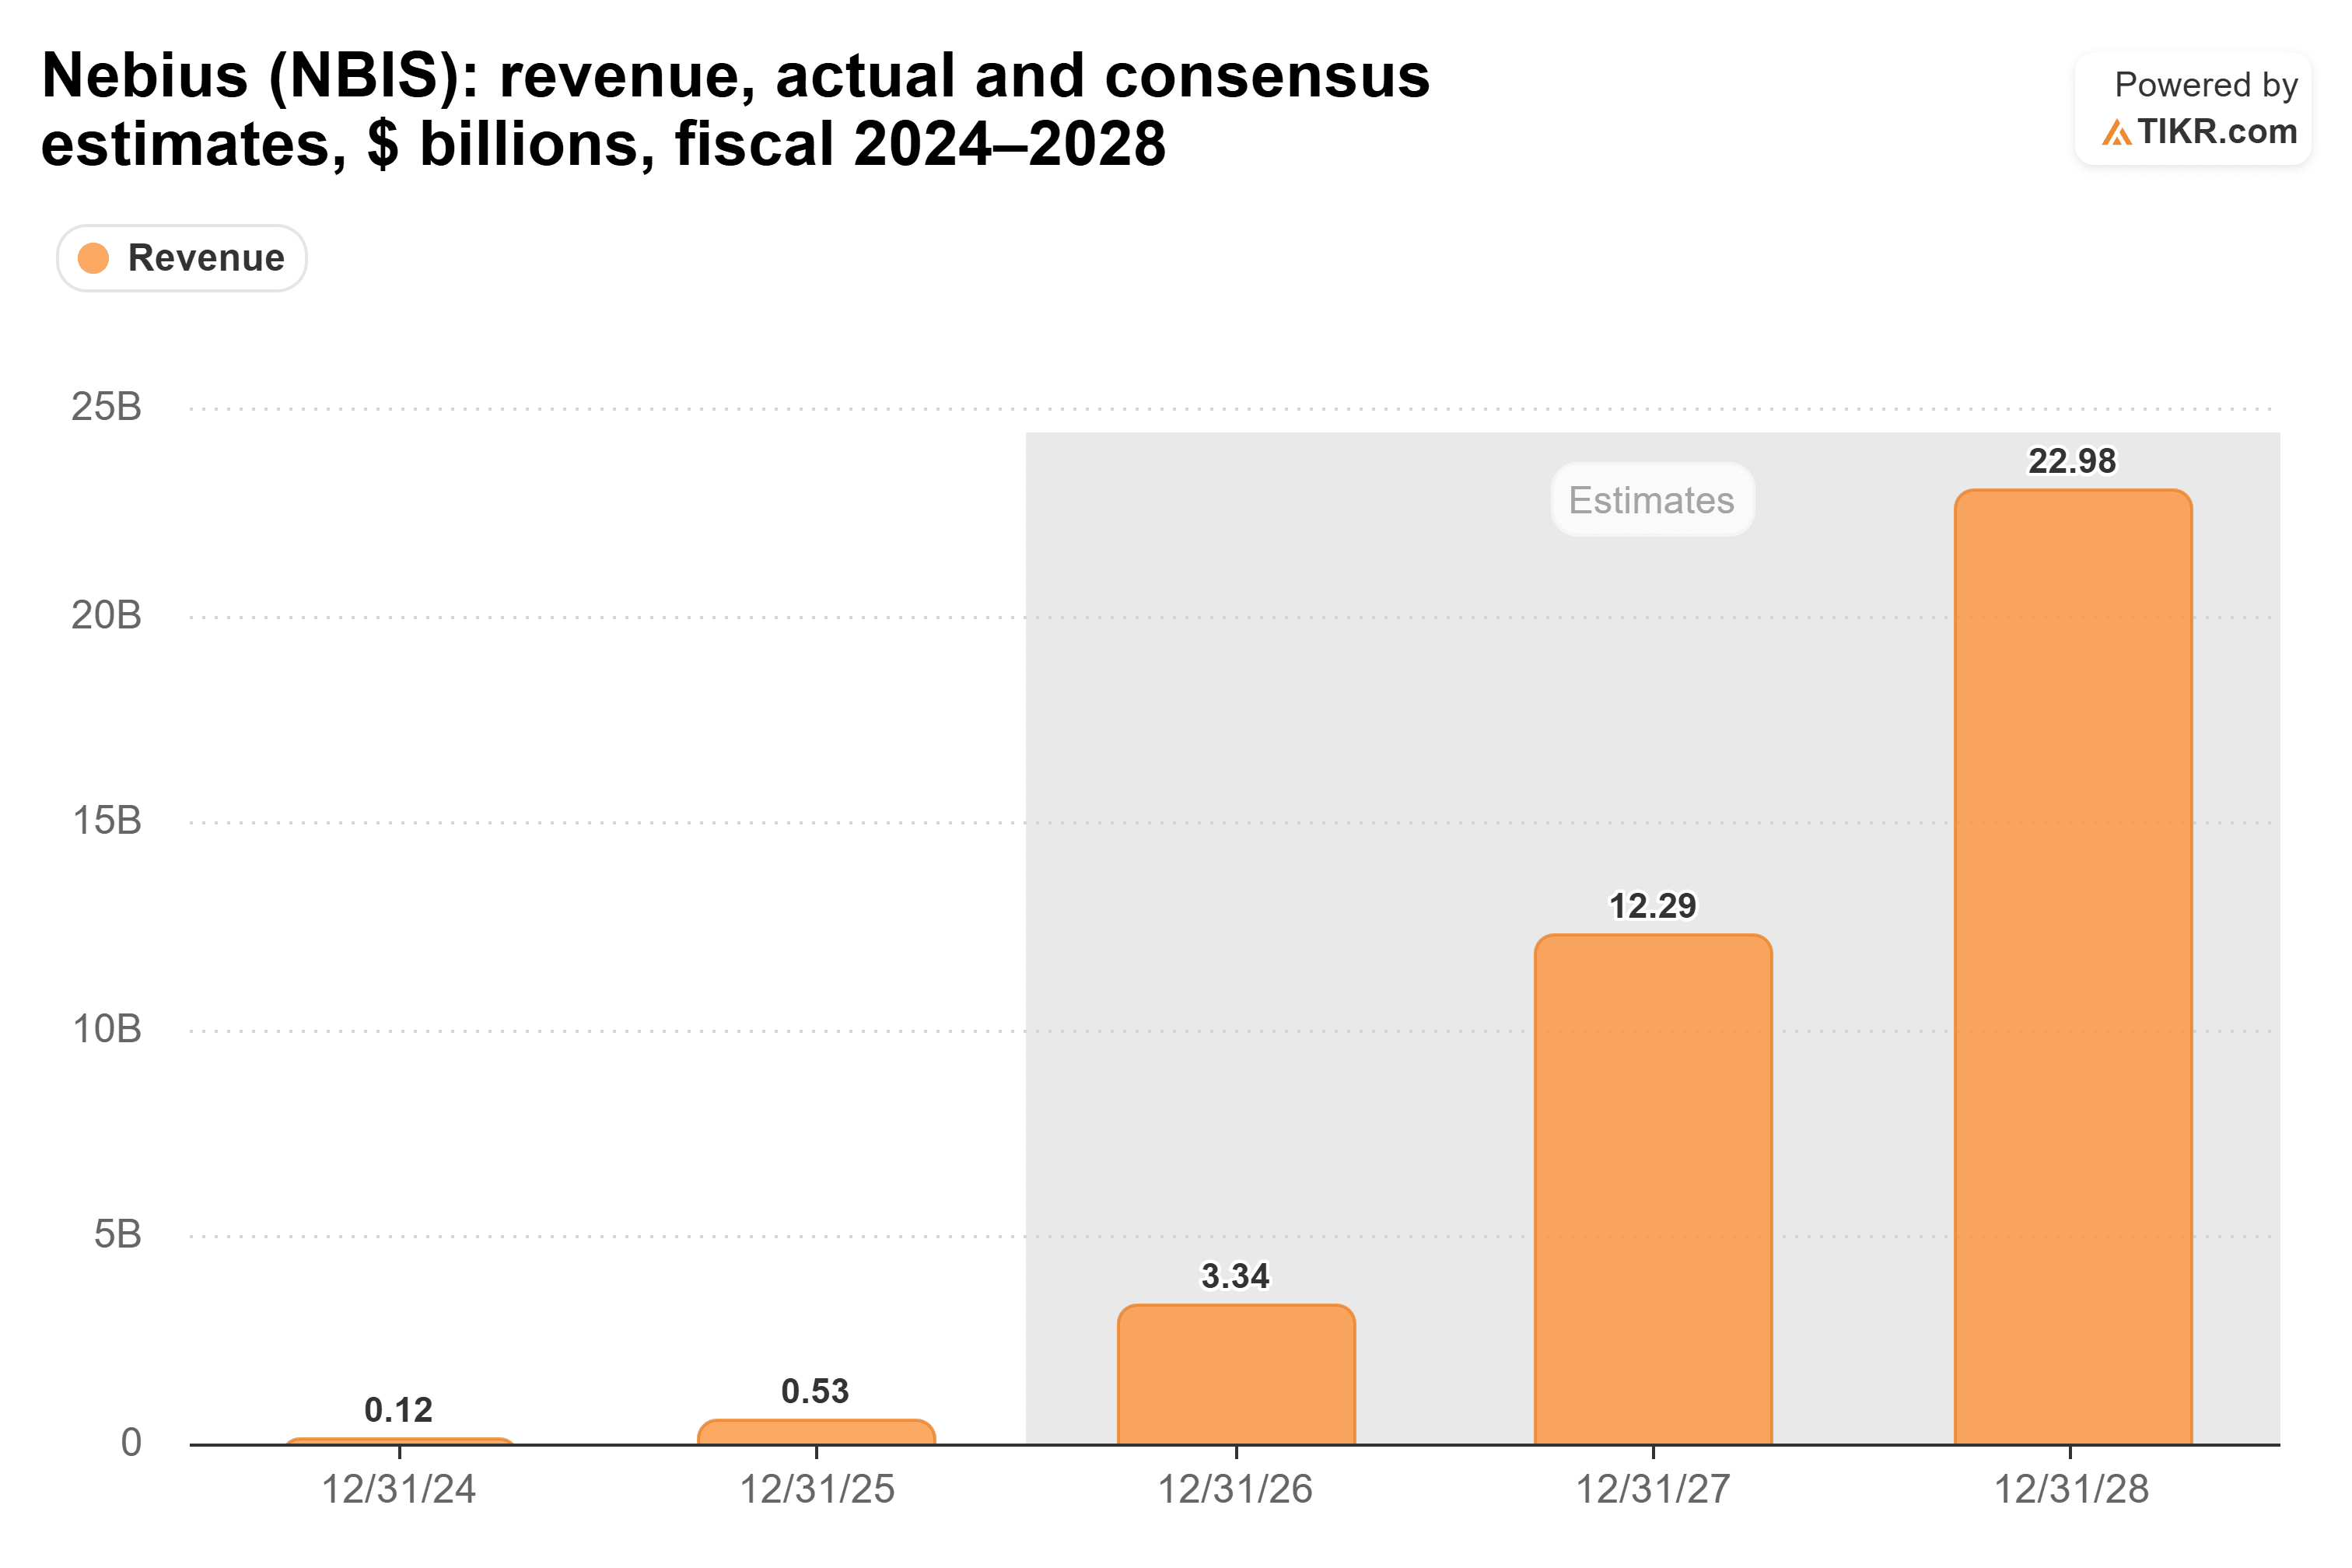
Analysten erwarten, dass der Umsatz von Nebius von 530 Millionen US-Dollar im Geschäftsjahr 2025 auf 3,34 Milliarden US-Dollar in diesem Jahr steigt, etwa das Sechsfache, und bis zum Geschäftsjahr 2028 auf 23,0 Milliarden US-Dollar.
Das sind Schätzungen, und es muss vieles gut laufen, um sie zu erreichen. Aber die Wall Street erwartet bereits ein Unternehmen, das in seine Preissetzungsmacht hineinwächst.
Wo Amazon hineinpasst

Der Fall von Amazon dreht sich um Skaleneffekte. Seine unternehmensweite operative Marge hat sich bereits mehr als verdoppelt, von 5,3 % im Geschäftsjahr 2021 auf 11,2 % im Geschäftsjahr 2025.
Diese Marge deckt weit mehr als KI ab, vom Einzelhandel bis zur Werbung, daher kann sie Bakers These allein nicht beweisen. Was sie zeigt, ist ein Unternehmen, das bereits mehr von jedem Umsatzdollar in Gewinn verwandelt. Mehr Tokens von Kunden, die nicht hart verhandeln können, würden in die gleiche Richtung wirken.
Die Labore unterschreiben immer noch die größten Schecks
Das stärkste Argument gegen Baker ist, dass Open-Weight-Modelle die Token-Preise für alle drücken. Wenn dies den Umsatz von OpenAI und Anthropic unter Druck setzt, könnten sich auch die riesigen Rechenleistungsverpflichtungen, die sie gegenüber denselben Clouds eingegangen sind, schneller verringern, als das Open-Weight-Volumen sie ersetzt.
Bakers Antwort: "Die gesamte Lieferkette profitiert von Open-Weight-Modellen." Als ein anderer Nutzer darauf hinwies, dass die Labore ihre Gewinne wieder in Training stecken, antwortete er: "Das Training wird unweigerlich zu einem irrelevanten Prozentsatz der Rechenleistungsnachfrage asymptotieren."
Das ist eine Wette darauf, dass das Inferenz-Volumen alles andere überwachsen wird. Heute jedoch stützt sich CoreWeave immer noch auf seine größten Käufer, und ein OpenAI, das 70 Milliarden US-Dollar erreicht, würde einen größeren Teil des Marktes wieder in die Hände der Labore legen.
Fazit
Bakers Logik ist schlüssig. Eine Cloud verdient am meisten, wenn kein einzelner Kunde ihren Preis diktieren kann, und der Open-Weight-Boom bringt ihr genau mehr von diesen Kunden.
Die kürzeren Verträge von Nebius bieten Möglichkeiten zur Neupreisgestaltung, aber das Unternehmen hat auch bedeutende mehrjährige Vereinbarungen mit Microsoft und Meta. Die längeren Verträge von CoreWeave schränken die Neupreisgestaltung des bestehenden Geschäfts ein, obwohl das Unternehmen auch über Preiserhöhungen bei neuen Geschäften berichtet hat. Die Offenlegungen legen nicht fest, welches Unternehmen am meisten oder am schnellsten von der Open-Weight-Nachfrage profitieren wird.
Eine Woche DeepSeek-Daten auf einem Gateway sind noch kein Trend. Der nächste Bericht von CoreWeave könnte Hinweise auf Preise und Kosten liefern, aber eine niedrigere Bruttomarge allein würde keinen Druck durch seine größten Käufer belegen oder die Rentabilität von Open-Weight-Workloads offenbaren.
Was ist die Nebius-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Nebius wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


