


Die wichtigsten Punkte
- TotalEnergies bietet eine Dividendenrendite von 4,7 % gegenüber 2,6 % bei ExxonMobil, und seine Dividende wuchs von Geschäftsjahr 2020 bis 2025 um 4,9 % pro Jahr, gegenüber 2,8 % bei Exxon.
- Über 10 Jahre hinweg kommt es auf die Ausgangsrendite und die Frage an, ob jedes Unternehmen sein Wachstumstempo der letzten 5 Jahre beibehalten kann.
- Beide Dividenden sind heute gut abgesichert, bei 56 % des Free Cash Flow für Exxon und 51 % für TotalEnergies in den zwölf Monaten bis zum 30. Juni 2026.
- Beide beanspruchten im Geschäftsjahr 2025 73 % des Free Cash Flow, daher ist der Free Cash Flow in den nächsten Ergebnissen beider Unternehmen die entscheidende Kennzahl.
Die Ölkonzerne haben 2026 unter einer geschlossenen Straße von Hormus produziert, und sowohl ExxonMobil (XOM) als auch TotalEnergies (TTE) hatten Produktionsausfälle im Nahen Osten.
Ihre Dividenden haben sich dennoch gehalten. TotalEnergies erhöhte seine Zwischendividende am 29. April um 5,9 % von €0,85 auf €0,90 pro Aktie, und Exxon erklärte mit seinen Ergebnissen für das zweite Quartal am 31. Juli eine weitere vierteljährliche Dividende von $1,03 pro Aktie.
Wenn Sie also heute $10.000 in eines der beiden Unternehmen investieren, welches zahlt Ihnen in den nächsten 10 Jahren mehr aus?
| Kennzahl | ExxonMobil (XOM) | TotalEnergies (TTE) |
|---|---|---|
| Dividendenrendite | 2,6 % | 4,7 % |
| Aktuelle Dividende | $4,12 pro Jahr | $3,98 pro Jahr (in Euro festgelegt, zum heutigen Wechselkurs) |
| Dividendenwachstum, GJ 2020–2025 | 2,8 % pro Jahr | 4,9 % pro Jahr |
| Cash-Dividendenausschüttungsquote, LTM bis 30. Juni 2026 | 56 % | 51 % |
| Nettoverschuldung/EBITDA, LTM | 0,44x | 0,79x |
| Zinsdeckung, LTM | 52x | 10,2x |
| Kurs-Gewinn-Verhältnis (KGV) vorwärts, NTM | 12,7x | 7,9x |
Exxons Ölfelder wachsen schneller als seine Dividende
Exxons Wachstum kommt von zwei Seiten. Im Permian-Becken erreichte die Produktion im zweiten Quartal 2026 einen Rekord von mehr als 1,8 Millionen Öläquivalentbarrel pro Tag, und das Management plant dort ein jährliches Wachstum von 9 % bis 2030. In Guyana soll im vierten Quartal ein fünftes Produktionsschiff in Betrieb gehen und 250.000 Barrel pro Tag an Kapazität hinzufügen.
Die Dividende ist langsamer gewachsen: um 2,8 % pro Jahr von Geschäftsjahr 2020 bis 2025, von $3,48 auf $4,00 pro Aktie. Unterdessen sank der Free Cash Flow von $58,4 Milliarden im GJ 2022 auf $23,6 Milliarden im GJ 2025, während die ausgeschütteten Dividenden von $14,9 Milliarden auf $17,2 Milliarden stiegen.

…was die Cash-Dividendenausschüttungsquote im GJ 2025 auf eine angespannte 73 % trieb. Ein starkes zweites Quartal 2026 mit $17,2 Milliarden Free Cash Flow gegenüber $4,3 Milliarden Dividenden half, die Quote in den zwölf Monaten bis zum 30. Juni auf einen komfortablen Wert von 56 % zurückzubringen.
Das Hauptrisiko ist der Nahe Osten. In seinem Mai-Call legte das Management einen Reparaturzeitplan von drei bis fünf Jahren für einen beschädigten LNG-Zug in Katar dar.
TotalEnergies zahlt mehr und hat schneller erhöht
TotalEnergies wurde vom gleichen Konflikt härter getroffen. In seinem April-Call sagte das Management, dass stillgelegte Produktion in Katar, Irak und vor der Küste der VAE etwa 15 % seiner Öl- und Gasproduktion ausmachte. Bis Juli bezifferte es die Auswirkungen auf näher an 8 % bis 9 %.
Sein Wachstum liegt in LNG und Strom, mit dem wiederaufgenommenen Bau von Mozambique LNG sowie Namibia, das CEO Patrick Pouyanné als "einen sehr wichtigen Hub für zukünftiges Wachstum" bezeichnete.
Das Management bezeichnete die Ausschüttung im April als "die sakrosankte Dividende". In eigener Währung wuchs sie von GJ 2020 bis 2025 um 4,9 % pro Jahr. Die dahinterstehenden Mittel folgten dem gleichen Pfad wie bei Exxon: Der Free Cash Flow sank von $33,7 Milliarden im GJ 2022 auf $11,6 Milliarden im GJ 2025, während die ausgeschütteten Dividenden von $7,60 Milliarden auf $8,42 Milliarden stiegen…
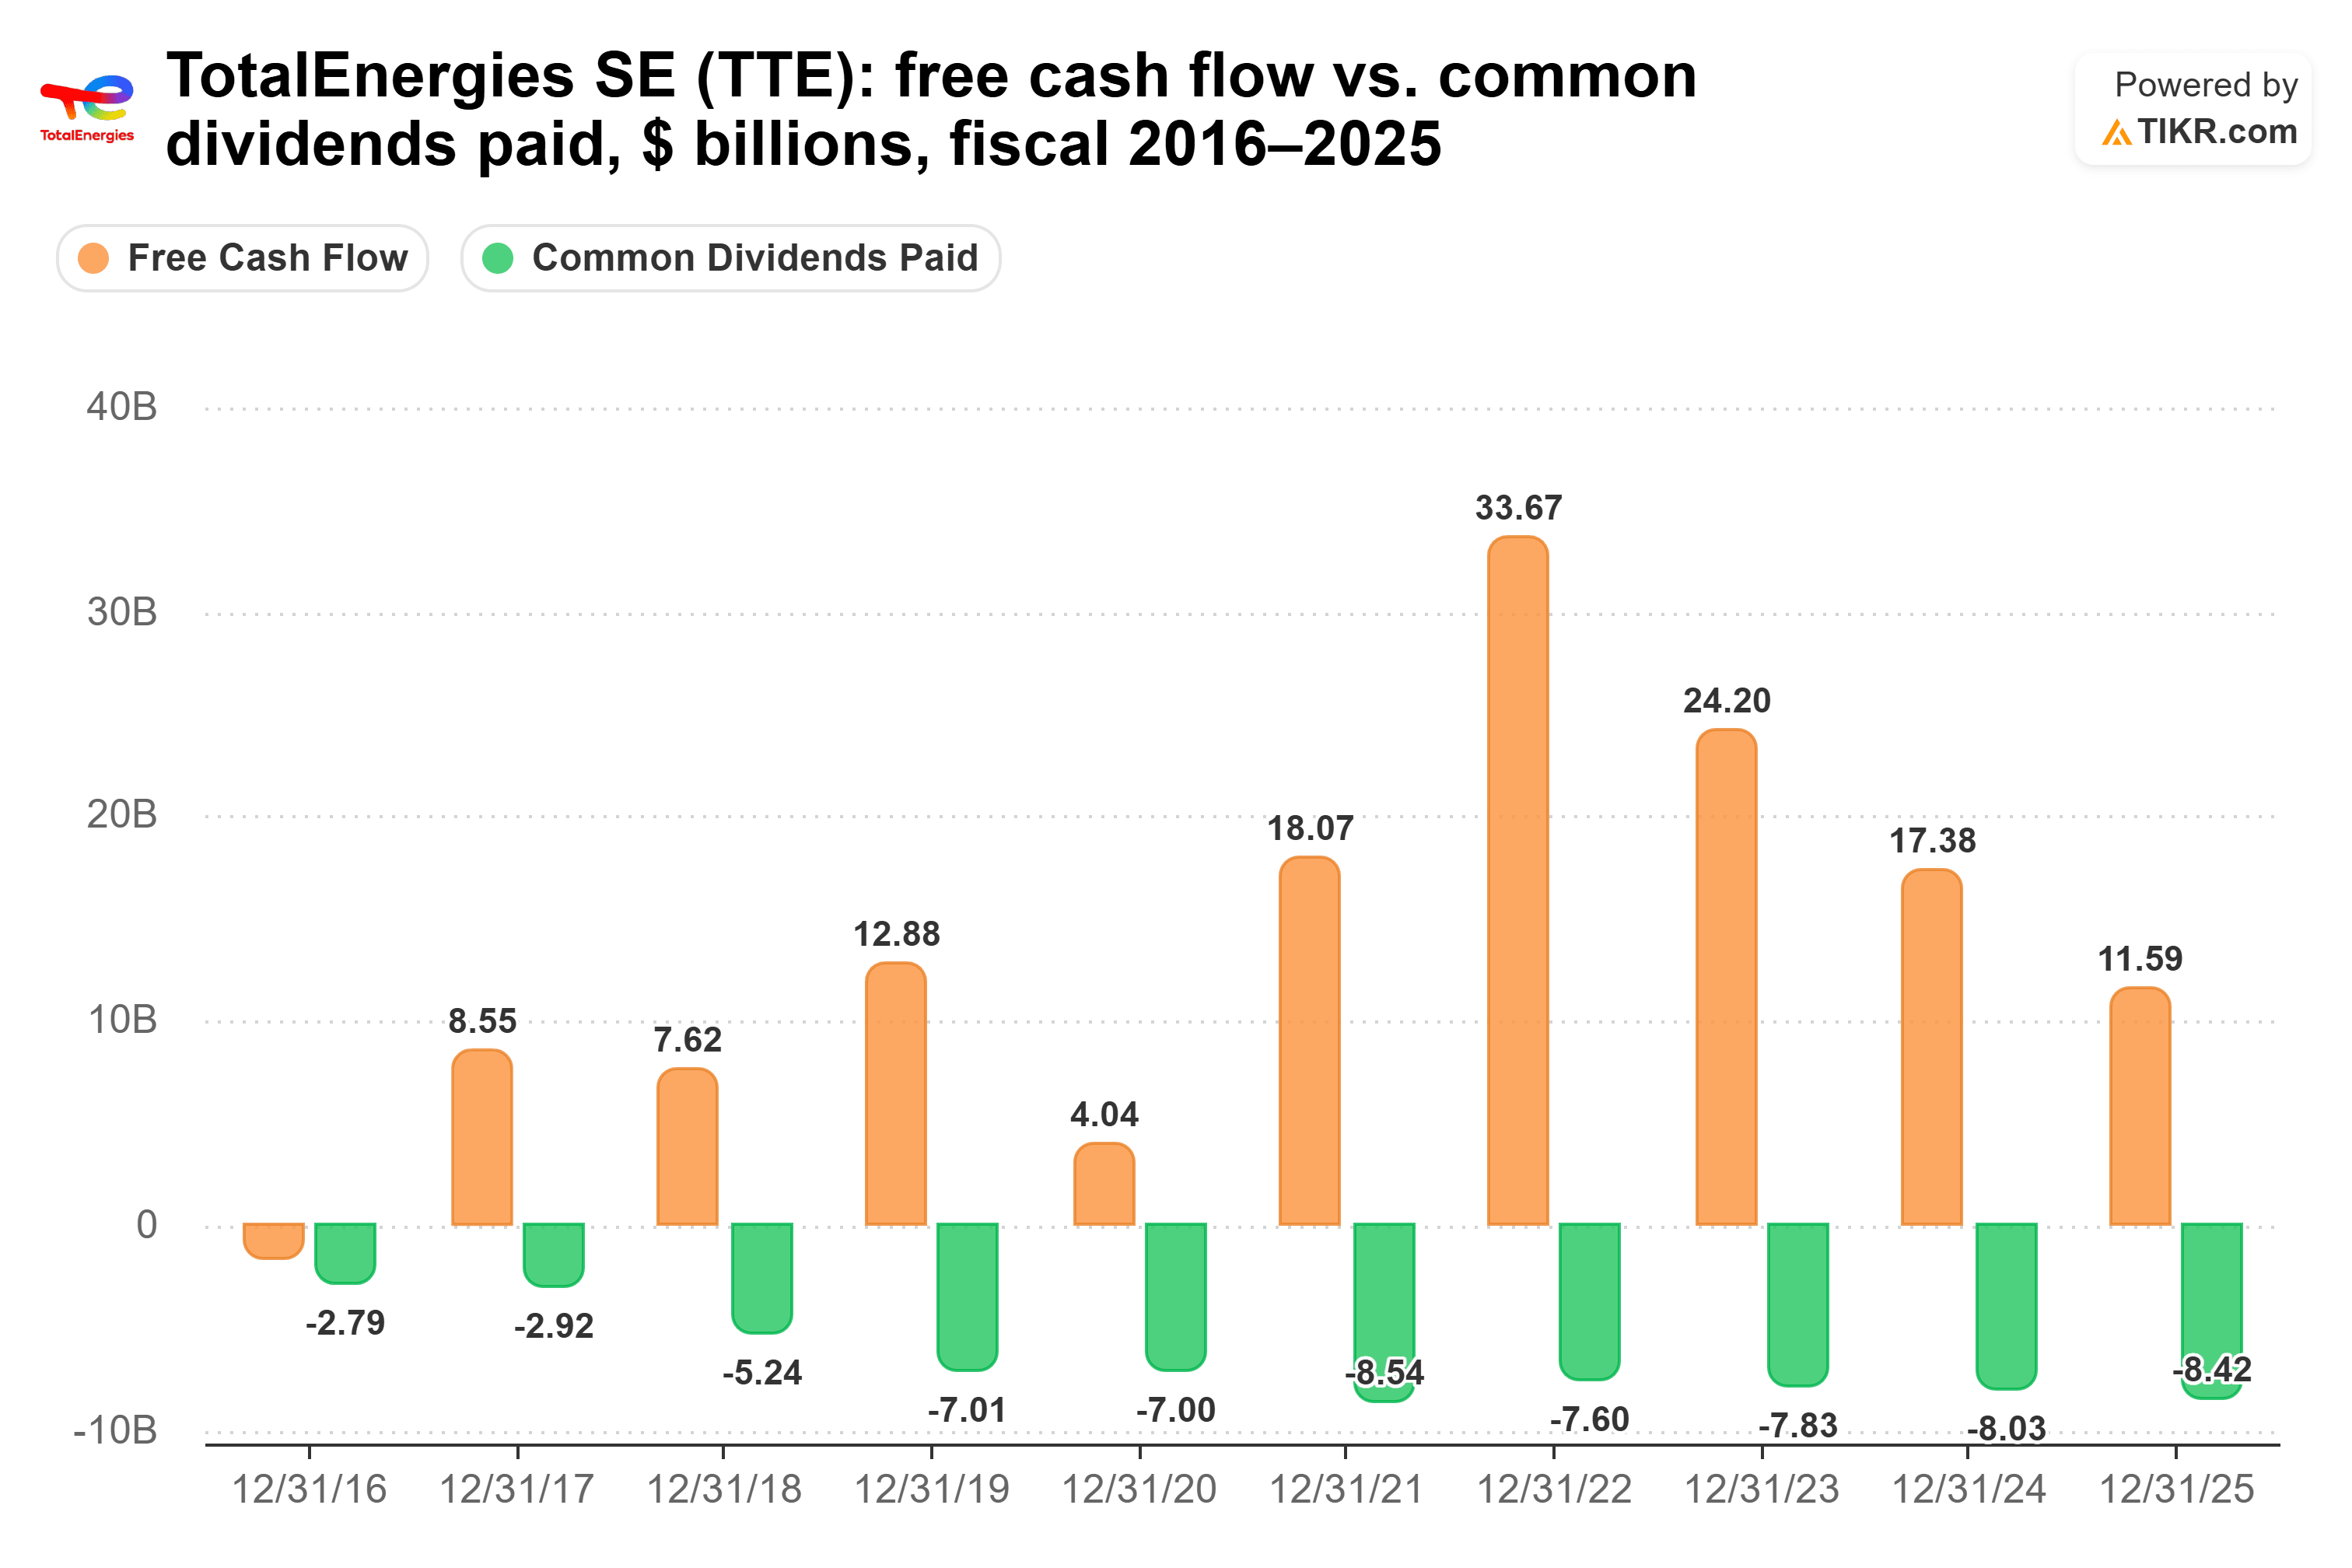
…eine angespannte Ausschüttungsquote von 73 % im GJ 2025. In den zwölf Monaten bis zum 30. Juni 2026 lag die Quote wieder bei einem komfortablen Wert von 51 %.
Das Risiko ist die Bilanz. Die Nettoverschuldung von TotalEnergies liegt bei 0,79x EBITDA, mit einer Zinsdeckung von 10,2x. Beides ist gesund, aber beides ist schwächer als bei Exxon, und da die Dividende in Euro festgelegt ist, schwankt der in Dollar empfangene Betrag für einen US-Anleger mit dem Wechselkurs.
Welche Dividende gewinnt also?
TotalEnergies zahlt Ihnen in den nächsten 10 Jahren mehr, und zwar deutlich. Bei der jeweiligen 5-Jahres-Wachstumsrate zahlt eine heutige Investition von $10.000 in TotalEnergies über das Jahrzehnt etwa $5.871 aus, gegenüber etwa $2.957 für Exxon. Das sind etwa $2.914 mehr, und bei diesen Raten holt Exxons Ertrag nie auf. (Die Zahl für TotalEnergies wird in eigener Währung berechnet.)
Beim jeweils letzten Tempo weitet sich die Lücke auf etwa $12.604 gegenüber $3.146. Darauf würde ich mich allerdings nicht verlassen. Die Dividende pro Aktie von TotalEnergies stieg im GJ 2025 um 20,7 %, die letzte Erhöhung betrug jedoch 5,9 %.
Die 5-Jahres-Rate sieht nachhaltig aus. Sie liegt unter dieser letzten Erhöhung, und eine Ausschüttungsquote von 51 % lässt Spielraum für weitere Steigerungen.
Exxons Argumente sind stark. Seine Bilanz ist stabiler, mit einer Nettoverschuldung von 0,44x EBITDA und einer Zinsdeckung von 52x. Die Zahlen von TIKR zeigen 26 Geschäftsjahre in Folge mit höheren Dividenden pro Aktie bis einschließlich GJ 2025, und das Permian-Becken sowie Guyana geben ihm Wachstum, um künftige Erhöhungen zu finanzieren. Aber wenn es um Ertrag geht, kann eine fast doppelt so hohe Rendite, die auch schneller wächst, in einem Jahrzehnt nicht mehr eingeholt werden.
Natürlich beanspruchten beide Dividenden erst im GJ 2025 73 % des Free Cash Flow. Sollte der Free Cash Flow auf dieses Niveau zurückfallen, wird es für TotalEnergies schwieriger, sein Tempo beizubehalten.
Was ist die TotalEnergies-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was TotalEnergies wert sein könnte. Starten Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
TotalEnergies kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


