


Die wichtigsten Punkte
- Chevron bietet eine Dividendenrendite von 3,5 % und BP von 4,7 %. In den zwölf Monaten bis zum 30. Juni 2026 verwendeten sie 51 % bzw. 31 % ihres Free Cashflow für die Dividenden.
- Chevron gibt an, seine Dividende seit 39 Jahren in Folge erhöht zu haben, während die Dividende pro Aktie von BP von 2,40 $ im Geschäftsjahr 2015 auf 1,96 $ im Geschäftsjahr 2025 gesunken ist.
- Chevron ist weniger verschuldet, mit einem Netto-Schulden-zu-EBITDA-Verhältnis von 0,56x gegenüber 0,84x bei BP. Das Management von BP nennt die Stärkung der Bilanz seine erste Priorität.
- BP notiert mit einem KGV von 7,3x für die nächsten zwölf Monate, Chevron mit 12,5x. BP plant, seinen Hybrid-Kapitalstapel bis Ende 2027 um mehr als 4 Mrd. $ zu reduzieren.
Chevron (CVX) erzielte im zweiten Quartal 2026 einen Free Cashflow von 18,1 Mrd. $, gegenüber 4,9 Mrd. $ im gleichen Quartat des Vorjahres. Das Unternehmen reduzierte seine Gesamtverschuldung in diesen drei Monaten außerdem um 8,4 Mrd. $.
Vier Tage später, am 4. August, teilte BP (BP)-CEO Marguerite O'Neill Investoren mit, dass die Stärkung der Bilanz die erste Priorität von BP sei, da zu viel seiner liquiden Mittel für die Bedienung von Verbindlichkeiten aufgehe.
Das ist die Ausgangslage für jeden, der einen Ölkonzern für Einkommen kauft. Die höhere Rendite von 4,7 % bei BP bringt den größeren Scheck, während die 3,5 % von Chevron durch die solidere Bilanz gestützt werden. Welche ist also die bessere Dividendenaktie?
| Kennzahl | Chevron (CVX) | BP (BP) |
|---|---|---|
| Dividendenrendite | 3,5% | 4,7% |
| Dividendenwachstum, 5 Jahre | 5,8 % p.a., GJ 2020–2025 | 0,7 % p.a., GJ 2020–2025 |
| Dividendenwachstum, 10 Jahre | 4,8 % p.a., GJ 2015–2025 | -2,0 % p.a., GJ 2015–2025 |
| Cash-Dividenden-Ausschüttungsquote (TTM bis 30.06.2026) | 51% | 31% |
| Nettoverschuldung / EBITDA (LTM) | 0,56x | 0,84x |
| Zinsdeckungsgrad (LTM) | 18,9x | 6,0x |
| KGV (NTM) | 12,5x | 7,3x |
Chevron: 39 Jahre und es geht weiter
Das Wachstum von Chevron kommt aus der Förderung. Die Netto-Öläquivalentproduktion im zweiten Quartal 2026 stieg im Jahresvergleich um 20 %, getrieben von der Hess-Übernahme und dem Wachstum im Permian-Becken und im Golf von Amerika. CEO Michael Wirth verknüpfte dies auf der Konferenz am 31. Juli direkt mit der Dividende: "Die Hess-Vermögenswerte generieren einen starken Free Cashflow, der in etwa das Doppelte der zusätzlichen Dividenden ausmacht und für die Aktionäre auf pro-Aktie-Basis wertsteigernd ist."
Chevron zahlt vierteljährlich 1,78 $ pro Aktie. In den zwölf Monaten bis zum 30. Juni 2026 beanspruchte diese Dividende gut gedeckte 51 % des Free Cashflow, obwohl im Geschäftsjahr 2025 mit 77 % eine engere Quote herrschte. Die längere Historie zeigt, dass die Dividende auch in Jahren weiterwuchs, in denen der Free Cashflow nicht ausreichte.

Der Free Cashflow reichte in den Geschäftsjahren 2016, 2017 und 2020 nicht für die Dividende aus. Die von Chevron gezahlten Dividenden stiegen dennoch jedes Jahr, von 8,03 Mrd. $ im GJ 2016 auf 12,8 Mrd. $ im GJ 2025.
Das Hauptrisiko ist der Preis. Die Ziele von Chevron für 2030 gehen von flachen Rohstoffpreisen unterhalb des heutigen Niveaus aus, sodass die 51 % auf einem stärkeren Umfeld beruhen, als Chevron es für seine Planung annimmt.
BP: Die Bilanz hat Vorrang
Während die Dividende von Chevron auch in mageren Jahren weiterwuchs, entwickelte sich die von BP in die andere Richtung, obwohl ihre aktuellen Zahlen heute besser aussehen. In den zwölf Monaten bis zum 30. Juni 2026 verwendete BP komfortable 31 % seines Free Cashflow für die Dividende. Aber die Grafik zeigt, wie BP dorthin gelangte.
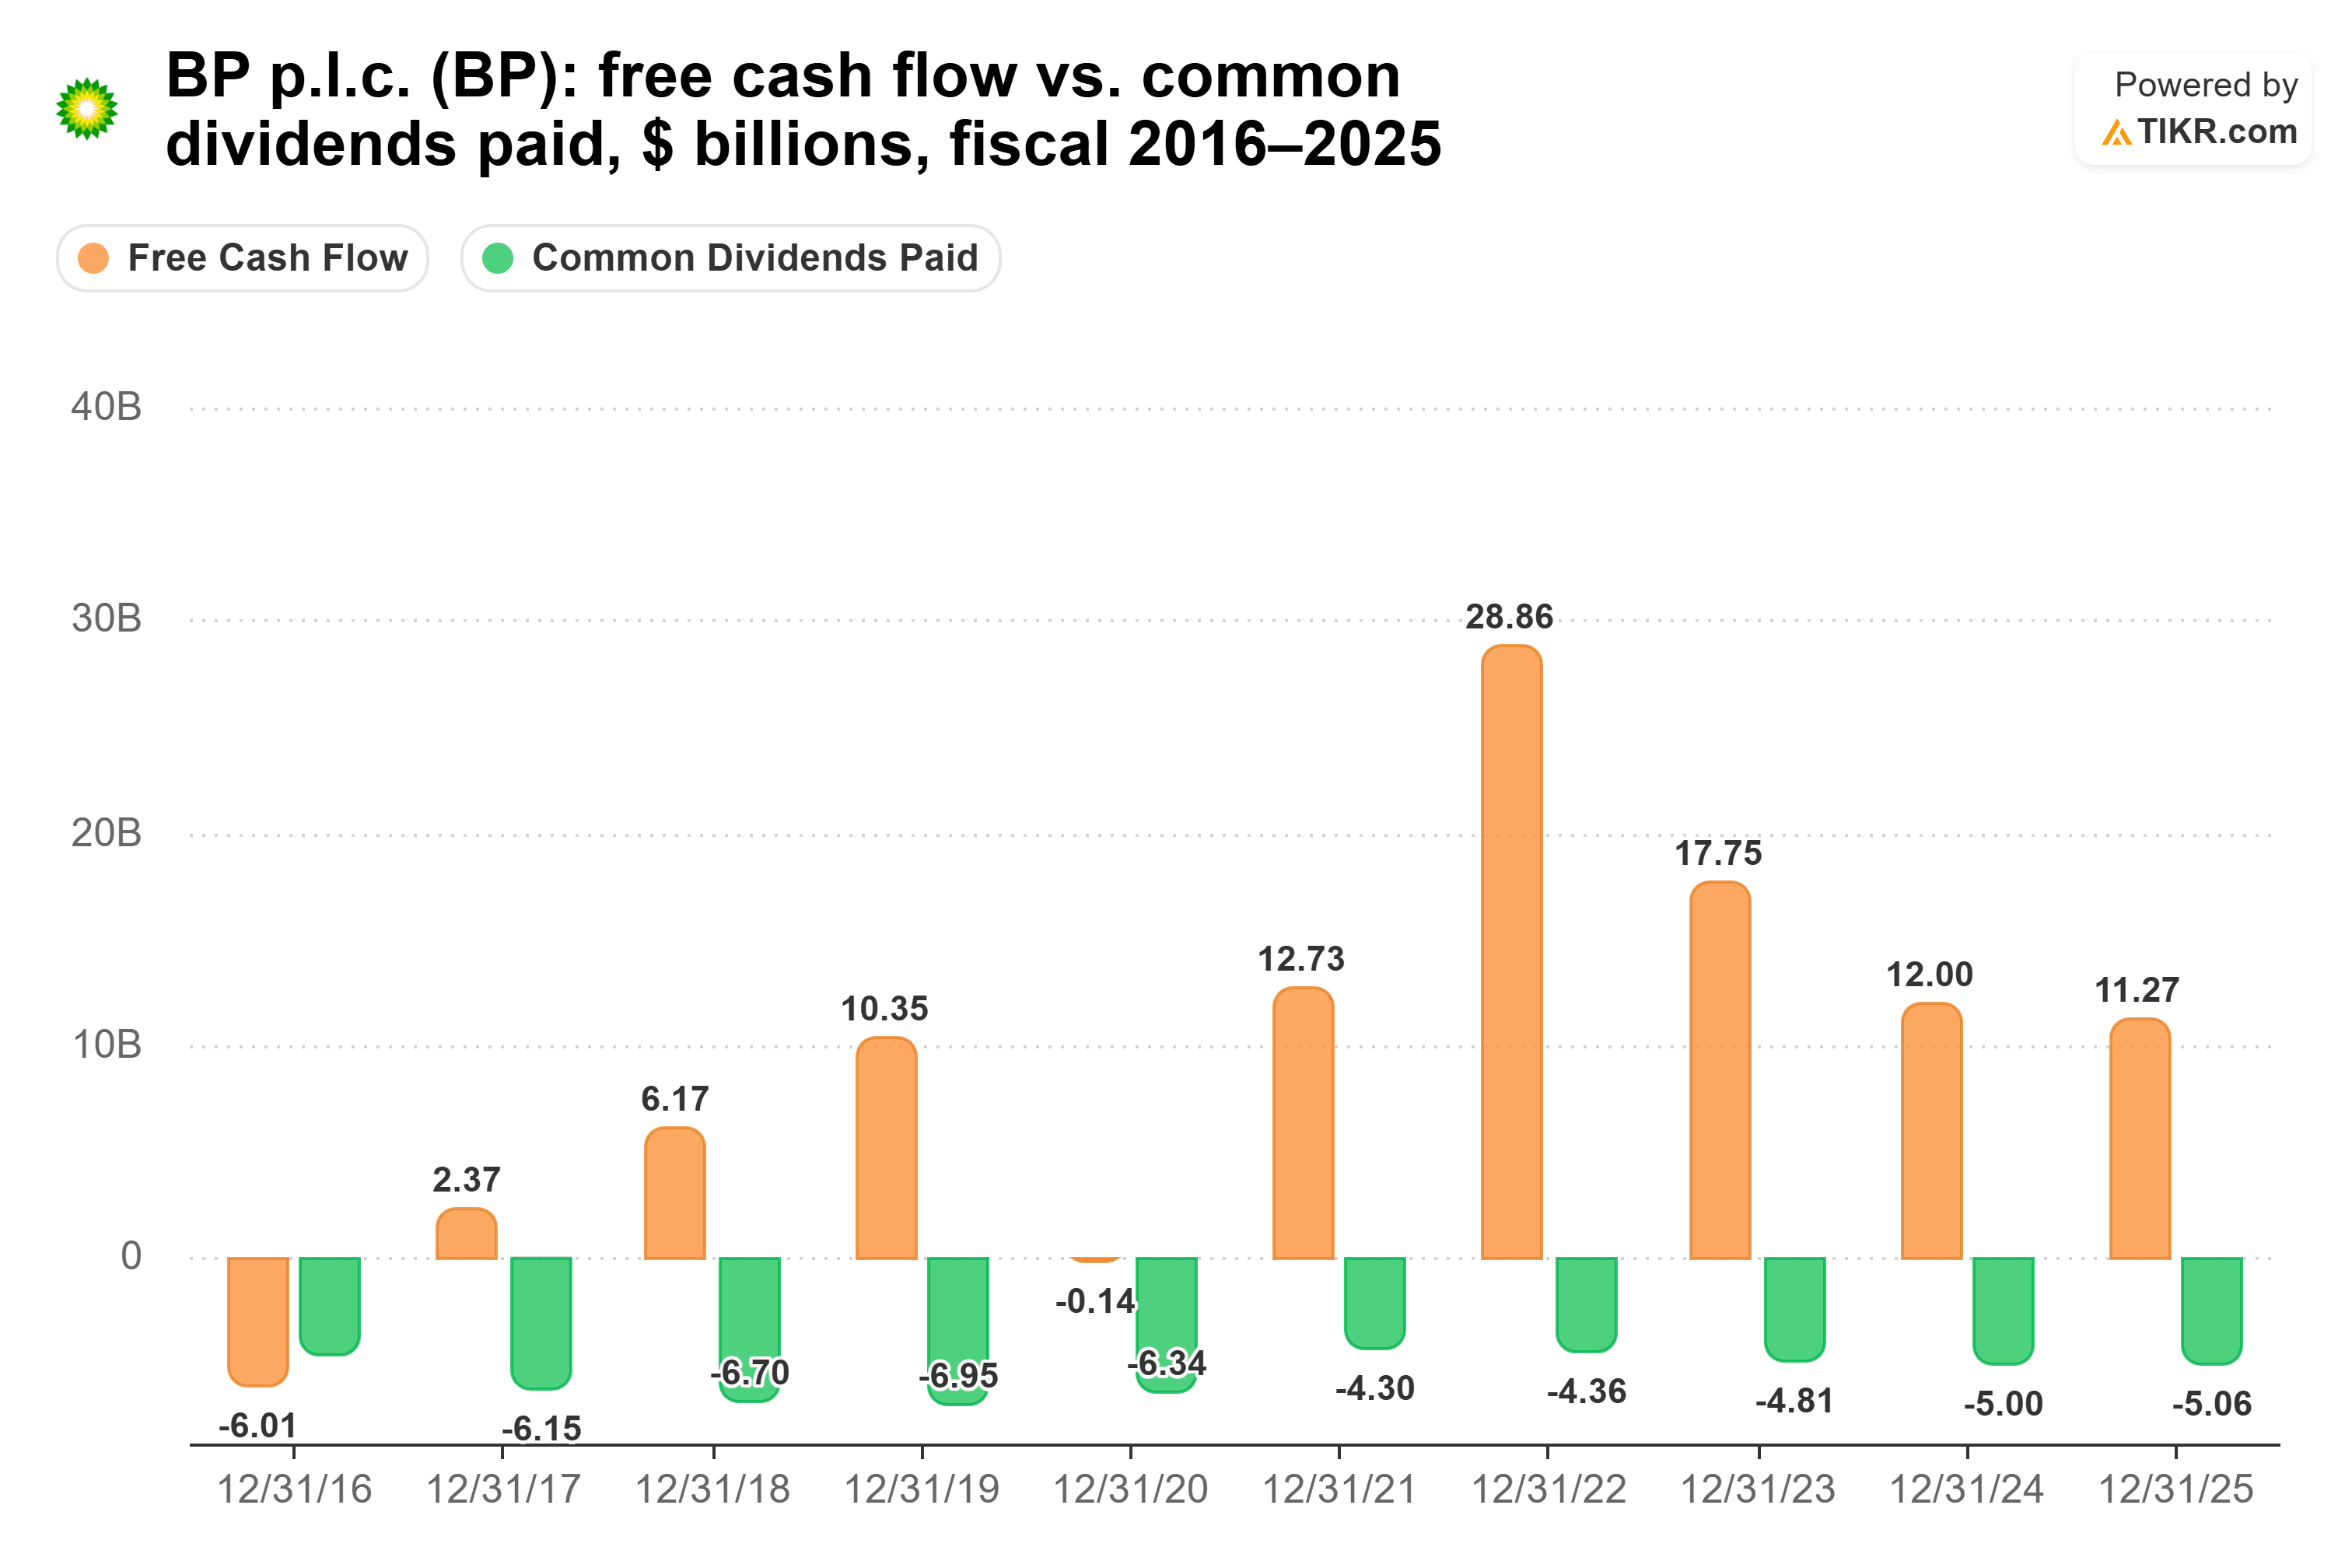
Der Free Cashflow belief sich im Geschäftsjahr 2020 auf negative 0,14 Mrd. $. Die von BP gezahlten Dividenden sanken von 6,34 Mrd. $ in diesem Jahr auf 4,30 Mrd. $ im GJ 2021 und sind bis zum GJ 2025 nur auf 5,06 Mrd. $ zurückgeklettert.
Das Geschäft wird umgebaut. Stellvertretende CEO Carol Howle sagte auf der Konferenz am 28. April, dass die strategischen LNG-Volumina von BP im Jahresvergleich auf knapp 27 Millionen Tonnen pro Jahr gestiegen seien. Gleichzeitig hat BP zugestimmt, die Raffinerie Gelsenkirchen zu verkaufen, und vermarktet Archaea Energy sowie sein Nordsee-Geschäft. O'Neill legte die Bedingungen am 4. August fest: "BP hat echtes Wachstumspotenzial, aber Wachstum muss durch eine Erfolgsbilanz bei der Erzielung konstanter positiver Renditen und Cashflows verdient werden."
Das Hauptrisiko ist eines, das BP selbst benennt: eine Kostenbasis, die ihm zu wenig Widerstandsfähigkeit bei niedrigen Preisen lässt. Auf der Konferenz am 4. August sagte das Management außerdem, es sei enttäuscht, dass die Betriebskosten nicht schnell genug sinken.
Welche Dividende gewinnt also?
Chevron ist die bessere Dividendenaktie. BP gewinnt bei der Rendite und der heutigen Deckung, aber entscheidend ist, auf welche Dividende ich mich verlassen würde, um auch während des nächsten Ölpreisrückgangs weiter zu wachsen. Die von Chevron hat bereits Jahre überstanden, in denen der Free Cashflow nicht ausreichte, und sie trägt weit weniger Belastung durch Schulden: 0,56x Netto-Schulden-zu-EBITDA und ein Zinsdeckungsgrad von 18,9x gegenüber 0,84x und 6,0x bei BP.
Der Fall für BP beginnt mit dem Einkommen. 10.000 $ in BP angelegt zahlen heute 470 $ pro Jahr, gegenüber 350 $ von Chevron. Bei der jeweiligen 5-Jahres-Wachstumsrate überholt das Einkommen von Chevron das von BP um das Jahr 2033 herum. Bei der jeweiligen Steigerung im GJ 2025 (7,1 % für BP, 4,9 % für Chevron) geschieht das nie: Im 10. Jahr zahlt BP etwa 872 $ gegenüber etwa 539 $ von Chevron. BP ist auch günstiger bewertet, mit einem KGV von 7,3x für die nächsten zwölf Monate gegenüber 12,5x.
Es ist nur so, dass das eigene Management von BP die Bilanz als erste Priorität bezeichnet und die Dividende pro Aktie von BP niedriger ist als vor zehn Jahren. Chevron hat seine Dividende seit 39 Jahren erhöht.
Natürlich plant BP, seinen Hybrid-Kapitalstapel bis Ende 2027 um mehr als 4 Mrd. $ zu verkleinern. Wenn es das schafft und weiter erhöht, wird diese Rendite von 4,7 % viel schwerer zu übergehen sein.
Was ist die Chevron-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Chevron wert sein könnte. Starten Sie von den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Chevron kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


