Die wichtigsten Punkte
- Die Aktie von DraftKings notiert bei 21 $, ein Minus von 41,4 % in diesem Jahr und nur 14 % über ihrem 52-Wochen-Tief, bevor am 5. November die Q3-Ergebnisse veröffentlicht werden.
- Der Umsatz im Q2 sank um 5 % auf 1,44 Mrd. $ und das bereinigte EBITDA fiel um 62 % auf 114,6 Mio. $ aufgrund von kundenfreundlichen Ergebnissen und verstärkten Promotions.
- Das Management hielt an der EBITDA-Prognose für 2026 von 700 bis 900 Mio. $ fest, während 200 bis 300 Mio. $ für Prognosemärkte ausgegeben werden.
- Im Q3 muss sich zeigen, ob 600.000 Kunden in den Prognosemärkten zu einer nachhaltigen Umsatzquelle werden können, da der Konsens bereits einen bereinigten EBITDA-Verlust erwartet.
„Predictions wächst bereits schneller als erwartet“, sagte CEO Jason Robins in der Q2-Ertragsmitteilung. Die Aktionäre sind weniger begeistert.
DraftKings (DKNG) schloss am Freitag bei 21 $, ein Minus von 41,4 % in diesem Jahr und nur 14 % über seinem 52-Wochen-Tief. Das Unternehmen finanziert einen Vorstoß in Prognosemärkte mit den heutigen Erträgen, und der Markt hasst die Rechnung.
Der Bericht vom 5. November wird zeigen, ob diese Rechnung kleiner wird.
Die Wettkunden gewannen das zweite Quartal
Die Schlagzeilen waren hässlich:
- Der Umsatz sank um 5 % auf 1,44 Mrd. $ und verfehlte den Konsens von 1,52 Mrd. $.
- Das bereinigte EBITDA fiel um 62 % auf 114,6 Mio. $.
- Der Nettoverlust belief sich auf 67,6 Mio. $.
Darunter wuchs die Aktivität weiter. Das Sportwetten-Volumen stieg um 15 % auf 13,1 Mrd. $. Die monatlichen eindeutigen zahlenden Spieler stiegen um 15 % auf 3,6 Millionen, und der durchschnittliche Umsatz pro Spieler stieg um 17 % auf 135 $.
Der Quartalsumsatz zeigt, wie schnell die Hold-Rate die Top-Line beeinflussen kann…
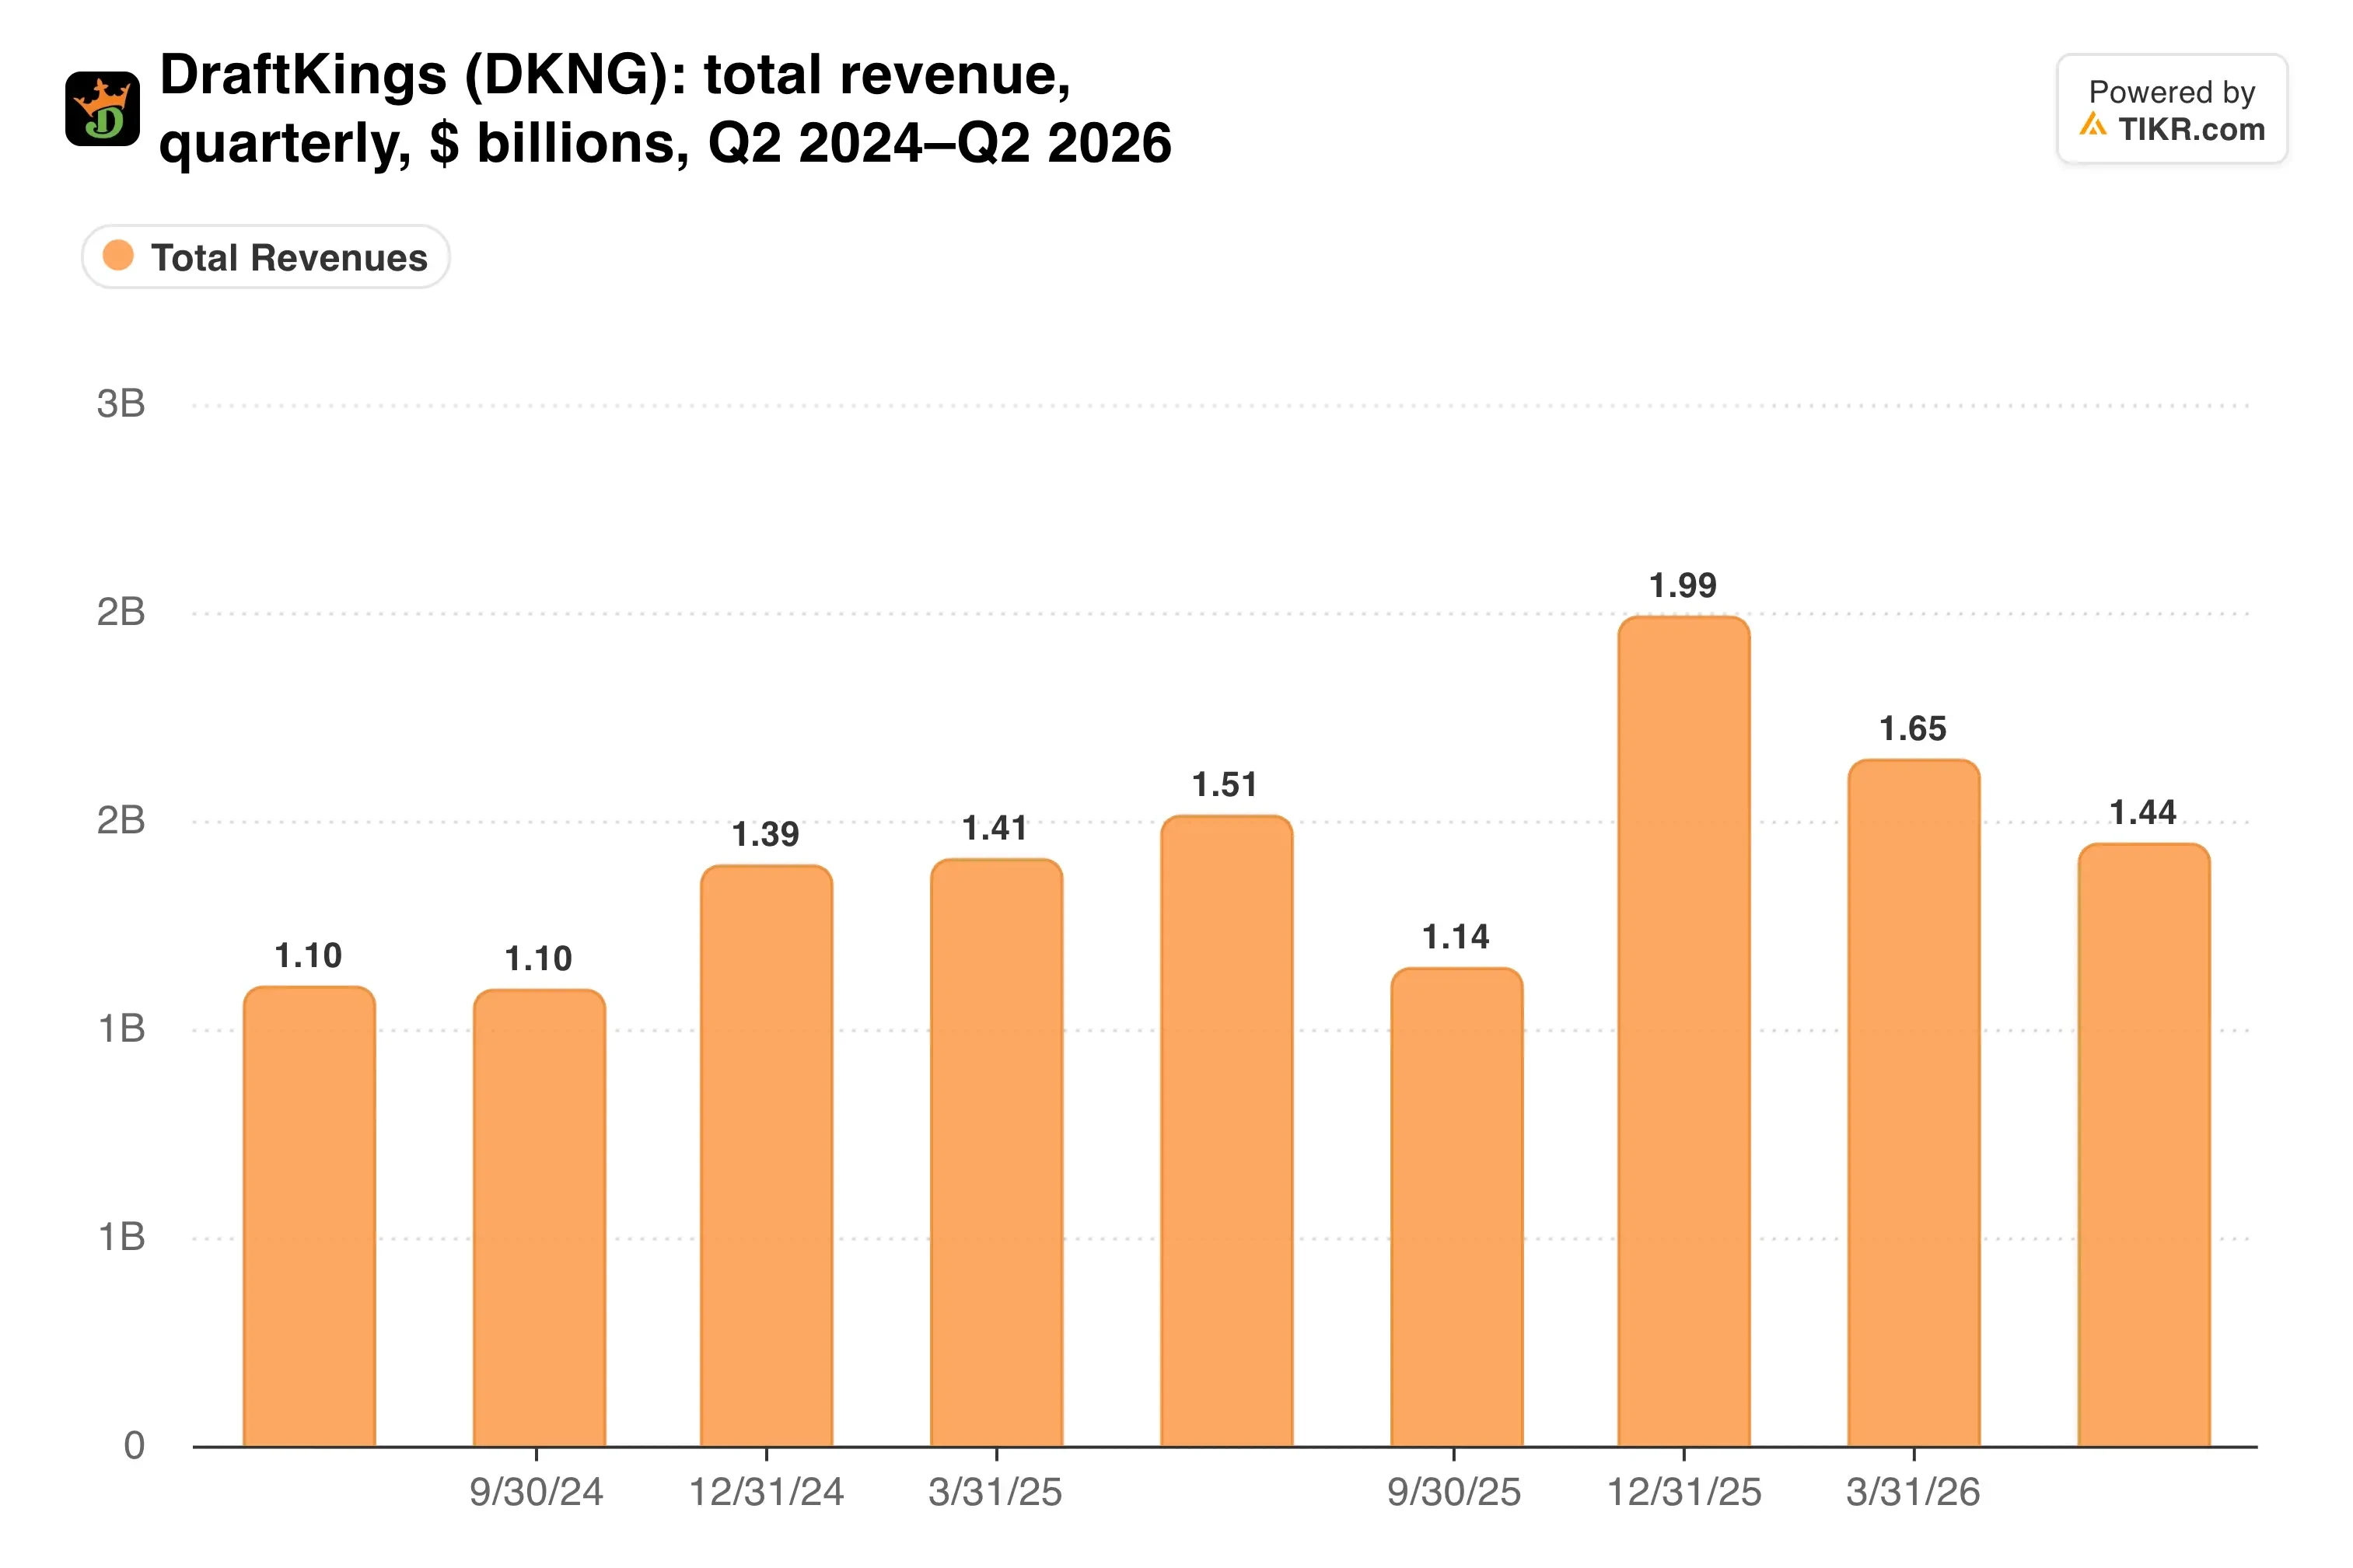
Das Q2 beendete eine lange Serie von Jahr-zu-Jahr-Wachstum, aber das Wettvolumen und die Spielerzahlen deuten darauf hin, dass die dahinterstehende Nachfrage intakt ist.
Der Preis für nationale Reichweite
DraftKings erwartet, dass sein Kerngeschäft bis 2026 etwa 1 Mrd. $ bereinigtes EBITDA generiert, bevor Ausgaben für Prognosemärkte berücksichtigt werden. Die geplanten 200 bis 300 Mio. $ Investitionen erklären die Lücke zur Prognose von 700 bis 900 Mio. $.
Dieses Geld kauft Reichweite. Bis August hatten mehr als 600.000 Kunden DraftKings Predictions genutzt, und das Produkt erreicht Bundesstaaten, in denen traditionelles Sportwetten illegal bleibt.
Bank of America (BAC) stufte die Aktie im Oktober auf Kaufen mit einem Kursziel von 27 $ hoch. Analystin Julie Hoover schätzt, dass Prognosemärkte 2027 etwa 400 Mio. $ an Gebühren generieren könnten, wenn sie lebensfähig bleiben, plus 200 bis 400 Mio. $ aus Market-Making.
Die Wirtschaftlichkeit wird attraktiv, sobald die Akquisitionskosten schwinden.
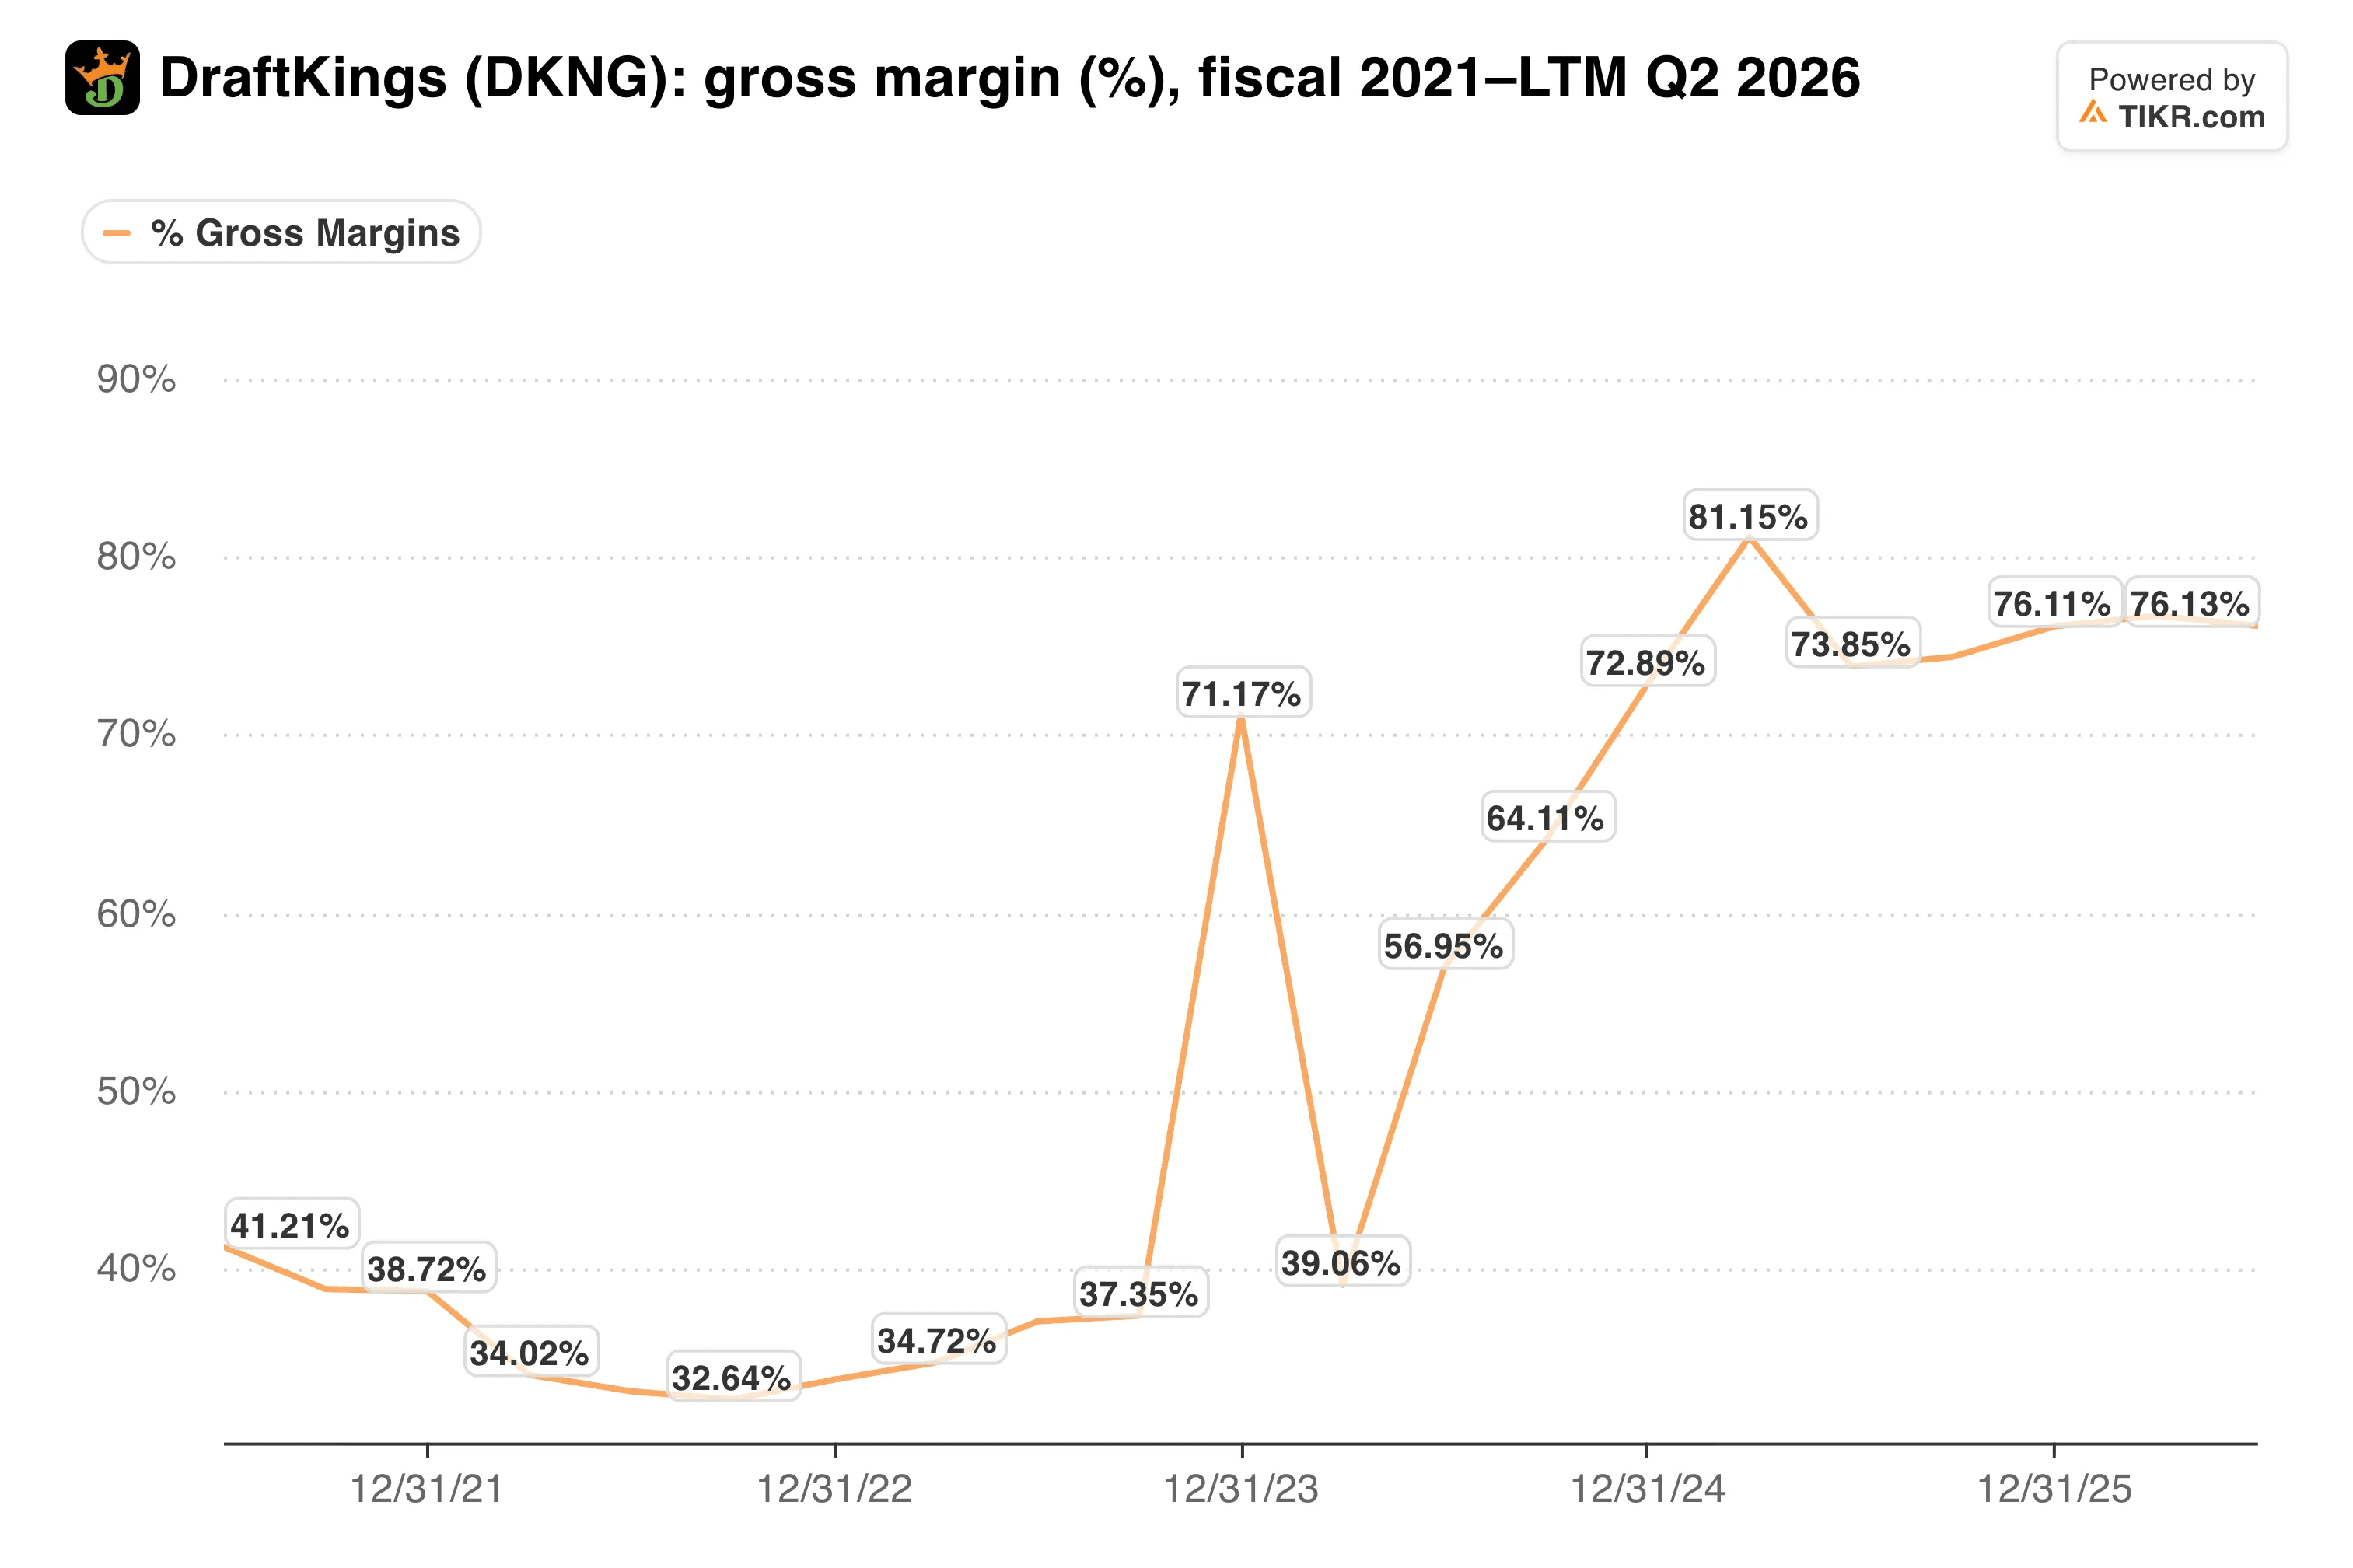
Eine Bruttomarge von 76,1 % bedeutet, dass Gebührenumsätze schnell zum Gewinn durchschlagen können, vorausgesetzt, die Promotions normalisieren sich schließlich.
DraftKings stärkte auch seine Liquidität. Im August schloss es eine aufgestockte Term Loan B von 700 Mio. $ mit Fälligkeit 2033 zu SOFR plus 2,00 % ab und erweiterte seinen Revolver auf 750 Mio. $. Ein Teil der Erlöse wird für den Rückkauf seiner 0 %-Wandelanleihen mit Fälligkeit 2028 verwendet.
TIKR verfolgt 37 Analysten zu DraftKings. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für DraftKings zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Zu den Analystenbewertungen für DraftKings
Die Ausgaben bestimmen das KGV
Das gedrückte EBITDA lässt die Bilanz angespannt aussehen. Die Nettoverschuldung liegt beim 6,4-fachen des zurückliegenden EBITDA, und diese Zahl verbessert sich nur, wenn die Ausgaben aufhören, den Gewinn zu verdrängen.
Das KGV hat sich komprimiert, obwohl der Umsatz weiter wächst.
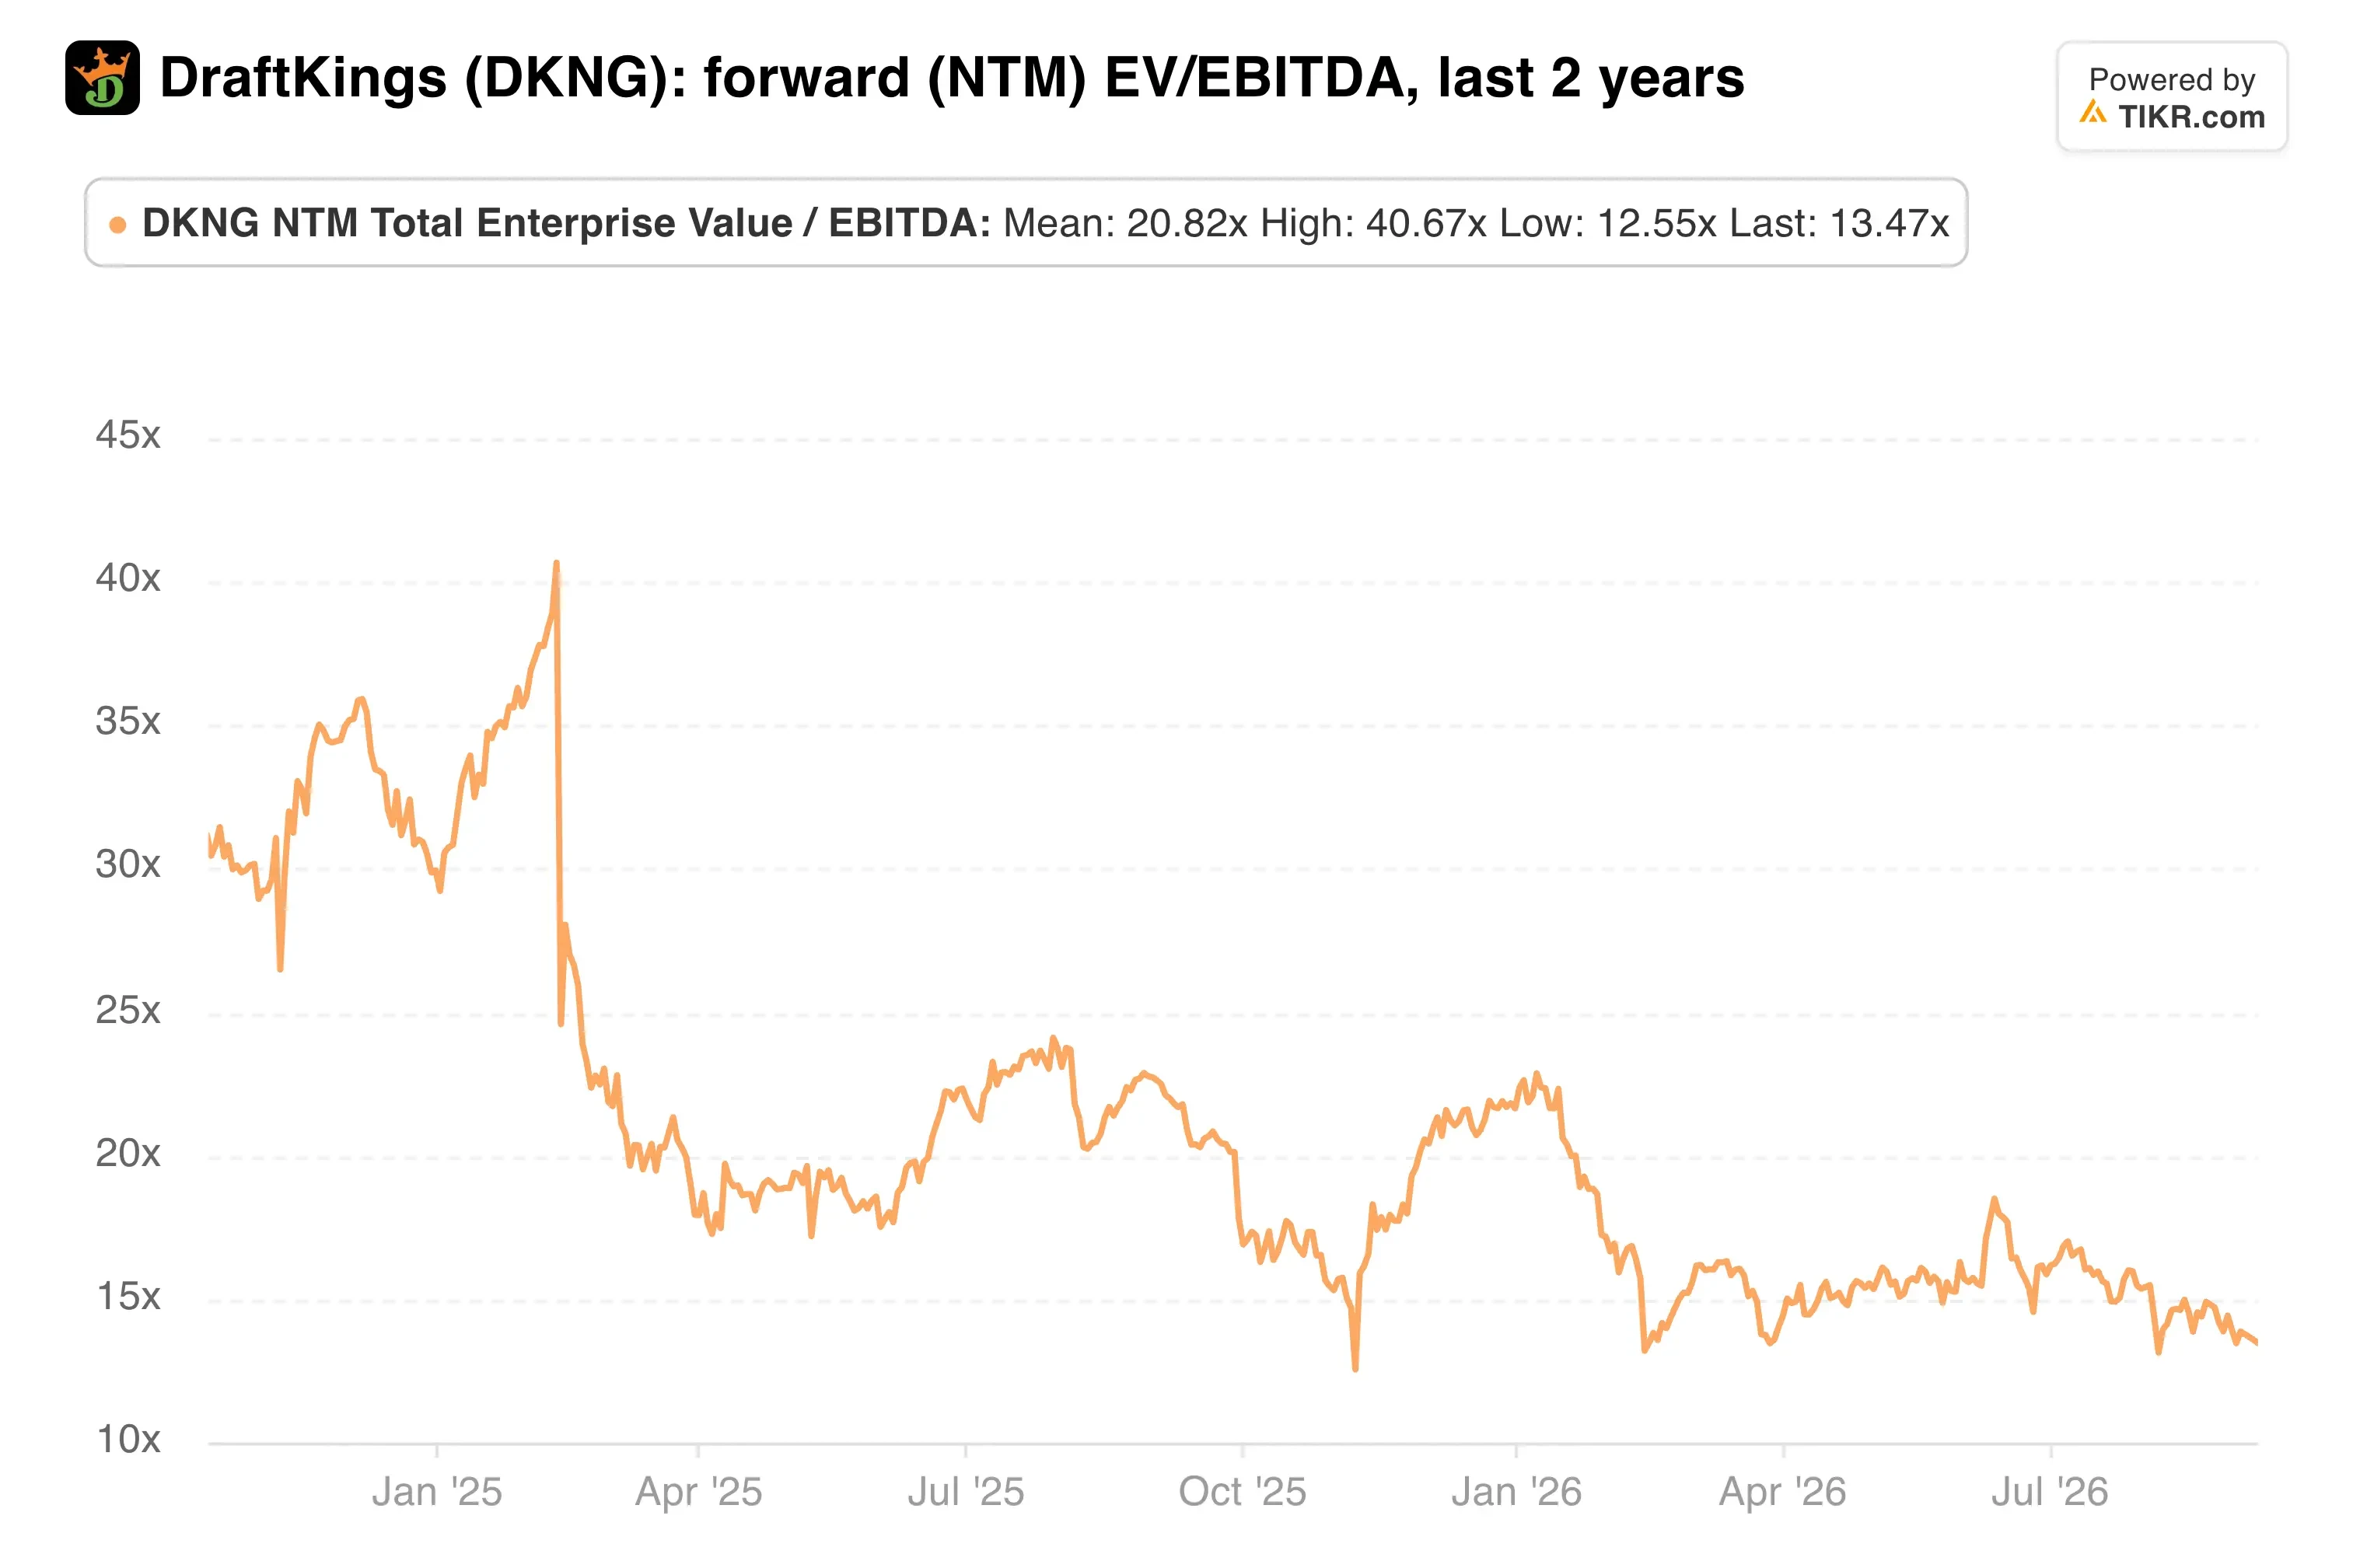
Beim 13,1-fachen des vorwärtsgerichteten EBITDA und dem 20,0-fachen des vorwärtsgerichteten Gewinns behandelt der Markt die Ausgaben für Prognosemärkte als dauerhaft. Das durchschnittliche Kursziel der Street von 34 $ impliziert ein Aufwärtspotenzial von etwa 62 %.
Die Risiken sind jedoch real. Der Konsens erwartet bereits einen bereinigten EBITDA-Verlust für Q3 bei einem Umsatz von etwa 1,37 Mrd. $. Einige Analysten erwarten auch weitere 100 Mio. $ an Ausgaben für Prognosemärkte in der zweiten Jahreshälfte, was die Gesamtsumme in Richtung der Obergrenze des Bereichs treiben würde.
Die Regulierung von Prognosemärkten ist ebenfalls unklar. Eine Zeitungsrecherche im September über die Promotion von DraftKings, die auf Minderjährige abzielte, erhöhte den Druck durch negative Schlagzeilen, und das Unternehmen widerspricht dieser Darstellung.
Meine Einschätzung: Das Kerngeschäft funktioniert, und die Wette auf Prognosemärkte ist angesichts der nationalen Reichweite, die sie eröffnet, rational. Was mich beunruhigt, ist das unbegrenzte Budget. Wenn DraftKings die Prognose von 700 bis 900 Mio. $ bestätigt und die Ausgaben innerhalb seines Rahmens hält, sieht das 13,1-fache zu billig aus. Wenn die Prognose nach unten korrigiert wird, ist das 52-Wochen-Tief wieder im Spiel.
DraftKings veröffentlicht die Zahlen am 5. November, mit der Konferenz am 6. November. Achten Sie auf das implizierte Q4-EBITDA, die Ausgaben für Prognosemärkte und die frühe Hold-Rate der NFL.
Was ist die DraftKings-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was DraftKings wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!