Wichtige Erkenntnisse
- Der Umsatz von DraftKings im Q2 2026 sank um 4,6 % auf 1,44 Milliarden US-Dollar und das bereinigte EBITDA fiel um 62 % auf 114,6 Millionen US-Dollar, obwohl das Management sagt, dass das Kerngeschäft auf Kurs für etwa 1 Milliarde US-Dollar bereinigtes EBITDA in diesem Jahr ist.
- Die Bruttomarge fiel im Q2 2026 auf etwa 74 % von etwa 77 % im Vorjahreszeitraum, sodass die höheren Bruttomargen, die das Management von Predictions erwartet, in den konsolidierten Zahlen noch nicht sichtbar sind.
- Der freie Cashflow erreichte in den letzten zwölf Monaten 651 Millionen US-Dollar, aber das erste Halbjahr 2026 erbrachte nur 51 Millionen US-Dollar, gerade als DraftKings plant, die Ausgaben für Predictions 2027 in dieses Jahr vorzuziehen.
Der ausgewiesene Gewinn von DraftKings und sein "Kern"-Gewinn erzählen derzeit zwei sehr unterschiedliche Geschichten. Verfolgen Sie die Quartalsmargen und Cashflows von DraftKings kostenlos auf TIKR →
Die DraftKings-Aktie trägt zwei Geschäfte in einer Gewinn- und Verlustrechnung
Am 22. September schaltete sich Jason Robins per Video zur Wells Fargo Consumer Conference und machte ein ungewöhnliches Eingeständnis für einen CEO. Auf die Frage nach dem Rechtsstreit um Vorhersagemärkte sagte er, er würde lieber sehen, dass sie überleben, "aber ich würde auch vermuten, dass unsere Aktie einen Sprung machen würde, wenn Vorhersagemärkte morgen vom Obersten Gerichtshof geschlossen würden."
Dieser Satz erklärt, wo die DraftKings-Aktie (DKNG) bei 22 US-Dollar steht. Investoren bewerten zwei Geschäfte gleichzeitig: einen ausgereiften Sportwetten- und Casino-Betrieb, von dem das Management sagt, dass er 2026 etwa 1 Milliarde US-Dollar bereinigtes EBITDA erwirtschaften wird, und ein Predictions-Angebot, das dieses Jahr 200 bis 300 Millionen US-Dollar an Investitionen absorbiert.
Die ausgewiesenen Zahlen zeigen nur das kombinierte Ergebnis. Der Umsatz im Q2 fiel auf 1,44 Milliarden US-Dollar von 1,51 Milliarden US-Dollar, unterhalb des Konsenses von etwa 1,52 Milliarden US-Dollar, und das bereinigte EBITDA sank von 300,6 Millionen US-Dollar. Robins führte etwa 80 Millionen US-Dollar des Umsatzrückgangs auf kundenfreundliche Sportergebnisse und den Rest auf Promotions zurück, die mit einer schneller als geplanten Kundenakquise verbunden waren. Nach Bereinigung für beides sagt das Management, dass der Umsatz um 10 % gewachsen ist.
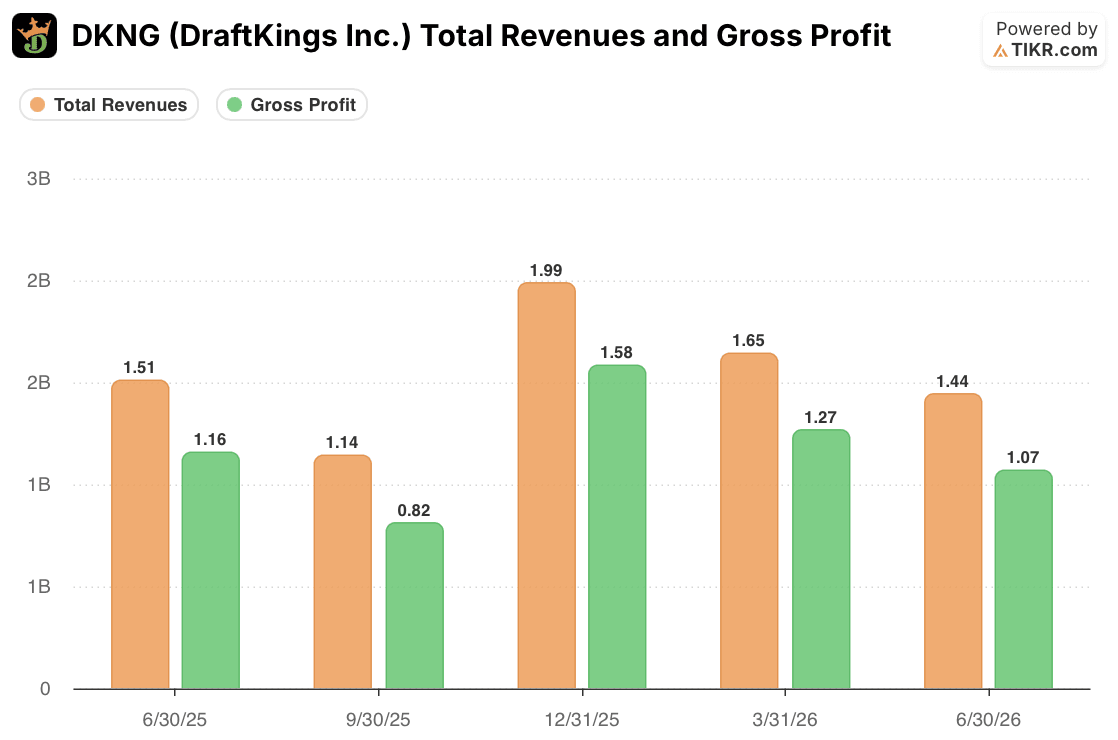
Der Bruttogewinn erzählt eine ähnliche Geschichte. Er fiel auf 1,07 Milliarden US-Dollar von 1,16 Milliarden US-Dollar, wodurch die Bruttomarge von etwa 77 % auf etwa 74 % sank. Robins sagte gegenüber Wells Fargo, dass Predictions niedrigere Umsatzmargen, aber "viel höhere" Bruttomargen als das Sportwetten-Geschäft erzielt. Dieser Mix-Vorteil mag später kommen, aber das Q2 trug noch die Last ungünstiger Ergebnisse und starker Promotions.
Dann änderte sich der Ausgabenplan. Da das Predictions-Volumen seit Juli um fast das 2,5-fache gestiegen ist und weit über 1 Million Kunden beteiligt sind, sagte Robins, dass DraftKings die Ausgaben wahrscheinlich erhöhen wird, "wahrscheinlich durch Vorziehen eines Teils der Ausgaben, die wir für 2027 vorgesehen hatten." Die EBITDA-Leitlinie von 700 bis 900 Millionen US-Dollar ging bereits vom ursprünglichen Predictions-Budget aus. Das Management hat den Umfang des Vorziehens noch nicht beziffert.
Der Bruttogewinn im Q2 fiel auf 1,07 Milliarden US-Dollar, gerade als DraftKings mehr Predictions-Ausgaben ankündigte. Vergleichen Sie den Bruttomargen-Trend von DraftKings Quartal für Quartal kostenlos auf TIKR →
Die Wette funktioniert nur, wenn der Cashflow in der zweiten Jahreshälfte eintrifft
Die Kapitalflussrechnung ist der Ort, an dem die Zwei-Geschäfte-Geschichte auf die Probe gestellt wird. In den letzten zwölf Monaten erzielte DraftKings einen freien Cashflow von 651 Millionen US-Dollar bei etwa 20 Millionen US-Dollar Investitionsausgaben, was bedeutet, dass das Geschäft sehr wenig Reinvestition benötigt, um weiterzulaufen.
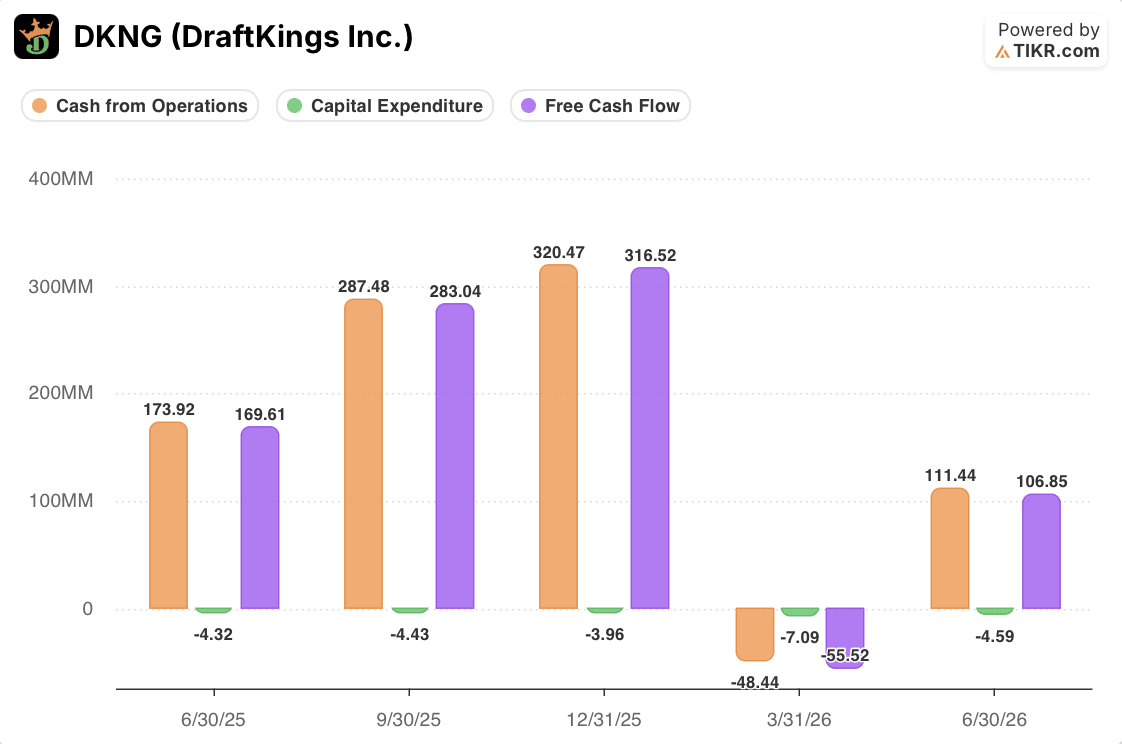
Die quartalsweise Entwicklung ist weniger komfortabel. Der freie Cashflow betrug im Q1 2026 -55,5 Millionen US-Dollar und im Q2 -106,9 Millionen US-Dollar, gegenüber 169,6 Millionen US-Dollar im Vorjahreszeitraum. Damit bleiben etwa 51 Millionen US-Dollar für das erste Halbjahr. Im letzten Jahr erbrachten das dritte und vierte Quartal 283,0 Millionen US-Dollar bzw. 316,5 Millionen US-Dollar, und 2026 benötigt ein ähnliches zweites Halbjahr, während die Ausgaben steigen.
Die Finanzierungsentscheidungen des Managements deuten auf Vertrauen in diese Cash-Basis hin. Im August schloss DraftKings eine aufgestockte Term Loan B in Höhe von 700 Millionen US-Dollar mit Laufzeit bis 2033 ab, um wandelbare Anleihen mit Fälligkeit 2028 zurückzukaufen, plus eine revolvierende Kreditlinie über 750 Millionen US-Dollar. Das verlängert den Fälligkeitsplan, anstatt Schulden zu tilgen.
Die Beweise unterstützen ein klares Urteil: Das Kerngeschäft erzeugt echten, kapitalleichten Cashflow und kann Predictions auf Basis der zurückliegenden Zahlen finanzieren. Es unterstützt noch nicht die Behauptung, dass das Kerngeschäft an Fahrt gewinnt. Umsatz, Bruttogewinn und freier Cashflow waren im Q2 alle niedriger als im Vorjahr, daher ruht die Argumentation auf der NFL-Saison, die Robins beschreibt, mit einem zu Saisonbeginn um 15 % gestiegenen Einsatzvolumen.
Das Hauptrisiko ist regulatorisch. Bundesgerichte sind in Bezug auf Sportveranstaltungsverträge gespalten, Aufsichtsbehörden in Massachusetts prüfen, wie DraftKings KI in Promotions einsetzt, und das Unternehmen verklagt Philadelphia, um eine Verbraucherschutzuntersuchung zu beenden.
Der Q3-Bericht im November ist der nächste Kontrollpunkt. Ein freier Cashflow nahe den 283,0 Millionen US-Dollar des Vorjahres, zusammen mit einem bezifferten Vorziehen und einer Aussicht für 2027, würde zeigen, dass das Kerngeschäft die Wette finanziert. Ein größeres Defizit würde darauf hindeuten, dass die Skepsis des Marktes berechtigt ist.
Der November-Bericht wird zeigen, ob die Cash-Generierung von DraftKings mit ihrem wachsenden Predictions-Budget Schritt hält. Überwachen Sie den freien Cashflow von DraftKings und Analystenschätzungen kostenlos auf TIKR →
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!