Wichtige Erkenntnisse
- General Mills bietet eine Dividendenrendite von 7,7 % und Realty Income von 6,1 %, aber General Mills plant, seine Dividende stabil zu halten, während es Schulden abbaut.
- Die Cash-Dividendenausschüttungsquote von General Mills stieg auf 85 % in den zwölf Monaten bis zum 30. August 2026, gegenüber 58 % im Geschäftsjahr 2025; Analysten erwarten 76 % im Geschäftsjahr 2027.
- Realty Income schüttete im Geschäftsjahr 2025 75 % seines AFFO aus, gegenüber 83 % im Geschäftsjahr 2016; Analysten erwarten 73 % im Jahr 2026.
- General Mills erwartet ein bereinigtes EPS von 3,00 bis 3,20 USD im Geschäftsjahr 2027, und Analysten erwarten, dass der AFFO pro Aktie von Realty Income im Jahr 2026 auf 4,44 USD steigt.
Jeder Anleger, der auf der Suche nach einer Rendite von über 6 % ist, wird auf Realty Income (O) und General Mills (GIS) stoßen. Zum Schlusskurs vom 9. Oktober wies Realty Income eine Dividendenrendite von 6,1 % und General Mills von 7,7 % auf, nachdem die Aktie von General Mills im September fast 22 % gefallen war.
Diese höhere Rendite hat einen Haken. Am 23. September berichtete General Mills über das erste Quartal seines Geschäftsjahres 2027 und hielt an seinem Plan fest, die Dividende stabil zu halten, während es Schulden abbaut. Realty Income hingegen erhöhte im August seine AFFO-Prognose für 2026 und erhöht weiterhin vierteljährlich seine monatliche Dividende.
Welche ist also die bessere High-Yield-Dividendenaktie?
| Kennzahl | Realty Income (O) | General Mills (GIS) |
|---|---|---|
| Dividendenrendite | 6,1% | 7,7% |
| Dividendenwachstum, 5 Jahre | 2,9 % p.a. (GJ 2020–2025) | 3,9 % p.a. (GJ 2021–2026) |
| Deckungsmaß | AFFO-Ausschüttungsquote | Cash-Dividendenausschüttungsquote |
| Ausschüttungsquote, letzter Bericht | 75 % (GJ 2025) | 85 % (TTM bis 30.08.2026) |
| Ausschüttungsquote, vorwärts | 73 % (Konsens GJ 2026) | 76 % (Konsens GJ 2027) |
| Nettoverschuldung/EBITDA | 5,74x | 3,67x |
Der Puffer von Realty Income wird immer größer
Realty Income, ein REIT, schüttete im Geschäftsjahr 2025 3,22 USD pro Aktie an Dividenden aus, gegenüber 4,28 USD AFFO pro Aktie: eine komfortable AFFO-Ausschüttungsquote von 75 %. Analysten erwarten für 2026 73 %, bei einem AFFO von 4,44 USD pro Aktie.
Dieser Puffer wächst seit einem Jahrzehnt. Die Dividende pro Aktie stieg von 2,39 USD im Geschäftsjahr 2016 auf 3,22 USD im Geschäftsjahr 2025, während der AFFO pro Aktie schneller wuchs, von 2,88 USD auf 4,28 USD.

… wodurch die Ausschüttungsquote von 83 % auf 75 % sank.
Das Unternehmen gibt an, seine Dividende seit über 31 aufeinanderfolgenden Jahren erhöht zu haben, aber die Erhöhungen sind gering: 2,9 % pro Jahr vom Geschäftsjahr 2020 bis zum Geschäftsjahr 2025.
Das Geschäft wächst weiterhin durch Immobilienzukäufe. Realty Income investierte im zweiten Quartal 2026 2,6 Milliarden USD zu einer anfänglichen Cash-Rendite von 7,3 % und erhöhte seine Investitionsprognose für 2026 auf 10 Milliarden USD.
Das Risiko sind Schulden. Die Nettoverschuldung beträgt in den letzten zwölf Monaten das 5,74-fache des EBITDA, und der EBIT deckt die Zinsen nur mit dem 2,35-fachen, sodass das Wachstum weiterhin von den Kapitalmärkten abhängt.
General Mills schüttet mehr seines Cashflows aus
Während der Puffer von Realty Income größer wurde, ist der von General Mills kleiner geworden. In den zwölf Monaten bis zum 30. August 2026 zahlte es 1,31 Milliarden USD an Dividenden aus, gegenüber 1,55 Milliarden USD Free Cashflow – eine angespannte Cash-Dividendenausschüttungsquote von 85 %.
Das ist ein kürzlicher Sprung. Vom Geschäftsjahr 2021 bis zum Geschäftsjahr 2025 lag die Quote zwischen 45 % und 62 %. Dann sank der Free Cashflow von 2,29 Milliarden USD im Geschäftsjahr 2025 auf 1,63 Milliarden USD im Geschäftsjahr 2026, während die Dividenden bei 1,32 Milliarden USD blieben,…
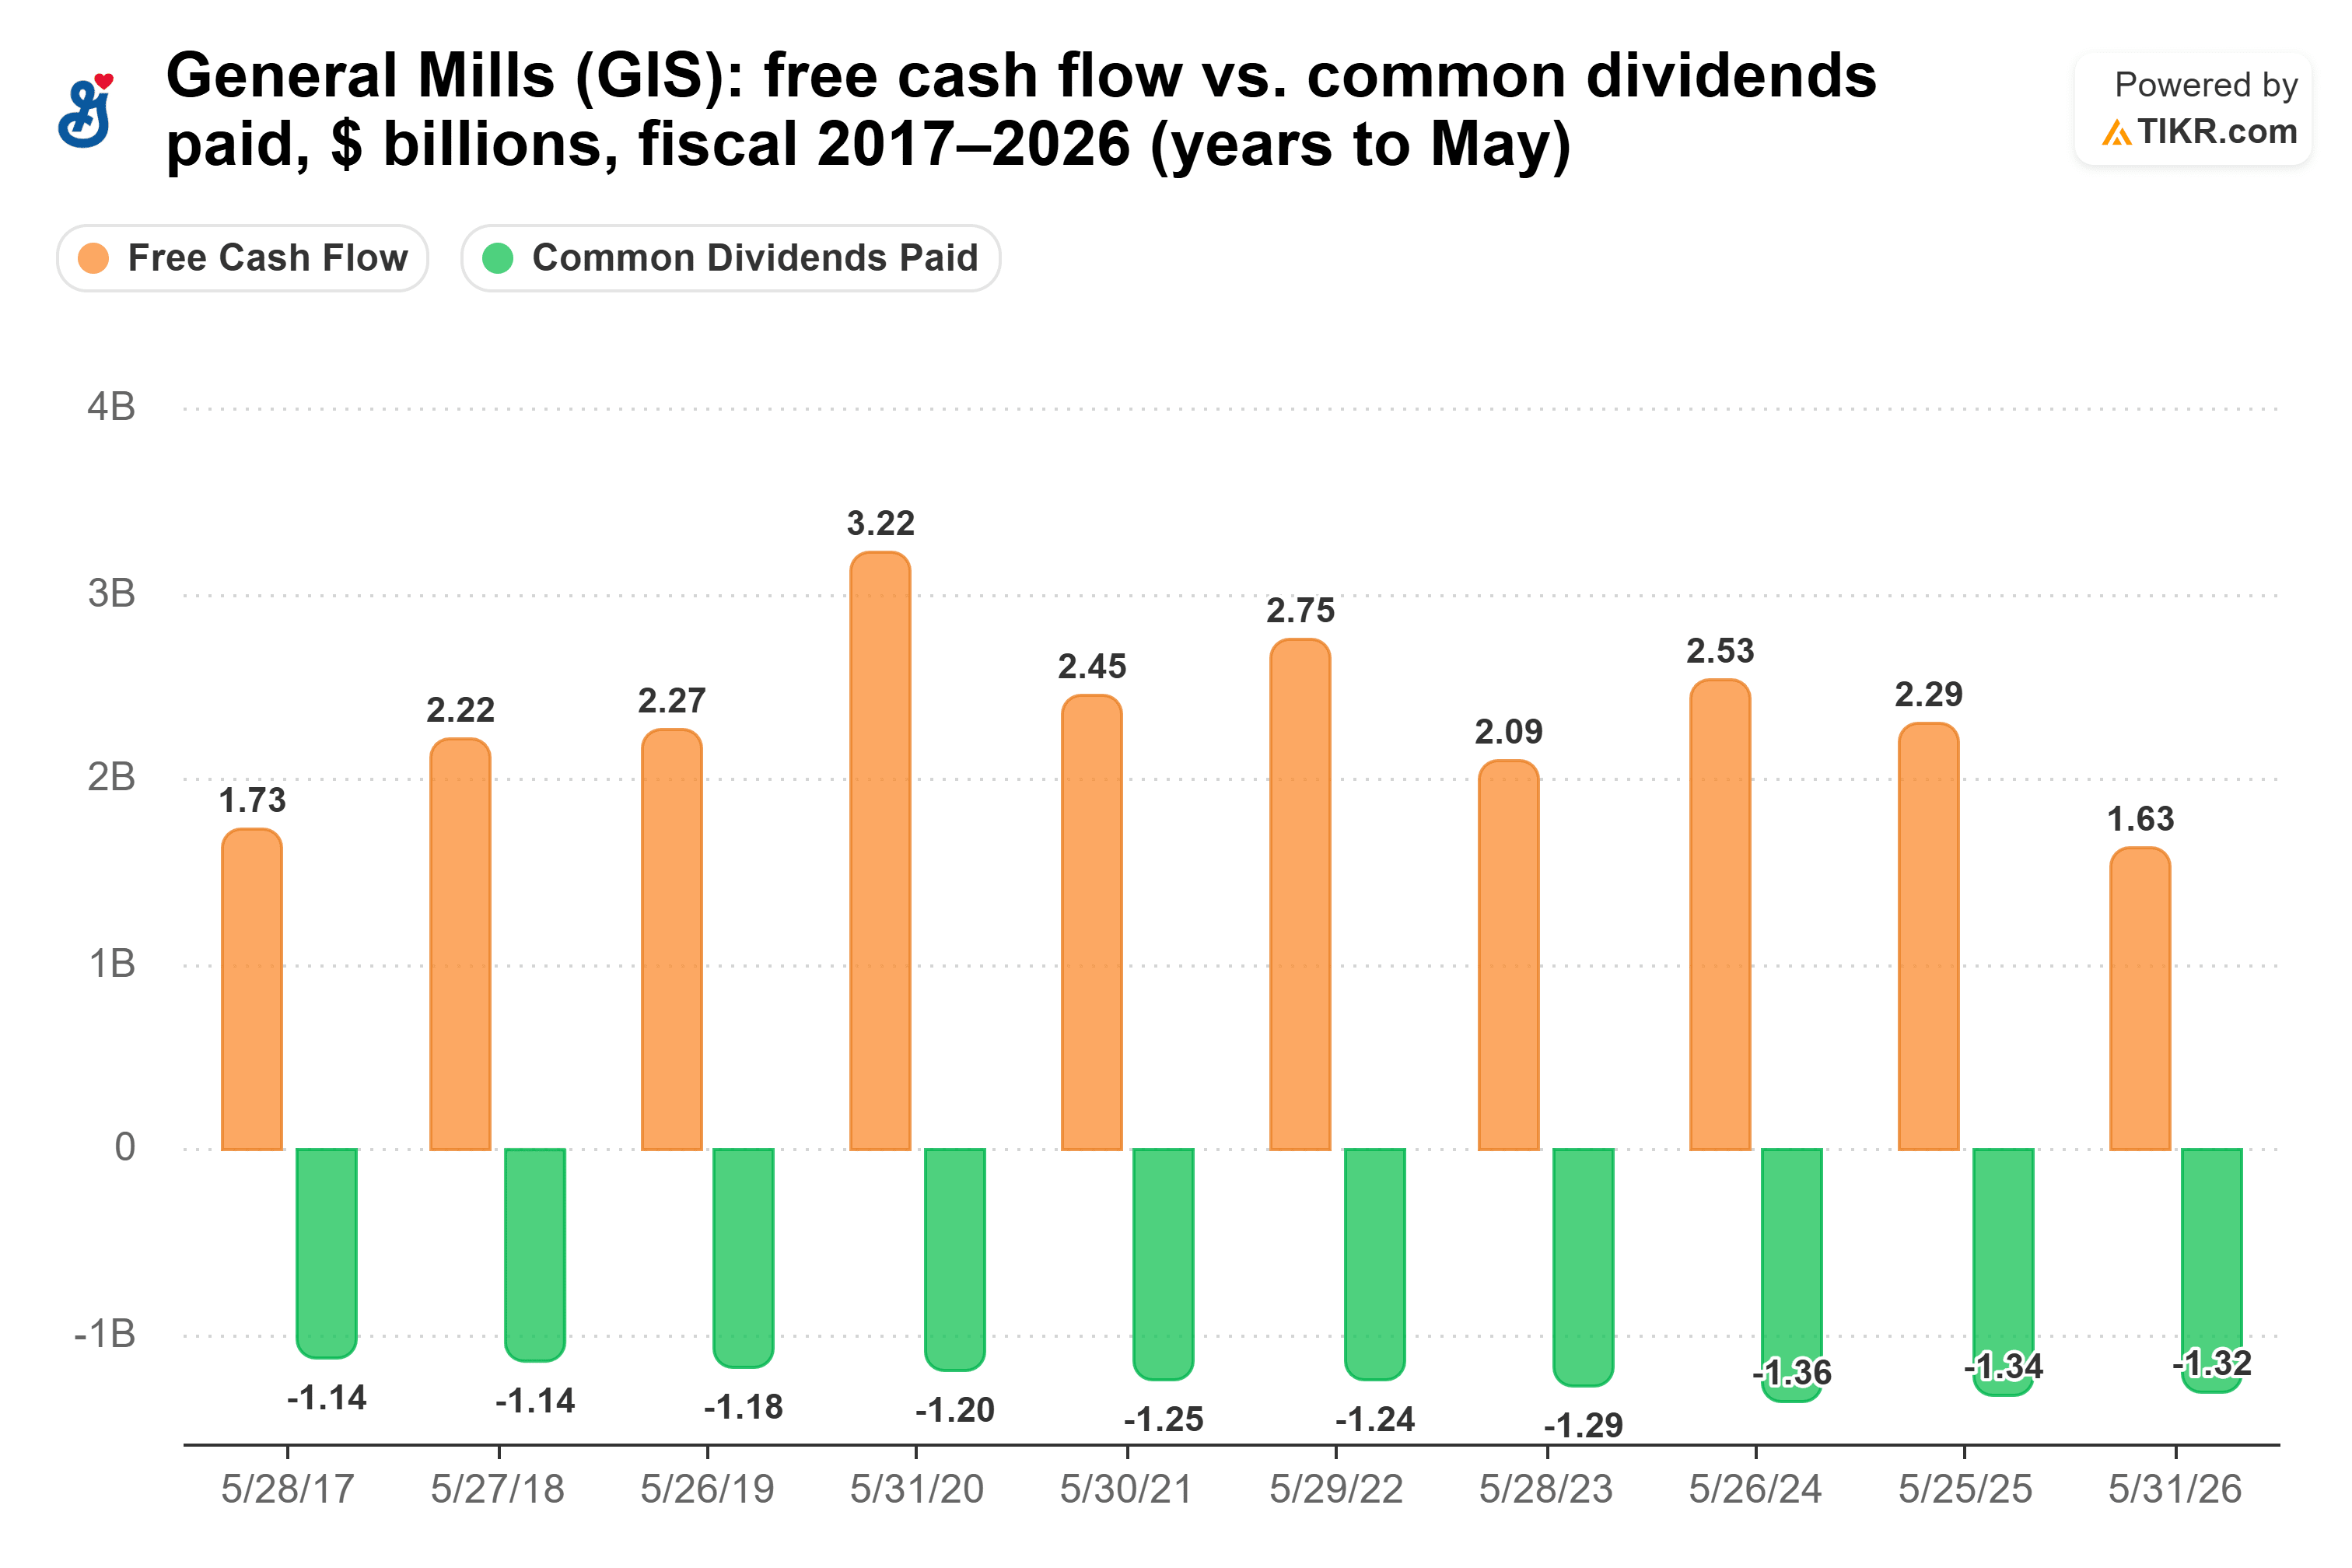
… wodurch die Quote auf 81 % stieg. Analysten erwarten, dass sie im Geschäftsjahr 2027 auf 76 % zurückgeht, bei einem Free Cashflow von 1,75 Milliarden USD.
Der Umsatz ist schwach. Der organische Umsatz war im Quartal bis zum 30. August 2026 unverändert, wobei der Einzelhandel in Nordamerika organisch um 3 % zurückging, bedingt durch schwache Cerealien und Snacks.
Daher hält das Management die Linie. Wie CFO Kofi Bruce es formulierte: „Wir sind weiterhin voll und ganz unserer Dividende verpflichtet, und kurzfristig erwarten wir, den aktuellen Satz pro Aktie beizubehalten, während wir den Schuldenabbau priorisieren.“ Die Nettoverschuldung beträgt laut TIKR-Zahlen das 3,67-fache des EBITDA und laut eigenen Angaben des Unternehmens etwas über das 4-fache, bestätigte Bruce. Er erwartet, dass es „mindestens ein paar Jahre“ dauern wird, um wieder auf das Ziel des Unternehmens von 3x zu kommen.
Welche Dividende gewinnt also?
Realty Income ist die bessere High-Yield-Dividendenaktie. Es schüttet gemessen an seinem eigenen Maßstab einen geringeren Teil seines Cashflows aus, dieser Anteil ist seit einem Jahrzehnt rückläufig, und die Dividende steigt weiterhin jedes Quartal.
Die Gewinne von General Mills entwickeln sich in die andere Richtung. Das normalisierte EPS von TIKR sank von 4,52 USD im Geschäftsjahr 2024 auf 3,55 USD im Geschäftsjahr 2026, und 19 Analysten erwarten 3,08 USD im Geschäftsjahr 2027, innerhalb der Prognose des Managements von 3,00 bis 3,20 USD für das bereinigte EPS…

… wobei für das Geschäftsjahr 2028 nur eine leichte Erholung auf 3,15 USD erwartet wird.
Das soll nicht heißen, dass die Dividende von General Mills in Gefahr ist. Analysten sehen, dass der Free Cashflow sie im Geschäftsjahr 2027 deckt, und 10.000 USD in seiner Aktie zahlen heute 770 USD pro Jahr gegenüber 610 USD von Realty Income. Selbst bei der aktuellen Wachstumsrate jeder Dividende würde General Mills im 10. Jahr immer noch mehr zahlen, etwa 894 USD gegenüber 787 USD, und das Einkommen von Realty Income würde es erst um 2046 herum überholen. Aber das setzt voraus, dass General Mills seine Dividende weiterhin um 1,7 % pro Jahr erhöht, was es kurzfristig nicht tun will.
Was für mich entscheidend ist, ist die Richtung. Ich würde lieber einen Scheck besitzen, der noch wächst, von einem Unternehmen, das noch wächst, als einen größeren, der stabil gehalten wird, während die Gewinne fallen.
Natürlich, wenn die Kosteneinsparungen von 750 Millionen USD von General Mills im Geschäftsjahr 2027 das Gewinnwachstum wieder in Gang bringen und die Verschuldung wieder auf 3x senken, könnten die Erhöhungen zurückkehren, und eine Dividendenrendite von 7,7 % wäre schwer abzulehnen.
Was ist die Aktie von Realty Income also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Realty Income wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Realty Income kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!