

Die wichtigsten Punkte
- UPS bietet eine Dividendenrendite von 7,1 % gegenüber Chevrons 3,5 %, sodass eine Investition von 10.000 $ in UPS heute 710 $ pro Jahr auszahlt, verglichen mit 350 $ von Chevron.
- Die Dividende von UPS verbrauchte in den zwölf Monaten bis zum 30. Juni 2026 99 % ihres freien Cashflows, während Chevron 51 % verbrauchte.
- Die Dividende pro Aktie von UPS stieg im Geschäftsjahr 2025 um 0,6 %, während Chevron, das angibt, seine Dividende 39 Jahre in Folge erhöht zu haben, seine eigene um 4,9 % steigerte.
- Wichtig zu beobachten ist, ob der freie Cashflow von UPS nun, da die Reduzierung des Amazon-Volumens abgeschlossen ist, die Dividende deutlich übersteigt.
Jeder Rentner, der auf der Suche nach Dividendeneinkommen ist, wird zuerst auf United Parcel Service (UPS) aufmerksam werden. Mit einer Rendite von 7,1 % zahlt es mehr als das Doppelte von dem, was Chevron (CVX) mit 3,5 % tut.
Und beide haben gerade einen starken Sommer hinter sich. UPS schloss die Reduzierung seines Amazon-Volumens im zweiten Quartal ab, während Chevron im zweiten Quartal 2026 einen freien Cashflow von 18,1 Mrd. $ vorlegte, gegenüber 4,9 Mrd. $ im zweiten Quartal 2025.
Aber ein Rentner, der von Dividenden lebt, braucht eine Auszahlung, auf die er sich verlassen kann. Welche der beiden ist also die bessere Wahl?
| Kennzahl | United Parcel Service (UPS) | Chevron (CVX) |
|---|---|---|
| Dividendenrendite | 7,1% | 3,5% |
| Jahresdividende | $6,56 | $7,12 |
| Dividendenwachstum, Geschäftsjahr 2020 bis Geschäftsjahr 2025 | 10,2 % pro Jahr | 5,8 % pro Jahr |
| Dividendenwachstum, Geschäftsjahr 2025 | 0,6% | 4,9% |
| Cash-Dividendenausschüttungsquote (TTM bis 30. Juni 2026) | 99% | 51% |
| Nettoverbindlichkeiten/EBITDA (LTM) | 1,63x | 0,56x |
| Zinsdeckungsgrad (LTM) | 7,56x | 18,93x |
UPS: eine Rendite von 7 % mit fast keinem Spielraum
Der Umsatz von UPS wächst wieder. Er stieg im zweiten Quartal 2026 um 7,6 % auf 22,8 Mrd. $ gegenüber dem Vorjahreszeitraum, und das bereinigte Betriebsergebnis stieg um 12 % auf 2,1 Mrd. $. Das Management erhöhte seine Prognose für das Gesamtjahr 2026 auf etwa 91,2 Mrd. $ Umsatz und 7,22 $ bereinigten Gewinn je Aktie. CEO Carol Tomé sagte dazu im Telefonat: "Diese Umstrukturierung war nie das Ziel. Sie war die Grundlage."
Das Problem ist die Dividende. In den zwölf Monaten bis zum 30. Juni 2026 zahlte UPS 5,41 Mrd. $ an Dividenden aus einem freien Cashflow von 5,46 Mrd. $, eine angespannte Quote von 99 %. Der freie Cashflow sank zwischen dem Geschäftsjahr 2021 und dem Geschäftsjahr 2025 von 10,8 Mrd. $ auf 4,77 Mrd. $.

Die Dividenden lagen in zwei der letzten drei Jahre, dem Geschäftsjahr 2023 und dem Geschäftsjahr 2025, über dem freien Cashflow.
Das Management plant, die Zahlungen fortzusetzen: "Wir planen immer noch, 2026 etwa 5,4 Mrd. $ an Dividenden auszuzahlen, vorbehaltlich der Genehmigung durch den Vorstand." Ein freier Cashflow von 1,57 Mrd. $ für die sechs Monate bis zum 30. Juni 2026, gegenüber 742 Mio. $ im gleichen Zeitraum 2025, ist ein Anfang. Bei 99 % bedeutet jedoch ein schwaches Jahr, dass die Dividende aus etwas anderem als dem freien Cashflow gezahlt werden muss, wie UPS im Geschäftsjahr 2025 tat.
Chevron: ein kleinerer Scheck mit viel dahinter
UPS hat fast keinen Spielraum, und Chevron hat reichlich. Das bereinigte Ergebnis von Chevron belief sich im zweiten Quartal 2026 auf 12,0 Mrd. $ (6,06 $ je Aktie), gegenüber 3,1 Mrd. $ (1,77 $) im zweiten Quartal 2025, da die Nettoproduktion durch die Hess-Übernahme um 20 % stieg. CEO Michael Wirth sagte im Telefonat: "Die Hess-Vermögenswerte generieren einen starken freien Cashflow, der etwa das Doppelte der zusätzlichen Dividenden ausmacht und für die Aktionäre auf pro-Aktie-Basis wertsteigernd ist."
In den zwölf Monaten bis zum 30. Juni 2026 zahlte Chevron 13,86 Mrd. $ an Dividenden aus einem freien Cashflow von 27,01 Mrd. $, eine komfortable Quote von 51 %. Die gezahlten Dividenden stiegen jedes Jahr von 8,03 Mrd. $ im Geschäftsjahr 2016 auf 12,8 Mrd. $ im Geschäftsjahr 2025, selbst im Geschäftsjahr 2020, als der freie Cashflow 1,66 Mrd. $ gegenüber 9,65 Mrd. $ an Dividenden betrug.
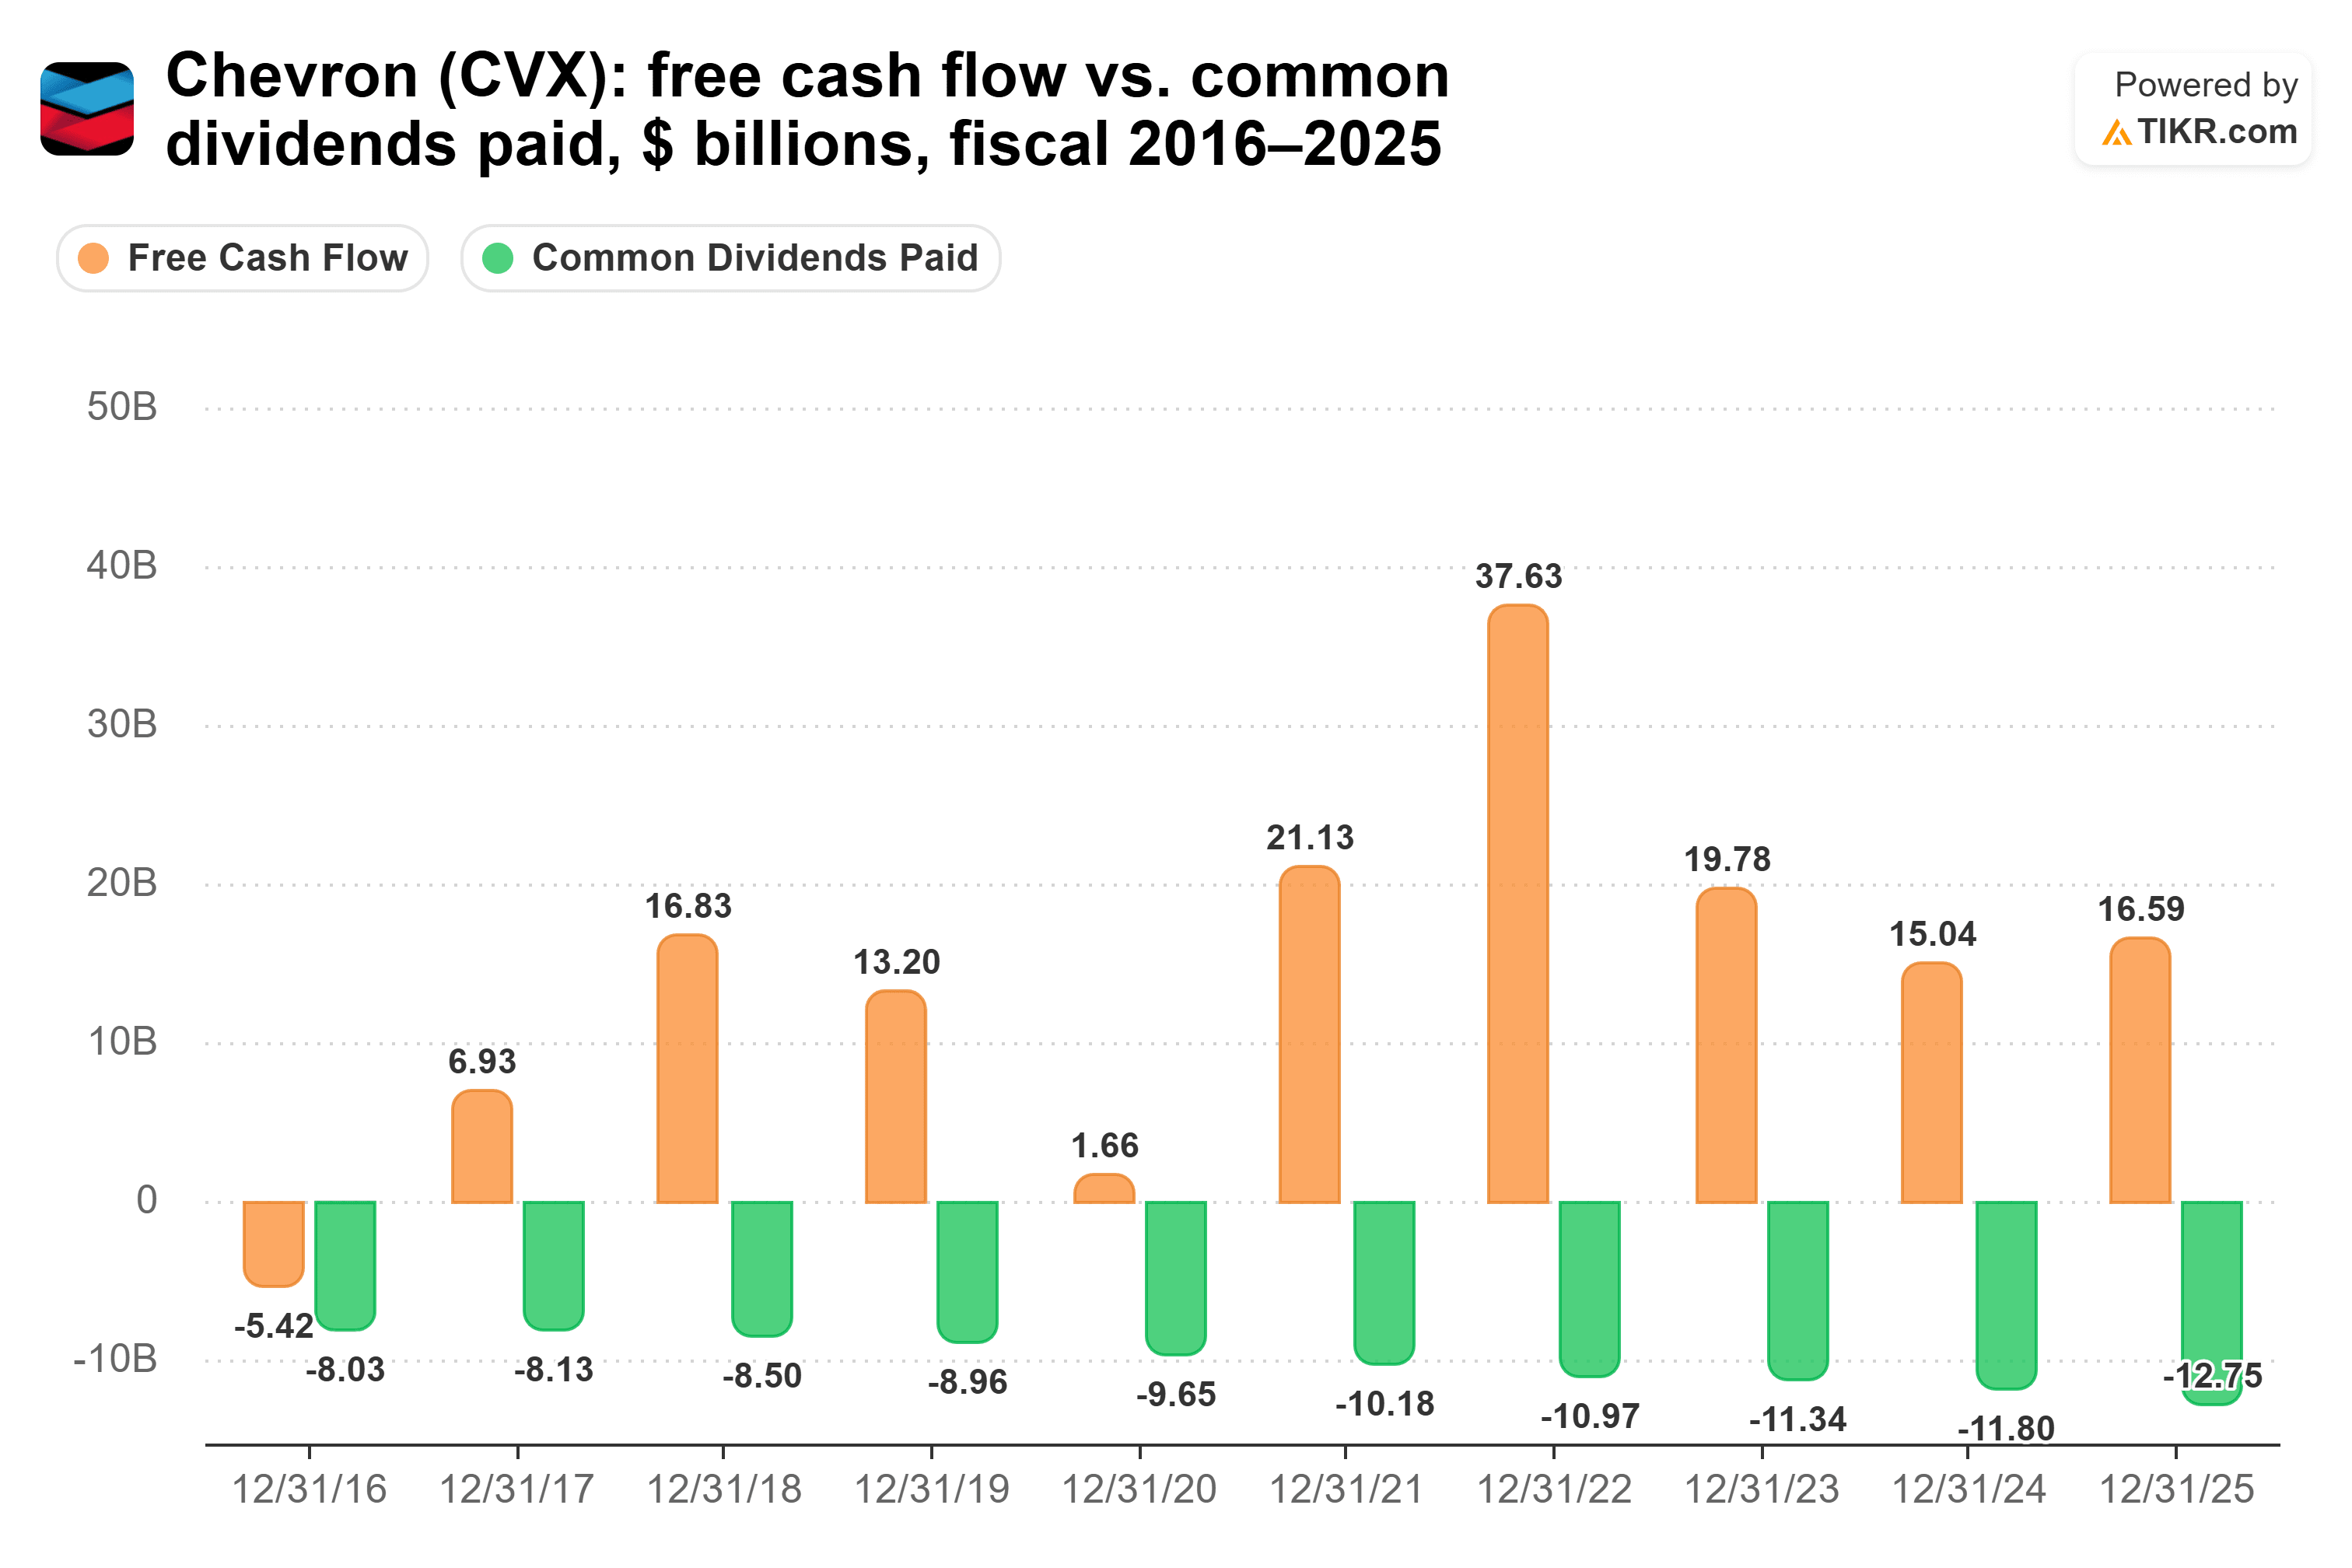
Wie Chevron im Telefonat zum ersten Quartal sagte, erhöht es weiterhin "die Dividende. Und dieses Jahr haben wir sie zum 39. Mal in Folge erhöht." Sie zahlt nun 1,78 $ je Aktie pro Quartal oder 7,12 $ pro Jahr.
Das Risiko ist das Öl selbst. Wenn die Preise fallen, fällt auch der freie Cashflow, wie das Geschäftsjahr 2020 zeigt. Im Geschäftsjahr 2025, vor dem starken Quartal dieses Jahres, nahmen die Dividenden 77 % des freien Cashflows ein.
Welche Dividende gewinnt also?
Für einen Rentner, der einen Scheck braucht, auf den er sich verlassen kann, ist Chevron die bessere Dividendenaktie. Seine Dividende verbraucht 51 % seines freien Cashflows, gegenüber 99 % bei UPS, und seine Nettoverbindlichkeiten liegen bei 0,56x EBITDA, gegenüber 1,63x bei UPS. Außerdem erhöhte es seine Dividende auch in Jahren, in denen das Ölgeschäft ihm fast nichts übrig ließ.
Das soll nicht heißen, dass die Dividende von UPS in Schwierigkeiten ist. Ihre Rendite von 7,1 % macht aus 10.000 $ heute 710 $ pro Jahr, gegenüber 350 $ von Chevron. Selbst beim Wachstumstempo des Geschäftsjahres 2025, 0,6 % für UPS und 4,9 % für Chevron, würde UPS im Jahr 10 immer noch mehr zahlen: etwa 750 $ gegenüber etwa 539 $ von Chevron. Chevron würde erst in etwa 17 Jahren, um 2043 herum, aufholen.
Es ist nur so, dass eine Dividende, die 99 % des freien Cashflows verbraucht und im Geschäftsjahr 2025 sogar mehr als den gesamten Cashflow auffraß, einem Rentner keinen Spielraum für ein schlechtes Jahr lässt. Die von Chevron lässt reichlich Spielraum.
Natürlich hat UPS gerade die Umstrukturierung seines Netzwerks abgeschlossen. Wenn sein freier Cashflow weiterhin so steigt wie in der ersten Hälfte des Jahres 2026, sieht diese Rendite von 7,1 % plötzlich viel zuverlässiger aus.
Was ist die Chevron-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Chevron wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Chevron kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


