


Die wichtigsten Punkte
- Altria Group wirft eine Dividendenrendite von 6,5 % und Pfizer von 6,3 % ab (Stand: 7. Oktober 2026).
- Altrias Dividende verbrauchte 78 % seines freien Cashflows in den zwölf Monaten bis zum 30. Juni 2026. Bei Pfizer waren es 89 % in den zwölf Monaten bis zum 28. Juni 2026.
- Altrias Dividende je Aktie wuchs von Geschäftsjahr 2020 bis 2025 um 4,1 % pro Jahr, die von Pfizer um 2,5 % pro Jahr.
- Pfizers CEO sagt, die Dividende werde nach den Patentverlusten, die den Umsatz bis 2028 belasten, wieder zu wachsen beginnen.
Pfizer (PFE)-CEO Albert Bourla wollte eine Frage im Gewinnaufruf des Unternehmens am 4. August „ein für alle Mal“ klären: Die Dividende mit einer Rendite von 6,3 % bleibt bestehen.
Einkommensorientierte Anleger hören ein solches Versprechen gerne, und sie sollten es dennoch überprüfen, insbesondere im Vergleich zur anderen großen Rendite auf ihren meisten Bildschirmen. Altria Group (MO) zahlt 6,5 % und hat seine Gewinnprognose für 2026 am 30. Juli präzisiert.
Wenn Sie also heute 10.000 $ in eines der beiden Unternehmen investieren, welches zahlt Ihnen in den nächsten 10 Jahren mehr aus?
| Metrik | Altria Group (MO) | Pfizer (PFE) |
|---|---|---|
| Dividendenrendite | 6,5% | 6,3% |
| Jahresdividende | $4,44 | $1,72 |
| Dividendenwachstum, GJ 2020–2025 | 4,1 % p.a. | 2,5 % p.a. |
| Cash-Dividendenausschüttungsquote (TTM) | 78% | 89% |
| Nettoverschuldung/EBITDA (LTM) | 1,41x | 1,97x |
| Zinsdeckungsgrad (LTM) | 13,27x | 6,98x |
| Kurs-Gewinn-Verhältnis vorwärts (NTM) | 11,9x | 9,9x |
Altrias Cash bleibt seiner Dividende voraus
Altrias Kerngeschäft schrumpft. Die Inlandsvolumina bei Zigaretten und MST (Mundtabak) gehen zurück. Das Management führt dies auf Branchenrückgänge, den Druck auf das verfügbare Einkommen erwachsener Nikotinkonsumenten und einen Wechsel zu E-Zigaretten zurück.
Das Wachstum liegt bei Nikotinbeuteln. on! PLUS ist auf 120.000 Geschäfte ausgeweitet worden. Das Management sagt, der Zigarettenrückgang der Branche habe vier Quartale in Folge moderiert, und CEO Sal Mancuso verwies auf die Maßnahmen gegen illegale Vapes: „Wir glauben, dass verstärkte Durchsetzungsmaßnahmen, einschließlich unterbrechungsbedingter Störungen an der Grenze, dazu beitragen, die Nachfrage nach illegalen Produkten zu verlangsamen.“
Die Nettoumsätze im zweiten Quartal 2026 betrugen 6,11 Mrd. $, ein Anstieg von 0,1 % gegenüber dem Vorjahr. Das bereinigte EPS stieg um 2,8 % auf 1,48 $. Das Management erwartet für 2026 ein bereinigtes EPS von 5,61 $ bis 5,72 $, ein Anstieg von 3,5 % bis 5,5 % gegenüber dem GJ 2025 von 5,42 $.
Das ist mehr als genug, um die Dividende zu zahlen. In den zwölf Monaten bis zum 30. Juni 2026 verbrauchte Altrias Dividende handhabbare 78 % des freien Cashflows, in Einklang mit der Spanne von 74,6 % bis 82,0 % vom GJ 2021 bis GJ 2025. Der freie Cashflow hat die gezahlten Dividenden jedes Jahr seit GJ 2018 übertroffen.
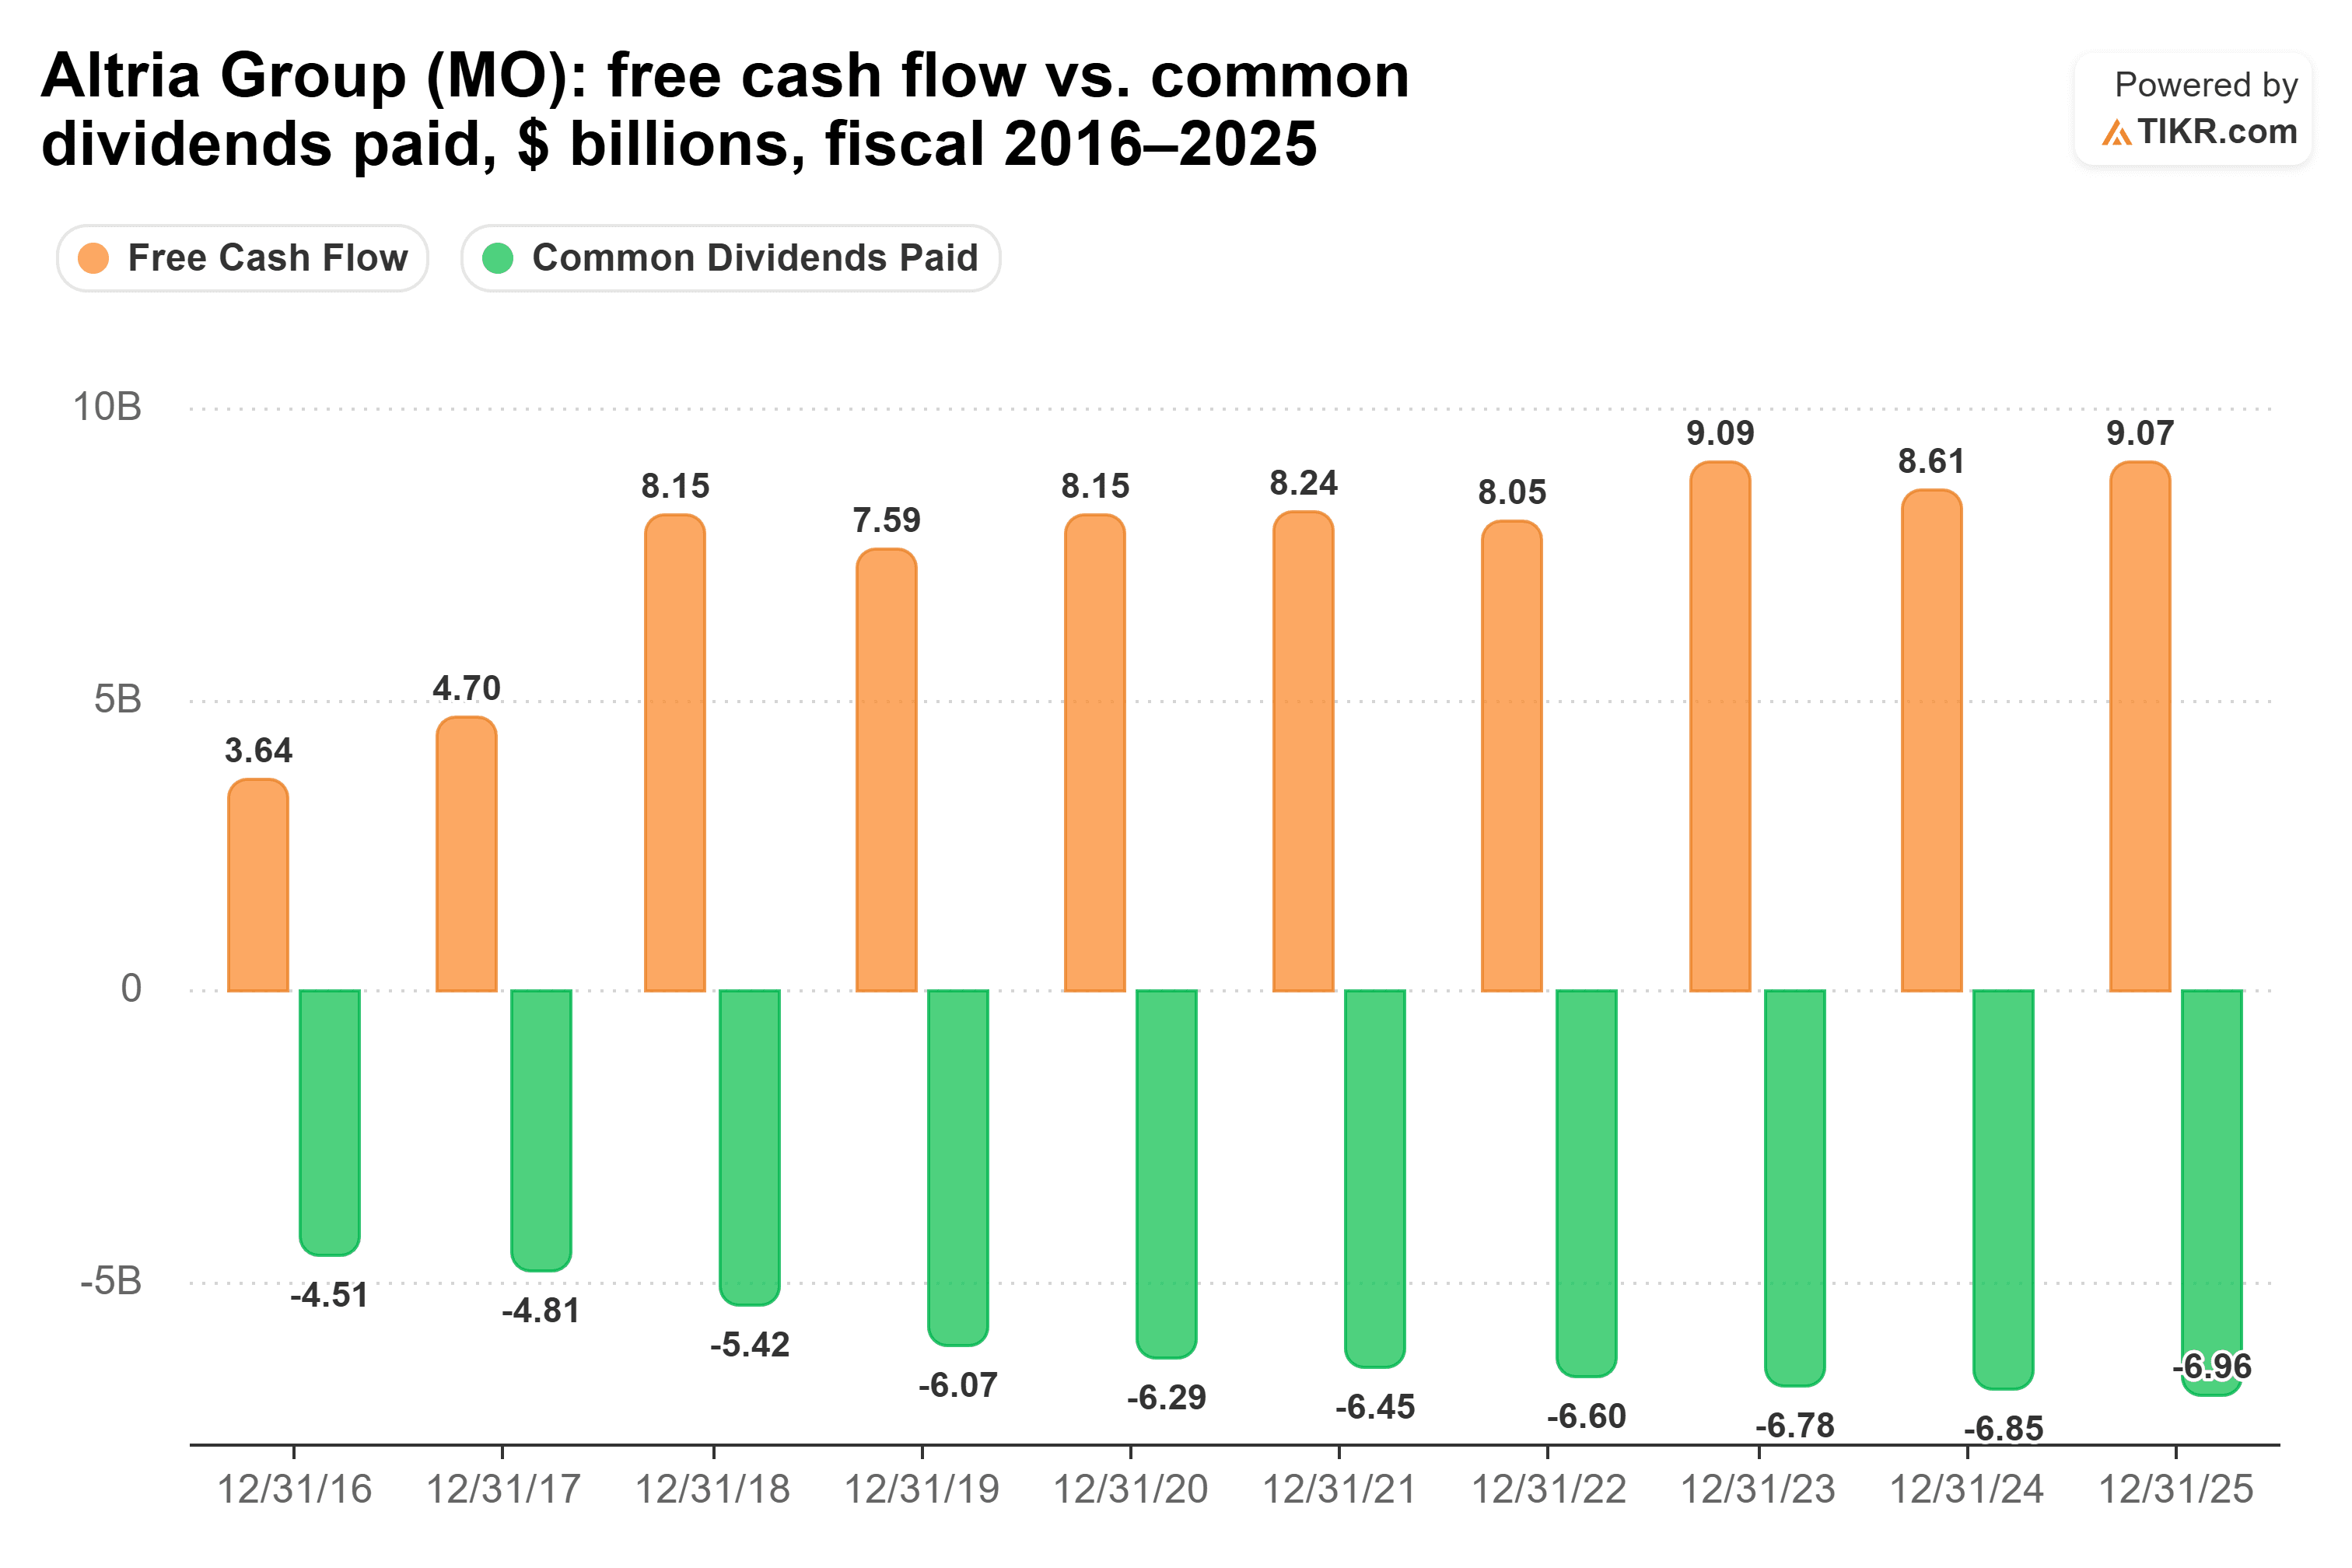
Das Risiko besteht darin, dass der Zigarettenrückgang wieder an Fahrt gewinnt, wenn der Druck auf das verfügbare Einkommen seiner Kunden anhält.
Pfizers Dividende hat weniger Spielraum
Altrias freier Cashflow ist seit Jahren über seiner Dividende geblieben. Der von Pfizer schwankte stark, von 29,9 Mrd. $ im GJ 2021 auf 4,79 Mrd. $ im GJ 2023. Unterdessen stiegen seine gezahlten Dividenden von 8,04 Mrd. $ im GJ 2019 auf 9,77 Mrd. $ im GJ 2025. Die Dividenden überstiegen den freien Cashflow im GJ 2023 und erneut im GJ 2025, mit Cash-Dividendenausschüttungsquoten von 192,9 % bzw. 107,7 %.
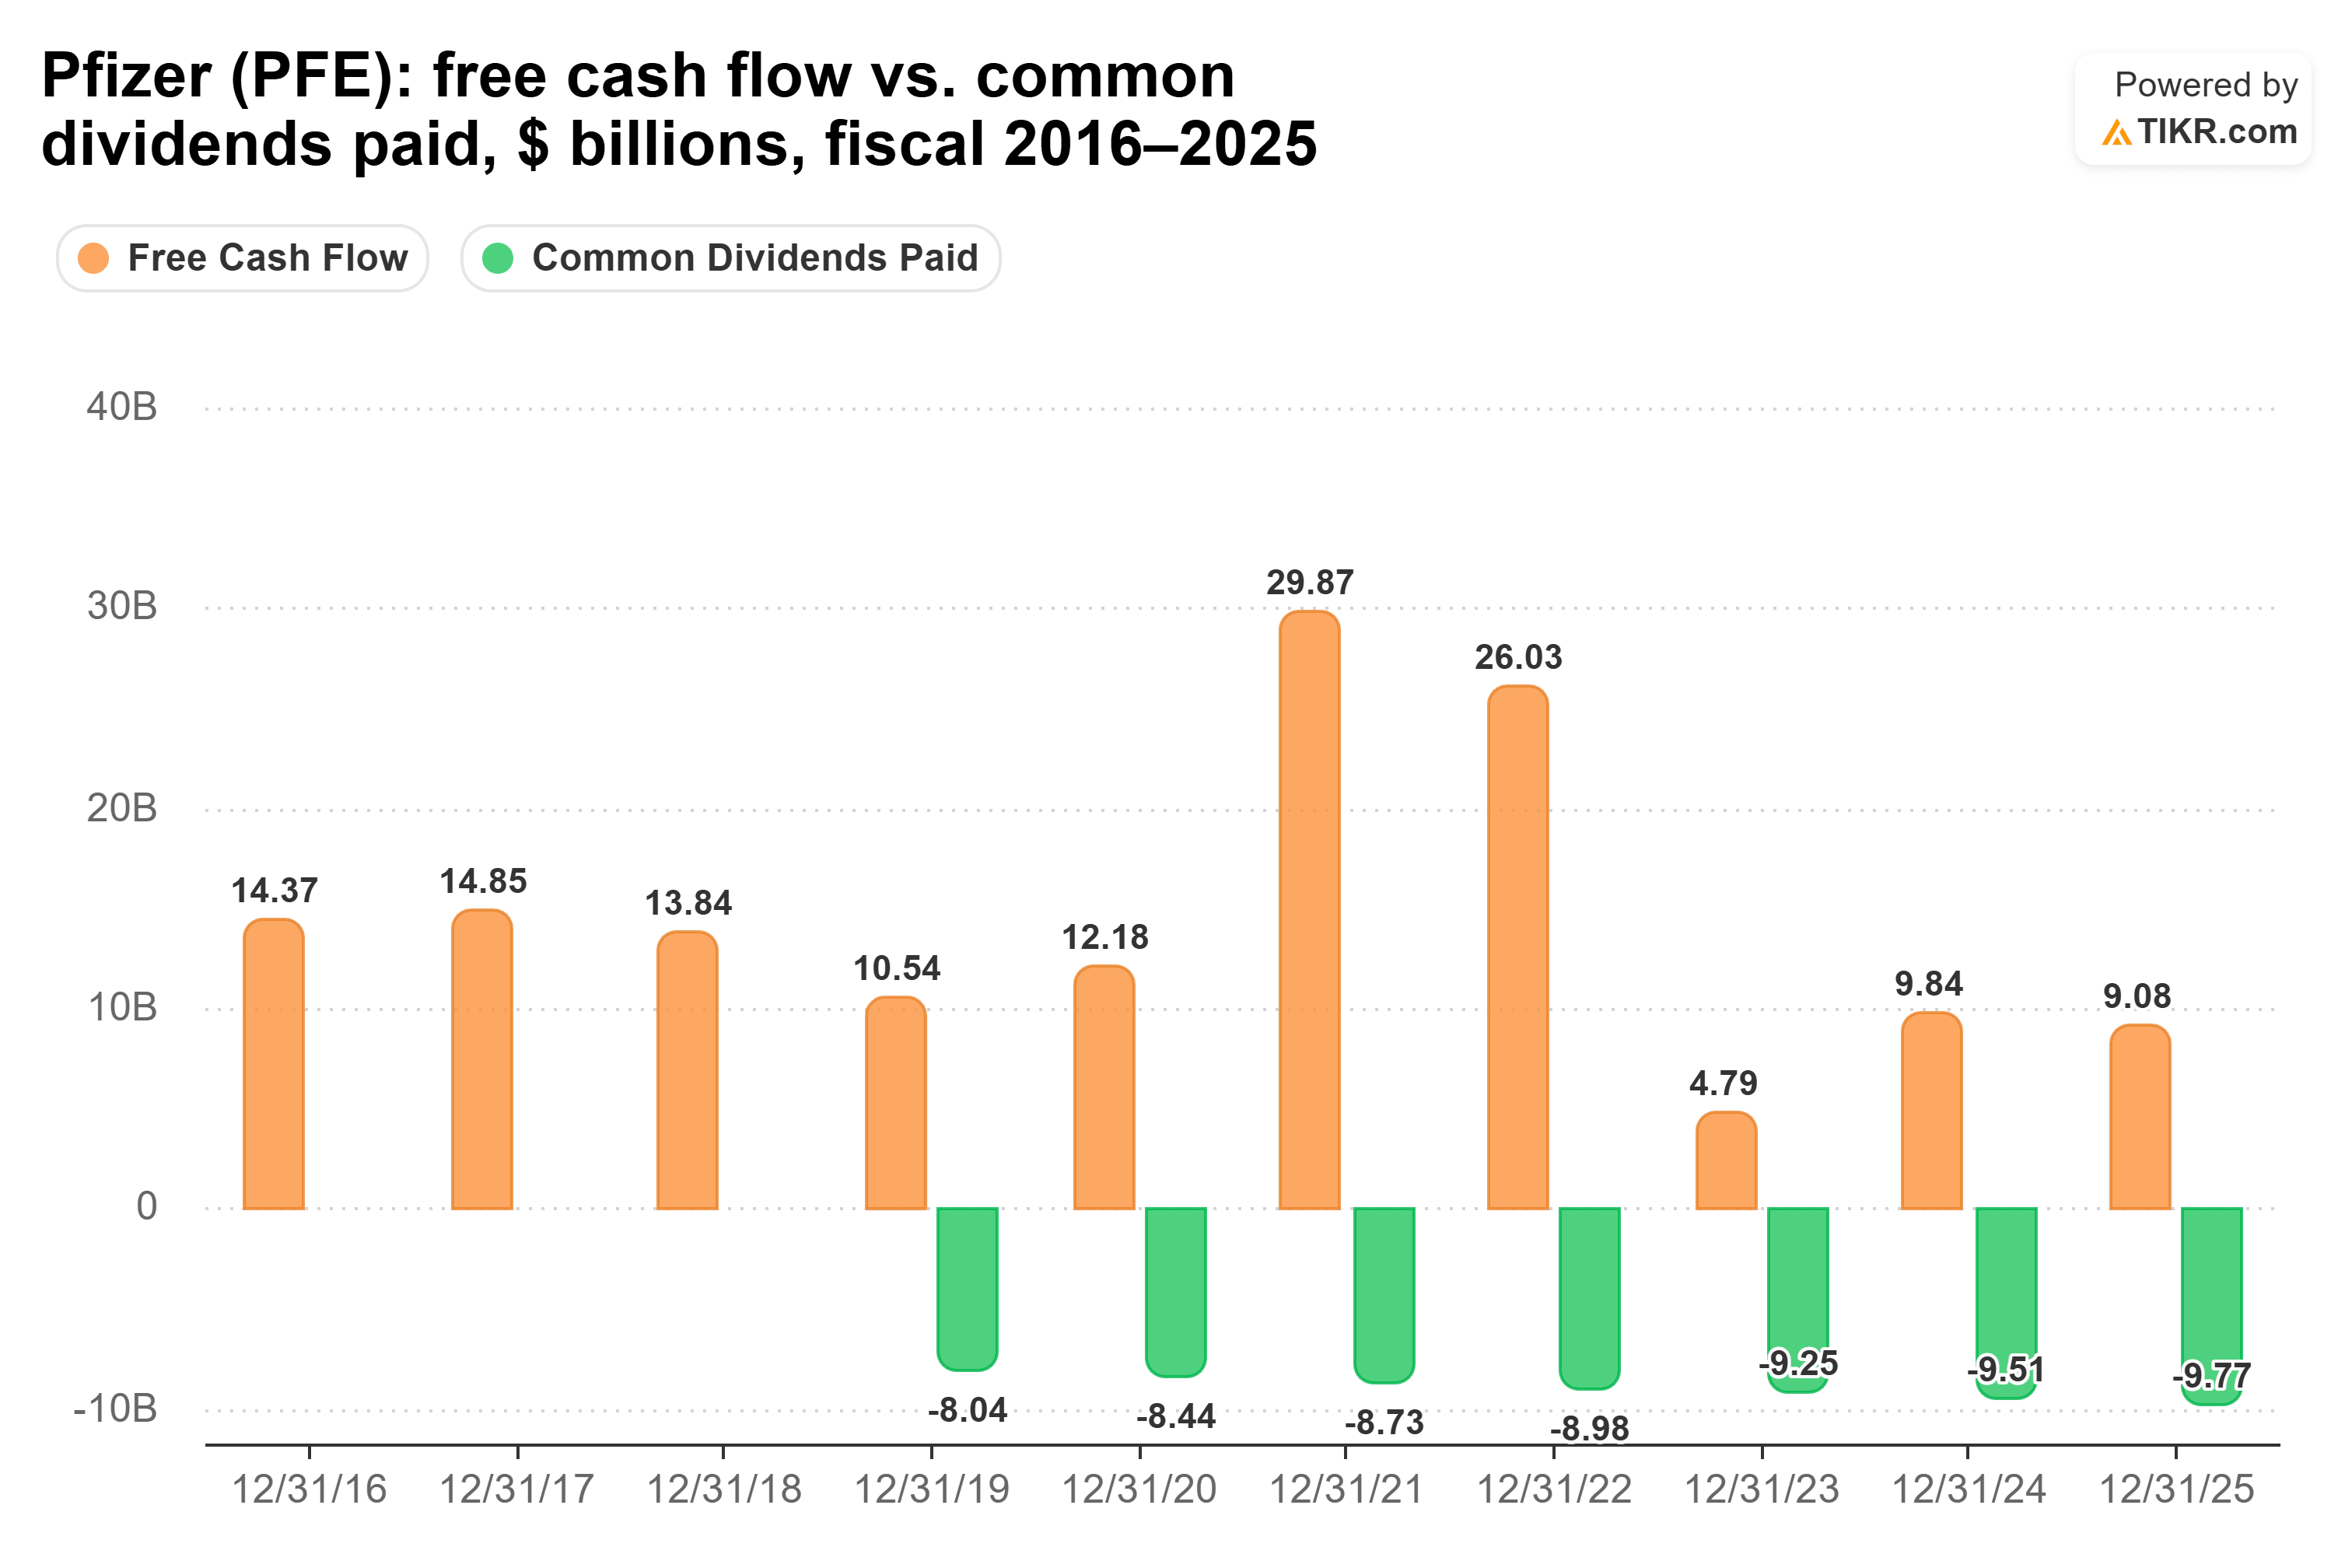
Die zwölf Monate bis zum 28. Juni 2026 waren besser, mit einer knappen Quote von 89 %.
Das Geschäft befindet sich mitten im Übergang. Pfizer erwartet nun etwa 4 Mrd. $ Umsatz mit COVID-19-Produkten in 2026, gegenüber etwa 5 Mrd. $. Patentverluste werden den Umsatz ebenfalls bis 2028 belasten. Auf der anderen Seite wuchsen lancierte und erworbene Produkte im zweiten Quartal operativ um 18 %, und Pfizer erhöhte seine Umsatzprognose für 2026 auf 60,5 Mrd. $ bis 62,5 Mrd. $. Das bereinigte EPS im zweiten Quartal betrug 0,77 $, gegenüber 0,78 $ im Vorjahreszeitraum.
Bourla besteht darauf, dass die Ausschüttung sicher ist: „selbst in den angespanntesten Szenarien, die wir durchrechnen, werden wir unsere Dividende aufrechterhalten können.“ Er sagte auch, sie werde erst nach den Patentverlusten wieder zu wachsen beginnen. Bei einer Nettoverschuldung von 1,97x EBITDA plant Pfizer für 2026 keine Aktienrückkäufe.
Das Risiko besteht darin, dass neue Produkte die Lücke aus den Patentverlusten nicht füllen und eine Ausschüttungsquote von 89 % wenig Spielraum lässt, falls sie es nicht tun.
Welche Dividende gewinnt also?
Altria zahlt Ihnen in den nächsten 10 Jahren mehr. Bei der 5-Jahres-Wachstumsrate jeder Aktie zahlt eine Investition von 10.000 $ in Altria über das Jahrzehnt etwa 7.847 $ aus, gegenüber etwa 7.059 $ für Pfizer. Das sind etwa 787 $ mehr. Im 10. Jahr würde Altrias Scheck etwa 935 $ betragen, eine Rendite von 9,3 % auf Ihre ursprünglichen 10.000 $, und der von Pfizer etwa 787 $. Bei diesen Raten holt Pfizer nie auf.
Altrias Rate erscheint auch nachhaltiger. Eine Ausschüttungsquote von 78 % und die Prognose für ein bereinigtes EPS-Wachstum von 3,5 % bis 5,5 % in 2026 lassen Raum für Erhöhungen nahe seinem Tempo von 4,1 %. Pfizers CEO sagt, das Wachstum setze erst nach seinen Patentverlusten wieder ein, daher erscheint eine Rate von 2,5 % für die nächsten Jahre großzügig.
Das soll nicht heißen, dass Pfizers Dividende in Gefahr ist. Das Management hat so deutlich wie möglich gesagt, dass die Ausschüttung sicher ist, die Umsatzprognose wurde im August erhöht, und neue Lancierungen wachsen schnell. Pfizer sieht auch ein hohes einstelliges Umsatzwachstum von Ende 2028 bis 2033, und bei einem KGV vorwärts von 9,9x gegenüber 11,9x bei Altria ist die Aktie günstiger. Es ist nur so, dass Altria heute den größeren Scheck ausstellt, mit mehr Cash dahinter, und seine Dividende ist schneller gewachsen.
Natürlich hängt diese Antwort davon ab, dass Altrias Zigarettenrückgang moderat bleibt. Wenn er wieder an Fahrt gewinnt, wird eine jährliche Erhöhung um 4,1 % schwerer zu finanzieren.
Was ist Altria Group also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Altria Group wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street, oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Altria Group kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


