Die wichtigsten Erkenntnisse
- Altria und British American Tobacco zahlten jeweils 78 % ihres Free Cashflow als Dividende in den zwölf Monaten bis zum 30. Juni 2026 aus und bieten eine Dividendenrendite von 6,5 % bzw. 6,3 %.
- Altria schüttete in jedem Jahr von Geschäftsjahr 2021 bis Geschäftsjahr 2025 zwischen 75 % und 82 % seines Free Cashflow aus, bei einer Nettoverschuldung von 1,4x EBITDA.
- Die Dividende von British American Tobacco beanspruchte im Geschäftsjahr 2025 91 % seines Free Cashflow, nachdem dieser von 9,6 Mrd. £ auf 5,8 Mrd. £ gefallen war; die Nettoverschuldung liegt bei 2,9x EBITDA.
- British American Tobacco wird mit dem 10,9-fachen der erwarteten Gewinne gehandelt, Altria mit dem 11,9-fachen, und das Unternehmen strebt für 2026 eine Cash Conversion Rate von über 95 % an.
In den zwölf Monaten bis zum 30. Juni 2026 zahlten Altria Group (MO) und British American Tobacco (BTI) jeweils 78 % ihres Free Cashflow als Dividende aus, und beide bieten heute eine Rendite von über 6 %.
Sie kamen jedoch auf sehr unterschiedliche Weise zu diesen 78 %. Altria schüttet seit Jahren einen ähnlichen Anteil seines Cashflows aus. Die Ausschüttungsquote von British American Tobacco sprang von 54,7 % im Geschäftsjahr 2024 auf 91,4 % im Geschäftsjahr 2025, bevor sie sich wieder beruhigte.
Welche ist also die bessere Dividendenaktie?
| Kennzahl | Altria (MO) | British American Tobacco (BTI) |
|---|---|---|
| Dividendenrendite | 6,5 % | 6,3 % |
| Dividendenwachstum, GJ 2020–2025 | 4,1 % p.a. | 2,2 % p.a. |
| Cash-Dividendenausschüttungsquote (TTM) | 78 % | 78 % |
| Nettoverschuldung/EBITDA | 1,41x | 2,88x |
| Zinsdeckungsgrad | 13,27x | 5,2x |
| Forward KGV | 11,9x | 10,9x |
Altria: Pouches auf dem Vormarsch, Zigaretten im Rückgang
Die Nettoumsätze von Altria nach Verbrauchssteuern beliefen sich im zweiten Quartal 2026 auf 5,36 Mrd. $, ein Anstieg von 1,2 % gegenüber dem Vorjahresquartal. Das Management verweist auf rückläufige Inlandsvolumina bei Zigaretten und feuchtem Kautabak. Gleichzeitig wachsen die Nikotinpouches on! PLUS und sind nun in 120.000 Geschäften erhältlich.
CEO Salvatore Mancino sieht auch Unterstützung durch die Bekämpfung illegaler Vapes: "Wir glauben, dass verstärkte Durchsetzungsmaßnahmen, einschließlich unterbrechungsbedingter Lieferengpässe an der Grenze, dazu beitragen, die Nachfrage nach illegalen Produkten zu bremsen."
Das Management prognostiziert für 2026 ein bereinigtes EPS von 5,61 $ bis 5,72 $, ein Anstieg von 3,5 % bis 5,5 % gegenüber 5,42 $ im Jahr 2025. Der Free Cashflow hat die gezahlten Dividenden in jedem Jahr seit dem Geschäftsjahr 2018 übertroffen.
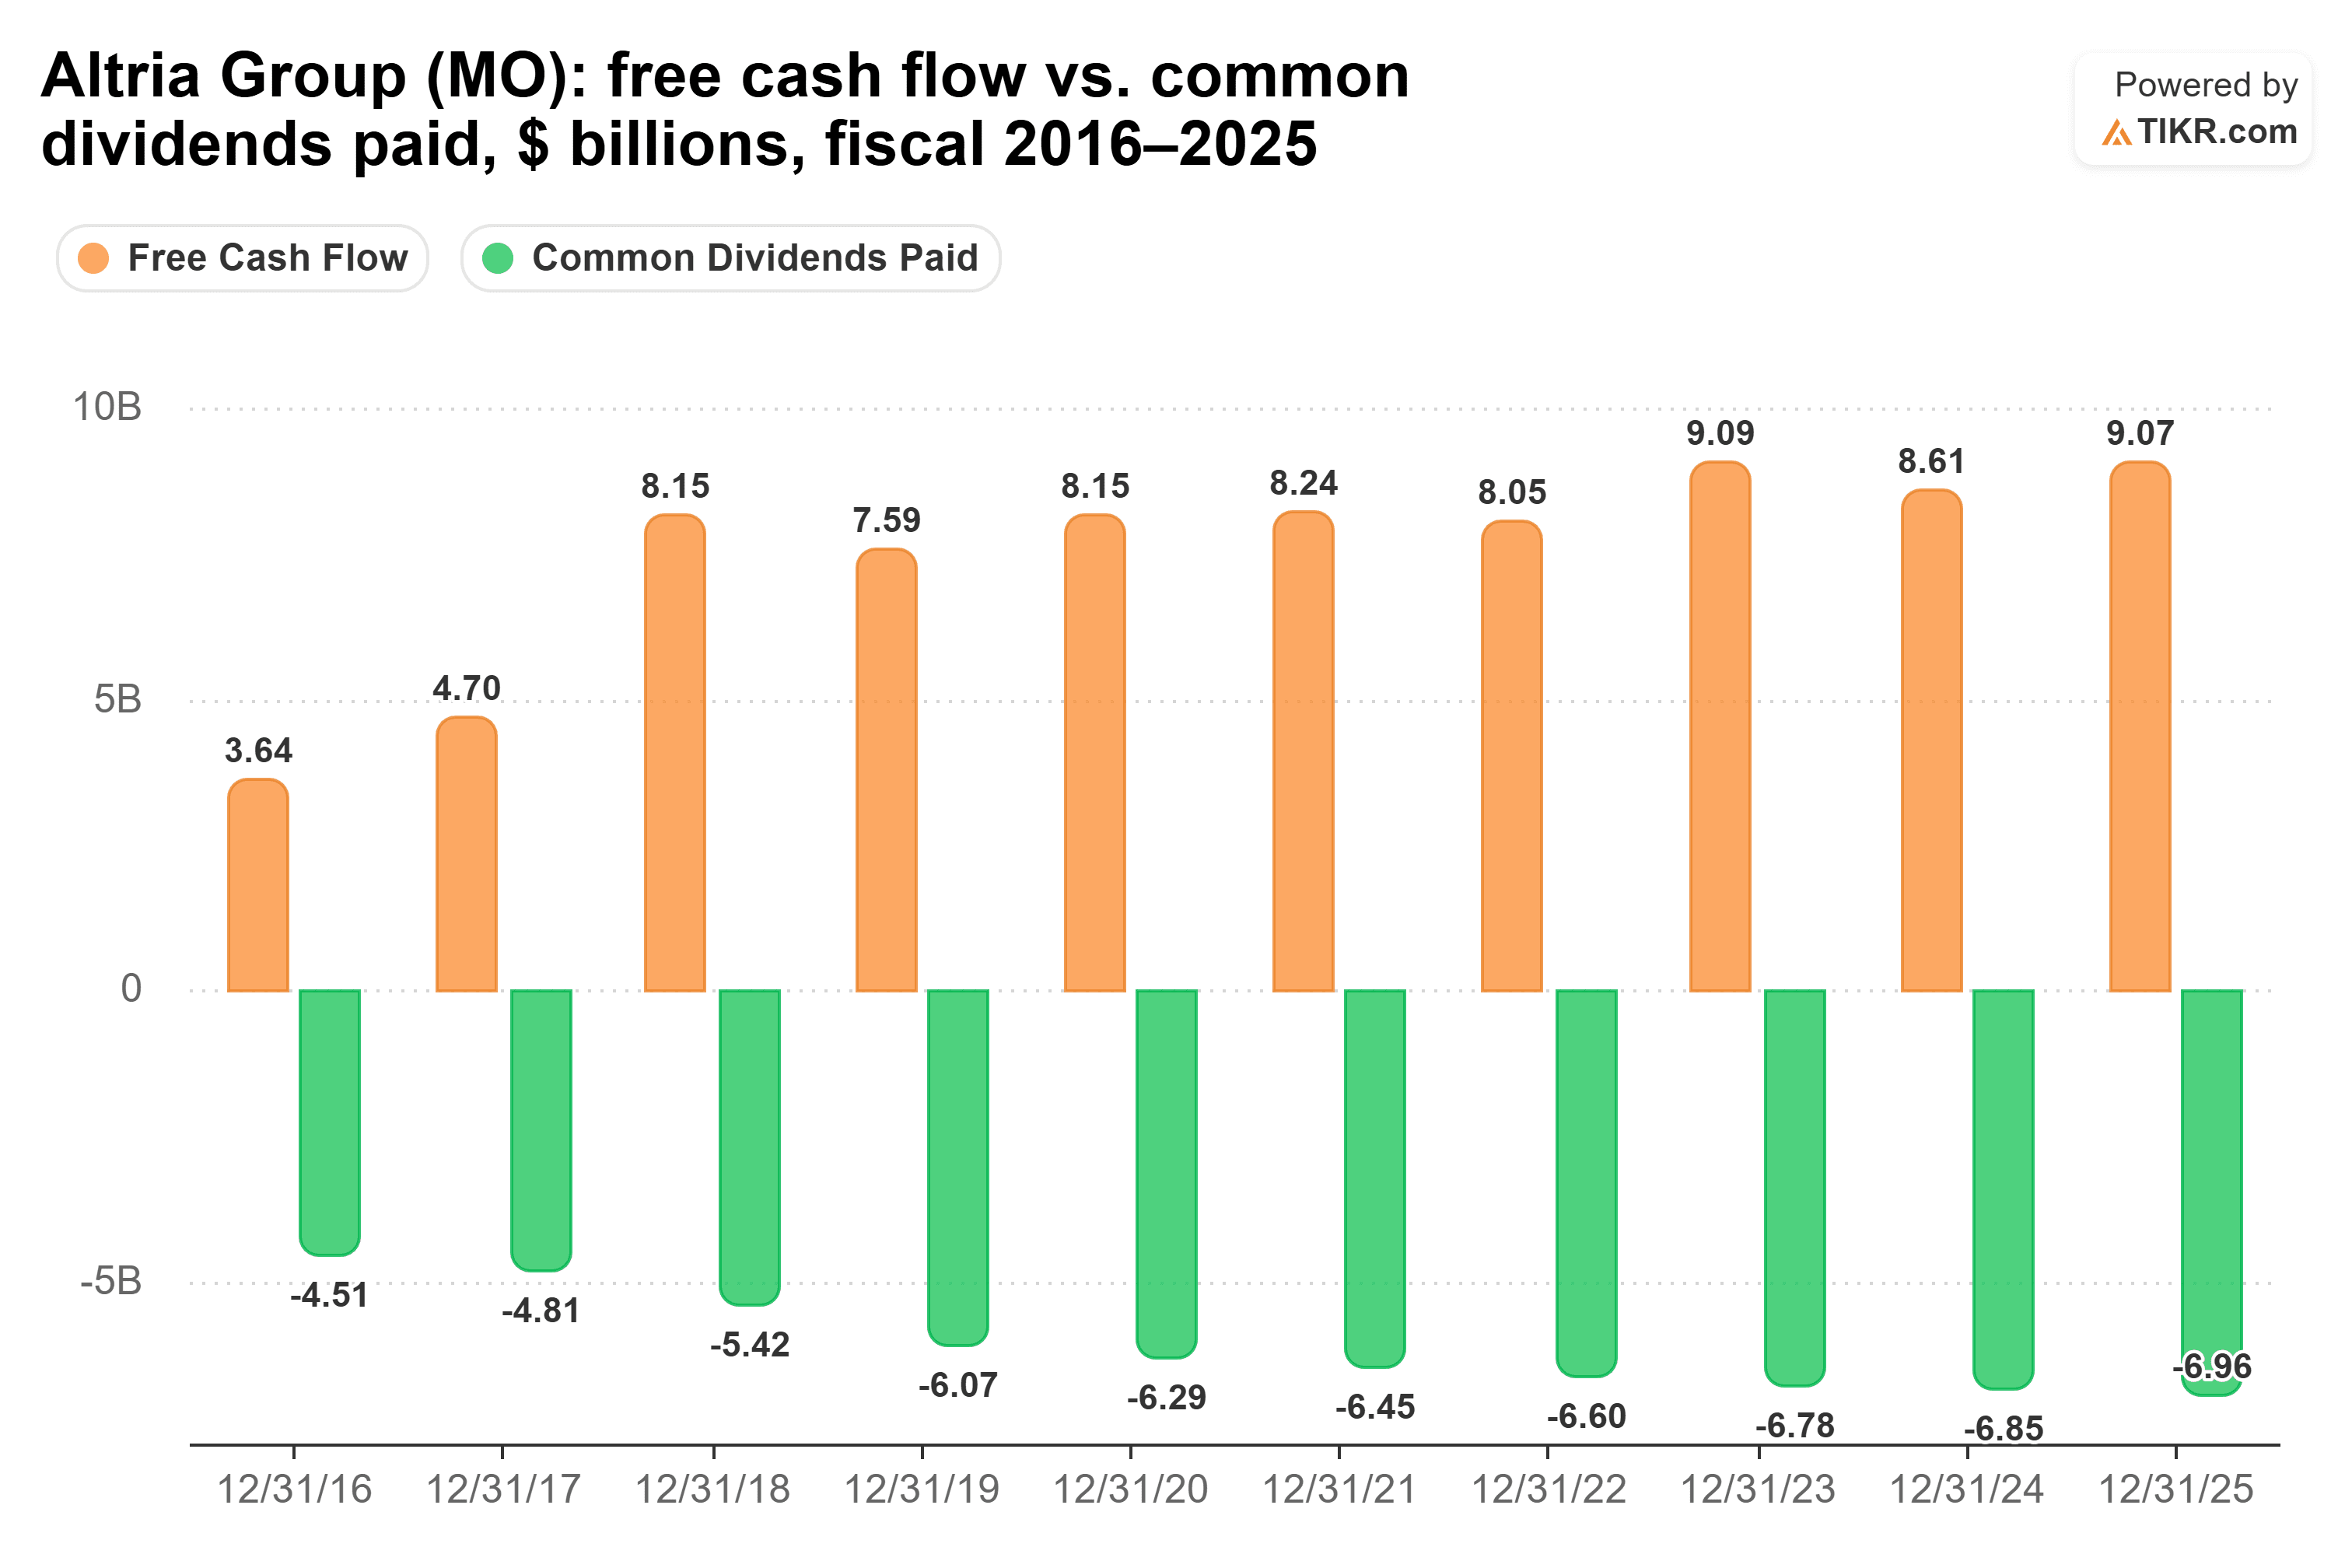
Altria schüttete in jedem Jahr von Geschäftsjahr 2021 bis Geschäftsjahr 2025 zwischen 74,6 % und 82,0 % seines Free Cashflow aus. Das ist eine hohe Quote, aber eine stetige. Die Nettoverschuldung ist mit 1,41x EBITDA gering, und das EBIT deckt die Zinsen 13,27-fach.
Das Hauptrisiko ist der Verbraucher. Das Management nennt anhaltenden Druck auf das verfügbare Einkommen erwachsener Nikotinkonsumenten, und eine Ausschüttungsquote von 78 % lässt begrenzten Spielraum, wenn die Volumina schneller fallen.
British American Tobacco nahm den holprigeren Weg
British American Tobacco erreichte die gleichen 78 % auf einem steinigeren Weg. Das EPS stieg im ersten Halbjahr 2026 um 5,5 %, und die "New Categories" wuchsen um 18 %. Die Velo-Pouches wachsen in den USA, während "Heated Products" um 12 % zurückgingen. Für das Gesamtjahr erwartet das Management ein bereinigtes EPS-Wachstum von rund 4 % bis 4,5 % auf aktueller Basis.
Bis zum Geschäftsjahr 2024 war die Dividende von beiden besser abgesichert und beanspruchte in jedem Jahr von Geschäftsjahr 2021 zwischen 49,9 % und 54,7 % des Free Cashflow. Dann fiel der Free Cashflow von 9,64 Mrd. £ im Geschäftsjahr 2024 auf 5,79 Mrd. £ im Geschäftsjahr 2025…

…und die Dividende verschlang riskante 91,4 % davon. Der Free Cashflow erholte sich in den zwölf Monaten bis zum 30. Juni 2026 auf 6,85 Mrd. £. CFO Syed Iqbal führte einen Teil der Cash-Stärke im ersten Halbjahr auf niedrigere Finanzierungskosten nach der Schuldentilgung des Unternehmens zurück. Das Management strebt für das Gesamtjahr eine Cash Conversion Rate von über 95 % an.
Trotz allem hält CEO Tadeu Marroco an "unserer progressiven Dividende und nachhaltigen Aktienrückkäufen" fest. Die Dividende je Aktie stieg im Geschäftsjahr 2025 um 11,0 %, selbst bei dieser Ausschüttungsquote von 91,4 %.
Das Hauptrisiko sind die Schulden: Die Nettoverschuldung liegt bei 2,88x EBITDA, und das EBIT deckt die Zinsen 5,2-fach. Die Dividende wird auch in Pfund festgelegt, sodass der Betrag in Dollar, den US-Anleger erhalten, mit dem Wechselkurs schwankt.
Welche Dividende gewinnt also?
Altria ist die bessere Dividendenaktie. Sie bietet die höhere Rendite und hat ihre Dividende schneller gesteigert: 4,1 % pro Jahr von Geschäftsjahr 2020 bis Geschäftsjahr 2025 gegenüber 2,2 %. Sie stützt diese Dividende auch mit konstanteren Cashflows und deutlich geringeren Schulden.
Investiert man 10.000 $ in Altria, zahlt sie jetzt 650 $ pro Jahr aus. Bei ihrem Tempo von 4,1 % wächst dies auf etwa 935 $ im Jahr 10, eine Rendite von 9,3 % auf Ihren heutigen Kapitaleinsatz. Die gleichen 10.000 $ in British American Tobacco zahlen jetzt 630 $ und etwa 769 $ im Jahr 10.
Das Argument für British American Tobacco ist ein gutes. Sie ist günstiger, mit dem 10,9-fachen der erwarteten Gewinne gegenüber dem 11,9-fachen, und ihre Dividende war jahrelang besser abgesichert als die von Altria. Bei ihrem Tempo von 11,0 % aus dem Geschäftsjahr 2025 würde ihr Ertrag aus 10.000 $ den von Altria im Jahr 2027 überholen.
Aber diese Erhöhung erfolgte in dem Jahr, in dem die Dividende 91,4 % des Free Cashflow auffraß, und für 2026 wird ein bereinigtes EPS-Wachstum von rund 4 % bis 4,5 % prognostiziert. Ich würde nicht darauf wetten, dass dieses Tempo anhält. Für eine Rendite von über 6 % möchte ich den konstanteren Cashflow und die geringere Verschuldung, und das ist Altria.
Natürlich könnte British American Tobacco ihr Ziel für die Cash Conversion Rate erreichen und den Free Cashflow wieder auf das Niveau vor dem Geschäftsjahr 2025 bringen. Wenn das gelingt, wäre ihre Dividende wieder die besser abgesicherte der beiden.
Was ist die Altria-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Altria wert sein könnte. Starten Sie von den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!