


Wichtige Erkenntnisse
- Dylan Patel, Gründer von SemiAnalysis, sagt, Oracle habe seine großen KI-Cloud-Deals mit einer im Wesentlichen festen Marge abgeschlossen und könne daher nicht von den stark gestiegenen GPU-Mietpreisen profitieren.
- Wettbewerber erhöhen die Preise: CoreWeave hat seine GPU-Preise im Juli um 25% und seitdem um weitere 10% angehoben, und Patel sagt, Nebius habe seine Preise ebenfalls erhöht.
- Oracles Bruttomarge sank von 79,1% im Geschäftsjahr 2022 auf 65,8% im Geschäftsjahr 2026, während seine Gesamtverschuldung sich mehr als verdoppelte und 167 Milliarden US-Dollar erreichte.
- Achten Sie auf die Bedingungen der gemeldeten Chip-Finanzierungsgespräche von Oracle mit Apollo und Goldman Sachs sowie auf die Bruttomarge im nächsten Quartalsbericht.
Oracle (ORCL) schloss vor etwa einem Jahr eine Reihe massiver KI-Rechenzentrumsverträge mit OpenAI ab. Seitdem ist der Preis für die Anmietung einer GPU stark gestiegen.
Dylan Patel, Gründer von SemiAnalysis, glaubt, dass Oracle nur sehr wenig von diesem unerwarteten Gewinn sehen wird. So drückte er es in der aktuellen Folge des Big Technology Podcasts aus:
„…sie haben diese riesigen Deals abgeschlossen und darin sind eine Reihe von Risiken enthalten. Eines davon ist, dass sie sie im Wesentlichen mit einer festen Marge abgeschlossen haben. Jetzt, da der Preis für GPUs für Clouds stark gestiegen ist, können sie diese höhere Marge nicht nutzen.“
Autsch.
Das ist ein schlechter Zeitpunkt für ein Unternehmen mit mehr als 169 Milliarden US-Dollar Schulden und einer Aktie, die 45% unter ihren Juni-Höchstständen notiert. Und es kommt noch schlimmer – Oracle befindet sich Berichten zufolge in Gesprächen mit Apollo Global Management (APO) und Goldman Sachs (GS), um noch mehr KI-Chips zu finanzieren.
Wie stark sind die GPU-Preise eigentlich gestiegen?
Erheblich. CoreWeave (CRWV) hat seine GPU-Preise pro Stunde laut Insider Monkey zweimal erhöht. Die erste Erhöhung betrug im Juli 25% auf alle Produkte, die zweite weitere 10% in den letzten zwei bis drei Monaten.
Rechnet man das zusammen, ergibt 1,25 mal 1,10 gleich 1,375. Das sind 37,5% mehr pro GPU-Stunde als vor Juli (zumindest dort, wo die neuen Preise gelten).
Patel zufolge hat Nebius (NBIS) sogar noch besser abgeschnitten. Es hat die kürzeste durchschnittliche Vertragslaufzeit unter den von SemiAnalysis bewerteten Top-Clouds und konnte daher „umdrehen und die Preise wirklich hochtreiben und dies ausnutzen.“
Hier sehen Analysten den Umsatz von Nebius steigen…
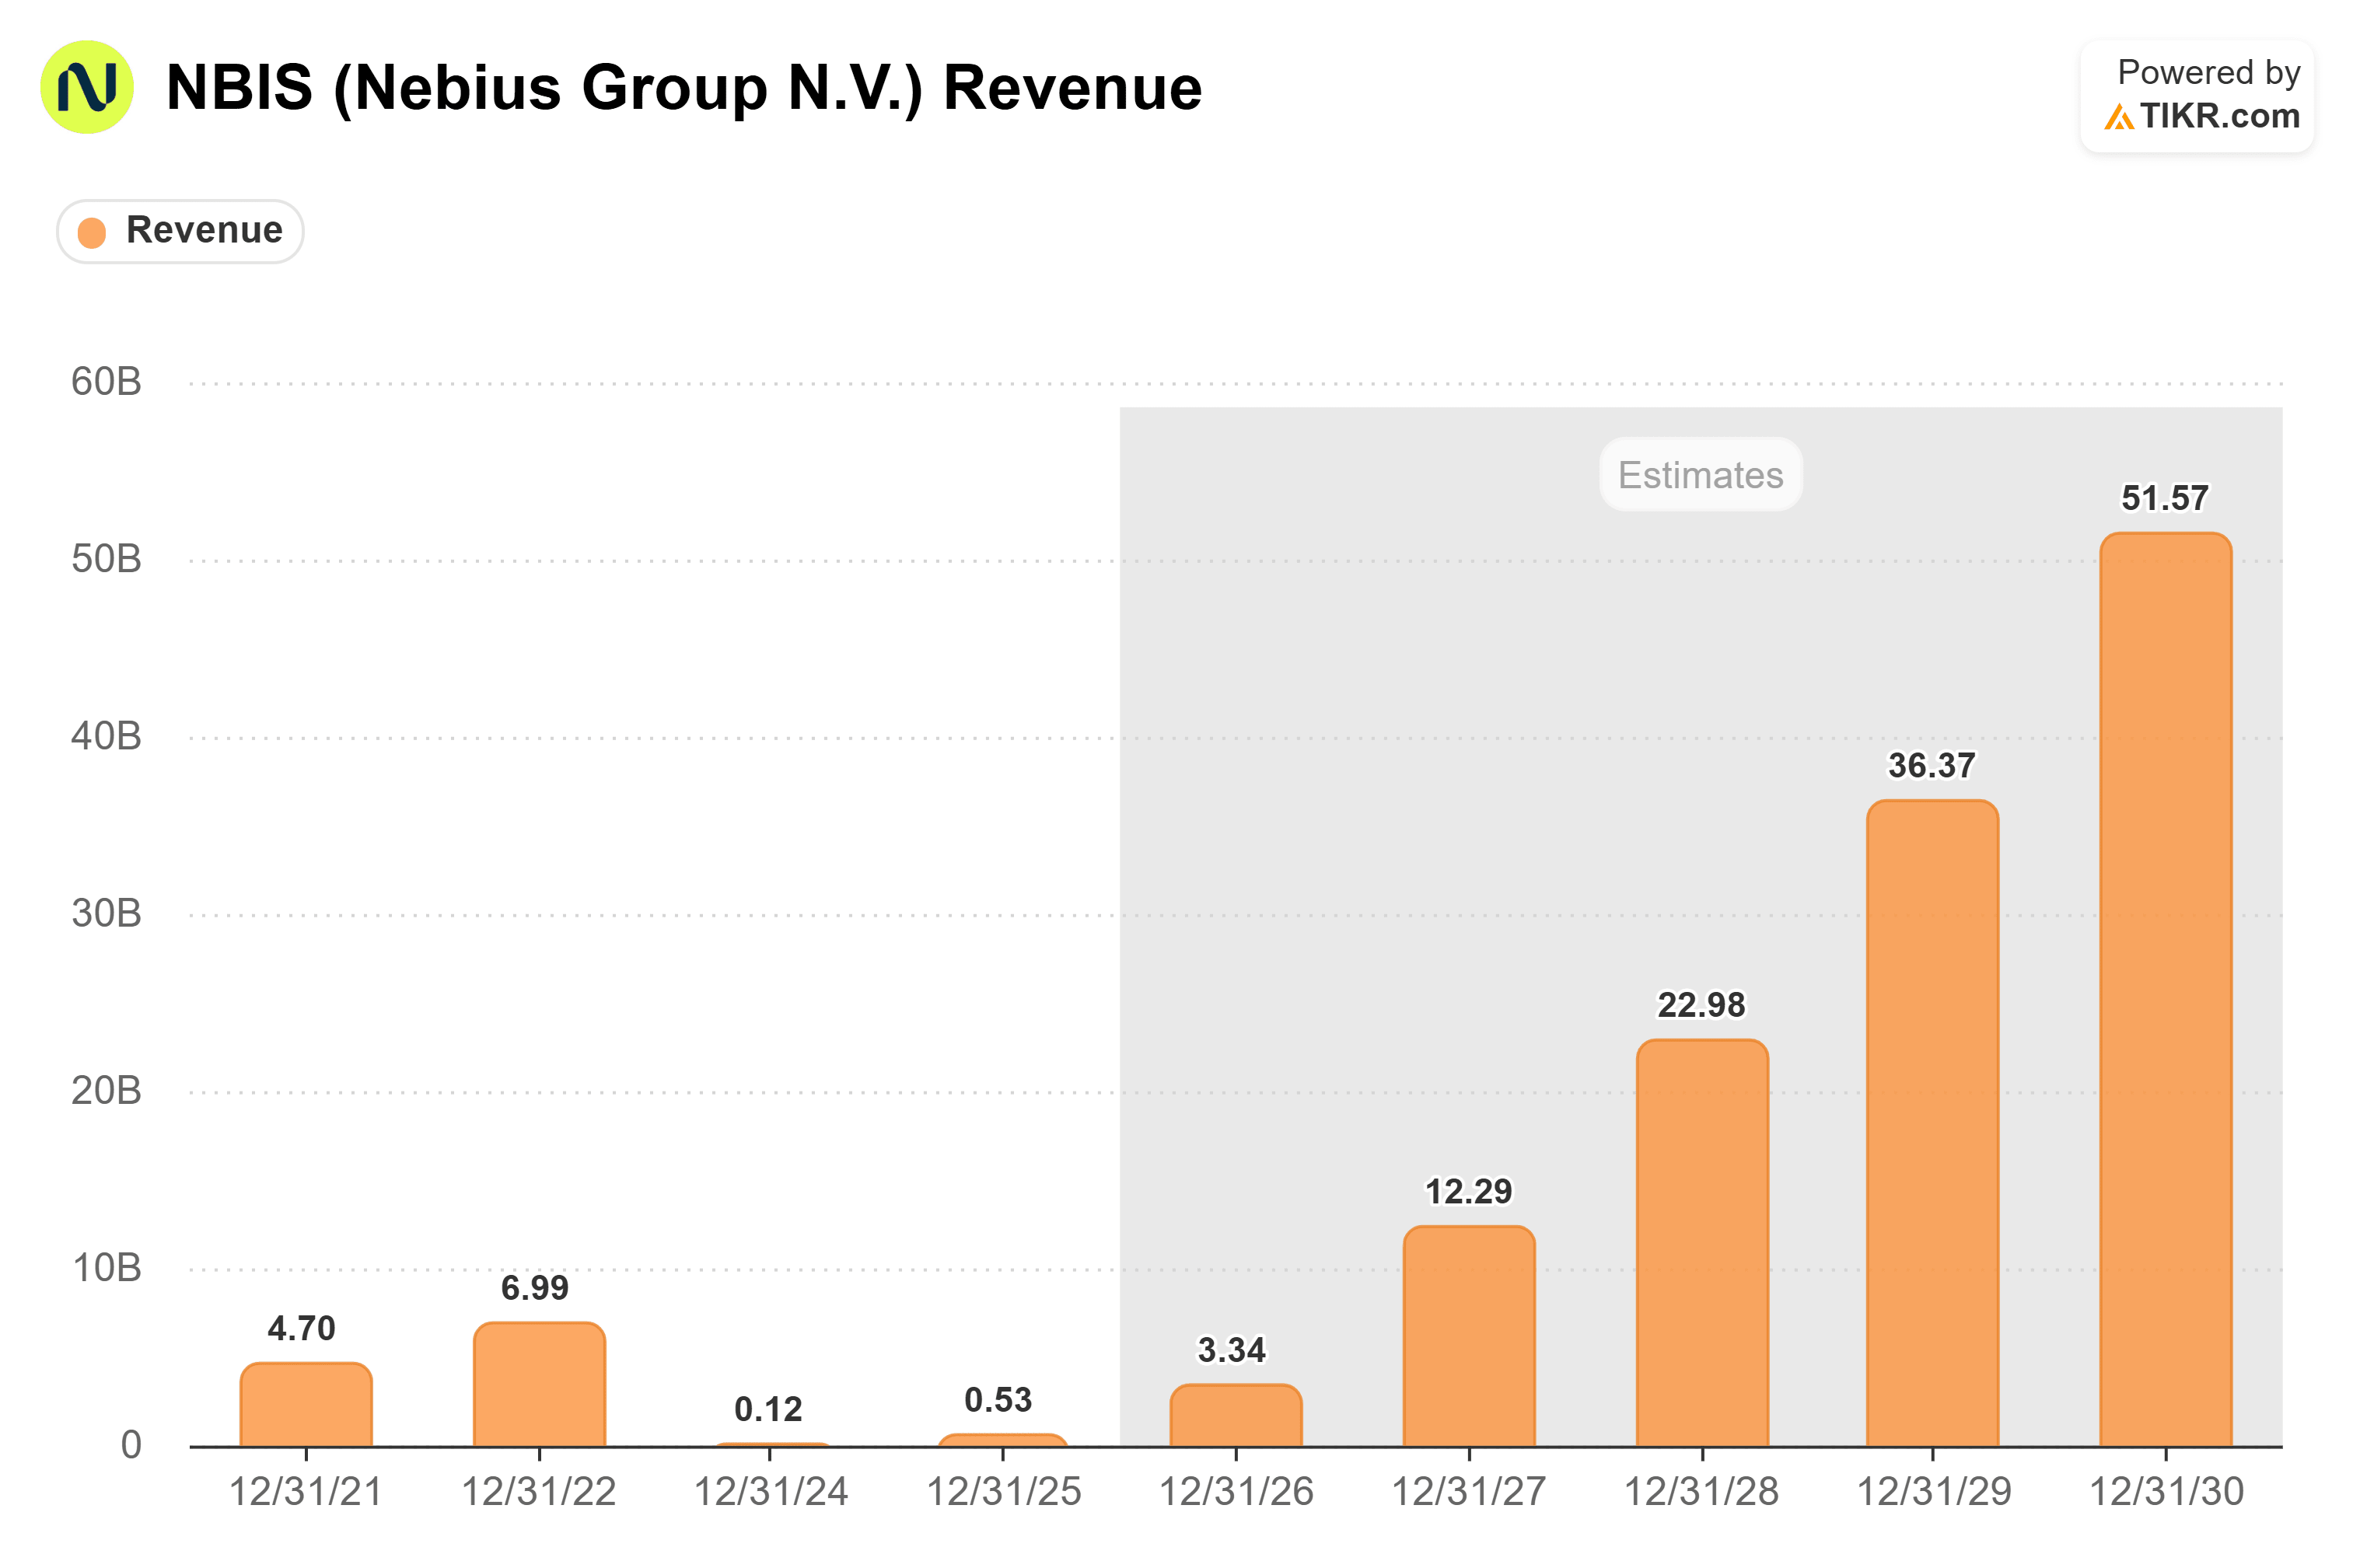
Mit diesem Wachstumsprofil wette ich, dass Nebius keine allzu großen Probleme hat, Schulden aufzunehmen… und falls doch, kann es immer noch Eigenkapital ausgeben.
Interessanterweise zählt Patel CoreWeave trotz dieser Preiserhöhungen zum Lager von Oracle. Er sagt, die beiden „konnten nicht so sehr profitieren, weil sie sich hauptsächlich in langfristige Verträge eingeschlossen haben.“
Die Marge rutschte bereits
Das Management von Oracle hat gesagt, es erwartet Bruttomargen von 30% bis 40% auf seine KI-Rechenzentren über die Laufzeit eines Kundenvertrags.
Das liegt deutlich unter dem, was der Rest von Oracle verdient. Je größer die KI-Infrastruktur wird, desto mehr drückt sie also auf die gesamte Bruttomarge des Unternehmens. Diese Marge sank von 79,1% im Geschäftsjahr 2022 auf 65,8% im Geschäftsjahr 2026 (dem Jahr bis Mai 2026)…

Und wenn die Marge in diesen Verträgen festgelegt ist, können steigende GPU-Preise sie kurzfristig nicht wieder nach oben ziehen.
Und dann sind da noch die Schulden
Natürlich ist der Aufbau all dieser Kapazitäten nicht billig. Die Gesamtverschuldung von Oracle hat sich mehr als verdoppelt, von 75,9 Milliarden US-Dollar im Geschäftsjahr 2022 auf 167 Milliarden US-Dollar im Geschäftsjahr 2026…

Und bis August war sie sogar noch höher: 169,1 Milliarden US-Dollar.
Um fair zu sein, Patel glaubt nicht, dass Oracle in Schwierigkeiten ist. Er nennt es „vollständig solvent“ und sagt, SemiAnalysis bewertet es als „eine der Top-Neoclouds in Bezug auf Servicequalität.“
Steve Eisman, der durch The Big Short berühmt gewordene Investor, ist besorgter. In der Folge vom 2. Oktober von Prof G Markets sagte er, das Kreditrating von Oracle sei BBB minus, eine Stufe über Ramsch, und dass „Oracle nicht auf Ramschniveau herabgestuft werden möchte.“
Seine Zusammenfassung? „…wenn man mit Triple B minus bewertet ist, kann es hässlich werden.“
Andererseits hat ein festgeschriebener Vertrag auch gewisse Vorteile. Wenn die GPU-Mietpreise fallen, würden dieselben kurzen Verträge, die es Nebius ermöglichen, Preise schnell zu erhöhen, sie auch schnell sinken lassen, während die Deals von Oracle halten.
Diese langen Verträge sind auch ein großer Teil dessen, warum Kreditgeber wie Apollo und Goldman überhaupt Chips für Oracle finanzieren würden. Ein mehrjähriges Kundenengagement ist leichter zu besichern als ein Preis, der sich alle paar Monate neu einstellt.
Es hat also zwei Seiten.
So könnte es schnell hässlich werden:
Es gibt zwei Szenarien, in denen ich sehe, dass die Dinge schnell kippen könnten. Im ersten Szenario passieren zwei Dinge gleichzeitig: Die GPU-Preise steigen weiter, sodass Oracle den Aufwärtstrend verpasst, den seine Konkurrenten mitnehmen. Gleichzeitig wachsen seine Schulden weiter, um Kapazitäten aufzubauen, die es nicht neu bepreisen kann. Das bedeutet Druck auf die Marge und die Bilanz zur gleichen Zeit, bei einem Unternehmen, das bereits etwas unter seiner Schuldenlast ächzt.
Das andere Szenario ist ein breiterer makroökonomischer Reset (wahrscheinlich eine schwere wirtschaftliche Kontraktion), bei dem die Nachfrage so stark einbricht, dass Oracles langfristige Verträge zurückkommen und niedrigere Preise und/oder weniger Kapazitäten neu verhandeln. Das bedeutet, Oracle verpasst es, während der guten Zeiten seine Liquiditätsreserve aufzubauen, und wird trotzdem getroffen, wenn sich das makroökonomische Umfeld dreht, was seine Schuldenlast wiederum umso unhaltbarer macht.
Aber andererseits – wer nicht wagt, der nicht gewinnt. Oracle geht hier ein großes Risiko ein, und wenn es aufgeht… ist der potenzielle Gewinn hoch.
Was ist die Oracle-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Oracle wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


