Wichtige Kennzahlen für Atlassian-Aktien
- Aktueller Kurs: $185.62
- Zielkurs (Mittelfall): ~$283
- Konsensziel der Analysten: ~$190
- Potenzielle Gesamtrendite: ~53%
- Annualisierte IRR: ~9% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Atlassian (TEAM) schloss am 27. August bei $185,62, ein Plus von 10,18% am Tag und ein neues 52-Wochen-Hoch. Die Bewegung erfolgte am stärksten Tag des Software-Sektors seit über einem Jahr. Salesforce, CrowdStrike und Okta legten alle überragende Quartalszahlen vor, und Salesforce allein sprang um mehr als 22%, was die gesamte Gruppe der Unternehmenssoftware mitzog. Bemerkenswert ist, dass Atlassian die Spitze anführte und deutlich stärker stieg als vergleichbare Werte wie ServiceNow an einem Tag, an dem seine eigenen Neuigkeiten bereits drei Wochen alt waren.
Ein Unternehmen, das der Markt im Frühjahr für tot erklärt hatte, mit einem maximalen Drawdown von 68,66% am 10. April, notiert nun auf dem gleichen Niveau wie das durchschnittliche Wall-Street-Ziel und übertrifft seinen gesamten Sektor an einem breiten Rally-Tag. Der Rückschlag von Panikpreisen ist vollzogen. Was Anleger nun abwägen, ist, ob die Fundamentaldaten eine Aktie auf ihrem Höchststand stützen oder ob die Neubewertung dem Geschäft davongelaufen ist.
Warum Atlassian die Rally anführte, nicht nur daran teilnahm
Die von Salesforce ausgelöste Welle hob am 27. August jeden Namen der Unternehmenssoftware, aber Atlassian stieg deutlich stärker als der Sektor mit einem Zuwachs von etwa 1%. Es war darauf vorbereitet, die Führung zu übernehmen, weil bereits eine dreiwöchige Neubewertung im Gange war. Am 25. August nahm RBC Capital Markets die Berichterstattung mit einem Outperform-Rating und einem Kursziel von $215 auf. Analyst Matthew Hedberg argumentierte, dass die aktuellen Wachstumserwartungen Raum für eine positive Überraschung lassen. Truist hatte sein Ziel am 20. August von $160 auf $185 angehoben, Teil einer breiten Welle von Erhöhungen nach den Quartalszahlen.
Diese Neubewertung geht auf den Bericht vom 6. August zurück. Der Umsatz erreichte im Fiskal-Q4 (zum 30. Juni 2026) $1.766,47 Millionen, ein Plus von 27,6% gegenüber dem Vorjahr und 6,24% über den Erwartungen der Analysten. Das bereinigte EPS von $1,87 übertraf den Konsens von $1,50 um 24,52%, das fünfte Quartal in Folge mit einer positiven Überraschung. Das Cloud-Umsatzwachstum beschleunigte sich auf 31%, genau zu dem Zeitpunkt, als der Markt das Geschäft bereits für eine Verlangsamung eingepreist hatte.
Zwei Zahlen aus der Vertriebsmaschine erklären die Überzeugung. Die noch zu erbringenden Leistungsverpflichtungen, also der vertraglich vereinbarte, aber noch nicht realisierte Umsatz, wuchsen um 44% gegenüber dem Vorjahr, und die Kohorte der Kunden, die mehr als $3 Millionen pro Jahr ausgeben, wuchs um über 50%. Das zeigt, dass die Unternehmensnachfrage sich in verbindliche Verpflichtungen verfestigt, kein einmaliger Quartalssprung.

Sehen Sie historische und zukünftige Schätzungen für Atlassian-Aktien (Es ist kostenlos!) >>>
Warum das Seat-Modell Bestand hatte und was es weiterhin bedroht
Die Wiederbeschleunigung widerlegte die dominante Bären-These des Jahres, dass KI-Agenten sitzplatzbasierte Software aushöhlen würden. Auf dem KeyBanc Technology Leadership Forum am 11. August sagte Martin Lam, Leiter Investor Relations, dass sich die Sitzplätze sowohl bei Entwicklern als auch bei Wissensarbeitern ausweiteten, die etwa zwei Drittel der Jira-Nutzer und rund 70% bei Confluence ausmachen. "Im KI-Zeitalter ändert sich die Notwendigkeit, die gesamte Arbeit in der Organisation zu verfolgen, zu verwalten und zu planen, nicht", sagte Lam. Kunden, die die Rovo-KI-Schicht einführen, steigern ihr ARR doppelt so schnell wie diejenigen, die es nicht tun.
Das Management erwartet, dass das Gesamtumsatzwachstum im Fiskaljahr 2027 auf etwa 13% verlangsamt, da die Umsätze aus dem Legacy Data Center zurückgehen, und das Abonnement-ARR-Wachstum von 23% auf etwa 18% zurückgeht. Die Nicht-GAAP- operative Marge wird ebenfalls niedriger prognostiziert, in Richtung der Mitte der 20er Prozent, da ein einmaliger Faktor a favor bei der Umsatzrealisierung wegfällt und das Unternehmen mehr Vergütung auf Cash-Basis umstellt.
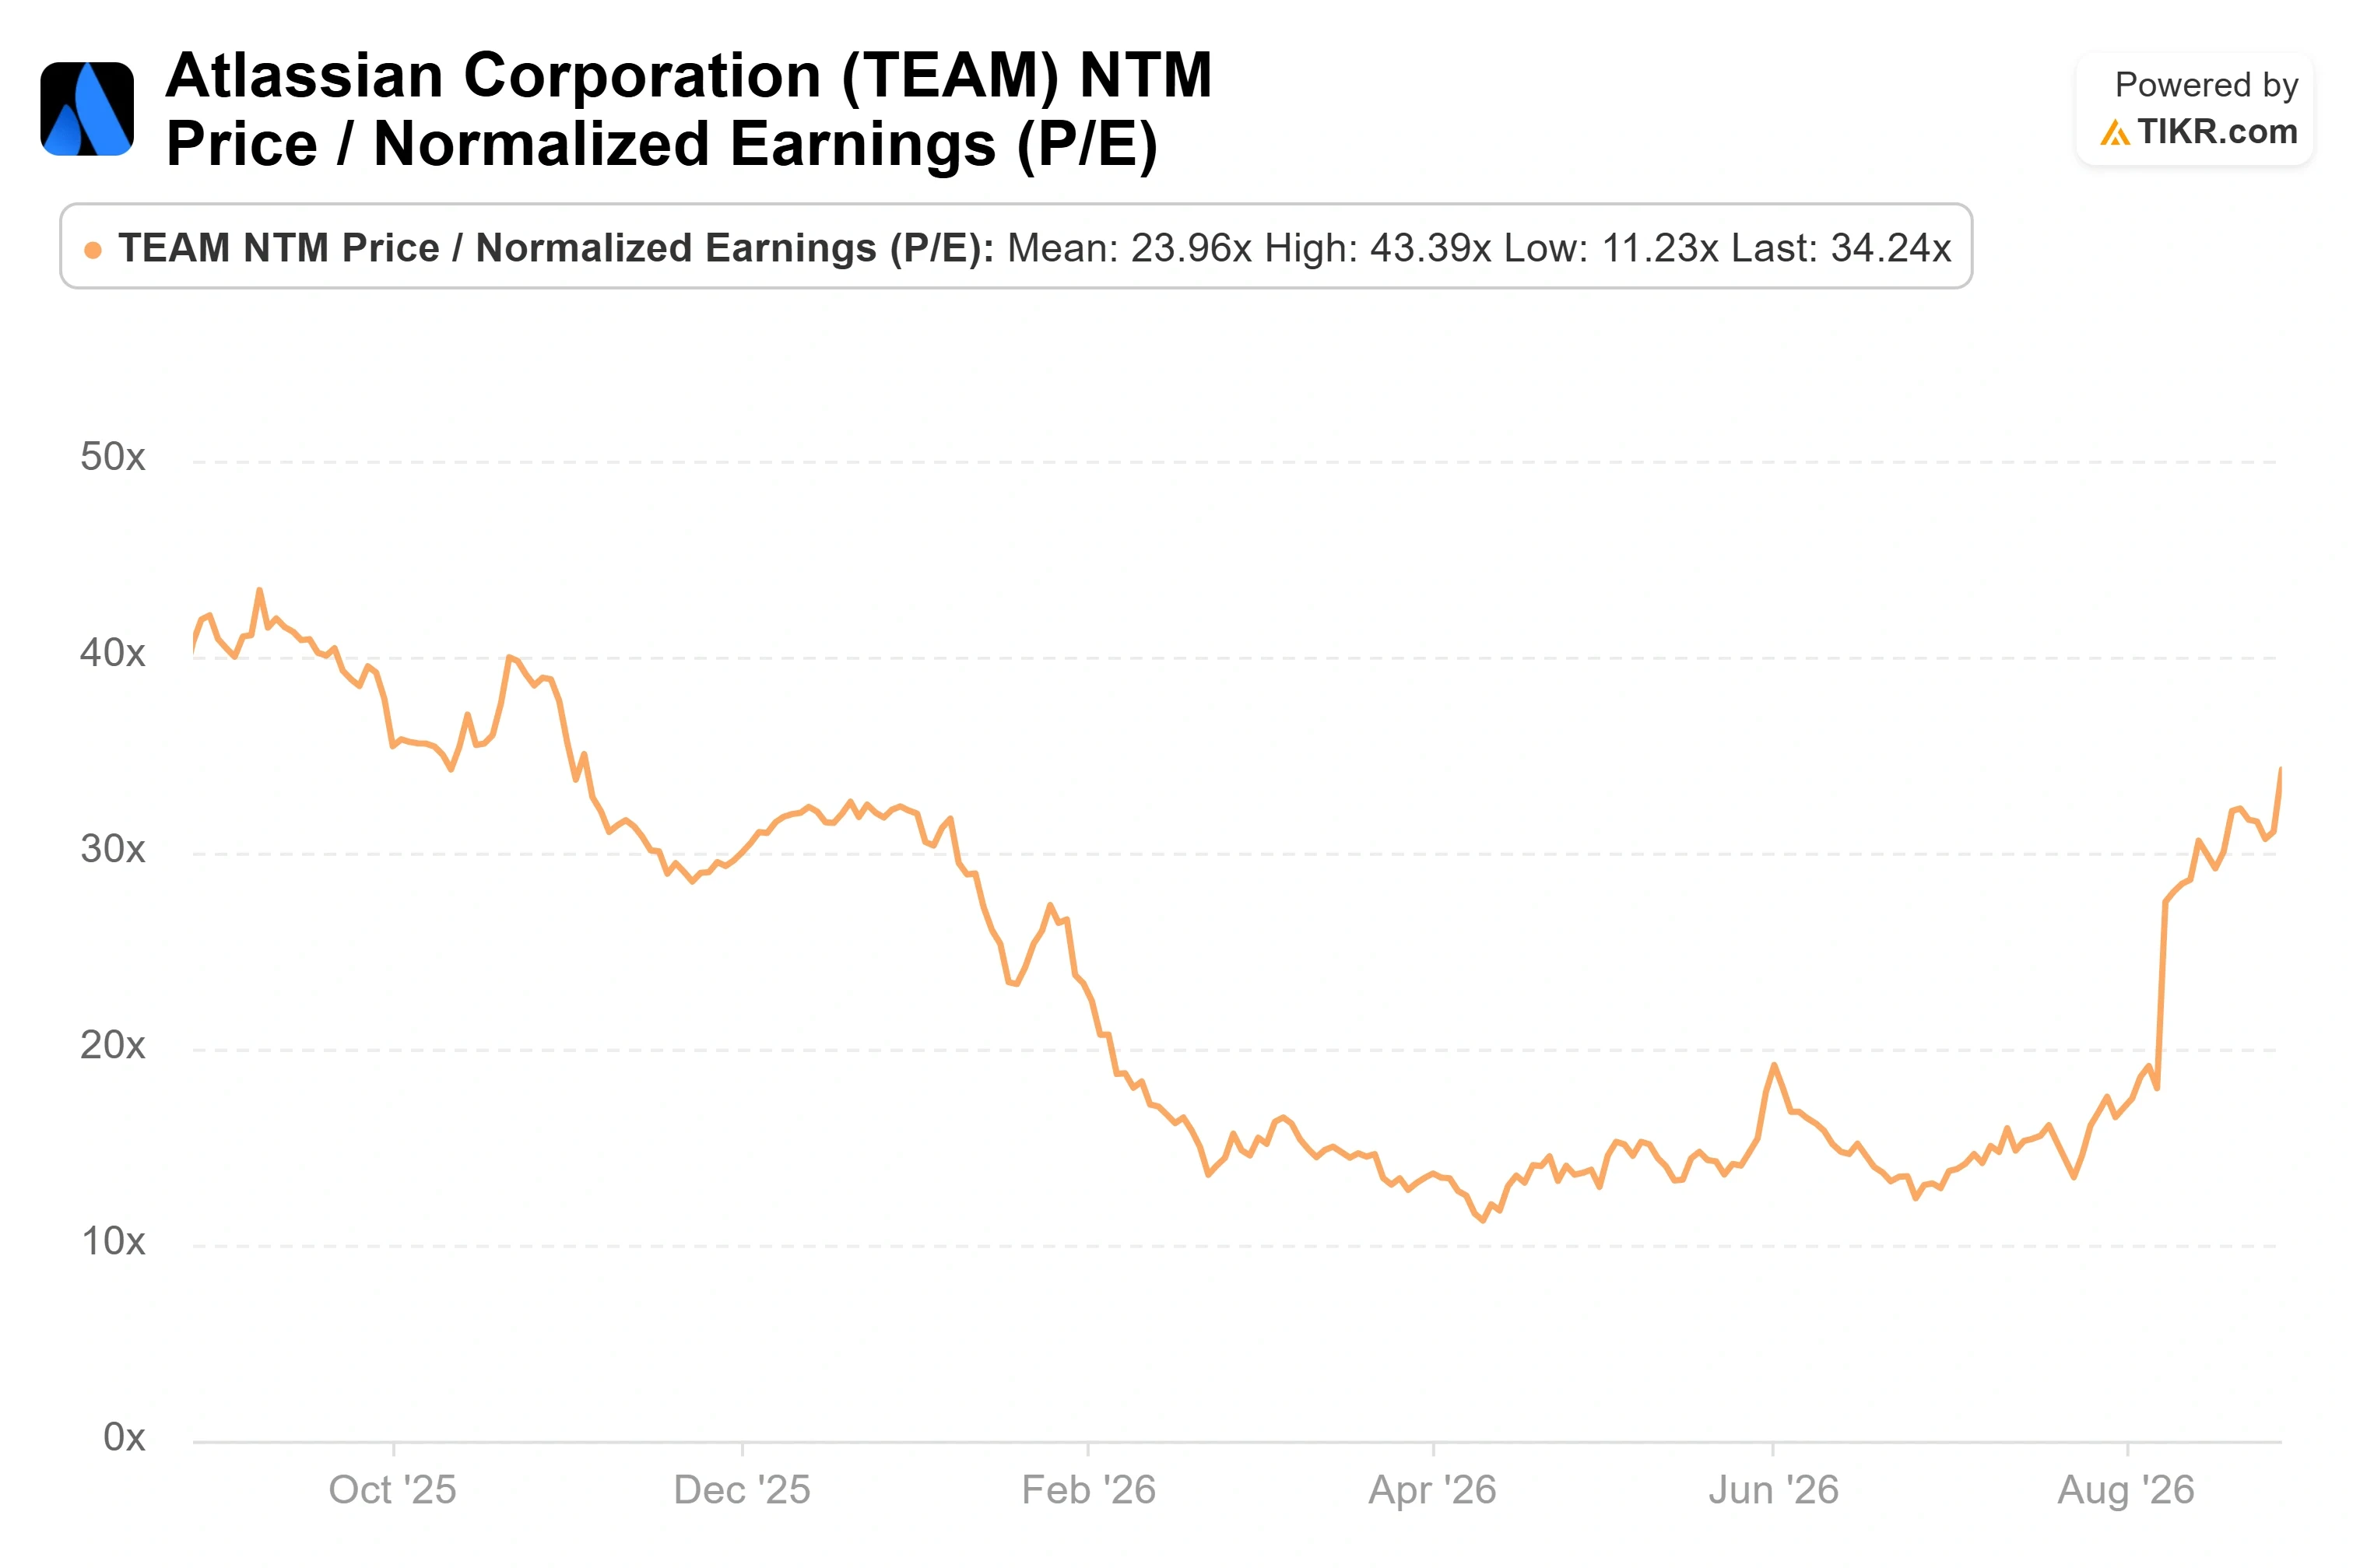
Bei der Bewertung ist die Aktie nicht mehr das Schnäppchen, das sie im April war. Atlassian notiert mit einem KGV von 34,24 für die nächsten zwölf Monate (NTM), einem Aufschlag gegenüber langsamer wachsenden Software-Peers wie ServiceNow (30,55x), Salesforce (17,26x) und Workday (16,69x). Keiner der drei steigert seinen Cloud-Umsatz mit 31%, was den Aufschlag verteidigbar und nicht übertrieben erscheinen lässt.
Sehen Sie, wie Atlassian im Vergleich zu seinen Peits abschneidet, in TIKR (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $185.62
- Zielkurs (Mittelfall): ~$283
- Potenzielle Gesamtrendite: ~53%
- Annualisierte IRR: ~9% / Jahr

Der TIKR-Mittelfall bewertet Atlassian bis 2031 auf etwa $283, eine Gesamtrendite von fast 53% und eine annualisierte Rendite von etwa 9% über die nächsten 4,8 Jahre. Das ist die ehrliche Einschätzung nach dem Kursanstieg: immer noch eine positive erwartete Rendite, aber eine normale, nicht das Deep-Value-Szenario, das an den April-Tiefs existierte.
Zwei Treiber tragen die Umsatzlinie. Der erste ist die Cloud-Migration, da Atlassian Data Center ausläuft und Kunden zu höherwertigen Cloud-Abonnements migriert. Der zweite ist die Expansion im Unternehmenskundenbereich, da heute nur etwa 400 Vertriebsmitarbeiter mit Umsatzverantwortung 350.000 Kunden betreuen. Der Margentreiber ist die Hinwendung zur GAAP-Rentabilität, die im Q4 mit einer operativen Marge von 12% erreicht wurde. Das Hauptrisiko besteht darin, dass die für das Fiskaljahr 2027 prognostizierte Verlangsamung – Umsatz auf etwa 13% und ARR auf etwa 18% – den Beginn einer längeren Abschwächung markiert und nicht eine konservative Ausgangslage.
Der Mittelfall geht davon aus, dass der Umsatz mit etwa 14% wächst und die Nettomargen bei etwa 22% liegen. Auf einem längeren Zehn-Jahres-Horizont deutet dieselbe Trajektorie im Mittelfall auf etwa $480 bis 2036 hin, mit einem Unterfall bei etwa $355 und einem Oberfall bei etwa $630, je nachdem, wie weit sich die Sitzplatzerweiterung und das KI-Upselling entwickeln. Das näherliegende Ziel für 2031 von etwa $283 ist die Zahl, die für den heutigen Käufer zählt.
Fazit
Der nächste echte Test ist das Fiskal-Q1 2027, das Atlassian voraussichtlich am 29. Oktober vorlegen wird. Das Management prognostizierte für das Quartal einen Umsatz von $1.705 bis $1.715 Millionen und ein Cloud-Wachstum von etwa 28,5%. Ein Wert über der Obergrenze würde als Beleg dafür gewertet, dass die Prognose für FY2027 konservativ ist, genau worauf RBC setzt. Liegt der Umsatz unter $1.705 Millionen oder zeigt sich eine Abschwächung des Cloud-Wachstums, erhalten die Bären, die auf eine Verlangsamung setzen, ihre Chance. Die Aktie ist nicht mehr pessimistisch bewertet, daher hat sich die Beweislast umgekehrt: Auf einem 52-Wochen-Hoch und auf dem Niveau des durchschnittlichen Analystenziels muss Atlassian nun weiterhin übertreffen, um weiter zu steigen.
Sollten Sie in Atlassian investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Atlassian auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Atlassian zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Atlassian auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!