


Wichtige Kennzahlen für Applied Materials
- Aktueller Kurs: $461.67
- Zielkurs (Mitte): ~$790
- Konsensziel der Analysten: ~$640
- Potenzielle Gesamtrendite: ~71%
- Annualisierte IRR: ~14% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Applied Materials (AMAT) schloss am 28. August bei $461,67, etwa 38 % unter dem 52-Wochen-Hoch von $739,67, das es im Juni erreicht hatte. Zwei Kräfte haben es dorthin gezogen. Die Aktie hatte sich 2026 mehr als verdoppelt, war also perfekt eingepreist und ließ keinen Raum für einen Fehltritt. Dann verfestigte sich der Kursrutsch nach den Quartalszahlen zu einem offenen Streit: Am 24. August erklärte Goldman Sachs Applied zu seinem Top-Chiphersteller zum Halten, und einen Tag später senkte Mizuho sein Kursziel auf $590. Für den größten US-Hersteller von Chipfertigungsanlagen traf der Zeitpunkt auf eine bereits nervöse Region.
China ist eine reale, langsam wirkende Bedrohung für den adressierbaren Markt von Applied. Doch dasselbe Unternehmen hat gerade das beste Quartal seiner Geschichte gemeldet und sagt, es habe noch nie eine bessere Sicht auf die künftige Nachfrage gehabt. Die Aktie ist so bewertet, als würde die erste Tatsache die zweite aufheben.
Die China-Zahl, die den Schaden anrichtet
China machte im dritten Geschäftsquartal 26 % des Umsatzes aus den Segmenten Semiconductor Systems und Applied Global Services aus, gegenüber fast 40 % vor einigen Jahren, da strengere US-Exportkontrollen das, was Applied legal verkaufen darf, eingeschränkt haben. Seit Dezember 2025, als Reuters enthüllte, dass Peking Chiphersteller dazu drängt, bei neuen Kapazitäten mindestens 50 % lokal hergestellte Ausrüstung einzusetzen, hat sich dieser Druck nur verstärkt: Da lokale Anbieter wie Naura und AMEC reifen und die Fabs von CXMT und SMIC expandieren, kann sich ein größerer Teil der chinesischen Ausgaben über mehrere Jahre von ausländischen Anlagen weg verlagern.
CEO Gary Dickerson hat offen eingeräumt, dass ein Teil des Schadens politisch und nicht nachfragebedingt ist. Im Rahmen der Quartalskonferenz Ende 2025 wies er darauf hin, dass nicht-amerikanische Anlagenhersteller keinen solchen Beschränkungen unterliegen, sodass Kunden, die Applied nicht mehr bedienen kann, stattdessen einfach bei Konkurrenten kaufen. Das ist die schärfere Version des China-Risikos: Nicht, dass die Nachfrage verschwindet, sondern dass Konkurrenten das aufschnappen, was US-Vorschriften Applied zum Abgeben zwingen.
Trotzdem ist ein Zusammenbruch kurzfristig nicht zu erwarten. Applied erwartet immer noch, dass die China-Umsätze in diesem Kalenderjahr steigen werden, angeführt von 28-Nanometer-Foundry-Logik, wo es einen starken Marktanteil hält. Am 25. August senkte Mizuho sein Kursziel von $650 auf $590, behielt aber eine Outperform-Einstufung bei; einen Tag zuvor hatte Goldman Sachs Applied zu seinem Top-Chiphersteller zum Halten erklärt. Dieselben China-Fakten, gegensätzliche Schlussfolgerungen. Diese Lücke ist die Chance – oder die Falle.

Sehen Sie historische Daten und Schätzungen für Applied Materials (Kostenlos!) >>>
Der Rekord, den der Markt verkaufte
Während die Aufmerksamkeit auf China gerichtet war, war das dritte Geschäftsquartal (gemeldet am 13. August) ein echter Rekord. Der Umsatz erreichte 9,12 Milliarden US-Dollar, ein Plus von 25 % gegenüber dem Vorjahr und über der Schätzung der Analysten von etwa 9,0 Milliarden US-Dollar. Das bereinigte EPS erreichte einen Rekordwert von 3,50 US-Dollar, ein Plus von 41 % und eine Übererfüllung von 3,11 %. Das Management prognostizierte für das vierte Geschäftsquartal 10,25 Milliarden US-Dollar, über dem Konsens von etwa 9,5 Milliarden US-Dollar und ein Hinweis auf ein Wachstum von 51 % gegenüber dem Vorjahr. Die Aktie fiel dennoch am nächsten Tag um etwa 5 %, weil nach einem Anstieg von über 100 % bis zur Veröffentlichung ein Rekord bereits der Preis für den Eintritt war.
Applieds größte Kunden geben ihm nun rollierende Acht-Quartals-Prognosen, und das Unternehmen arbeitet darauf hin, die vierteljährliche Systemproduktion bis 2028 zu verdoppeln – ein Versprechen, das kein Anlagenhersteller auf eine bloße Vermutung hin gibt. Die dahinterstehende Gewinnmaschine ist die Preisgestaltung, nicht nur das Volumen. Wie CFO Brice Hill es ausdrückte, wird das Unternehmen "den Wert jedes einzelnen Werkzeugs prüfen und einen neuen Preis für jedes einzelne Werkzeug festlegen", ein Ansatz, der 13 Quartale in Folge zu einer Expansion der Bruttomarge im Jahresvergleich geführt hat. Deshalb hält sich die Prämie.
Die Aktie notiert bei etwa dem 26-fachen der Gewinne der nächsten zwölf Monate und etwa dem 22-fachen des EV/EBITDA, teurer als der Median der Ausrüstungshersteller, aber angemessen im Vergleich zu Peers: NVIDIA notiert bei etwa dem 18-fachen der NTM-Gewinne, Broadcom bei etwa dem 23-fachen und KLA bei etwa dem 32-fachen. Applied liegt zwischen den günstigsten und teuersten KI-Aktien der Gruppe, eine vertretbare Position für das einzige Unternehmen, das gleichzeitig in den Bereichen Abscheidung, Ätzen, DRAM-Prozess und Advanced Packaging führend ist, wobei letzteres in diesem Kalenderjahr um mehr als 70 % wachsen soll.
Eine Tatsache, die die Bullen nicht wegwischen sollten: Insider haben Applied-Aktien in den letzten sechs Monaten 39 Mal verkauft, ohne einen einzigen Kauf auf dem offenen Markt, und Dickerson verkaufte etwa 161.000 Aktien. Ein Großteil davon läuft über voreingestellte Pläne und Diversifikation, beweist also für sich genommen nichts. Aber eine Kaufzahl von null bei einer verdoppelten Aktie gehört neben die Sichtbarkeitsgeschichte.

Sehen Sie, wie Applied Materials im Vergleich zu seinen Peers bei TIKR abschneidet (Kostenlos!) >>>
TIKR Advanced Model Analysis
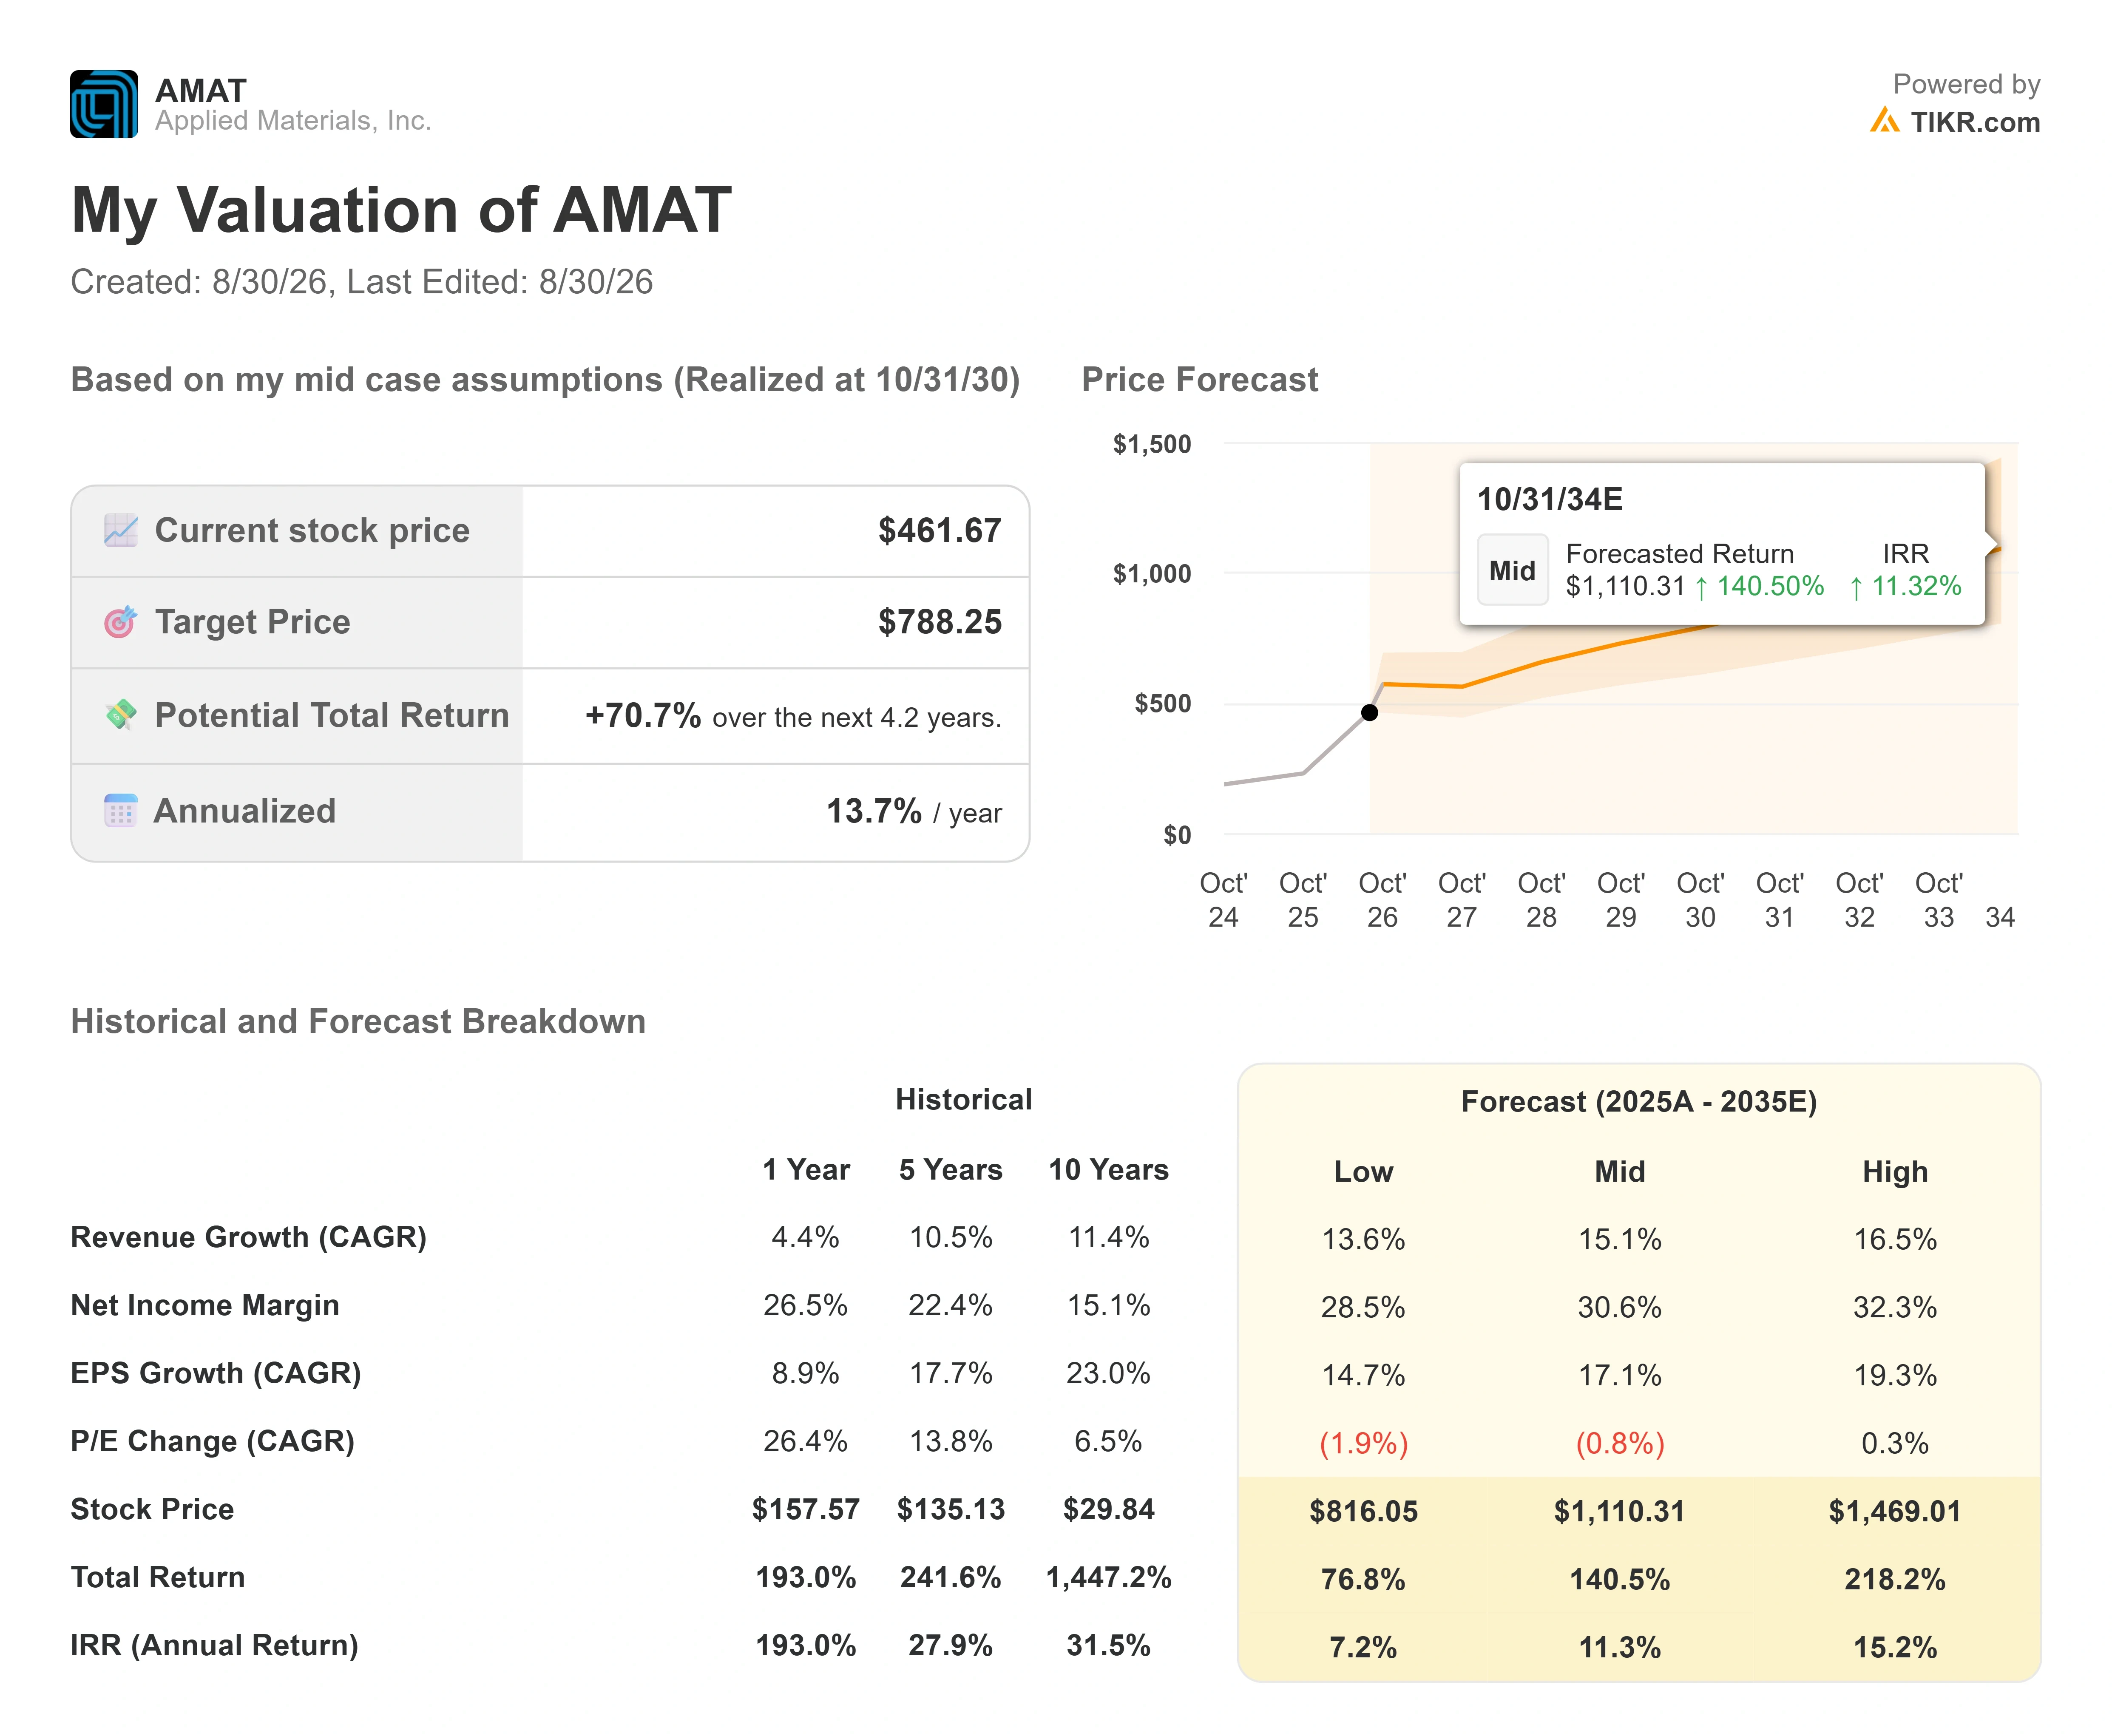
- Aktueller Kurs: $461.67
- Zielkurs (Mitte): ~$790
- Potenzielle Gesamtrendite: ~71%
- Annualisierte IRR: ~14% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Applied Materials (Kostenlos!) >>>
Unter Verwendung des Mittel-Szenarios von TIKR bewertet das Modell Applied bis zum Ende des Geschäftsjahres im Oktober 2030 auf etwa $790, was einer Gesamtrendite von etwa 71 % oder einer annualisierten Rendite von etwa 14 % über 4,2 Jahre entspricht. Zwei Treiber tragen die Umsatzlinie:
- DRAM-Ausbau, einschließlich High-Bandwidth-Memory-Packaging, das im dritten Quartal um 52 % gegenüber dem Vorjahr gewachsen ist.
- Advanced Packaging soll in diesem Kalenderjahr um mehr als 70 % wachsen.
Der Margentreiber ist wertbasierte Preisgestaltung plus einer reicheren Mischung, die die modellierte Nettogewinnmarge von den niedrigen bis mittleren 20 % des letzten Jahrzehnts auf etwa 30 % anhebt.
- Upside: Wenn die KI-getriebene Anlagennachfrage anhält und Applied in seinen am schnellsten wachsenden Märkten weiter Marktanteile gewinnt, erscheint das Mittel-Szenario konservativ, und das hohe Szenario nahe $1.470 rückt in den Blick.
- Downside: Das Hauptrisiko ist China, wo die 50 %-Vorgabe und reifende lokale Konkurrenten den adressierbaren Markt schneller schrumpfen lassen können, als das Modell annimmt, und ein so hohes KGV lässt wenig Puffer, wenn die KI-Investitionen abkühlen.
Das durchschnittliche Kursziel der Analysten von etwa $640 liegt zwischen dem aktuellen Kurs und dem Modell: ein reales Aufwärtspotenzial, aber weniger als im Mittel-Szenario, wenn der Zyklus lediglich gehalten wird, anstatt sich zu beschleunigen.
Fazit
Das Urteil fällt am 13. Oktober, wenn Applied auf seinem SEMICON West Investor Breakfast seinen längerfristigen Finanzrahmen vorstellt. Achten Sie auf zwei Dinge: ob das Management den China-Faktor über das Geschäftsjahr 2027 hinaus quantifiziert und ob das Wachstum von Semiconductor Systems im Kalenderjahr 2026 bei etwa 40 % bestätigt wird, über den "mehr als 30 %", die es bereits zweimal nach oben korrigiert hat. Eine spezifische China-Zahl unter den Befürchtungen, gepaart mit einem Systemwachstum von etwa 40 %, bedeutet, dass der Kursrückgang eine regionale Pause mit einer gebrochenen Geschichte verwechselt hat. Eine vage China-Antwort oder jede Abschwächung dieser Systemzahl bedeutet, dass die Vorsicht berechtigt war.
Sehen Sie, welche Aktien Milliardäre kaufen, damit Sie mit TIKR dem Smart Money folgen können.
Sollten Sie in Applied Materials investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Applied Materials auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Applied Materials zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Applied Materials auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardäre kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


