

Die wichtigsten Erkenntnisse für Rubrik-Aktien (Stand August 2026)
- Earnings Whiplash: Die Rubrik-Aktie fiel am Freitag um 12 %, nachdem sie die Q2-Schätzungen übertroffen und ihre Prognose angehoben hatte.
- Street Still Buying: Unter den 28 Analysten gibt es derzeit 25 Kaufempfehlungen, 3 Outperform-Bewertungen und keine Halteempfehlungen. Das durchschnittliche Kursziel von 108 $ liegt nur 16 % über dem Schlusskurs vom Freitag.
- Model Gap: Das Mid-Case-Modell von TIKR bewertet die Rubrik-Aktie bis Anfang 2031 mit 368 $, was einem potenziellen Gesamtertrag von 296 % bzw. einer annualisierten Rendite von 36 % gegenüber dem aktuellen Kurs von 93 $ entspricht.
- Priced for Perfection: Die Aktie war bereits vor der Veröffentlichung der Zahlen um 11 % gestiegen und handelte nahe einem 52-Wochen-Hoch, sodass für alles andere als ein makelloses Quartal kaum Spielraum blieb.
Warum die Rubrik-Aktie nach einem Beat-and-Raise-Quartal um 12 % fiel
Die Aktie von Rubrik (RBRK) fiel am Freitag, den 28. August, um 12 %, einen Handelstag nachdem das Unternehmen für Cyber-Resilience die Schätzungen für das zweite Quartal des Fiskaljahres 2027 übertroffen und seinen Ausblick für das Gesamtjahr angehoben hatte. Anleger kamen zu dem Schluss, dass die guten Nachrichten bereits eingepreist waren.
Rubrik, das in den letzten Jahren von Backup-Software auf Cyber-Resilience und KI-gestützte Datensicherheit umgestellt hat, meldete für das am 31. Juli zu Ende gegangene Quartal einen Umsatz von 427,3 Millionen $, ein Plus von 38 % gegenüber dem Vorjahreszeitraum und deutlich über den von Analysten erwarteten 396,3 Millionen $. Das bereinigte Ergebnis je Aktie (EPS) belief sich auf 0,20 $, eine Wende gegenüber einem Verlust im Vorjahr und weit über der Konsensschätzung von 0,04 $. Das jährlich wiederkehrende Abonnementvolumen (Subscription ARR) erreichte 1,66 Milliarden $, ein Plus von 33 % gegenüber dem Vorjahr, während das Cloud-ARR um 39 % auf 1,48 Milliarden $ stieg.
Das Management hob die Prognosen in allen Bereichen an. Rubrik erwartet nun für das dritte Quartal einen Umsatz zwischen 429 Millionen und 431 Millionen $ und für das gesamte Fiskaljahr 2027 einen Umsatz von 1,685 Milliarden bis 1,693 Milliarden $. Das Ziel für das Subscription ARR wurde auf einen Bereich von 1,88 Milliarden bis 1,885 Milliarden $ angehoben. Die Prognose für den freien Cashflow wurde für das Jahr auf 323 Millionen bis 333 Millionen $ erhöht.
Nichts davon konnte den Kursrutsch verhindern. Die Rubrik-Aktie war bereits am Tag vor der Veröffentlichung der Zahlen um 11 % gestiegen und hatte am Donnerstag, den 27. August, nahe einem 52-Wochen-Hoch geschlossen. Das bedeutete, dass die Reaktion am Freitag das Quartal an einer Messlatte maß, die der Markt selbst bereits angehoben hatte. Die konkrete Zahl, die Anleger verunsicherte, war das Wachstum des neuen Cloud-ARR (net new cloud ARR) von 20 % gegenüber dem Vorjahr – eine Verlangsamung, die bei einer Aktie auffiel, die mit etwa dem 194-fachen der zukünftigen Gewinne gehandelt wurde. Sektordruck verstärkte die Bewegung. Der Rivale SentinelOne fiel am selben Tag aufgrund einer schwachen Jahresgewinnprognose, und die erste Jackson-Hole-Rede von Fed-Chef Kevin Warsh bekräftigte den Fokus auf die Inflation, was die Erwartungen für Zinserhöhungen anheizte und breit auf Softwaretitel mit hohen Bewertungsmultiplikatoren drückte.
CFO Kiran Choudary ging auf der Q2 2027 Earnings Call direkt auf die Zahl ein und sagte den Analysten: "Wenn man sich das Wachstum des neuen Cloud-ARR ansieht, haben wir im letzten Quartal die bereinigte Zahl ohne Migrationen ausgewiesen, und wir sind beim Wachstum des neuen Cloud-ARR um 20 % gegenüber dem Vorjahr gewachsen." Diese Bestätigung gab dem Markt eine konkrete Zahl, um die Verlangsamung zu messen, und es ist dieselbe 20 %-Zahl, für die Anleger am Freitag die Aktie abstraften.
Rubriks Wendung zur Profitabilität in diesem Quartal, bei der das bereinigte EPS von einem Verlust im Vorjahr auf einen positiven Wert umschwenkte, ist genau die Art von Wendepunkt, die typischerweise die Bewertung einer langfristigen Wachstumsgeschichte durch den Markt ausweitet. Dieses Detail ging in der Reaktion vom Freitag auf die Cloud-ARR-Zahl unter.
Die Rubrik-Aktie fiel nicht, weil das Quartal schlecht war. Sie fiel, weil ein Titel, der für einen makellosen Bericht eingepreist war, stattdessen einen sehr guten lieferte und die eine schwache Zahl in einem ansonsten starken Bericht ausreichte, um den Reset auszulösen.
Rubrik-Analysten heben Kursziele trotz des Kursrutsches weiter an
Die aktuelle Verteilung liegt bei 25 Kaufempfehlungen, 3 Outperform-Bewertungen und keinen Halteempfehlungen unter den 28 Analysten, die die Rubrik-Aktie abdecken – die bullischste Aufstellung, die der Titel seit über einem Jahr aufweist. Das durchschnittliche Kursziel liegt bei 108 $, nur 16 % über dem Schlusskurs vom Freitag von 93 $ – die geringste Differenz zwischen der Zahl der Street und dem Aktienkurs seit vor dem Sommer 2025.

Diese Differenz war früher enorm. Die Rubrik-Aktie schloss am 31. Januar bei 56 $ und am 30. April bei 53 $. Das durchschnittliche Kursziel lag während beider Veröffentlichungen zwischen 85 $ und 111 $, und Analysten weigerten sich, der Aktie nach unten zu folgen, obwohl sie in fünf Monaten fast die Hälfte ihres Wertes verlor. Die Berichterstattung wuchs die ganze Zeit über, von 20 Analysten vor einem Jahr auf 27 heute, und die Kaufempfehlungen stiegen im gleichen Zeitraum von 16 auf 25. Piper Sandler, Jefferies, Barclays, BTIG, D.A. Davidson und Rosenblatt erhöhten ihre Kursziele für die Rubrik-Aktie innerhalb derselben Woche wie der Kursrutsch am Freitag, wobei Jefferies allein von 90 $ auf 120 $ erhöhte. Analysten verteidigten die Rubrik-Aktie das ganze Jahr über auf dem Weg nach unten. Jetzt verteidigen sie sie auch auf dem Weg nach oben.
TIKR bewertet Rubrik-Aktien mit 368 $ und setzt stark auf Cloud-Compounding
Das Mid-Case-Modell von TIKR bewertet die Rubrik-Aktie bis Januar 2031 mit 368 $, was einem Gesamtertrag von 296 % gegenüber dem aktuellen Preis von 93 $ oder einer annualisierten Rendite von 36 % über etwa vier Jahre entspricht.
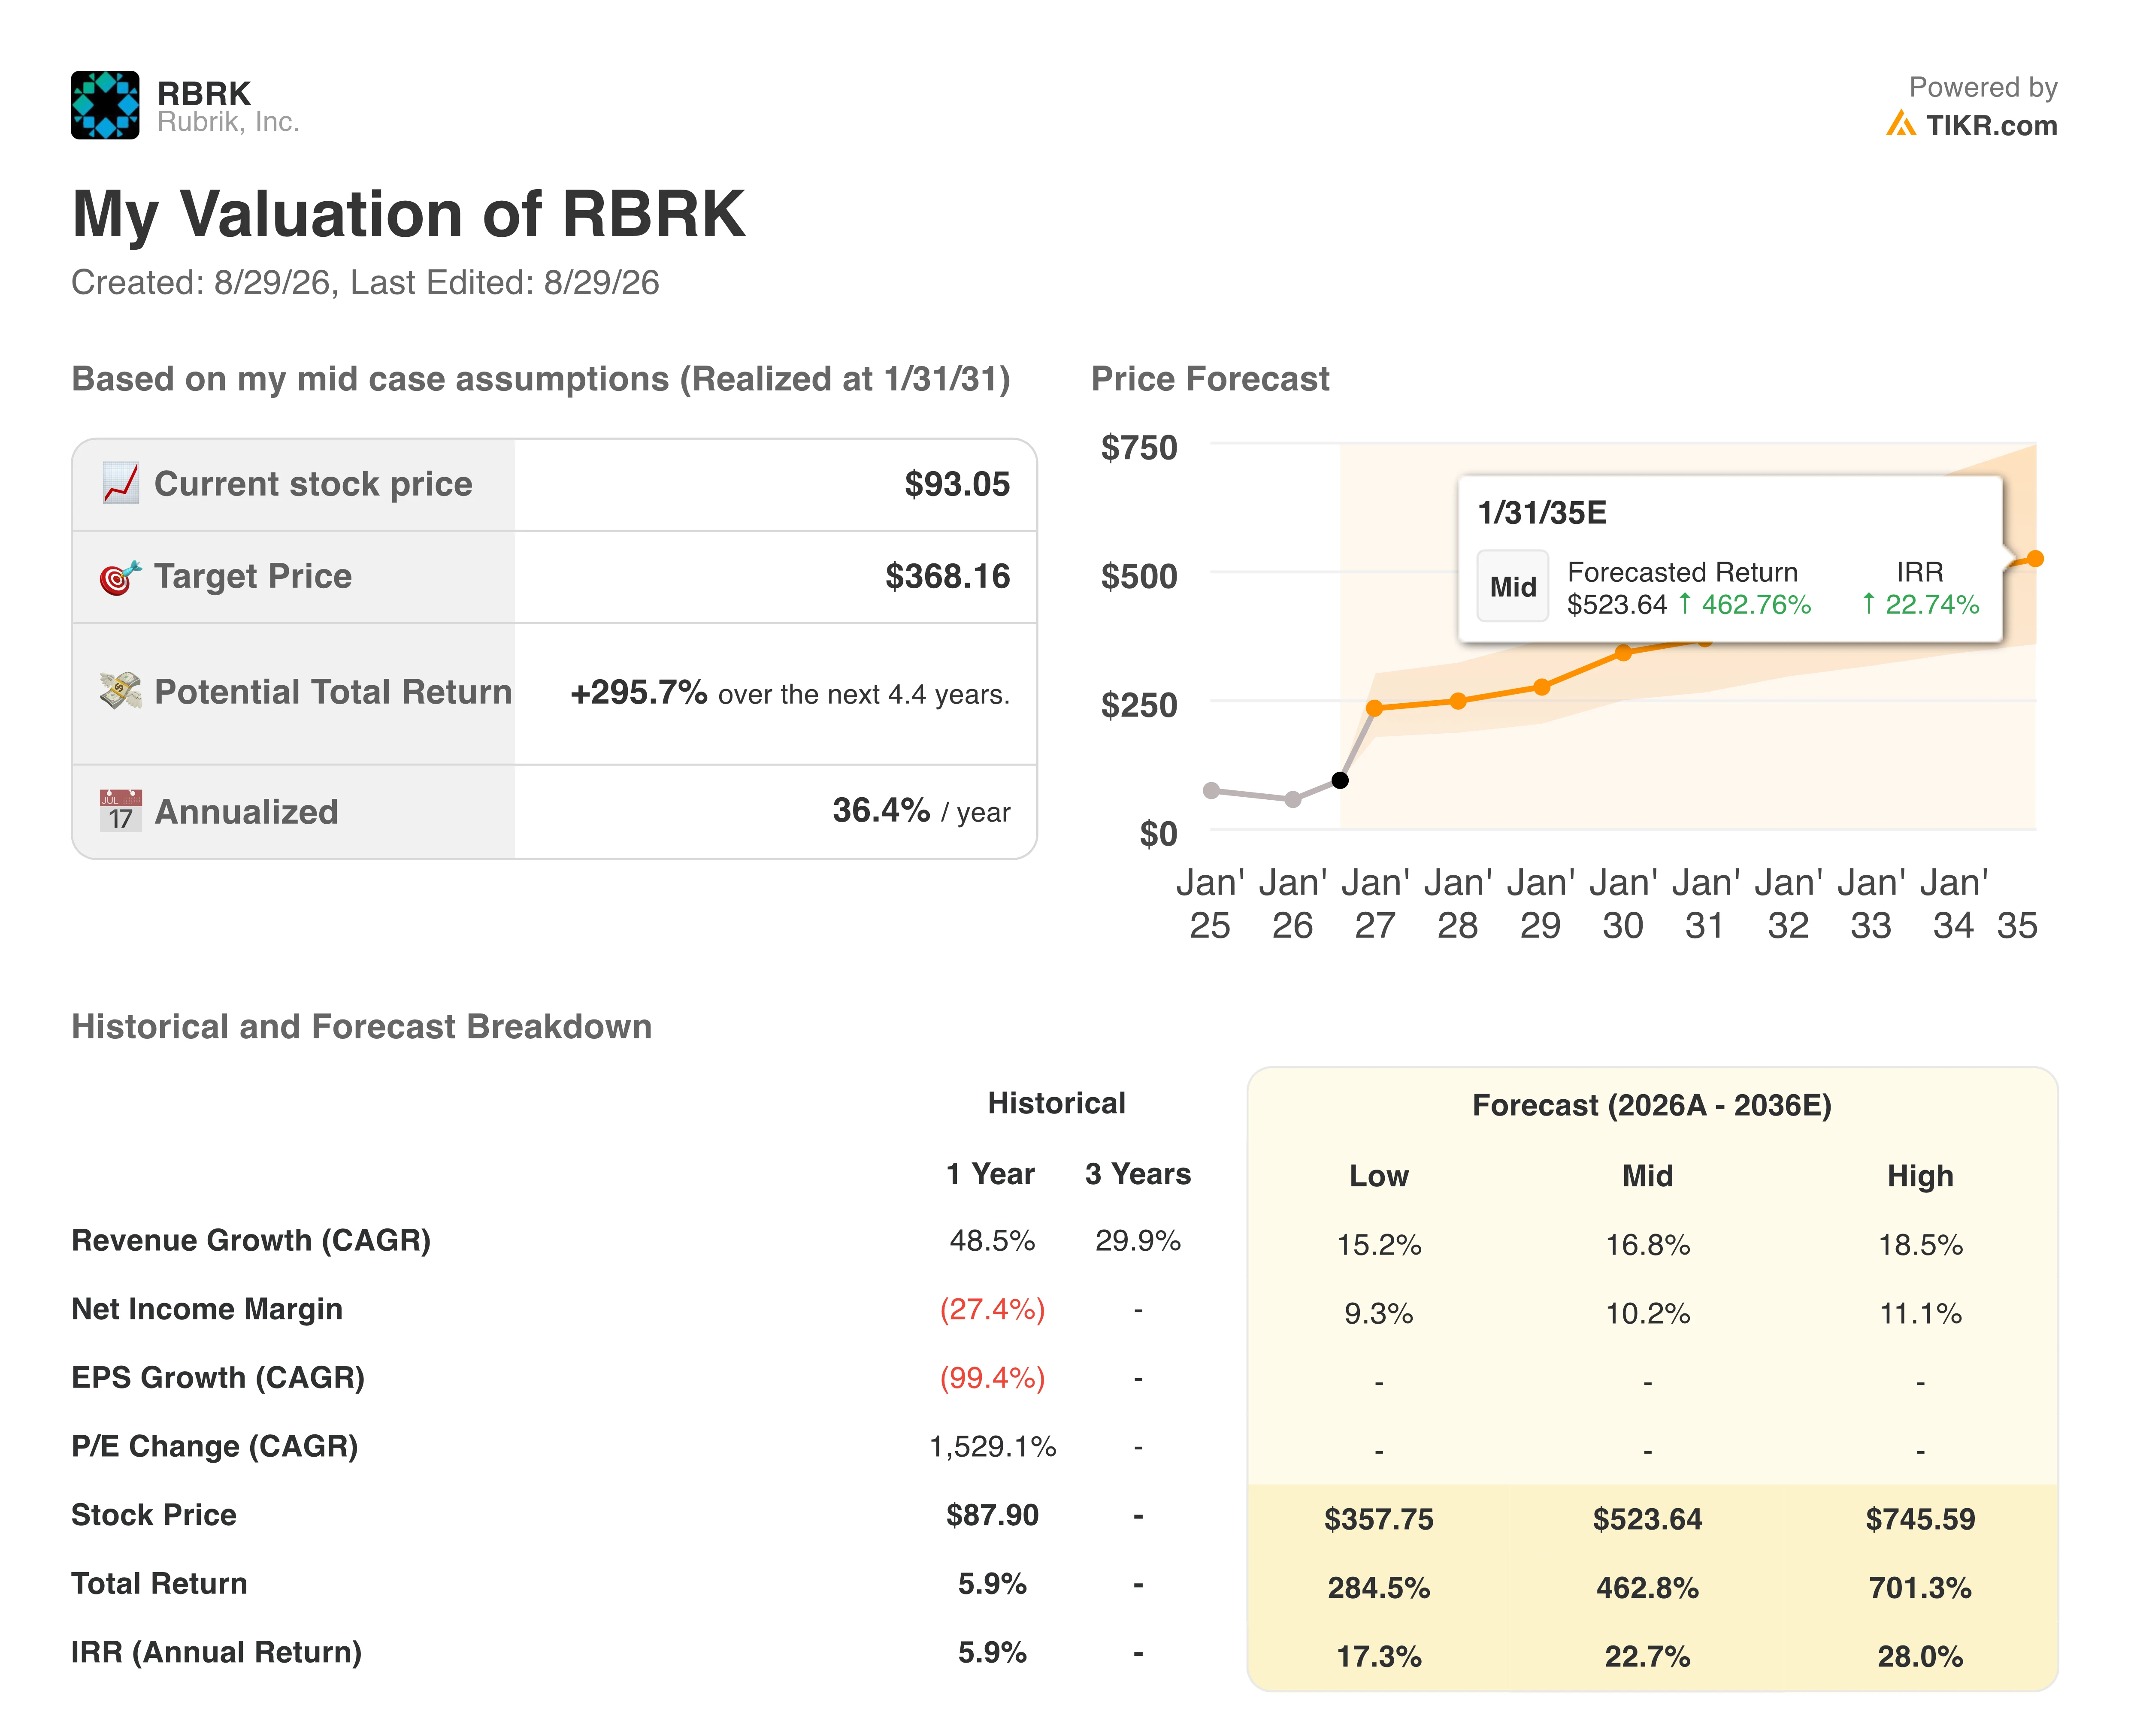
Eine solche Rendite würde die Rubrik-Aktie zu einer der steilsten mehrjährigen Wachstumsgeschichten machen, die das Modell im Bereich Cyber-Resilience und Cloud-Datenschutz verfolgt, und damit weit vor dem liegen, was die langsameren Kapitalvermehrer (Compounders) des Sektors Anlegern typischerweise bieten.
Die Differenz zwischen der Zahl von TIKR und dem Verkauf am Freitag liegt im Zeithorizont. Der Markt bestrafte die Rubrik-Aktie für eine Verlangsamung des Wachstums des neuen Cloud-ARR in einem einzigen Quartal, aber die Street erhöhte weiterhin die Kursziele trotz des Rückgangs, und das TIKR-Modell bewertet ein Jahrzehnt der Vermehrung (Compounding) des Subscription ARR auf einer Basis, die im Jahresvergleich um 33 % und des Cloud ARR, das um 39 % gewachsen ist, nicht die nächsten zwölf Monate.
Sollten Sie in Rubrik, Inc. investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie die Aktie von Rubrik, Inc. auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Rubrik, Inc. zusammen mit allen anderen Aktien auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie kostenlos auf professionelle Tools zur Analyse von RBRK-Aktien auf TIKR zu →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit der All-in-One, benutzerfreundlichen Plattform von TIKR.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


