

核心要点
- 在 All-In 播客节目中,前白宫人工智能事务主管 David Sacks 表示 CoreWeave 不可能破产。与此同时,其信用违约互换(CDS)价格暗示未来五年内违约概率约为55%。
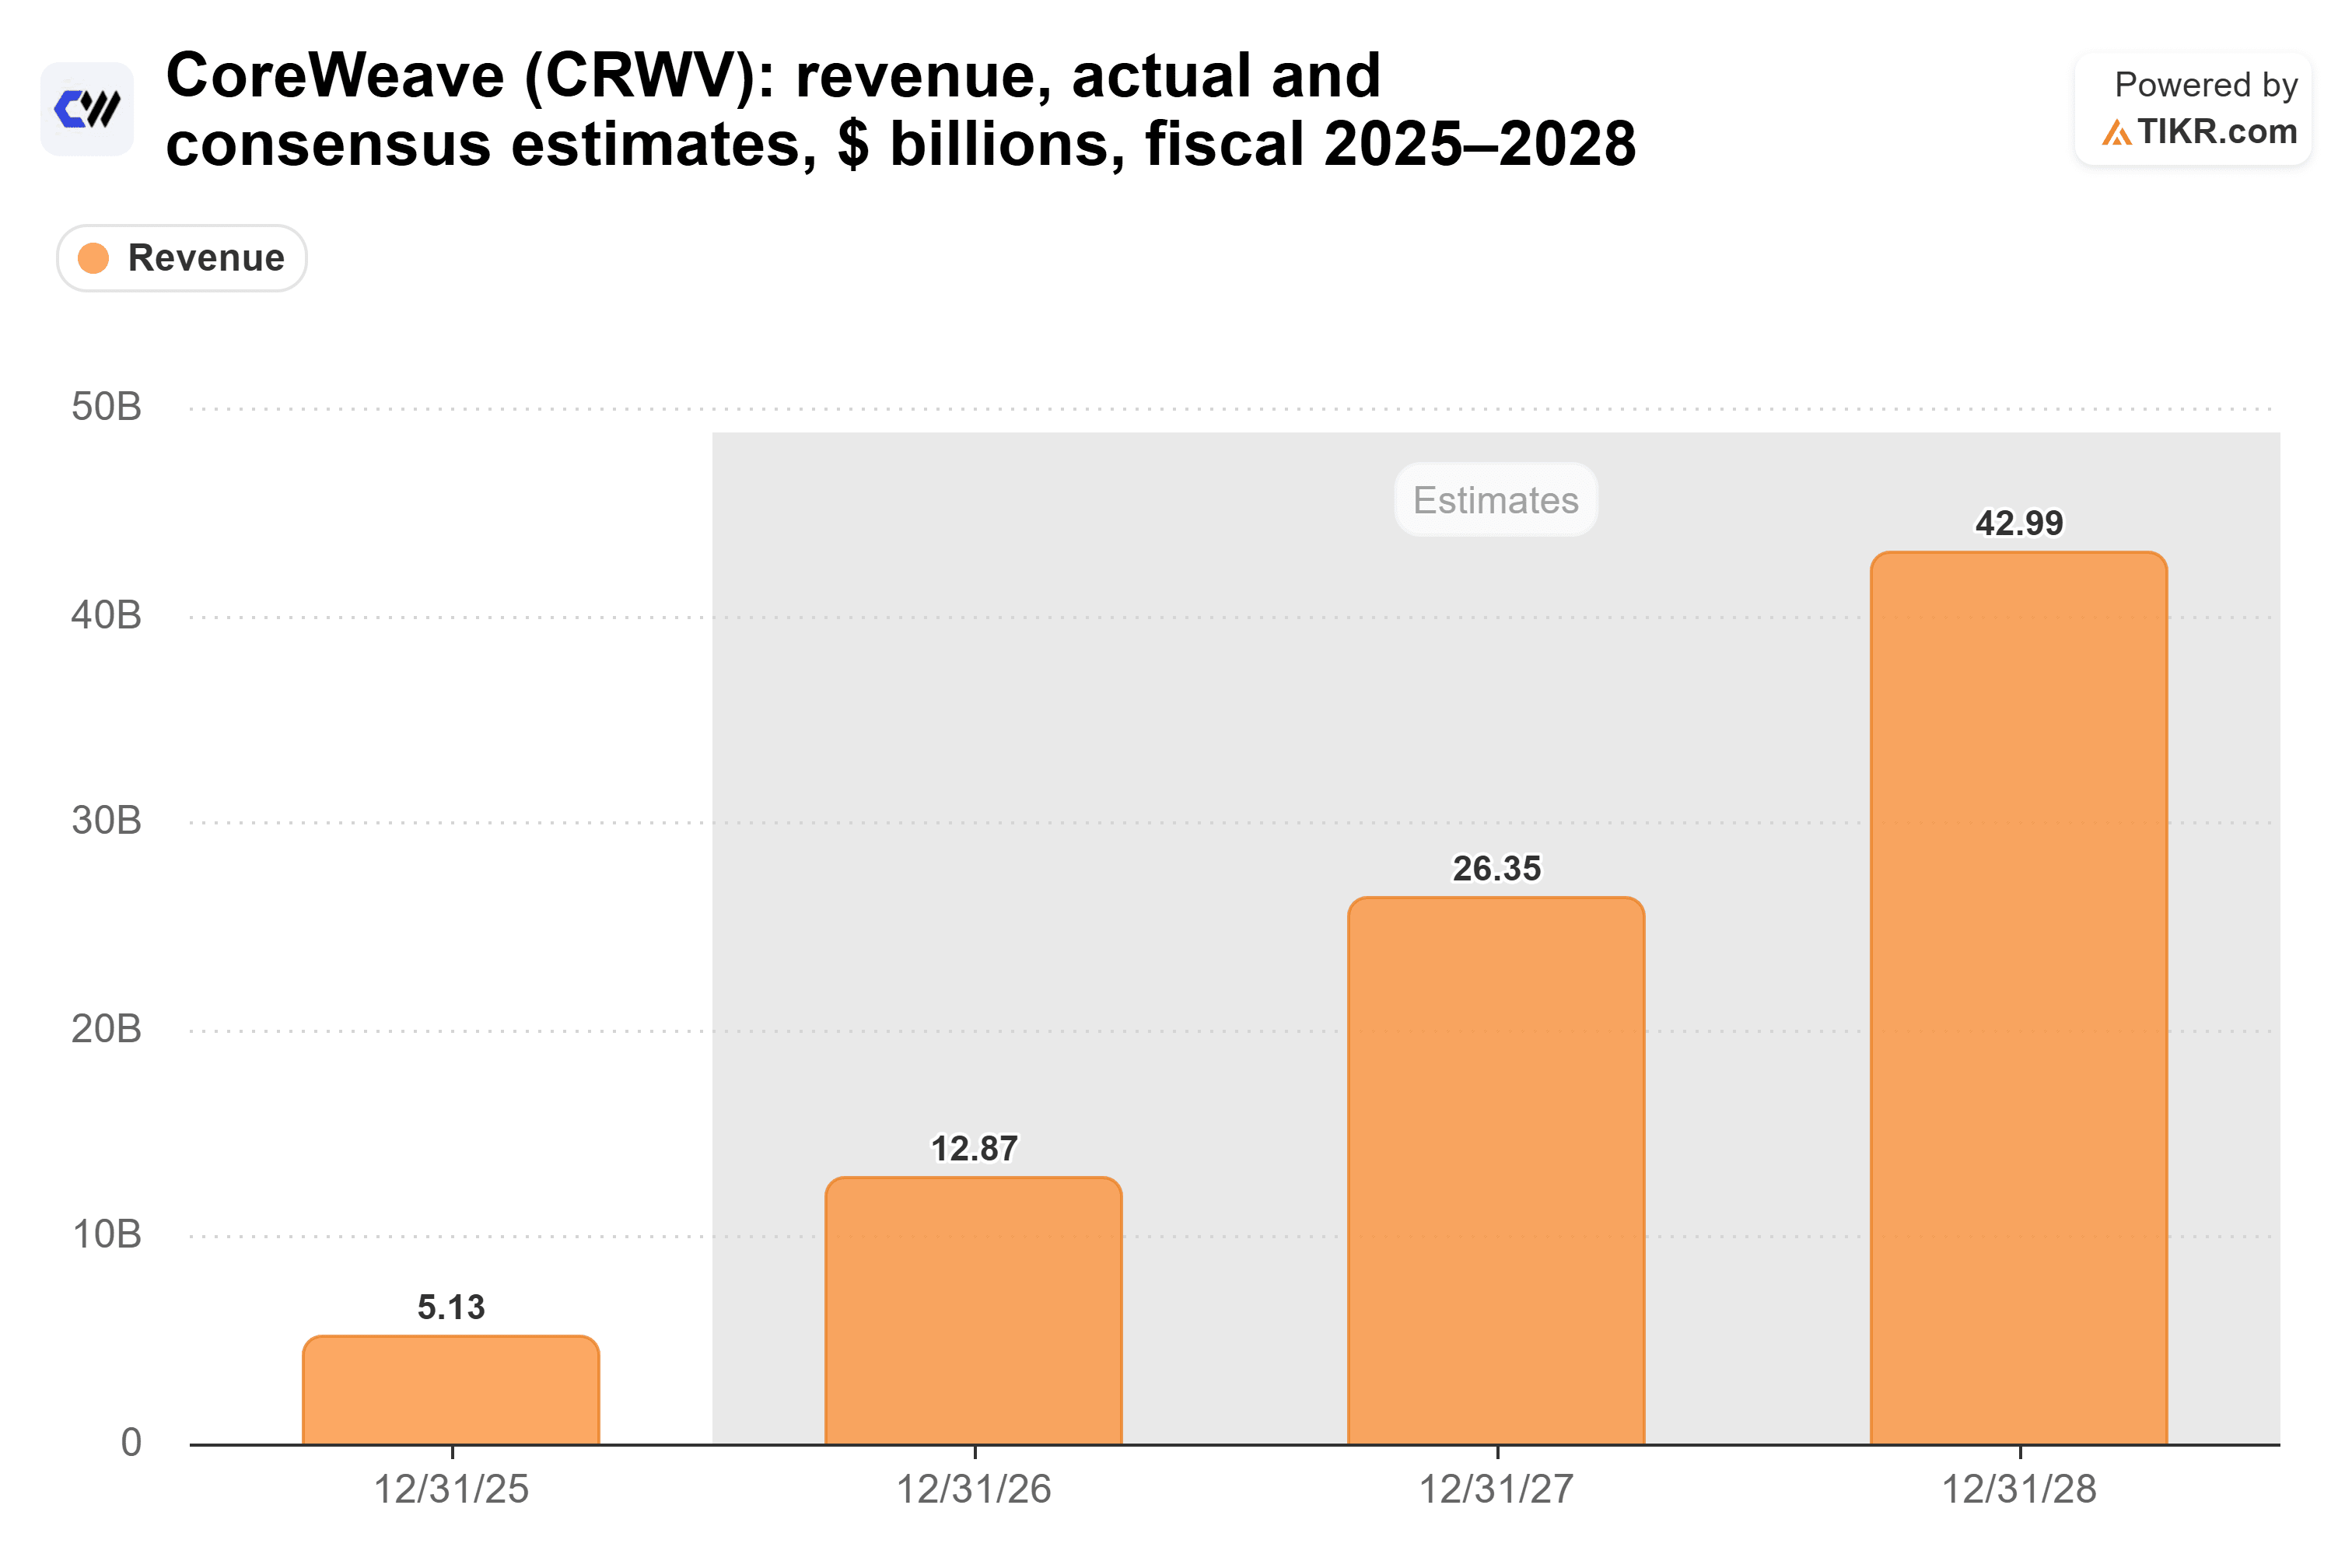
- CoreWeave 的需求依然坚挺:分析师预计其营收将从2025年的51.3亿美元增长至2028年的430亿美元。
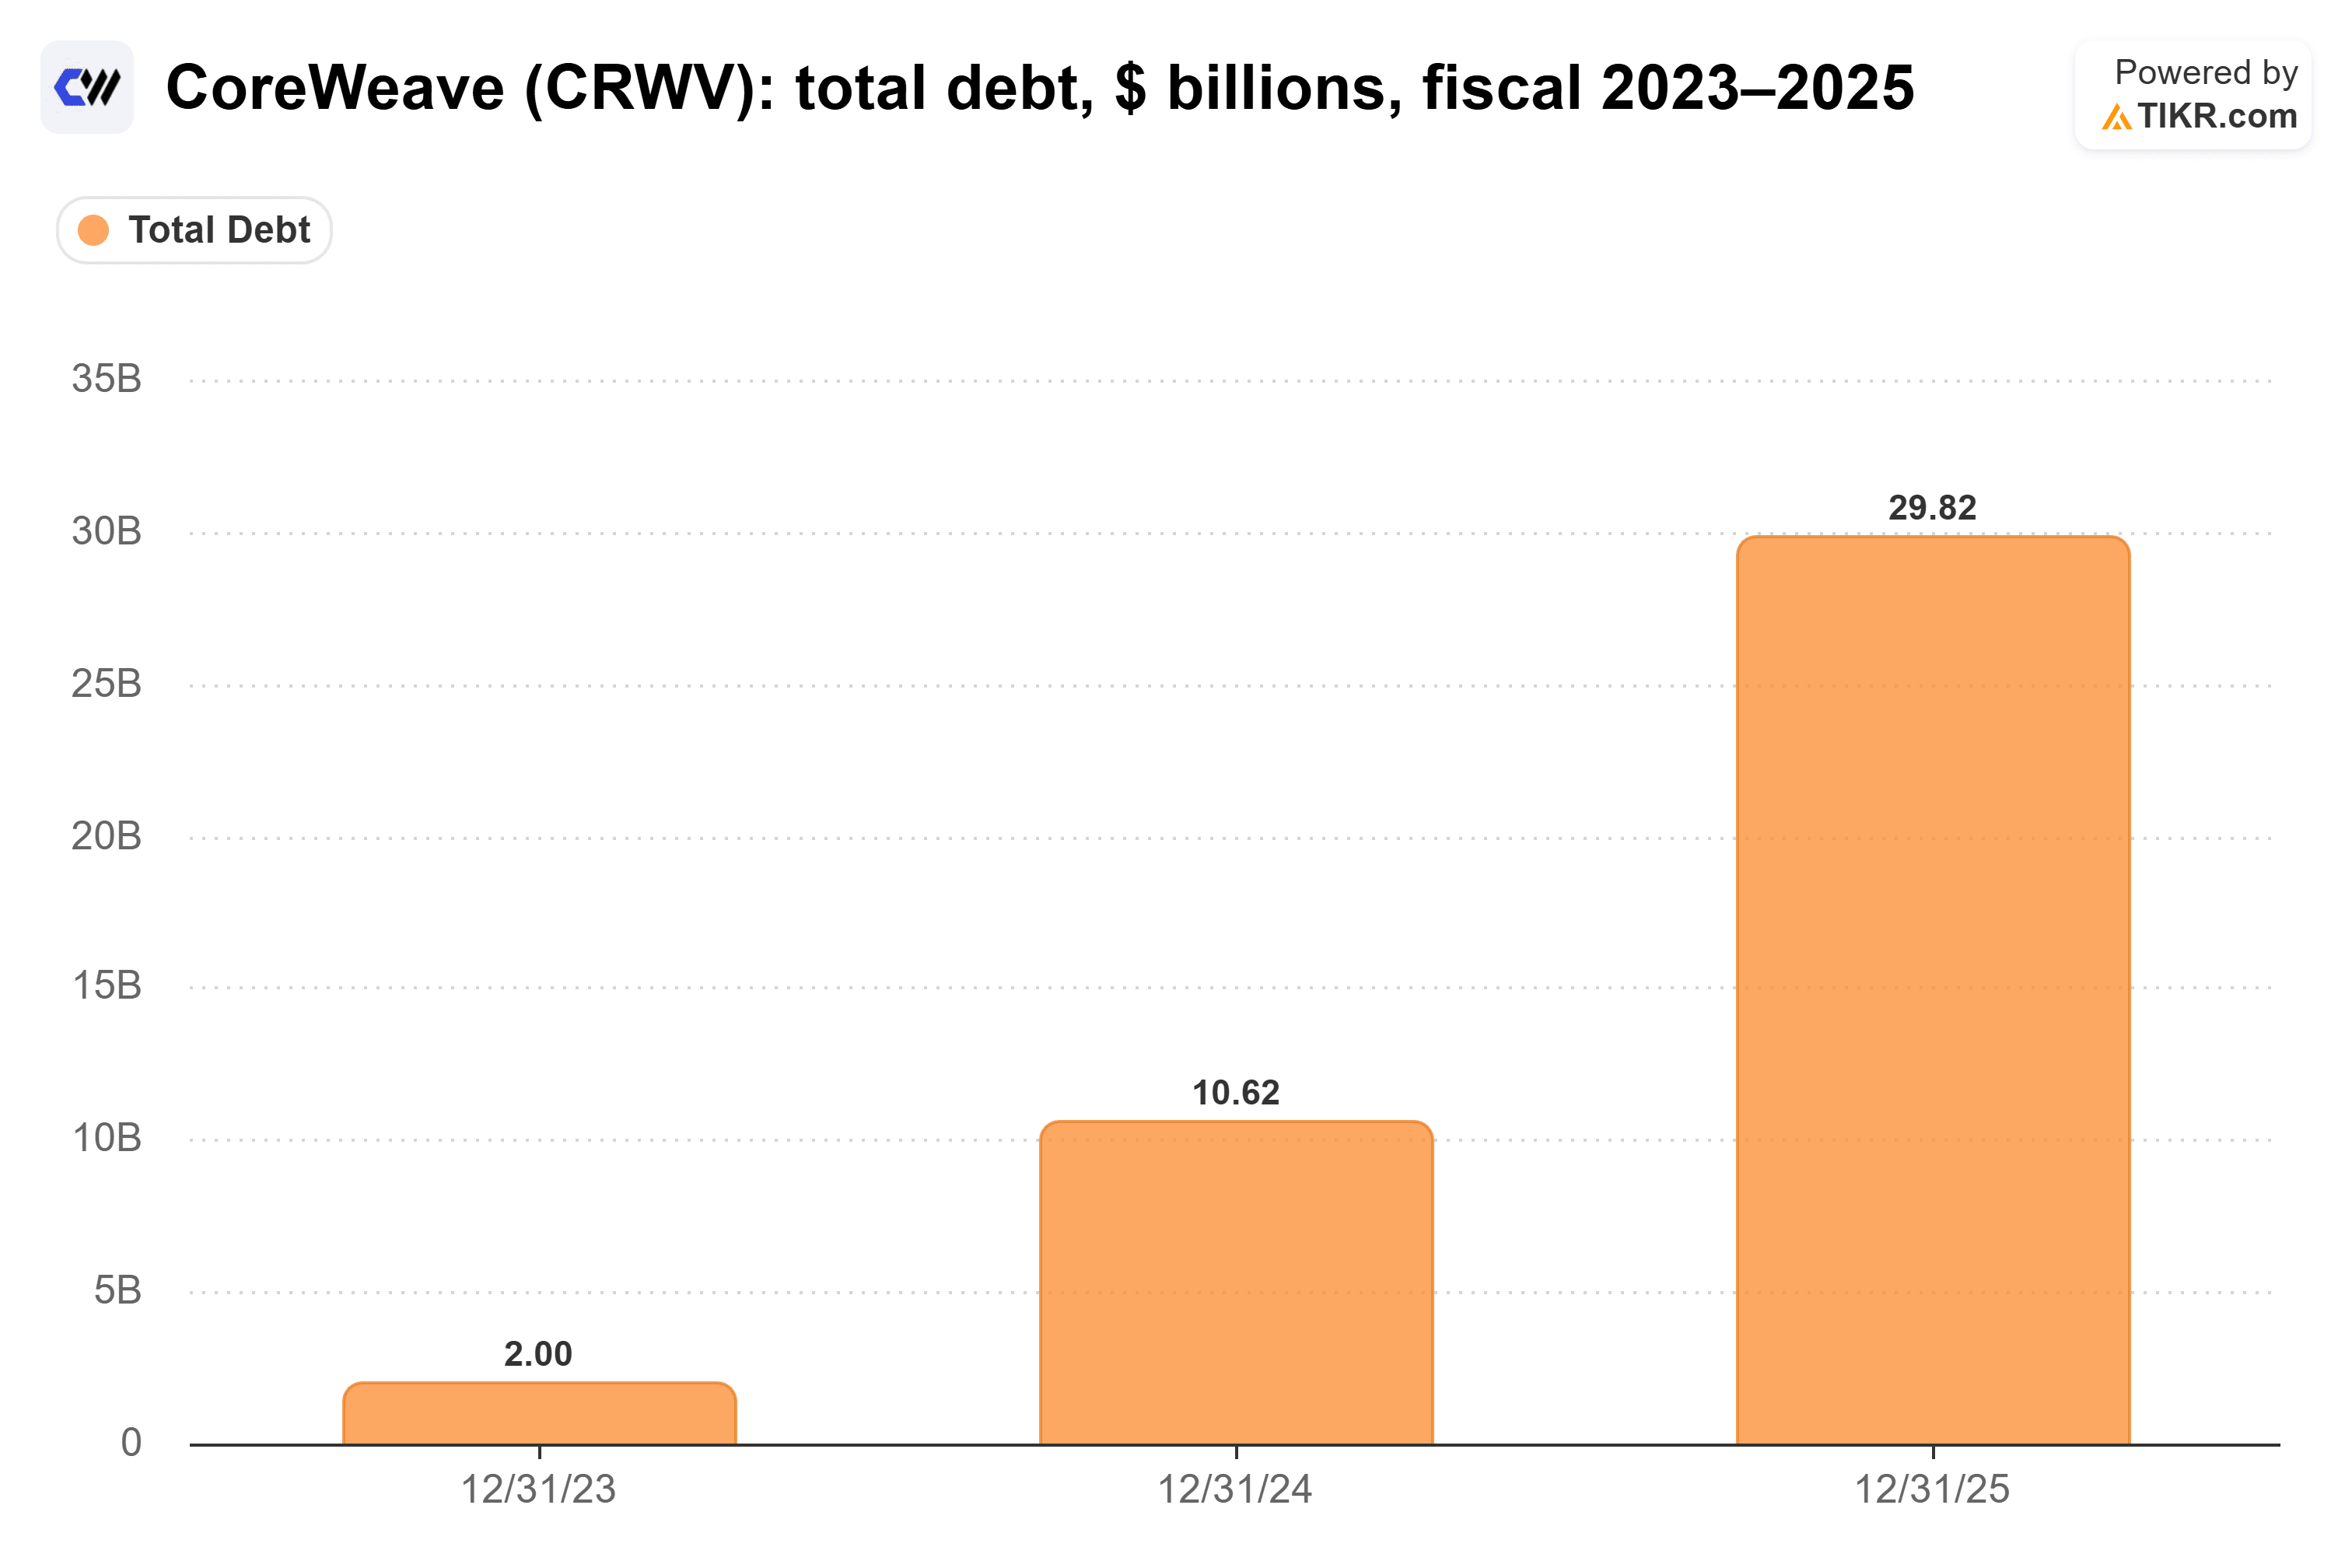
- 风险在于融资方面。截至2025年底,总债务已达298亿美元,Jim Chanos 估计公司的税前资本回报率为9%,而其无担保债券的收益率约为15%。
- 摩根大通估计 CoreWeave 在2030年之前可能都需要外部资金,因此股东很可能需要通过股权稀释和高成本债务来为增长买单。下一个观察窗口是11月公布的第三季度业绩。
当CoreWeave (CRWV)的股票上周因债券困境下跌超过25%时,All-In 播客的主持人在屏幕上展示了一个 Polymarket 的赌注:有23%的概率 CoreWeave 会在2028年底前宣布破产。
联合主持人、特朗普的首任人工智能事务主管(他于今年三月离任)David Sacks 称这个赌注很愚蠢:
"CoreWeave 不可能破产。"
他的理由是 CoreWeave 为其建设提供资金的方式。每个数据中心都位于其独立的资产级载体中。因此,Sacks 表示,如果一个载体出现问题,它将被接管,其 GPU 将被出售,而公司将继续运营。
而且他不认为需求会枯竭。高性能计算能力很难建设,当地社区也不急于批准新的数据中心。用他的话说,"这是一种强制性的稀缺。"
当信贷市场正在为相反的情况定价时,这是一个大胆的断言。
在同一期节目中,联合主持人 Chamath Palihapitiya 指出了 CoreWeave 的信用违约互换(CDS),该价格上周飙升至约953个基点。他的结论是:"这个数学计算意味着大约有55%的违约概率。所以,他们是否违约,就像抛硬币一样。"
此后,高盛在周一将股票评级从"中性"上调至"买入",并将其目标价从106美元上调至139美元。摩根大通称其业务稳健。
TIKR 追踪了41位分析师对 CoreWeave 的看法。有多少人给出"买入"评级?
查看 CoreWeave 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测,全部集中在一个地方。超过50万投资者使用 TIKR 来研究像这样的股票。查看 CoreWeave 的分析师评级
需求侧验证成立
同样在该期节目中,Andreessen Horowitz 联合创始人 Ben Horowitz 为这种稀缺性给出了一个时间点。他说亚马逊 CEO Andy Jassy 告诉他,产能"在2028年之后都已售罄"。
CoreWeave 自身的订单簿也证实了这一点。第二季度末,其已签署客户承诺带来的营收积压订单约为1040亿美元。
分析师预计营收将在三年内增长超过八倍,从2025年的51.3亿美元增长到2028年的430亿美元。
如果看涨的理由只需要需求,那将是一个简单的判断。
为增长买单才是难点
为了满足这种需求,CoreWeave 进行了大量借贷。其总债务从2023年底的20亿美元增加到2025年底的298亿美元,两年内增长了近15倍。
这种借贷的成本也越来越高。CoreWeave 的无担保票据发行时票面利率为9.625%,本月交易收益率约为15%。已售出的票据保持其票面利率,但15%大致是市场对其新发行无担保债务要求的收益率。
9%的回报 vs. 15%的资金成本
做空者 Jim Chanos 认为,完全的需求可能无法覆盖这个成本。他基于 X 账户 Uncovered Alpha 的一个模型进行推算,该模型估计每1美元的资本支出每年能带来约0.3美元的营收。在此基础上,Chanos 估计 CoreWeave 的税前资本回报率为9%,前提是 GPU 能产生10年的收益。
对于 GPU 来说,10年的使用寿命是慷慨的(该模型自己的基准情况使用的是6年)。而9%的回报率远低于15%的资金成本。
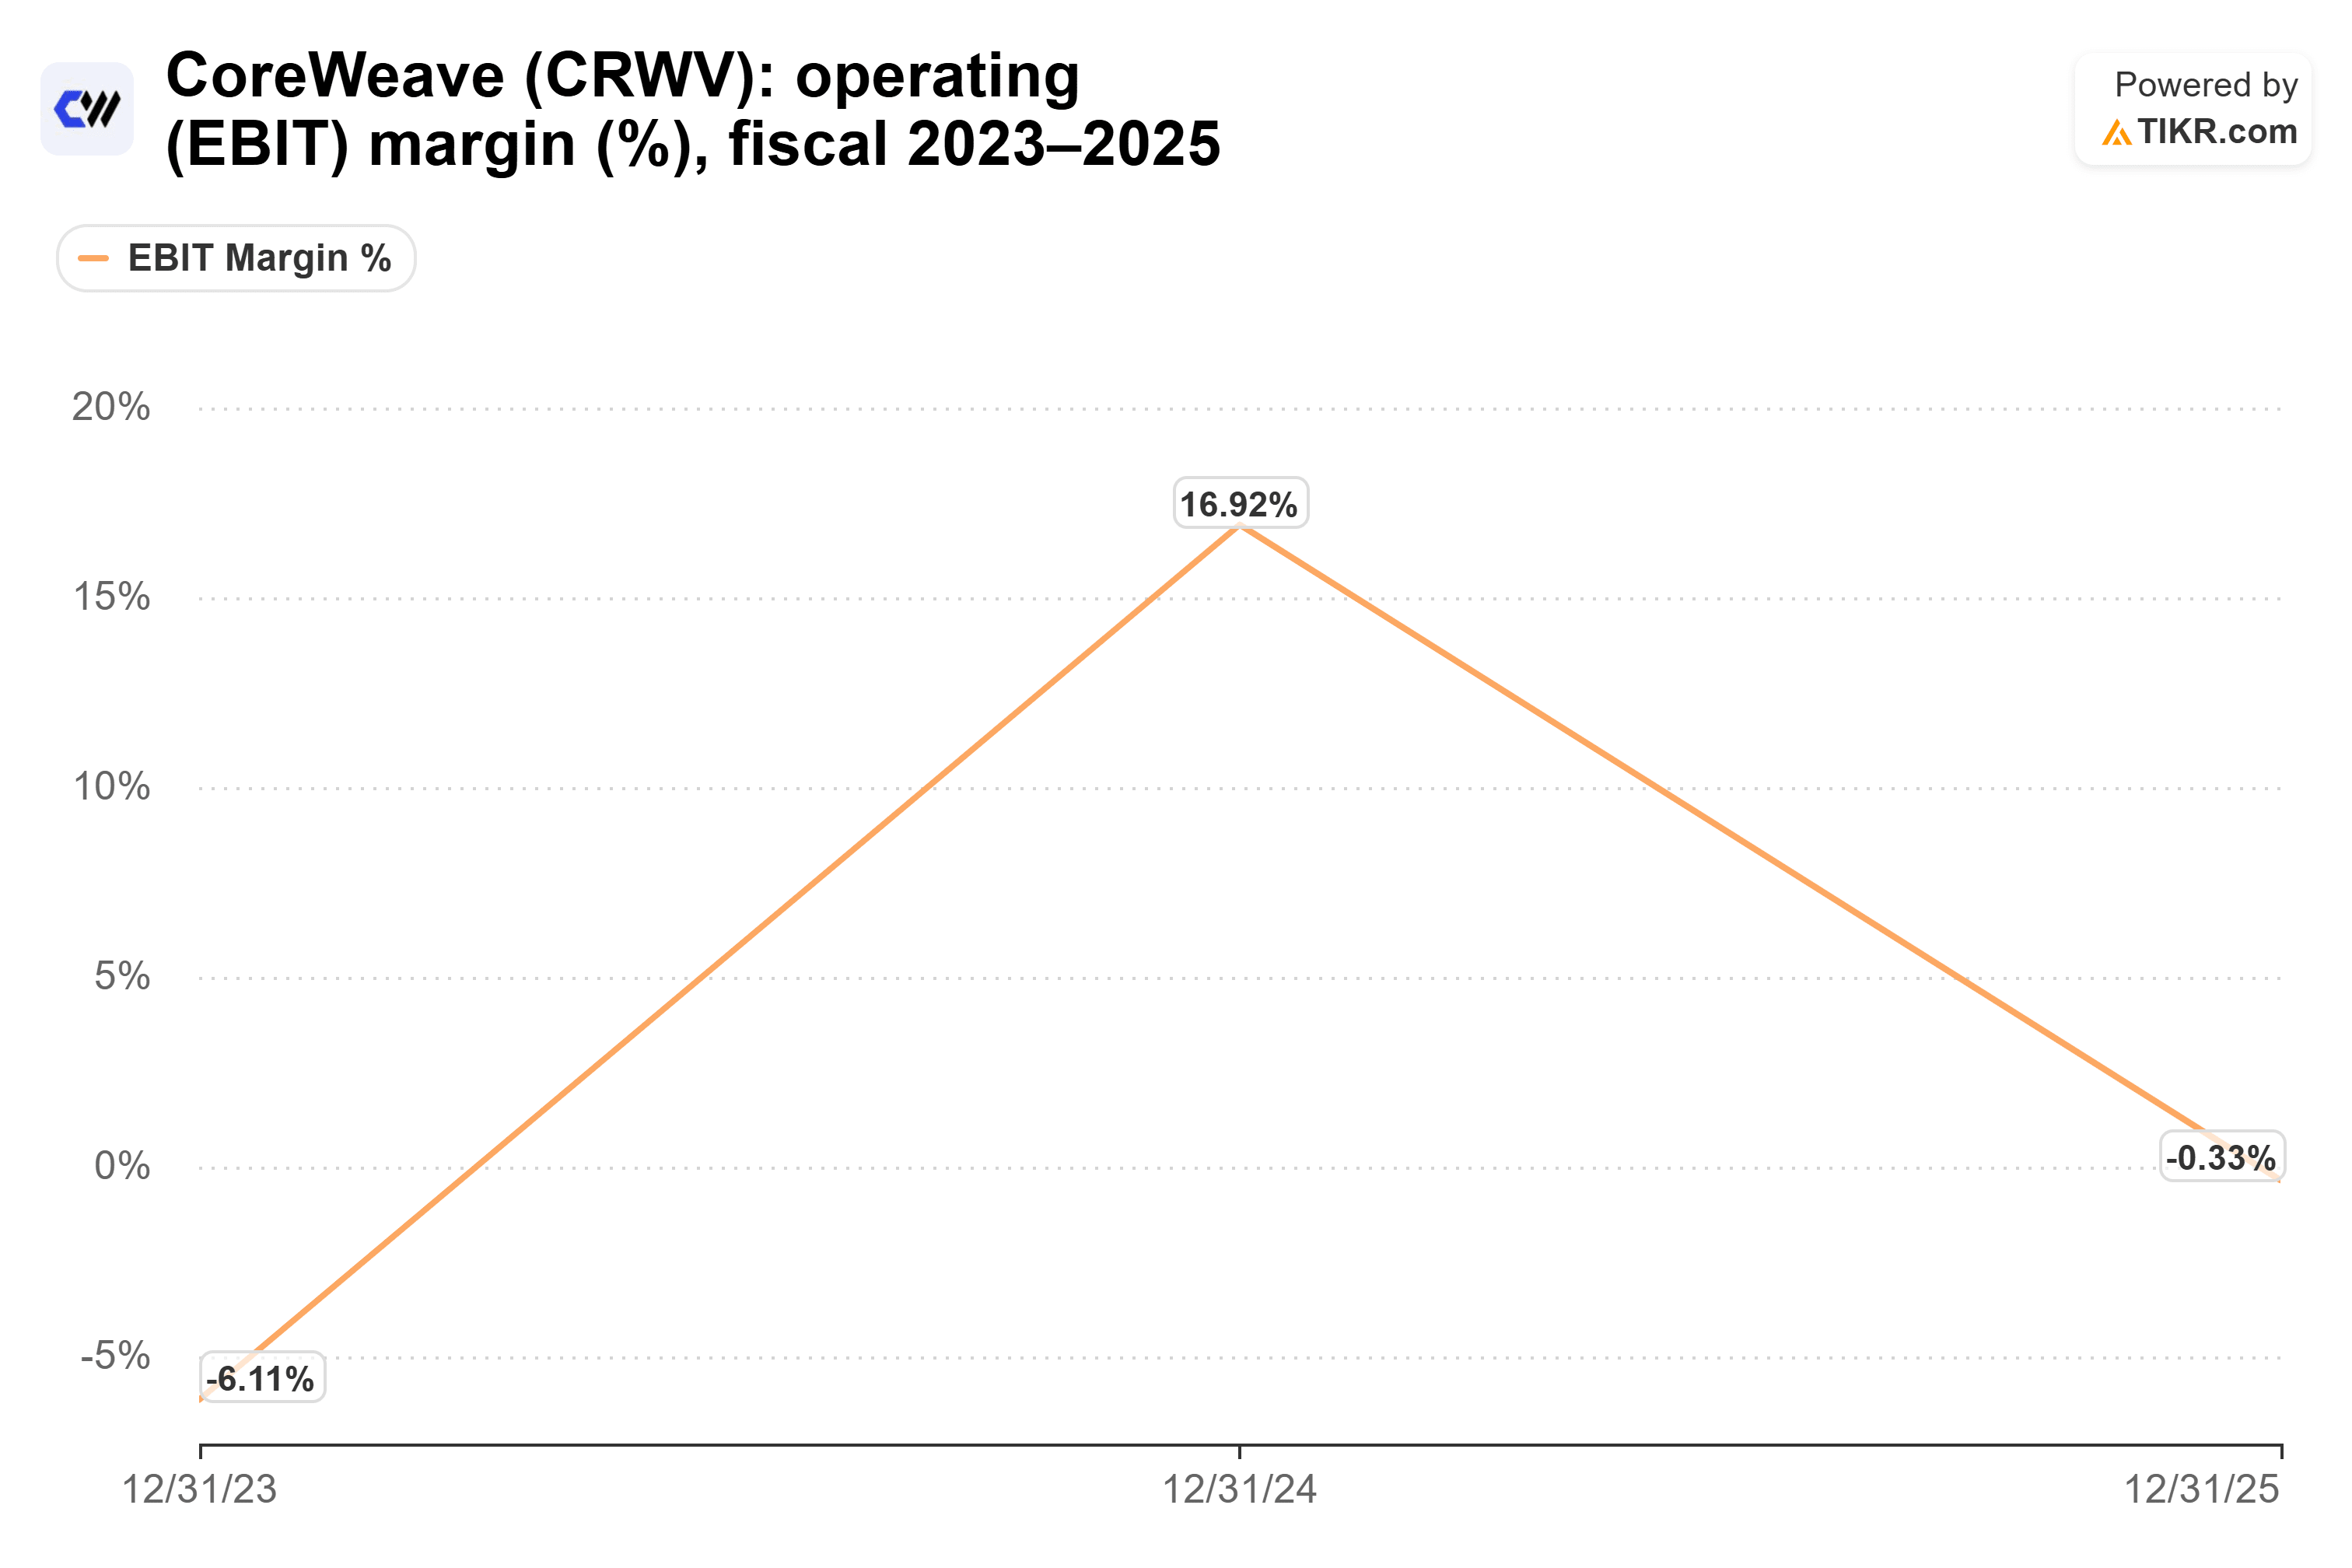
CoreWeave 报告的实际业绩看起来更薄弱。其营业利润率从2024年的16.9%下降到2025年的略低于盈亏平衡点。
摩根大通的分析师则采用了不同的计算方式。他们估计一份典型的五年期合同能产生中双位数(mid-teens)的无杠杆回报率。这高于他们估计的 CoreWeave 9% 到 11% 的混合资本成本。15%的收益率仅适用于无担保票据,并且在该银行的保守情景下,一个项目约80%的资本支出是通过资产级债务支付的。
生存是低标准
那么,CoreWeave 会破产吗?结合 Sacks 描述的按项目融资方式、1040亿美元的积压订单以及摩根大通的合同计算,在我看来,公司整体崩溃的可能性似乎不大。
但摩根大通也估计,CoreWeave 在2030年之前可能无法从其现有运营中产生足够的现金来为其扩张提供资金。在此之前,资金缺口必须通过更多债务或更多股票来填补。
我的看法是:Sacks 关于需求的判断是正确的,CoreWeave 很可能会挺过去。但股东将不得不通过股权稀释和高成本的融资来为这次建设买单,至少在 GPU 在其首份合同结束后能证明其盈利能力之前是如此。
当然,11月公布的第三季度业绩将更清楚地显示营收是否能跟上不断增长的债务堆。
那么 CoreWeave 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 CoreWeave 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们的内容是基于 TIKR Terminal 的投资数据和分析师的预测创建的。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





