核心要点
- 星巴克将关闭北美地区约250家咖啡店,目前预计2026财年净新增门店数约为440家,低于7月份上调整体2026财年展望时维持的600至650家目标。
- TIKR数据显示,息税前利润率从2024财年的14.18%降至2025财年的9.90%,而2021财年的峰值为16.18%。
- 管理层给出的2026财年利润率指引高于11%,但仍低于2022财年至2024财年13.78%至15.36%的区间。
指引显示2026财年利润率将高于11%,而2022财年至2024财年的利润率在13.78%至15.36%之间。查看完整的利润率历史记录。免费在TIKR上追踪SBUX利润率 →
星巴克股票在发布指引两个月后削减门店数量
在2026财年第三季度财报电话会议上,首席执行官布莱恩·尼科尔告诉投资者星巴克正在上调其展望,净新增600至650家咖啡店的计划保持不变。9月24日,一份文件称北美地区将关闭约250家门店,并产生约3亿美元的重组费用,其中2亿美元为现金支出。
尽管报告的同店销售额表现强劲,但关闭门店的决定依然做出。美国同店销售额在第三季度增长了7.9%,然而首席财务官凯茜·史密斯表示,其中约一半或略低于一半的增长来自门店关闭、销售转移和配送增长。精简门店本身就在推动同店销售额,因此利润率是更好的衡量标准。
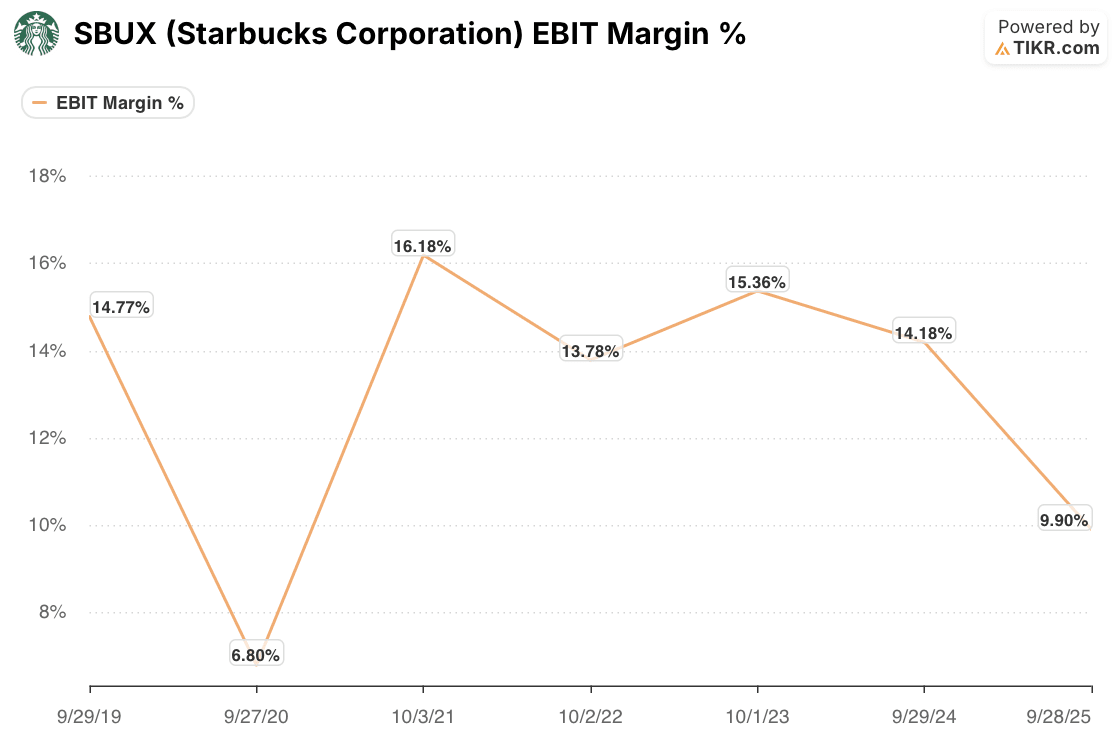
TIKR的息税前利润率数据显示了需要恢复的差距。该利润率从2019财年的14.77%升至2021财年的16.18%,在2024财年之前一直保持在13.78%至15.36%之间,随后在2025财年降至9.90%。
第三季度非公认会计准则综合营业利润率14.4%看起来像是完全恢复,但这得到了帮助。关税退款在很大程度上抵消了前三个季度支付的关税,这也是为什么史密斯指出年初至今的产品和分销成本率为32.3%,而非当季的30.3%。中国也提供了结构性提振。在新的合资企业架构下,其5300万美元的第三季度收入带来了超过100%的营业利润率。
利润率高于11%将修复星巴克,而非使其恢复原状
高于11%的指引清除了2025财年9.90%的水平。然而,在图表上,它仅高于2020财年和2025财年,低于其他所有年份。管理层的数据是公司自定义的,而TIKR的线图可能包含了重组费用,因此这种比较是方向性的。
关闭门店被视为实现这一目标的代价。星巴克现在支付现金,以退出那些未能达到品牌预期业绩的门店。
未解决的风险在于质量。退款不会重复发生,部分同店销售额增长只是门店间的销售转移。
下一个考验是第四季度财报电话会议,暂定于10月29日举行。如果没有退款帮助,利润率仍能维持在接近第三季度的水平,将表明节省的成本是可持续的。一份显示利润率持续扩张、朝着2025年前水平迈进的2027财年展望,将表明门店网络的调整正在恢复盈利能力,而不仅仅是修复。
那么星巴克股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到SBUX股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR终端的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!