核心要点
- 截至10月2日,Cameco股价在六个月内下跌24%,至85美元,此前其Cigar Lake矿场于7月1日暂停运营,且第二季度调整后每股收益为0.18加元,低于预期的0.38加元。
- 第二季度净利润同比暴跌92%,至2500万加元,原因是西屋公司转为亏损。
- 华尔街分析师评级为11个买入、8个跑赢大盘和2个持有,平均目标价179加元较121加元的收盘价高出47%。
- 自3月31日以来,平均目标价从175加元微升至179加元,而股价/净资产价值比率则从1.83倍压缩至1.45倍。
Cameco股价下跌24%,而华尔街的平均目标价却在上升。深入了解导致这种分歧的完整目标价和评级历史。免费在TIKR上分析Cameco →
Cameco股价在Cigar Lake矿场停运及第二季度业绩未达预期后下跌24%
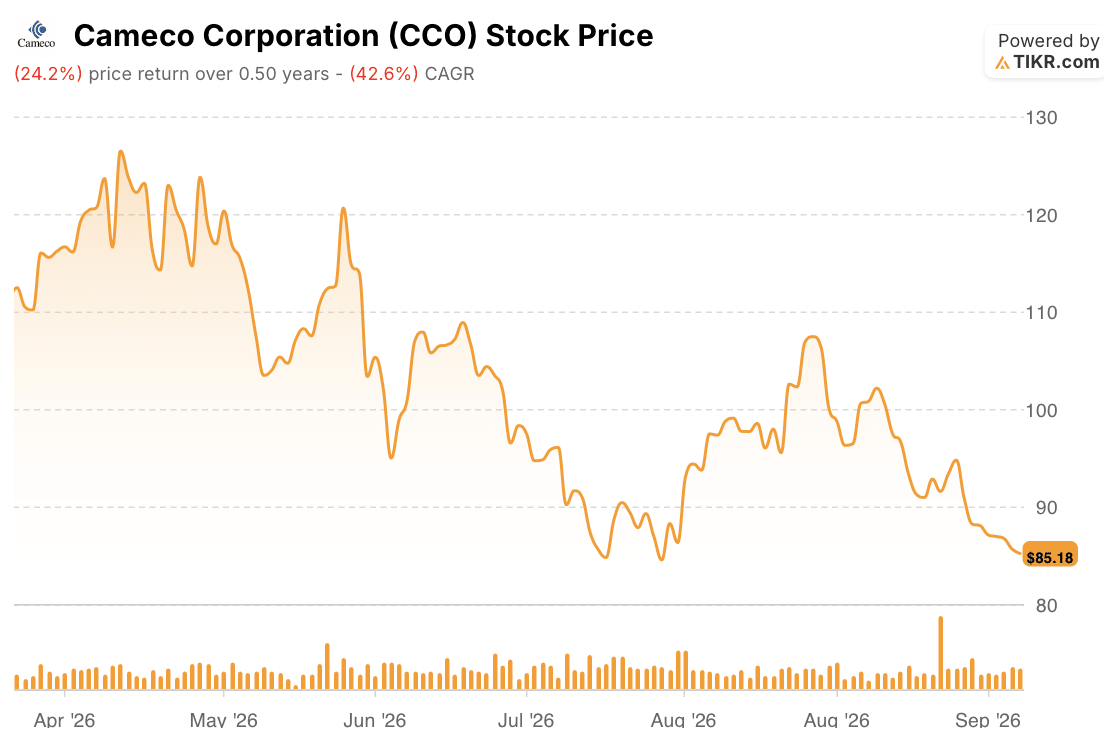
Cameco Corporation (CCO) 于10月2日收于85美元,使得Cameco股价在六个月内下跌了24%。跌势在7月1日加速,当时Cameco因其Cigar Lake铀矿在Orano的McClean Lake加工厂出现问题而暂时暂停运营。Cameco最初预计此次中断将持续约两周,且不会影响其2026年的生产前景,但警告称,额外的延误可能会使该前景面临风险。
7月31日的第二季度财报加剧了业绩的负面影响。调整后每股收益0.18加元,比0.38加元的市场普遍预期低了一半以上,净利润也下降了92%,至2500万加元。Cameco在西屋公司的持股份额从一年前的1.26亿加元净利润转为1000万加元的净亏损。这一比较较为困难,因为2025年第二季度包含了杜科瓦尼反应堆项目为Cameco在西屋公司的收入和调整后EBITDA带来的约1.7亿美元提振。
首席执行官Tim Gitzel在财报电话会议上谈到了运营方面的问题,除了Cigar Lake矿场暂停外,还提到了Key Lake和McArthur River的意外中断:"我们再次被提醒,在偏远的萨斯喀彻温省北部安全运营复杂、监管严格的铀矿开采和加工资产,始终充满挑战。" 产量指引维持在1950万至2150万磅不变,因此估值倍数承受了压力。
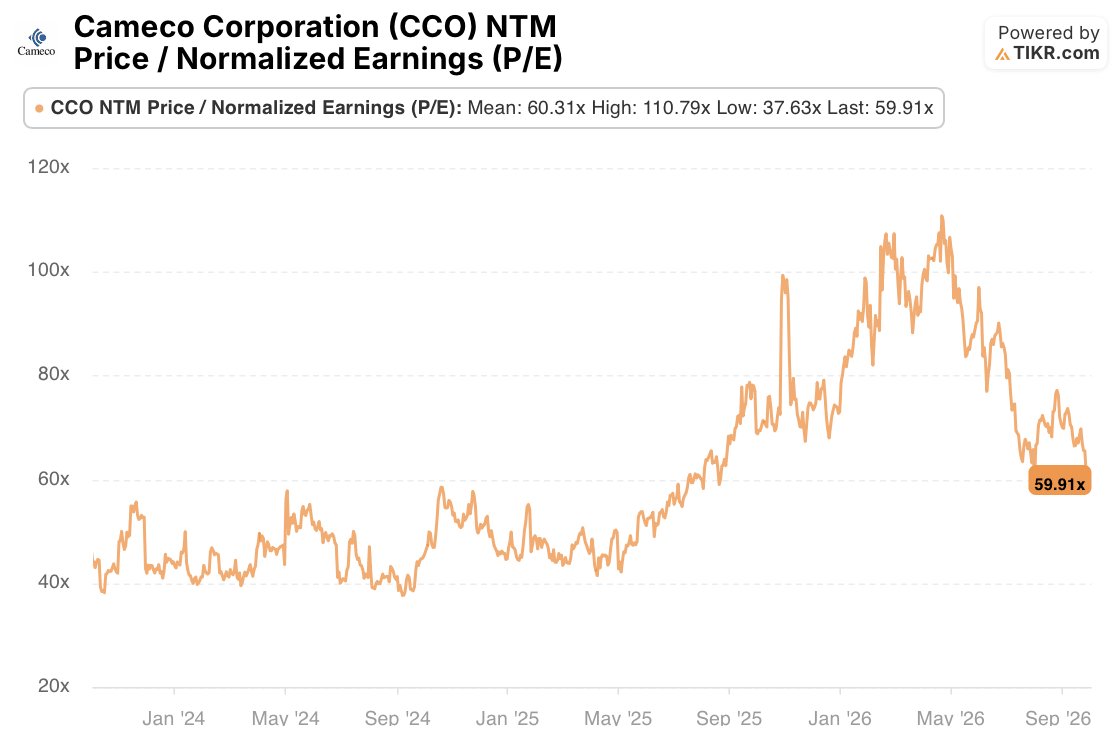
TIKR的NTM标准化市盈率显示了重新定价的程度:Cameco股票的远期市盈率在春季达到111倍的峰值,目前交易于60倍,与其多年平均水平持平,较峰值低了46%。估值倍数下降了近一半,而华尔街的平均目标价维持在179加元,这表明下跌源于投资者愿意为每美元收益支付的价格发生了变化。
该股随后在7月下旬从85美元反弹至8月的107美元,然后回吐了全部涨幅,即使在Jefferies和TD Cowen于9月3日以190加元的目标价给予买入评级之后也是如此。Cameco于9月30日确认了美国和韩国关于最多八座西屋反应堆的合作框架,当天股价收于123加元,周末收于121加元。
Cameco股价下跌了24%,原因是运营挫折和西屋公司盈利疲软拖累了一只估值已经很高的股票,尽管全年铀产量指引保持不变。
分析师认为Cameco股票有47%上涨空间,持有评级从5个降至2个
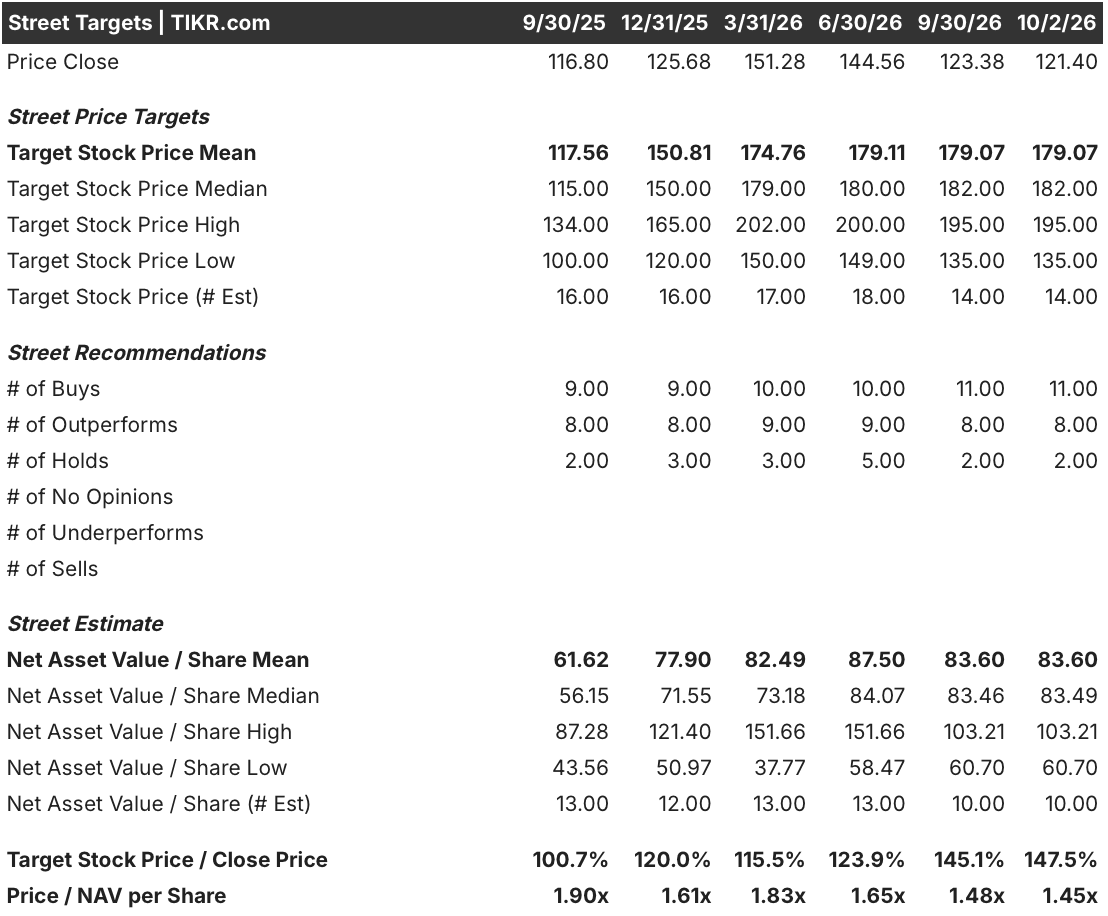
分析师评级为11个买入、8个跑赢大盘和2个持有,其中持有评级从6月30日的5个减少,而买入评级从10个增加。平均目标价179加元较多伦多收盘价121加元高出47%,尽管股价下跌了16%,但该平均目标价自6月30日以来保持不变。
在14个价格目标中,最低的135加元仍比收盘价高出11%。自3月31日以来,平均净资产价值估计从每股82加元微升至84加元,而股价/净资产价值比率从1.83倍降至1.45倍,因此Cameco股票的重新定价发生在估值倍数上。
华尔街179加元的平均目标价较收盘价高出47%。查看导致这一差距的每一个分析师评级和目标价。免费在TIKR上打开Cameco →
那么Cameco股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到CCO股票可能的价值。可以从华尔街共识估计开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师估计。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!