核心要点
- 蔚来股票在过去一年下跌了57%,10月2日收盘价为$3。
- 第三季度交付量同比增长25.4%,达到109,178辆,较第二季度49.4%的同比增长大幅放缓,而9月份的增长进一步放缓至7.7%。
- 分析师对蔚来的评级为12个买入,5个跑赢大盘,6个持有,1个跑输大盘,$6的平均目标价较收盘价高出87%。
- 过去一年中,平均目标价仅下滑了4%,而蔚来股票下跌了57%,持有评级数量从11个减少到6个。
在股价下跌57%的过程中,分析师增加了买入评级。免费查看蔚来在TIKR上的目标价位置 →
尽管亏损收窄,但交付增长放缓,蔚来股票一年内下跌57%
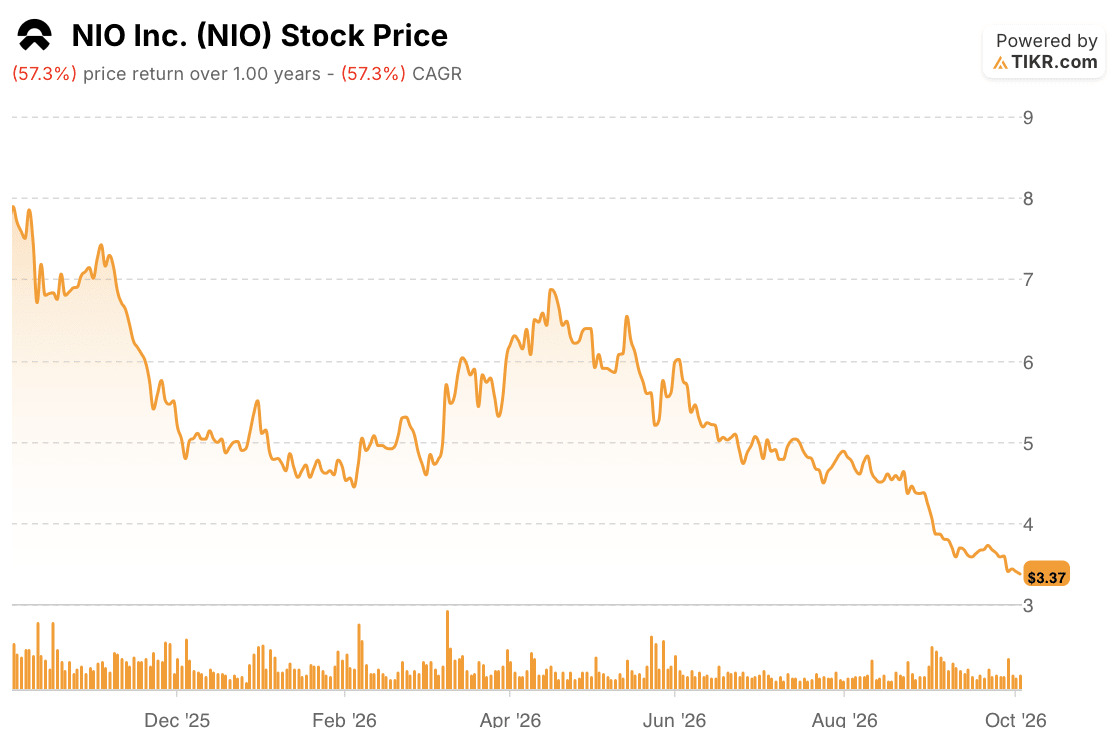
蔚来公司 (NIO) 于10月2日收于$3,使得蔚来股票在过去一年下跌了57%,而在其9月1日发布第二季度财报后,跌势加剧。该报告将运营亏损从人民币49.1亿元收窄至人民币3.472亿元,但给出的第三季度交付指引为108,000至111,000辆,仅略高于第二季度交付的107,658辆。该指引意味着同比增长24%至27.5%,低于第二季度的49.4%。
月度数据证实了增长放缓。蔚来8月交付35,836辆,同比增长14.5%,9月交付37,408辆,同比增长7.7%。管理层目标是在第四季度实现每月交付超过40,000辆,而9月份未达到这一目标。
利润率未能为蔚来股票提供缓冲。车辆利润率从第一季度的18.8%微降至18.5%,首席财务官屈世康在回答瑞银关于利润率前景的问题时表示:"我们预计材料成本将继续增加约人民币2,000至3,000元,但我们也将会采取一系列应对措施来缓解这一风险。"这增加了自2025年底以来蔚来每辆车已吸收的约人民币14,000元的成本。
与吉利的交易仅提供了短暂支撑。吉利控股集团同意以人民币160亿元的估值收购蔚来能源30%的股份,但在最初的积极反应后,蔚来在美国上市的股票从9月28日的$3.59跌至10月2日的$3.37。
蔚来股票下跌了57%,原因是季度交付增长从第二季度的49.4%放缓至第三季度的25.4%,同时零部件成本上升对利润率构成压力。
9月份7.7%的交付增长驱动了这张图表。免费追踪蔚来在TIKR上的季度收入趋势 →
分析师增加对蔚来股票的买入评级,华尔街$6的目标价较收盘价高出87%
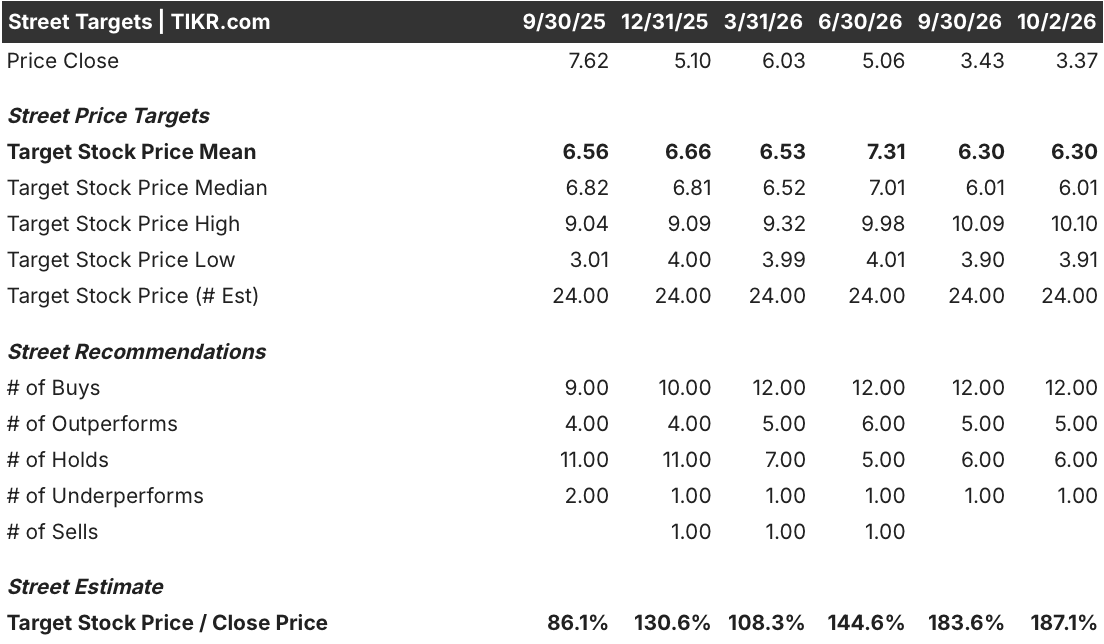
蔚来股票目前有12个买入评级,5个跑赢大盘评级,6个持有评级和1个跑输大盘评级,高于一年前的9个买入评级,低于一年前的11个持有评级。$6的平均目标价较$3的收盘价高出87%,然而在过去一年股价下跌57%的情况下,该目标价仅下滑了4%。在24个目标价中,最低的$4仍高于收盘价,因此拖累股价下跌的增长放缓几乎未影响目标价。
分析师认为平均目标价有87%的上涨空间。免费在TIKR上根据蔚来的财务数据测试这一差距 →
那么蔚来股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到蔚来股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!