希捷科技 (STX) 股价今早下跌约12%(交易价格约830美元),此前《日经新闻》报道,东芝计划将其用于AI数据中心的硬盘驱动器产能翻倍。西部数据 (WDC) 下跌约10%。
东芝按容量计算仅占硬盘市场略高于10%的份额,目标是达到30%。整体市场上涨约0.4%。
东芝的计划
- 在2027财年内,将用于AI数据中心的硬盘产能翻倍
- 投资约600亿日元(约合3.8亿美元)扩建其菲律宾工厂
- 这是其约五年来首次重大的硬盘投资
- 东芝是仅次于希捷和西部数据的第三大制造商,该行业仅有这三家主要厂商
目标客户正是那些推动了希捷和西部数据业绩的AI数据中心。
为何希捷需要供应紧张
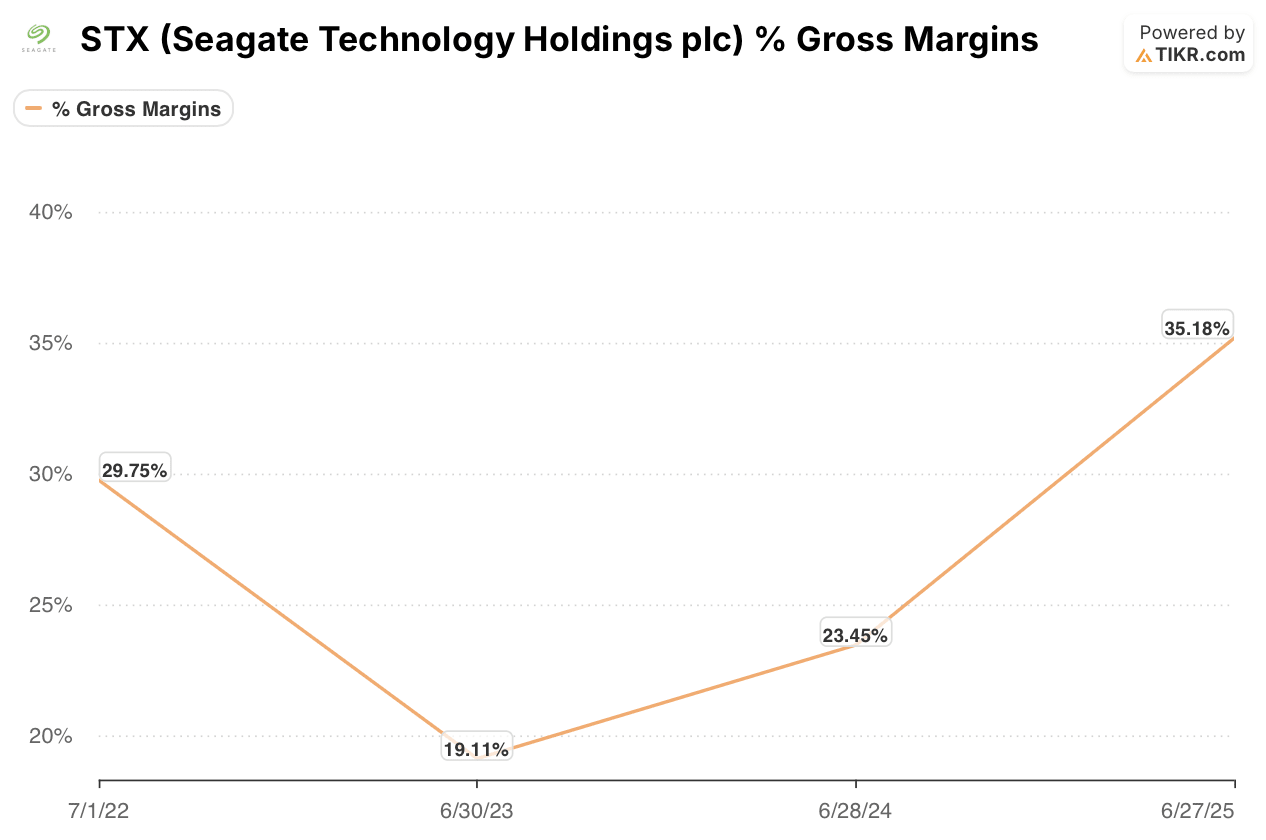
希捷的上涨行情建立在稀缺的高容量近线硬盘之上。其毛利率在三年内翻了一倍多,从2023财年的19.1%增至截至2026年6月财年的45.6%。
这反映了更强的定价能力、更优的产品组合以及改善的驱动器经济效益。
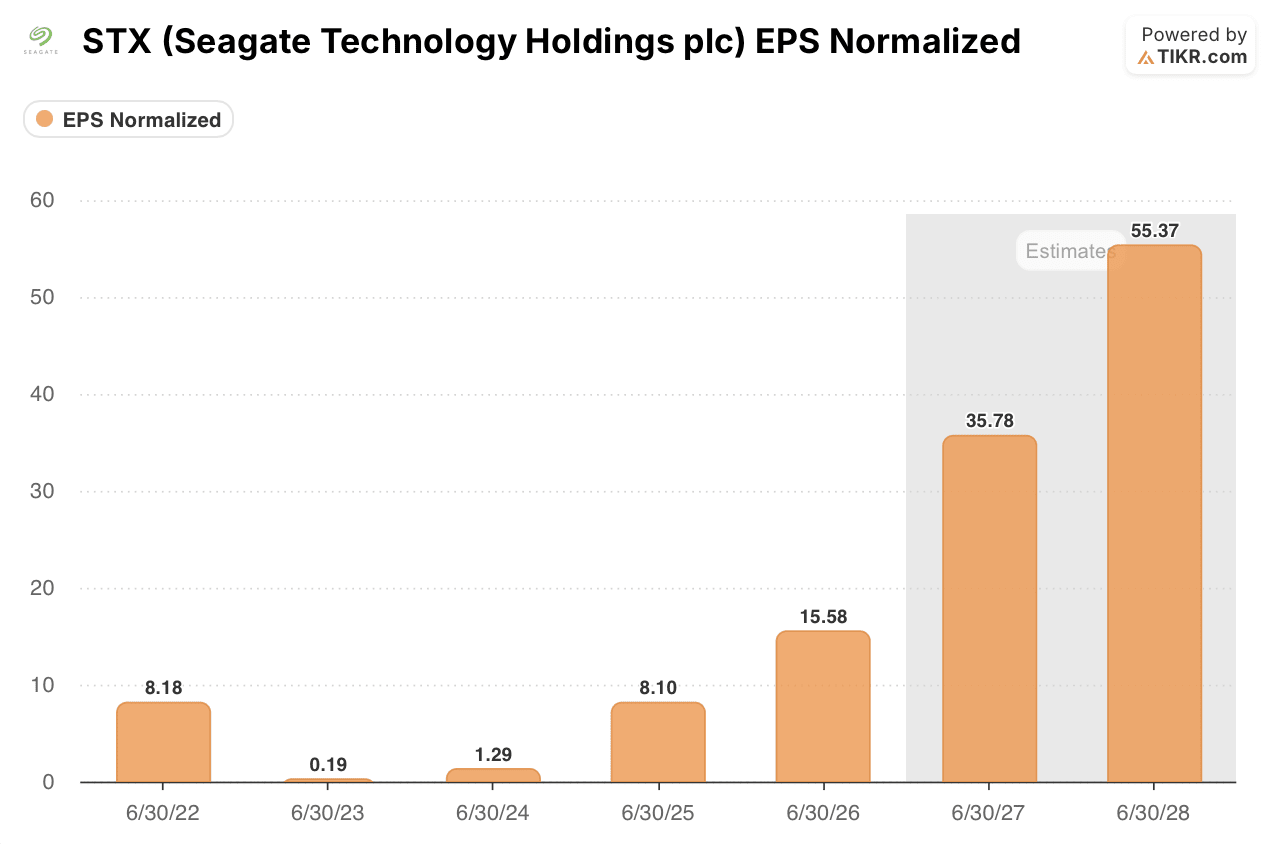
根据TIKR的数据,市场普遍预期其调整后每股收益将从上一财年的15.58美元上升至2027财年的35.78美元和2028财年的55.37美元。2027财年的数字是去年的两倍多。
这些预期几乎没有给价格走软留下空间。
STX股票下一步走势如何
在约850美元的价位,希捷的市盈率约为去年调整后收益的55倍,但约为2027财年市场普遍预期的24倍。我认为市场感到不安是正确的:这只股票看起来合理的前提是盈利的大幅跃升能够实现,而竞争对手产能翻倍是对此最直接的威胁。
然而,计划不等于工厂。如果AI存储需求的增长速度持续超过供应,价格可能得以维持。关注东芝的产能以多快速度进入市场,以及希捷在下一次财报中关于定价的表述。
那么希捷科技股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到STX股票可能的价值。可以从华尔街的普遍预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!