


$MU 股票关键数据
- 过去一周表现: -1.7%
- 52周价格区间: $164 至 $1,255
- 估值模型目标价: $1,152
- 隐含上涨空间: 未来1.9年内上涨 9.3%
使用 TIKR 估值模型中的5年分析师预测,压力测试美光的峰值利润率计算(免费) >>>
美光科技财报日:面临500亿美元业绩门槛与专利诉讼
美光科技 ($MU) 过去一周下跌1.7%,因投资者为9月30日盘后公布的第四财季业绩做准备。该股交易价格接近$1,066,较其52周高点$1,255低约15%。这一回调反映的是谨慎而非恐慌,因为公司业务持续创下纪录。日本日经指数甚至结束了连续五天的上涨,交易员在财报发布前转为谨慎。
管理层给出的业绩指引约为500亿美元营收和调整后每股收益近$31。市场普遍预期略高,约为506亿美元和$31.52。剔除一次性成本的非公认会计准则毛利率指引接近86%。因此,业绩本身可能不如对2027财年定价和供应情况的评论重要。
本周还出现了一则新的法律新闻。Netlist向美国国际贸易委员会(ITC)提交了申诉,该机构有权禁止侵犯美国专利的产品进口。申诉针对美光涉及两项高带宽内存(HBM)专利的DRAM产品,包括用于谷歌、英伟达和博通AI系统的芯片。然而,这目前仍是一项指控,ITC案件需要时间才能解决。
HBM是一种堆叠式内存,能以高速向AI芯片输送数据。在6月份的电话会议上,首席执行官Sanjay Mehrotra表示:“我们认为2027年整体供应紧张。我们说过,紧张状况将持续到2027年以后。”这种需求推动第四财季营收从一年前的93亿美元增至415亿美元。如果$MU股票要重拾高点,第四财季的展望必须显示这种紧张状况仍将支撑2027年的定价。
在今晚财报发布前,追踪美光HBM定价和利润率预估(免费) >>>
利润峰值使美光估值判断变得棘手

根据截至2028年8月31日实现的估值模型假设,该股票的建模使用了:
- 营收增长率(复合年增长率): 60.0%
- 营业利润率: 80.4%
- 退出市盈率倍数: 7.2倍
基于这些输入,模型估计目标价为$1,152,这意味着从当前股价$1,054起的总回报率为9.3%,未来1.9年内的年化回报率为4.7%。
美光表面上看起来很便宜,但在内存周期峰值时,低估值倍数是常态。该股交易价格约为远期收益的7.2倍,而其五年平均市盈率接近30.2倍。投资者对峰值利润进行折价,因为供应最终会赶上。因此,个位数的估值倍数表明市场对创纪录利润率能持续多久存疑。
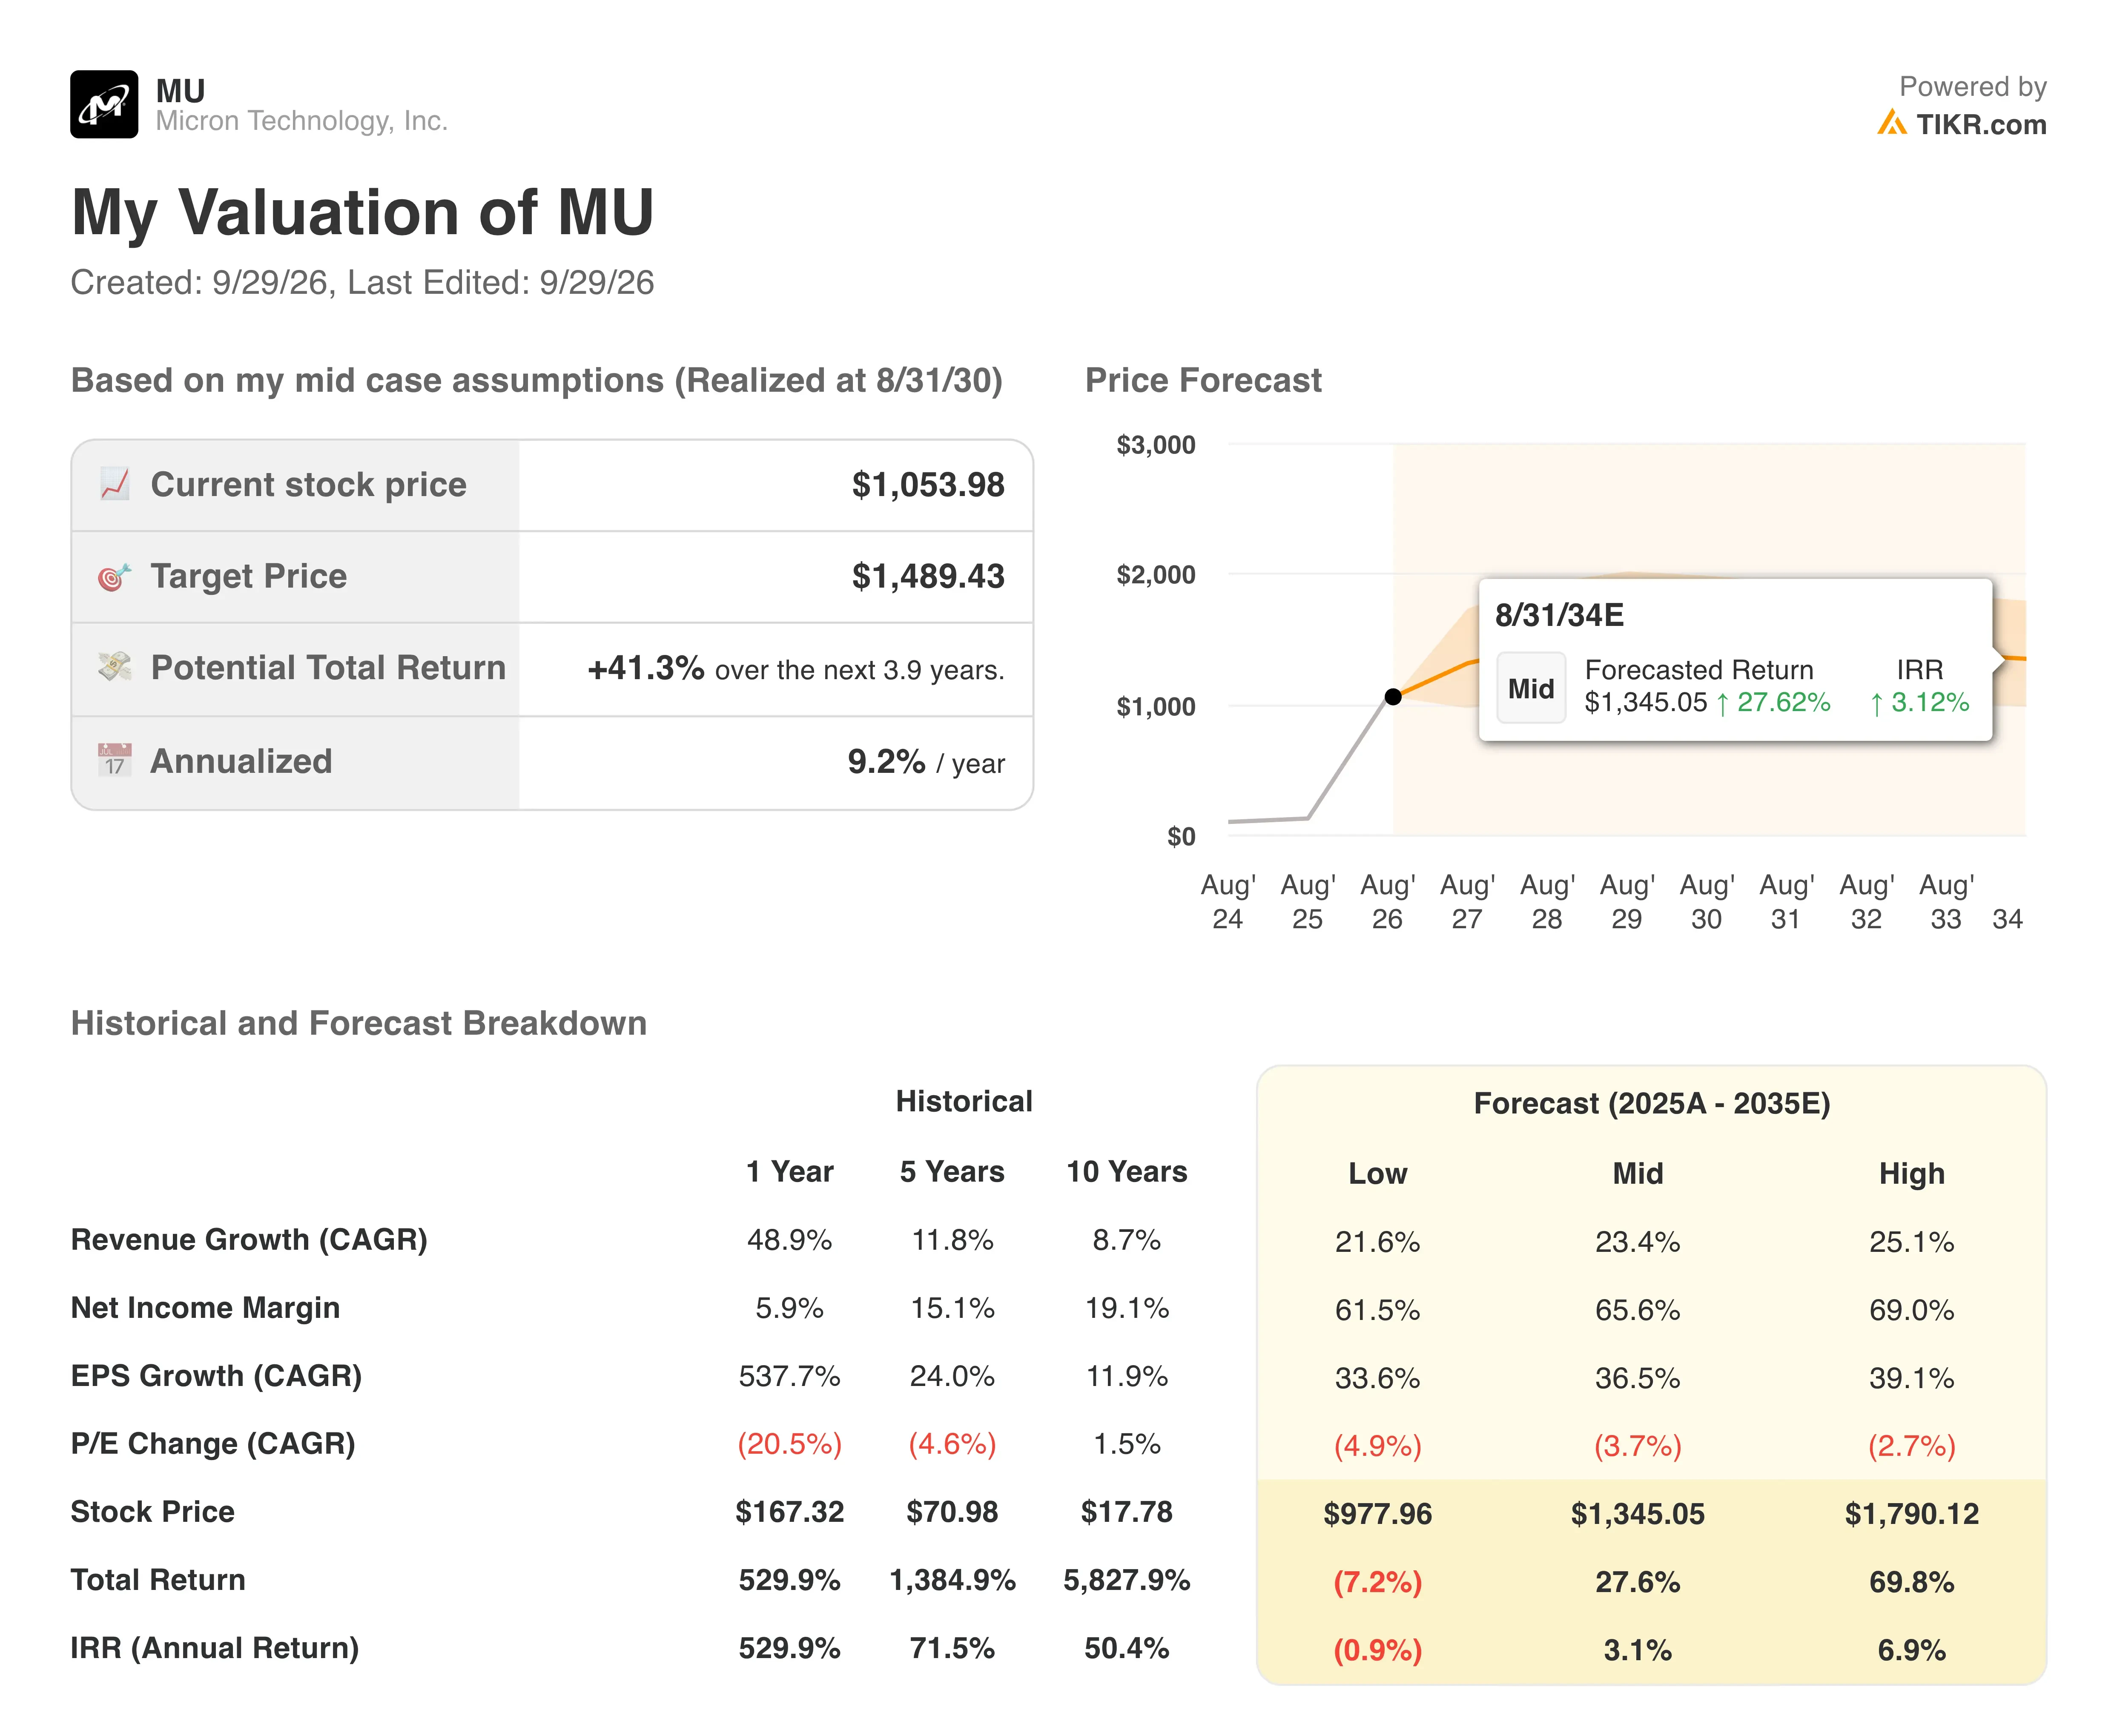
该模型已经假设了60.0%的年营收增长率和80.4%的营业利润率。这些利润率远高于美光16.0%的五年平均水平。即使采用激进的输入参数,该股票的年化回报率也只有4.7%。这一回报率低于5%的水平,而超过5%后上涨空间才开始显得有限。
这更多是一个利润率周期的故事,而非增长故事。美光的滚动营业利润率已达到65.7%,竞争对手也公布了创纪录的利润。由于整个行业都在扩大HBM产能,一旦供应跟上,定价能力可能会减弱。
华尔街更为乐观,平均目标价接近$1,521。然而,这一观点依赖于供应紧张状况持续到2027年之后。美光基于盈利的估值并不昂贵,但大部分容易获得的收益似乎已被定价。
将美光7倍的市盈率与其内存周期历史进行比较(使用TIKR免费) >>>
SK海力士和三星在HBM竞赛中领跑
SK海力士 (000660) 仍是HBM领域的领导者,也是最直接的比较对象。其6月季度营收同比增长257%,营业利润率创下76%的纪录。该公司还开始交付HBM4,并与约10个关键客户签署了长期协议。这种组合使SK海力士成为该集团中盈利能力最强的公司。
三星电子 (005930) 正努力重夺HBM阵地。其内存部门在6月季度实现127.5万亿韩元营收,营业利润为89.2万亿韩元,利润率约为70%。三星还预计,明年HBM将消耗近30%的行业DRAM产能。这种转变加剧了传统DRAM的供应紧张,从而支撑了所有厂商的价格。
美光在盈利能力方面介于两者之间。其65.7%的滚动营业利润率落后于SK海力士,但其第四财季营收增长了三倍多。美光已交付超过10亿美元的HBM4,并目标使其HBM市场份额接近其整体DRAM份额。这种纪律保护了其他客户的供应,但也限制了美光获取HBM市场份额的速度。
投资者将这三家公司都视为周期性股票,因此估值差距保持较小。因此,美光的优势必须来自HBM4E,管理层预计该产品将在2027年实现量产。
未来驱动 $MU 股票的因素是什么?
第四财季财报是直接的催化剂。管理层给出的指引约为500亿美元营收和约86%的毛利率。投资者将更关心第一财季展望和2027年的合同定价。强劲的指引将确认AI需求仍超过供应。
产能是下一个摇摆因素。美光正以创纪录水平进行投资,多年期战略客户协议旨在锁定需求。这些合同可以平滑收益,因为客户承诺了未来几年的采购量。然而,如果价格走软,巨额支出可能会对自由现金流造成压力。
Netlist案件增加了法律噪音。进口禁令需要ITC的裁决,目前尚未发生。尽管如此,任何升级都可能影响市场情绪,因为申诉针对的是美光最大客户的AI服务器。
行业趋势目前仍然具有支撑作用。三星的HBM产能展望表明标准DRAM将持续紧张。美光的股价走势可能更依赖于内存定价,而非营收增长的头条新闻。
你应该投资美光吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答该问题的相同机构级财务数据。
调出$MU,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费观察列表来追踪 $MU 以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!




