

V 股关键统计数据
- 过去一周表现: +1.7%
- 52周价格区间: $294 至 $386
- 估值模型目标价: $502
- 隐含上涨空间: 未来2.0年内上涨36.5%
使用 TIKR 估值模型,规划 Visa 未来两年(含5年分析师预测,免费)>>>
Visa 在稳定币和海湾地区确立其地位
Visa (V) 股价在过去一周上涨约1.7%,周一收于约$368。该股目前交易价格在其52周高点$386的5%以内。投资者似乎乐于在10月27日财年业绩公布前持有股票,因为最近的新闻强化了Visa的增长空间。
本周一项新的Visa研究引起了关注。研究发现,当加入银行式保护措施时,美国用户使用稳定币进行跨境转账的意愿从36%跃升至56%。稳定币是与美元等货币挂钩的数字代币。因此,真正的障碍似乎是信任问题,而这正是Visa作为受监管网络的优势所在。
Visa 还进一步深入沙特阿拉伯市场。它与三家主要的沙特银行合作,扩展了其实时转账服务 Visa Direct。该国 Visa Direct 上的卡交易量同比增长超过50%。此外,沙特中央银行已认证 Visa 的平台可在当地处理在线支付。
这些举措建立在强劲的第三财季业绩之上,该季度净收入增长14%至116亿美元,调整后每股收益增长11%至$3.32。在财报电话会议上,首席执行官 Ryan McInerney 表示:“按固定美元计算,季度支付额同比增长10%,首次突破4万亿美元,这是 Visa 历史上的第一次。” 如果 V 股能守住这些涨幅,10月份的业绩很可能需要确认这种增长势头。
在10月27日前,在 TIKR 上预览 Visa 2027财年共识预期(免费)>>>
Visa 估值低于其自身历史水平

根据截至2028年9月30日实现的估值模型假设,该股票的建模使用了以下参数:
- 收入增长率(复合年增长率): 11.9%
- 营业利润率: 67.7%
- 退出市盈率倍数: 25.1倍
基于这些输入,模型估计目标价为$502,这意味着从当前股价$368起,未来2.0年内总回报率为36.5%,年化回报率为16.7%。
16.7%的年化回报率超过了15%的基准,这标志着该股票确实被低估。这对于一家交易价格接近历史高点的公司来说是不寻常的。解释很简单:盈利增长速度超过了股价,因此估值被压缩了。
Visa 的远期市盈率为25.4倍。相比之下,其五年平均市盈率为26.7倍,十年平均为28.5倍。该模型假设市盈率维持在25.1倍而非回升,因此回报几乎完全来自盈利增长。
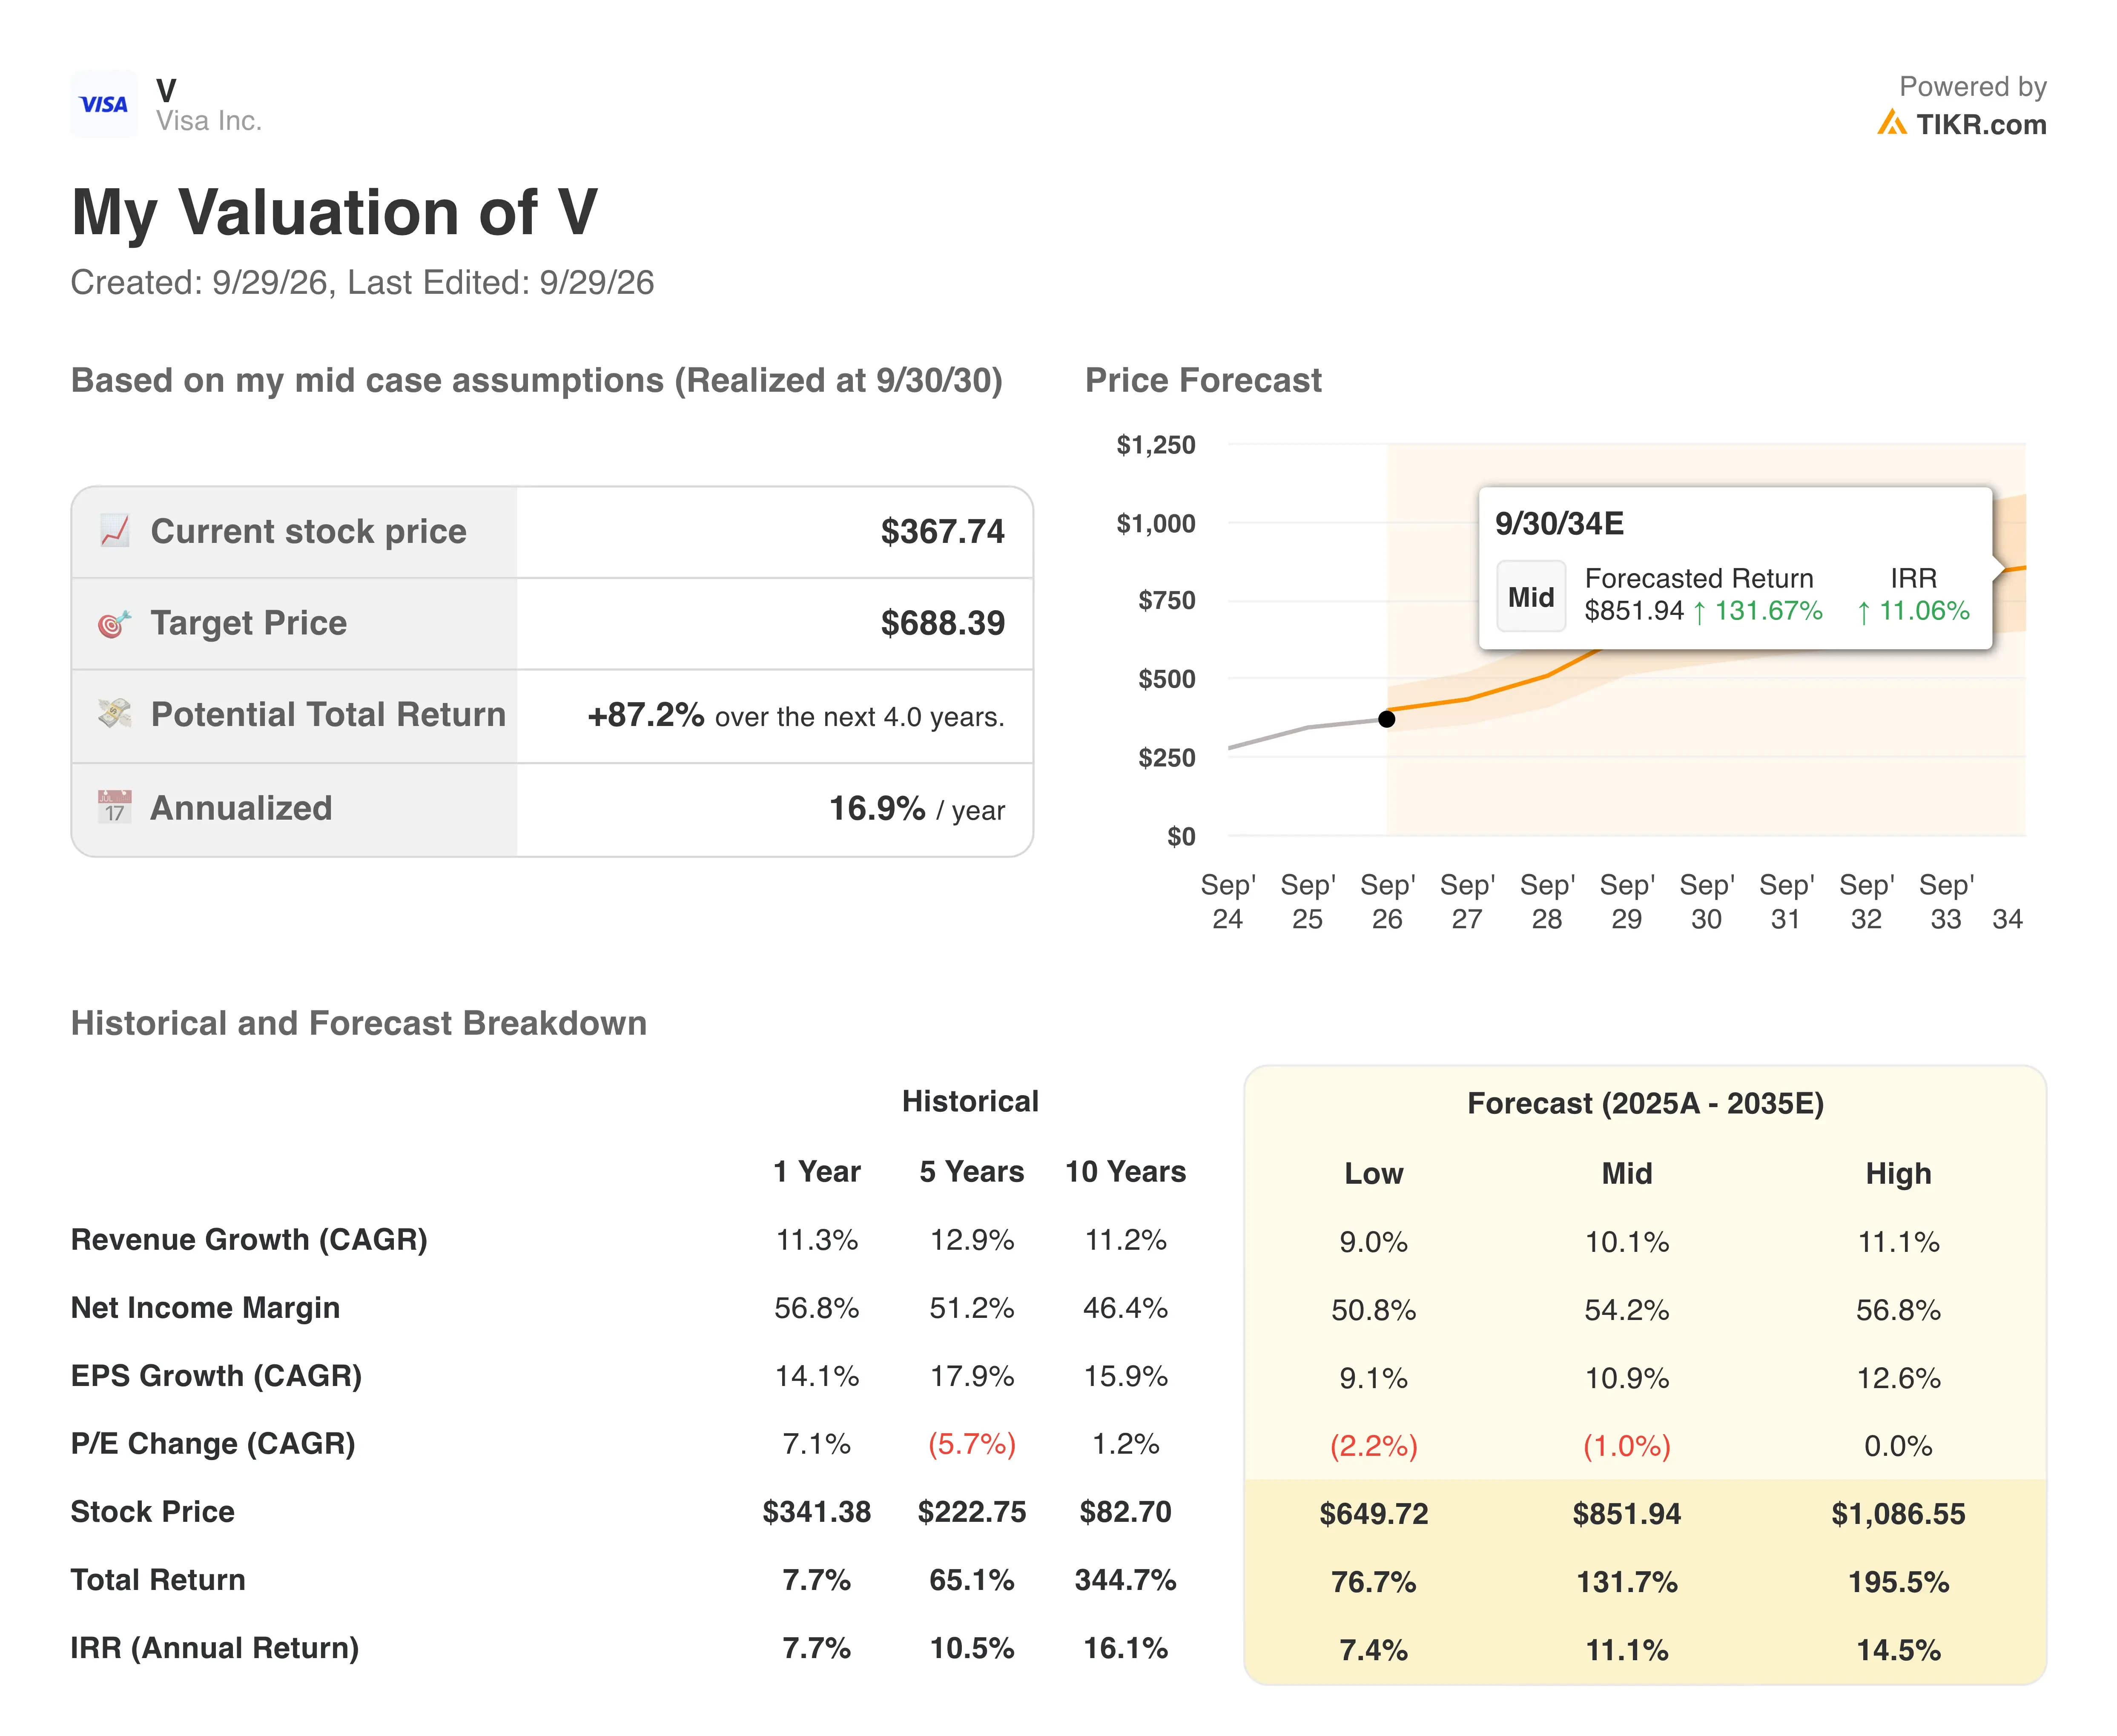
11.9%的年收入增长率与 Visa 近期的记录相符。过去一年销售额增长11.3%,过去五年年化增长12.9%。分析师预计未来两年年增长率为12.7%,因为增值服务正在快速扩张。这些服务,如欺诈工具和数据分析,上一季度增长了34%。
然而,利润率几乎没有犯错的空间。67.7%的营业利润率意味着 Visa 将每美元收入中的约68美分留作营业利润。相比之下,万事达卡 (MA) 上一季度的调整后营业利润率为61.1%。该模型假设 Visa 的利润率保持平稳,考虑到今年裁员7%,这看起来是合理的。
万事达卡与 Visa 步调一致,而美国运通则扩大其覆盖范围
万事达卡是 Visa 最接近的竞争对手,两者增长几乎同步。在第二季度,万事达卡的净收入增长14%至93亿美元,按货币中性计算增长12%。Visa 在其第三财季也公布了14%的总体增长。然而,Visa 产生了116亿美元的净收入,比万事达卡多约25%。
最明显的差距体现在服务方面。Visa 的增值服务收入增长34%至38亿美元,而万事达卡的同等业务部门增长20%至约38亿美元。两个部门现在规模大致相当,但 Visa 的增长速度更快。而且,万事达卡过去12个月的调整后营业利润率为61.1%,仍落后于 Visa 的66.9%。
美国运通 (AXP) 的竞争方式不同,因为它直接发卡和放贷。本周它表示,全球接受其卡的商户网点已超过1.9亿个。这缩小了 Visa 长期以来的一个优势。与此同时,Visa、万事达卡和蚂蚁国际正在共同为进行支付的AI代理构建一个信任框架,因此竞争对手显然认为共享规则对整个行业有利。
推动 V 股未来走势的因素是什么?
10月27日的财年业绩是下一个催化剂。Visa 给出的指引是,按货币调整后,第四财季净收入增长将处于低双位数的高端。投资者还将希望首次看到2027财年的业绩指引。一个充满信心的展望可能会推动股价重回$386的高点。
代理商务是最大的长期主题。该术语描述了代表用户购物和支付的AI助手。Visa 正在与 OpenAI 合作,而万事达卡正在推出自己的代理支付选项。谁制定了安全规则,谁就可能在未来消费中占据很大份额。
成本是近期的波动因素。Visa 记录了5.63亿美元的遣散费,与裁员约2,600人(约占其员工总数的7%)有关。管理层计划将这些节省下来的资金再投资于稳定币和代理商务,因此利润率可能不会立即跳升。
监管仍然是一个持续的背景风险。英国支付系统监管机构计划就 Visa 和万事达卡的盈利能力报告进行咨询。虽然不会立即产生成本,但这种审查可能会长期限制定价能力。
实时跟踪 Visa 的盈利修正和目标价(TIKR 免费提供)>>>
你应该投资 Visa 吗?
真正了解的唯一方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答该问题的相同机构级金融数据。
调出 V 股,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表来跟踪 V 股以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!




