WMT 股票关键数据
- 过去一周表现: -1.6%
- 52周价格区间: $99 至 $135
- 估值模型目标价: $128
- 隐含上涨空间: 17.5%(未来2.3年内)
使用 TIKR 权衡沃尔玛的溢价估值与未来5年分析师预测(免费)>>>
沃尔玛财报超预期,但尚未赢回投资者
沃尔玛(WMT)股价在过去一周下跌约1.6%,周一收于每股109美元附近。该股目前较其52周高点135美元低约20%。这一差距在8月份形成,当时沃尔玛公布第二季度业绩后,股价单日下跌8.9%至104美元。自那以后,股价的复苏缓慢且不稳定。
8月份的抛售并非源于销售疲软。营收增长5.9%至1879亿美元,调整后每股收益跃升19.1%至0.81美元,全球电子商务增长23%。然而,投资者质疑这一业绩超预期的质量,因为关税退款粉饰了利润。这些退款是根据紧急贸易权力征收的进口关税的一次性返还。
管理层仍然信心十足。在财报电话会议上,首席执行官约翰·弗纳表示:“随着我们看到各个业务板块日益相互促进,我今天更加乐观。”他指的是广告、第三方市场、会员制等增长更快的业务现在正强化其核心门店业务。沃尔玛还上调了全年业绩指引,预计调整后每股收益在2.80至2.87美元之间。
近期的新闻增加了细节而非方向。沃尔玛正在将其供应商数据平台 Scintilla 升级为人工智能工具,用于标记诸如货架缺货等问题。与此同时,两名参议员要求联邦贸易委员会(FTC)调查其 Sparky 聊天机器人如何处理“美国制造”的声明。展望未来,该股需要证明在关税退款效应消退后,利润仍能持续增长。
在 TIKR 上查看沃尔玛第三季度预测自8月以来的变化(免费)>>>
WMT 股票被低估了吗?
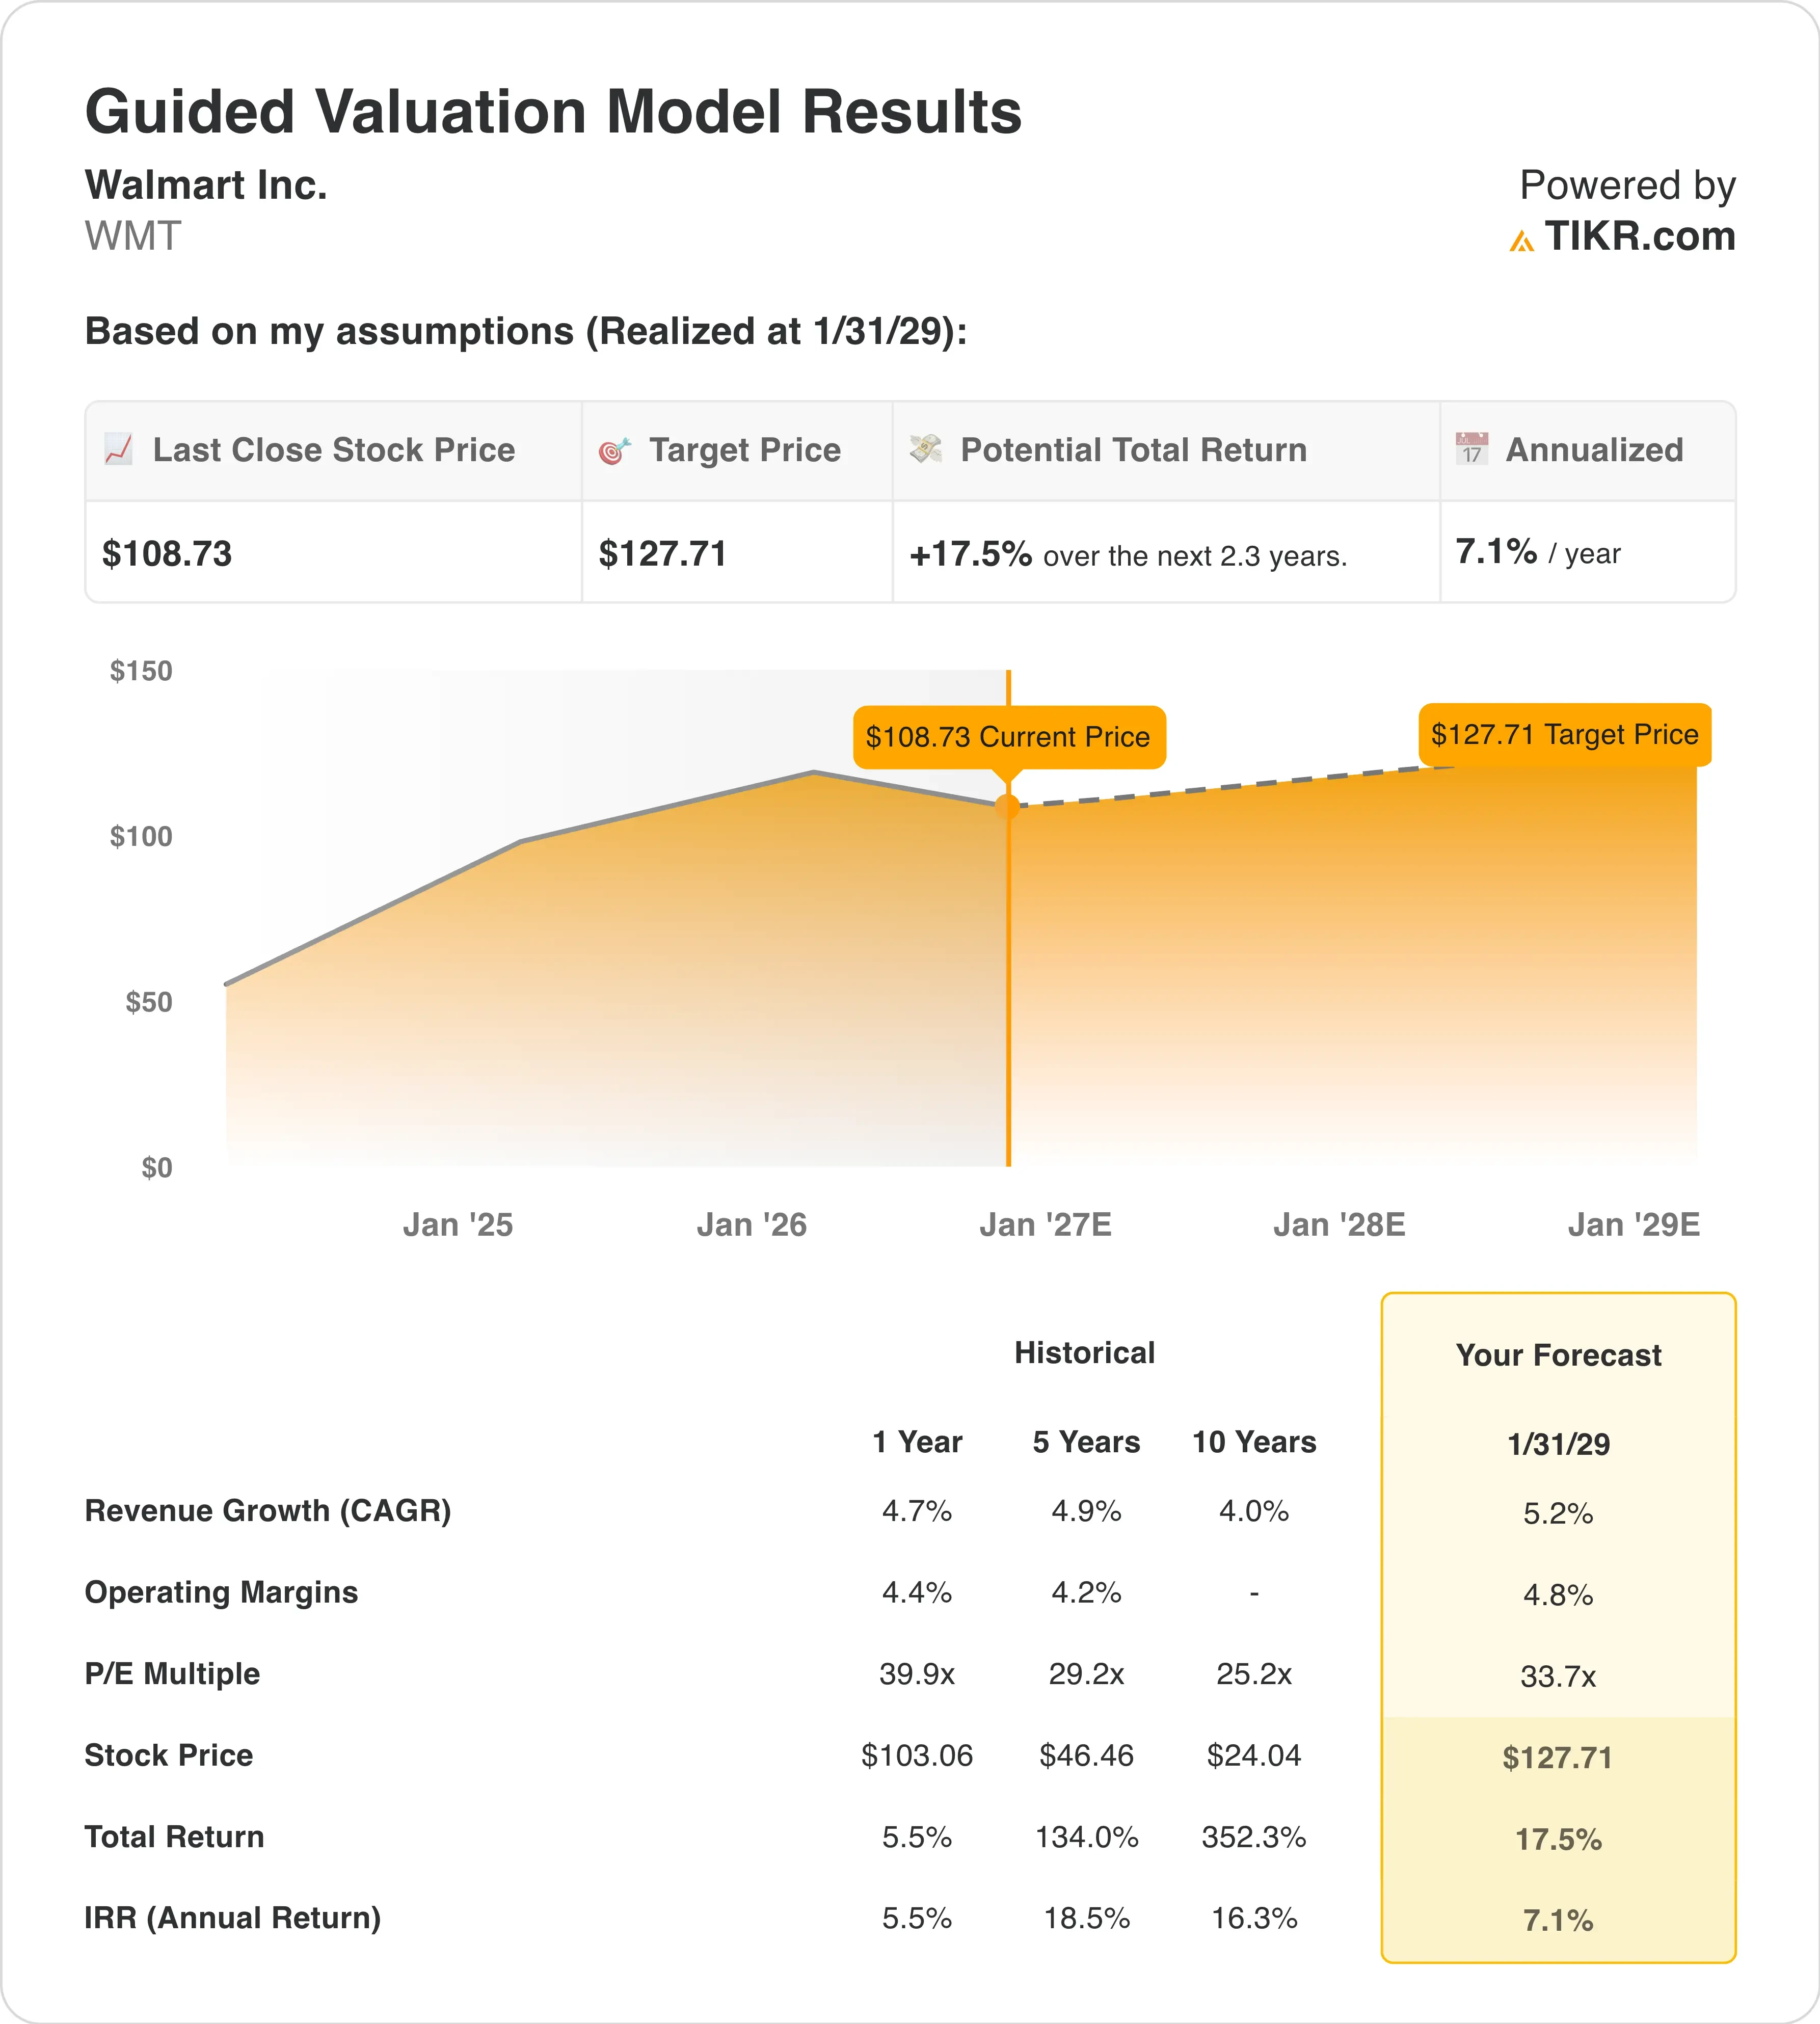
根据截至2029年1月31日实现的估值模型假设,该股票模型使用了以下参数:
- 营收增长率(复合年增长率): 5.2%
- 营业利润率: 4.8%
- 退出市盈率倍数: 33.7倍
基于这些输入,模型估计目标价为128美元,这意味着从当前109美元的股价有17.5%的总回报,以及未来2.3年内7.1%的年化回报率。
7.1%的年化回报率低于10%的基准线,因此沃尔玛在当前价格下看起来估值充分。问题不在于业务本身,而在于买入时的估值倍数。沃尔玛以36.3倍于明年预期收益的价格交易,而其10年平均市盈率为25.2倍。
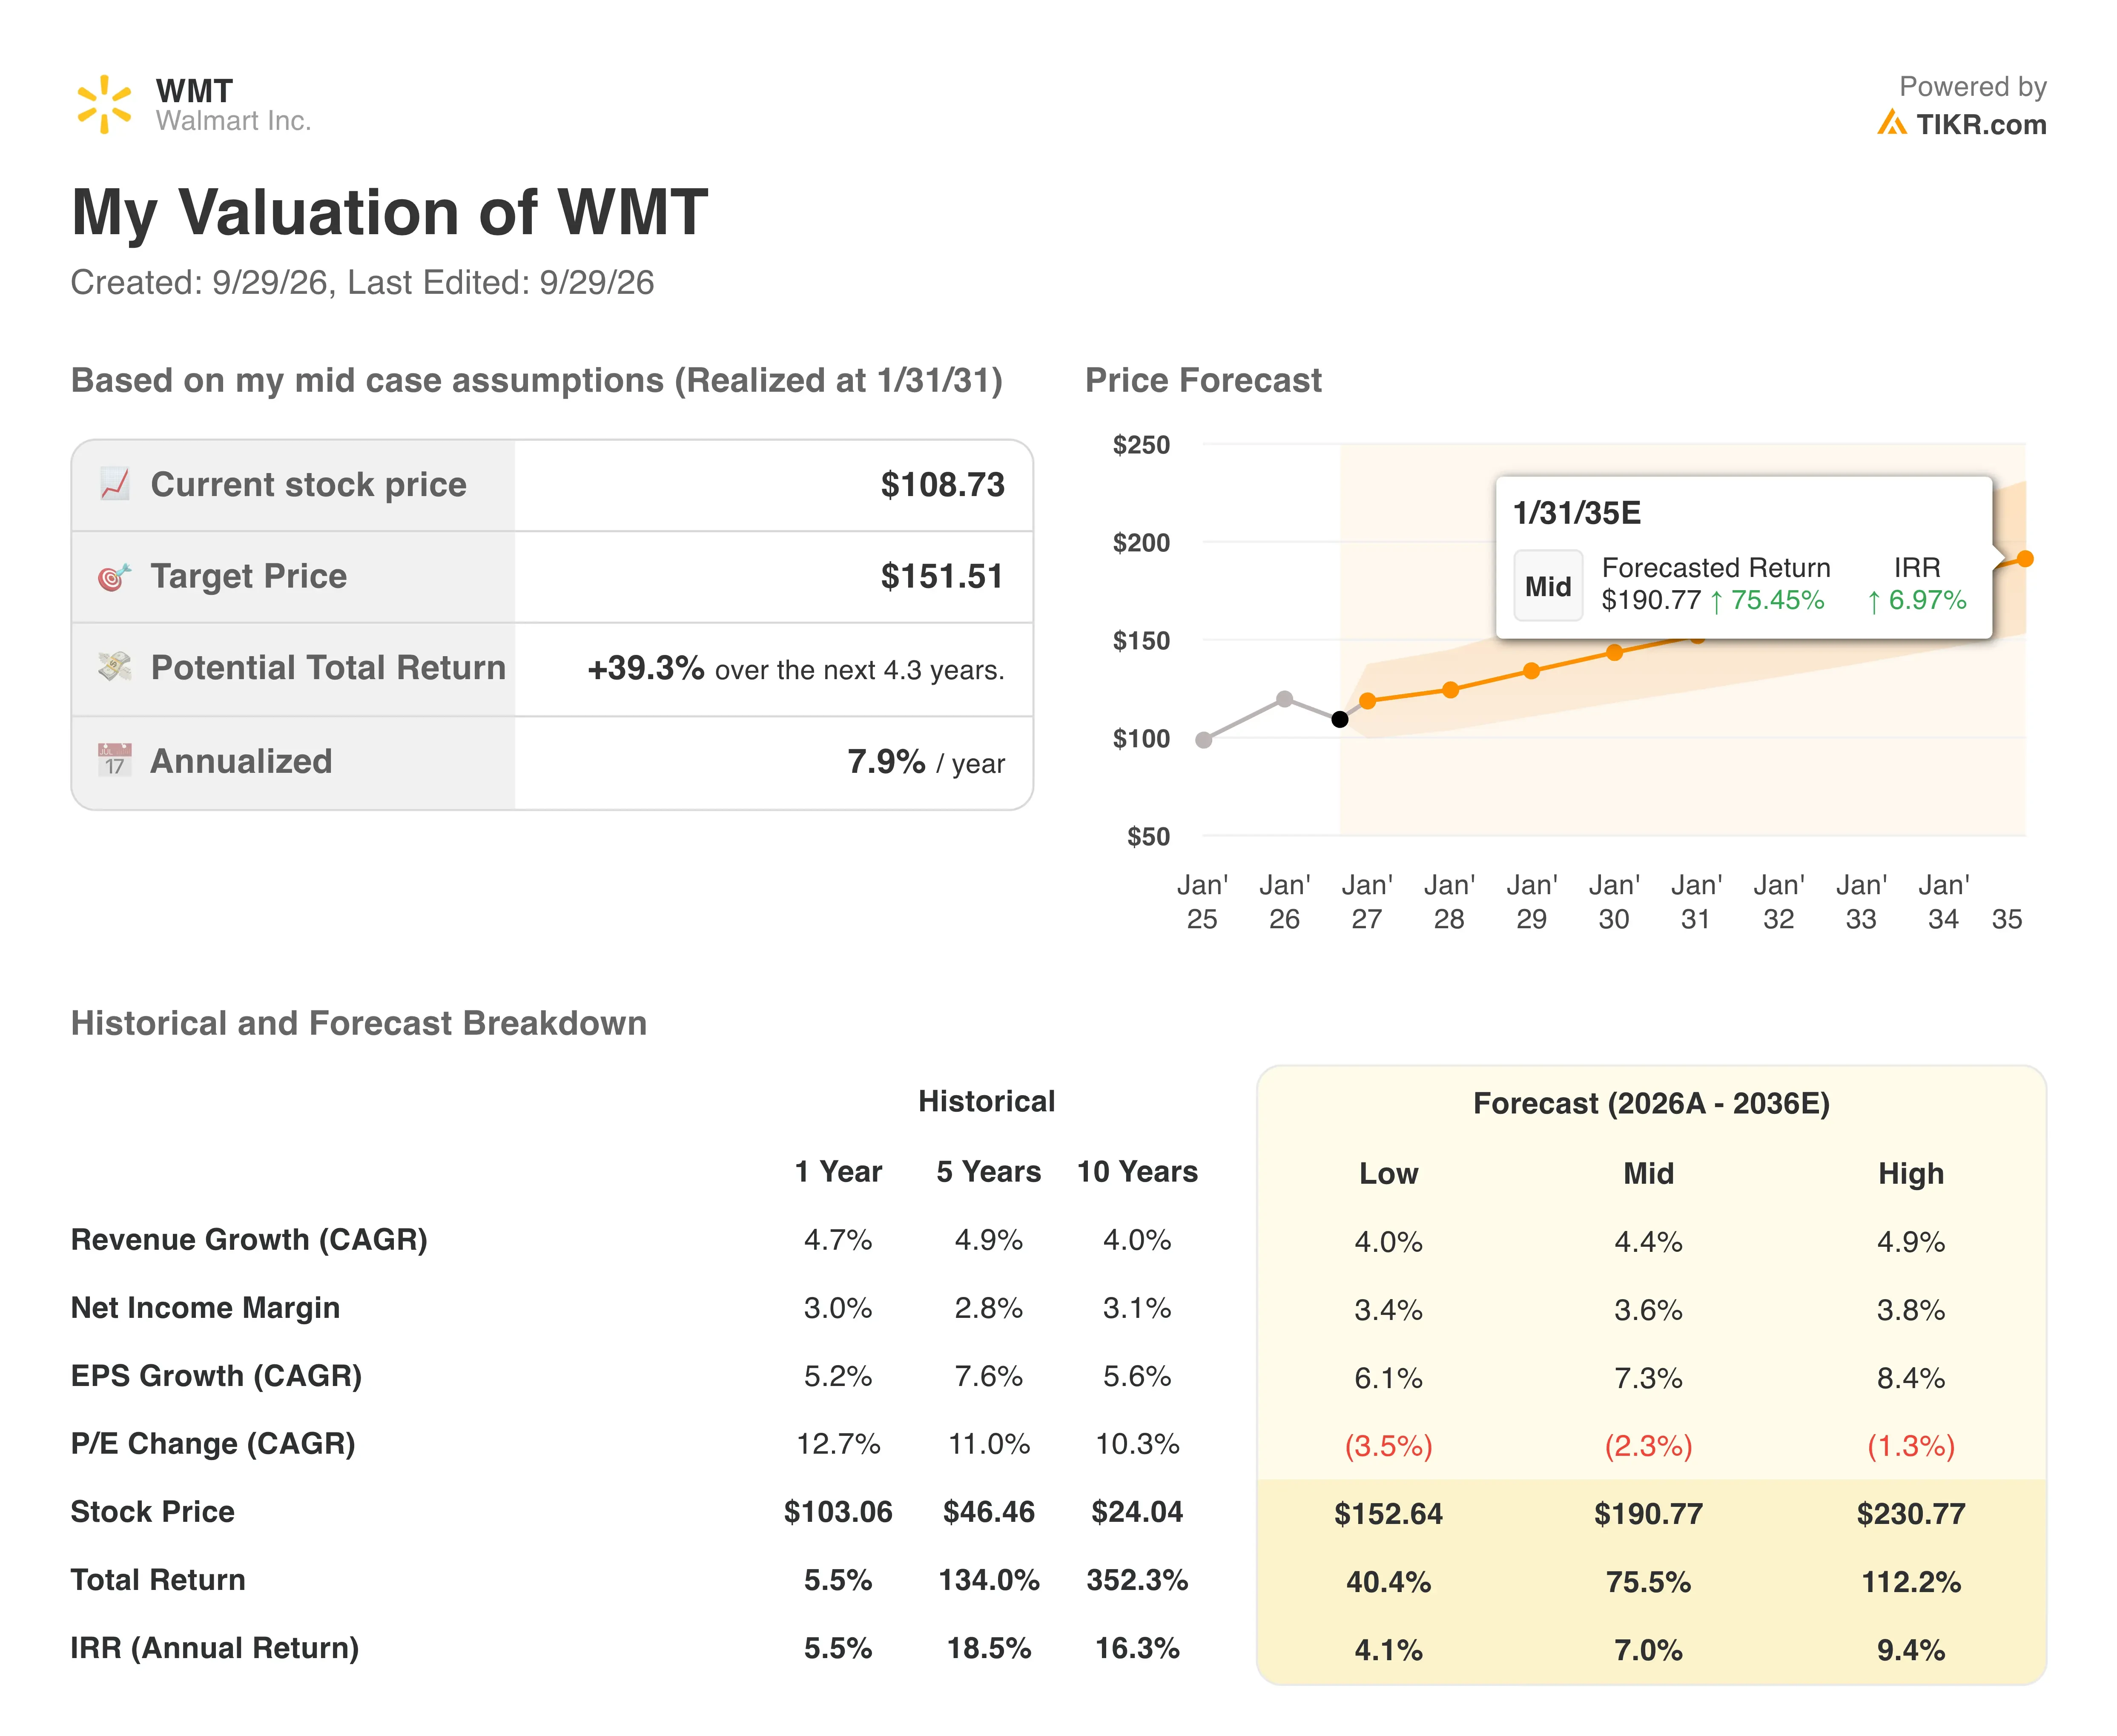
该模型假设到2029年初,这一溢价将缩小至33.7倍。这仍远高于29.2倍的五年平均水平,因为投资者现在看重沃尔玛的广告和会员收入。这些业务的利润率远高于杂货业务,因此证明了一定的溢价是合理的。
每年5.2%的营收增长率接近沃尔玛4.9%的五年记录。同时,营业利润率从过去一年的4.4%上升至4.8%。这一改善取决于电子商务随着配送路线密度增加而变得更加盈利。
相比之下,好市多(COST)以40.5倍的远期市盈率交易,而塔吉特(TGT)上个季度的可比销售额增长了3.8%。沃尔玛在价格上介于两者之间,但其在美国的增长看起来更接近塔吉特。因此,该股需要利润率扩张,而不仅仅是稳定的销售,才能获得两位数的回报。
好市多和塔吉特设定了更高的标准
好市多是那个与沃尔玛共享高估值的竞争对手。其40.5倍的远期市盈率高于沃尔玛的36.3倍,但分析师也预期其增长更快。预计好市多未来两年的营收年增长率为7.9%,而沃尔玛为5.5%。此外,好市多上个季度调整后的可比销售额(剔除汽油和汇率影响)增长了6.7%。
塔吉特正在卷土重来。其第二季度可比销售额增长3.8%,超过了沃尔玛美国2.6%的增长率,同时门店客流量增长了3.6%。塔吉特还预计今年其营业利润率(剔除退款影响)将达到约5.1%。相比之下,沃尔玛过去十二个月的营业利润率为3.9%。
亚马逊(AMZN)在劳动力成本和速度方面增加了压力。本月,它将美国运营工人的最低时薪提高了1美元至20美元。这迫使包括沃尔玛在内的竞争对手在工资成本和服务水平之间取得平衡。尽管如此,沃尔玛的护城河仍然是其规模,因为数千家门店同时充当其快速增长在线业务的配送中心。
解读 沃尔玛的电子商务和广告增长能否抵消可比销售增长放缓 >>>
未来推动 WMT 股票的因素是什么?
11月19日的第三季度财报是下一个检查点。沃尔玛指引销售增长3.0%至3.75%,调整后营业利润增长2.0%至4.0%。这一较慢的利润增速反映了关税退款被重新投资于降低价格。印度最大购物节 Flipkart 的 Big Billion Days 销售活动的时间调整,也将使销售增长减少超过1个百分点。
假日需求看起来具有支撑作用。Adobe 预测美国在线假日销售额将增长6.7%,因为折扣吸引了购物者。由于沃尔玛的电子商务增长速度远快于其门店,强劲的数字销售季可能同时提振销售和利润率。
医疗保健是一个较新的增长途径。沃尔玛和 SCAN Health Plan 计划在两个州推出联合品牌的 Medicare Advantage 产品,预计注册将于10月15日开始。Medicare Advantage 是老年人可以选择替代传统 Medicare 的私人保险。虽然目前规模较小,但它加深了沃尔玛对高价值服务的渗透。
成本方面的不利因素仍然是一个风险。沃尔玛预计今年将增加超过20亿美元的额外燃料成本。因此,投资者将关注广告和会员增长能否抵消这一压力。
你应该投资沃尔玛吗?
真正了解的唯一方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答该问题的相同机构级财务数据。
调出 WMT,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和收益的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表来跟踪 WMT以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!