英特尔 ($INTC) 股票关键数据
- 过去一周表现: -5.4%
- 52周价格区间: $33 至 $142
- 估值模型目标价: $141
- 隐含上涨空间: 2.3年内上涨 21.6%
使用 TIKR 免费估值模型中的5年分析师预测,评估英特尔的复苏前景(免费)>>>
英特尔在历史性反弹后降温
英特尔 ($INTC) 股价在过去一周下跌约5.4%,周一收于$116附近。大部分跌幅发生在一个交易日,当时股价下跌了5.7%。此次下跌并非由业绩指引或需求变化引发。相反,投资者似乎在锁定过去一年股价飙升246%后的利润。
这轮反弹基于一个简单的理念:AI需要的不只是图形芯片。在AI基础设施峰会上,首席执行官林本坚表示,由于"代理式AI"(即能够自主规划和行动的软件)的兴起,CPU需求旺盛。CPU是服务器的通用大脑,负责协调这些工作。因此,英特尔正在推广一种开放的、完整的系统解决方案,而非单一的核心芯片。
数据支持了这一策略。第二季度营收增长25%至161亿美元,数据中心营收更是飙升59%至63亿美元。在财报电话会议上,首席财务官大卫·津斯纳表示:"客户持续释放出强劲且可持续的支出环境信号。"由于供应仍落后于需求,英特尔已与服务器客户签署了10份多年期协议。
来自存储领域的消息也提振了市场情绪。据报道,英特尔在2021年出售给SK海力士的存储业务Solidigm,正考虑以高达1500亿美元的估值进行首次公开募股。这个数字显示了投资者对AI数据中心资产的高估值,尽管英特尔无法直接从中获益。如果$INTC股票想要恢复上涨势头,10月份的财报必须显示供应正在赶上需求。
在10月22日前,将英特尔第三季度业绩指引与华尔街预期进行比较(免费)>>>
英特尔的估值已计入大幅复苏预期
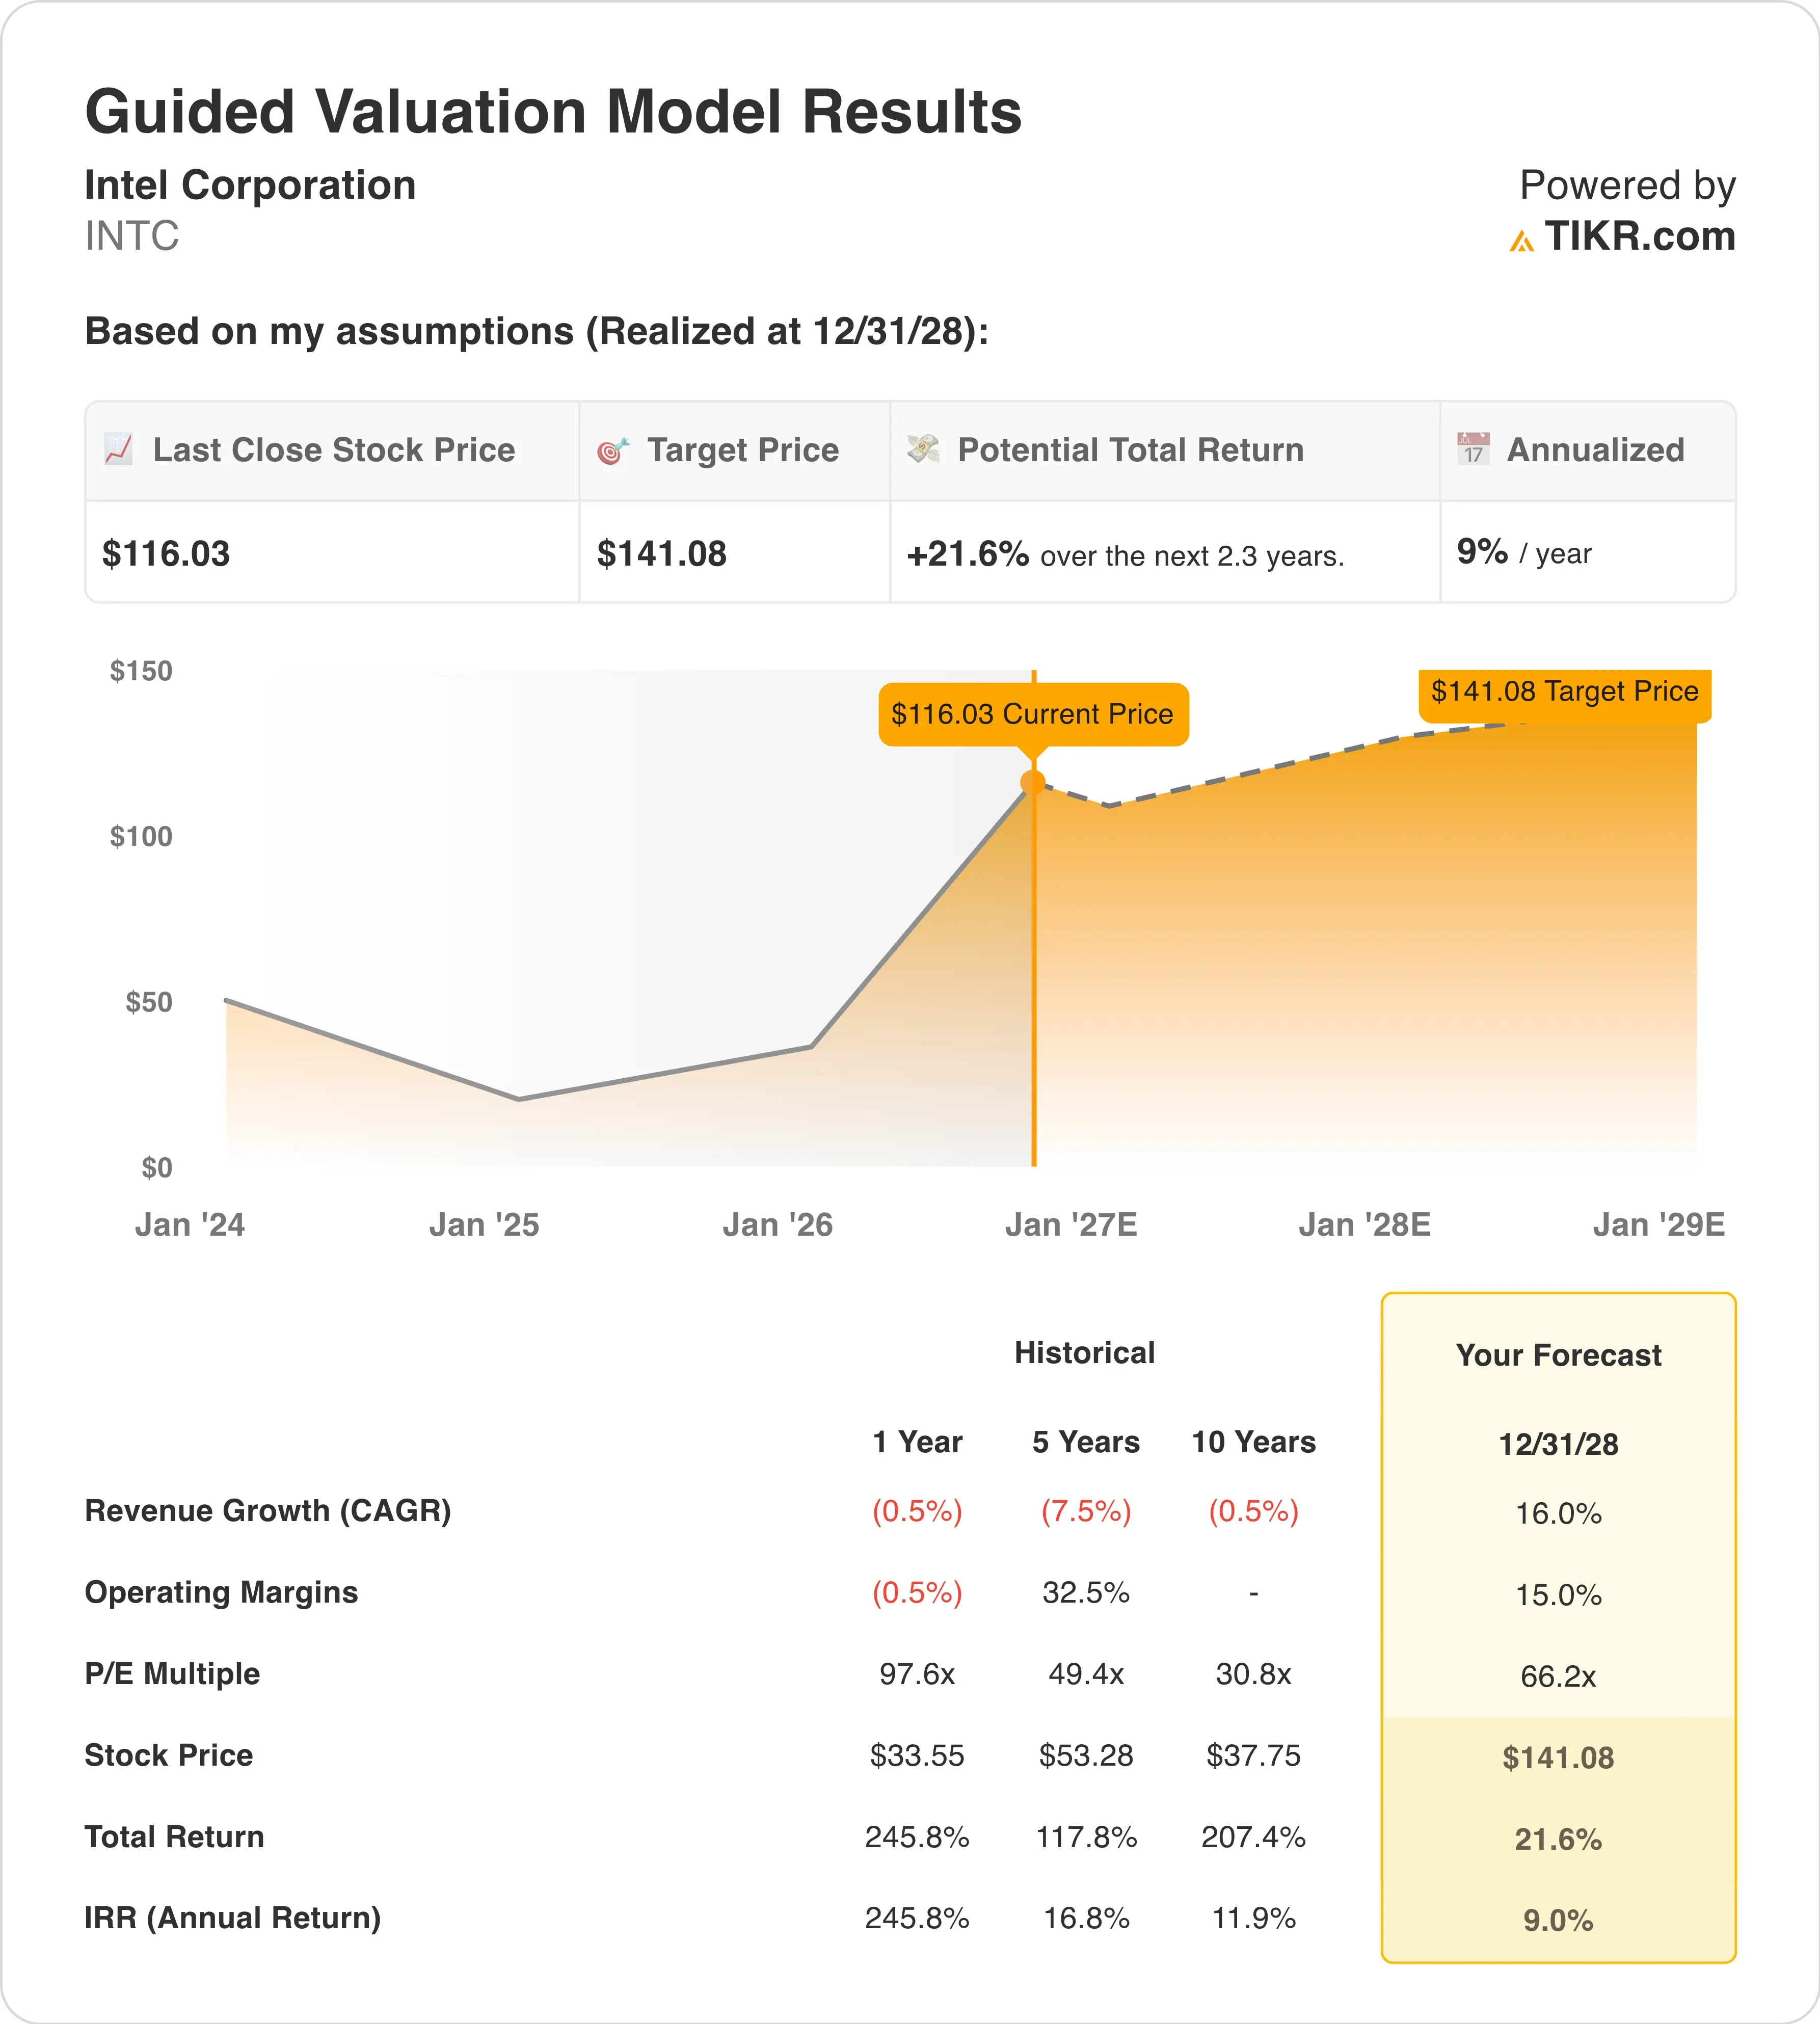
根据截至2028年12月31日的估值模型假设,该股票模型使用了以下参数:
- 营收增长率(复合年增长率): 16.0%
- 营业利润率: 15.0%
- 退出市盈率倍数: 66.2倍
基于这些输入,模型估算出的目标价为$141,这意味着从当前$116的股价有21.6%的总回报,以及在接下来2.3年内9.0%的年化回报率。
9.0%的年化回报率尚可,但略低于10%这一通常被视为具有明显吸引力的门槛。这个温和的数字反映了市场已经预期了多少利好消息。英特尔目前的交易价格是明年预期收益的68.9倍,而模型中66.2倍的退出倍数假设投资者将保持这种慷慨的估值。

营收是关键变量。过去五年销售额每年萎缩7.5%,因此16.0%的增长将标志着一次急剧的逆转。然而,分析师已经预期未来两年年增长率为16.7%,因为AI服务器正在拉动CPU需求。
利润率讲述着类似的复苏故事。英特尔的营业利润率(即扣除运营成本后剩余的销售额占比)在过去一年为负0.5%。然而,在英特尔引领制造技术的五年期间,其平均营业利润率为32.5%。达到15.0%的目标取决于18A工厂能否实现更高的良率和更满的产能。
相比之下,AMD ($AMD) 上季度营收增长了50%,并且最近市值突破了1万亿美元。英特尔市值约6100亿美元,其定价更像是一家正在追赶的公司,而非已经领先的公司。因此,该股目前看起来估值合理,上涨空间与稳定的执行力挂钩。
在60秒内构建英特尔的看涨和看跌情景(TIKR免费提供)>>>
AMD正在设定节奏,英特尔正在追赶
超威半导体 ($AMD) 是投资者用来评判英特尔进展的基准。在第二季度,AMD营收增长50%至115亿美元,而其数据中心部门营收翻倍多至67亿美元。同期,英特尔的数据中心营收增长59%至63亿美元。因此,虽然英特尔增长迅速,但AMD仍在市场利润最丰厚的部分扩大领先优势。
盈利能力显示出更大的差距。AMD第二季度的毛利率为54%,这意味着在扣除生产成本后,每1美元销售额中保留了54美分。英特尔的非公认会计准则毛利率为41.8%,因为其工厂仍在消化高昂的启动成本。此外,英特尔今年在资本项目上的支出超过200亿美元,而AMD则将制造外包。
英伟达 ($NVDA) 为整个行业定下了基调。本周,它宣布了有史以来规模最大的股票回购计划,尽管AI芯片竞争给其股价带来了压力。英特尔的定位则不同,因为它销售CPU、定制芯片和代工产能,而非在GPU领域领先。如果18A和14A工艺能够成功交付,那么为其他公司制造芯片的代工业务将成为英特尔真正的护城河。
未来推动 $INTC 股票的因素是什么?
10月22日公布的第三季度财报是下一个重大考验。英特尔给出的业绩指引是营收158亿至168亿美元,调整后每股收益为$0.38。调整后每股收益剔除了非经常性项目,以显示每股的基本利润。如果结果接近指引区间的上限,将表明供应终于开始松动。
其次是制造里程碑。英特尔预计其14A 0.9工艺设计套件将于10月发布,1.0版本将于2027年第一季度发布。设计套件是外部客户用于在新工艺上构建芯片的规则手册。因此,每一次提前或延迟交付都直接影响代工营收的增长速度。
支出是需要关注的另一个杠杆。英特尔将其2026年资本支出展望上调至超过200亿美元,并预计2027年将显著更高。这笔资金用于购买设备和洁净室,但在工厂产能满载之前,也会对自由现金流造成压力。不过,管理层表示18A工艺的良率趋势好于目标,这应有助于长期利润率。
个人电脑业务仍是软肋。由于内存价格上涨挤压了供应,英特尔预计2026年个人电脑消费量将出现低两位数的百分比下降。虽然数据中心承载着增长故事,但疲软的个人电脑市场限制了总营收的复合增长速度。
在一个仪表盘中追踪英特尔的代工进展和分析师预期修正(TIKR免费提供)>>>
你应该投资英特尔吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开$INTC,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和利润的预期、估值倍数随时间的变化,以及目标价是呈上升还是下降趋势。
您可以创建一个免费观察列表来追踪 $INTC以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
在 TIKR 上分析 $INTC 股票 免费使用 TIKR→
免责声明:
请注意,TIKR上的文章并非来自TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!