核心要点
- Block 股价今日下跌 [3%],此前摩根士丹利将其评级下调至“持股观望”,并将其目标价从 90 美元下调至 80 美元。
- 摩根士丹利的担忧有其道理,但 Block 的估值在财报发布前已经反映了相当多的疑虑。
- 摩根士丹利预计,随着 Block 转向更长期限的贷款,Cash App Borrow 的贷款增长将放缓,这可能会增加信贷损失。
- Block 将于 11 月 3 日发布的财报将显示其损失增长是否从第二季度的 99% 增速放缓。
Block (XYZ) 股价今日在市场上涨的情况下下跌了 3%,此前摩根士丹利在其 11 月 3 日财报发布前下调了该股评级。
分析师 James Faucette 警告称,该公司“看涨的预期”为其近期增长和利润前景带来了略微更高的风险。
具体情况
Faucette 今早将 Block 的评级从“增持”下调至“持股观望”,并将其目标价从 90 美元下调至 80 美元,仅比上周五收盘价高出约 5%。他预计:
- Cash App Borrow 的贷款发放量将出现短期放缓,因为 Block 转向更长期限的贷款,并且在 2026 年下半年面临更严峻的同比基数。
- 这些更长期限的贷款将拖累贷款发放增长,并可能推高信贷损失。
- 日益激烈的竞争将限制 Square 的增长空间。
Clear Street 也将其目标价从 87 美元下调至 82 美元,理由是跨境在线购物疲软。
TIKR 追踪了 47 位分析师对 Block 的看法。有多少人给出“买入”评级?
在一个地方查看 Block 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Block 的分析师评级
轻松的同比基数已成过去
贷款业务一直是 Block 增长的主要驱动力。第二季度,消费者贷款发放量增长了 59%,达到 189 亿美元,而第三季度将面临 Borrow 贷款发放量较去年同期增长 134% 的高基数。
成本也在上升。第二季度,交易、贷款和消费者应收账款损失几乎翻了一番,达到 5.85 亿美元,Block 对其消费者贷款的拨备覆盖率在 6 月 30 日升至贷款总额的 14.7%,而 2025 年底为 10.7%。
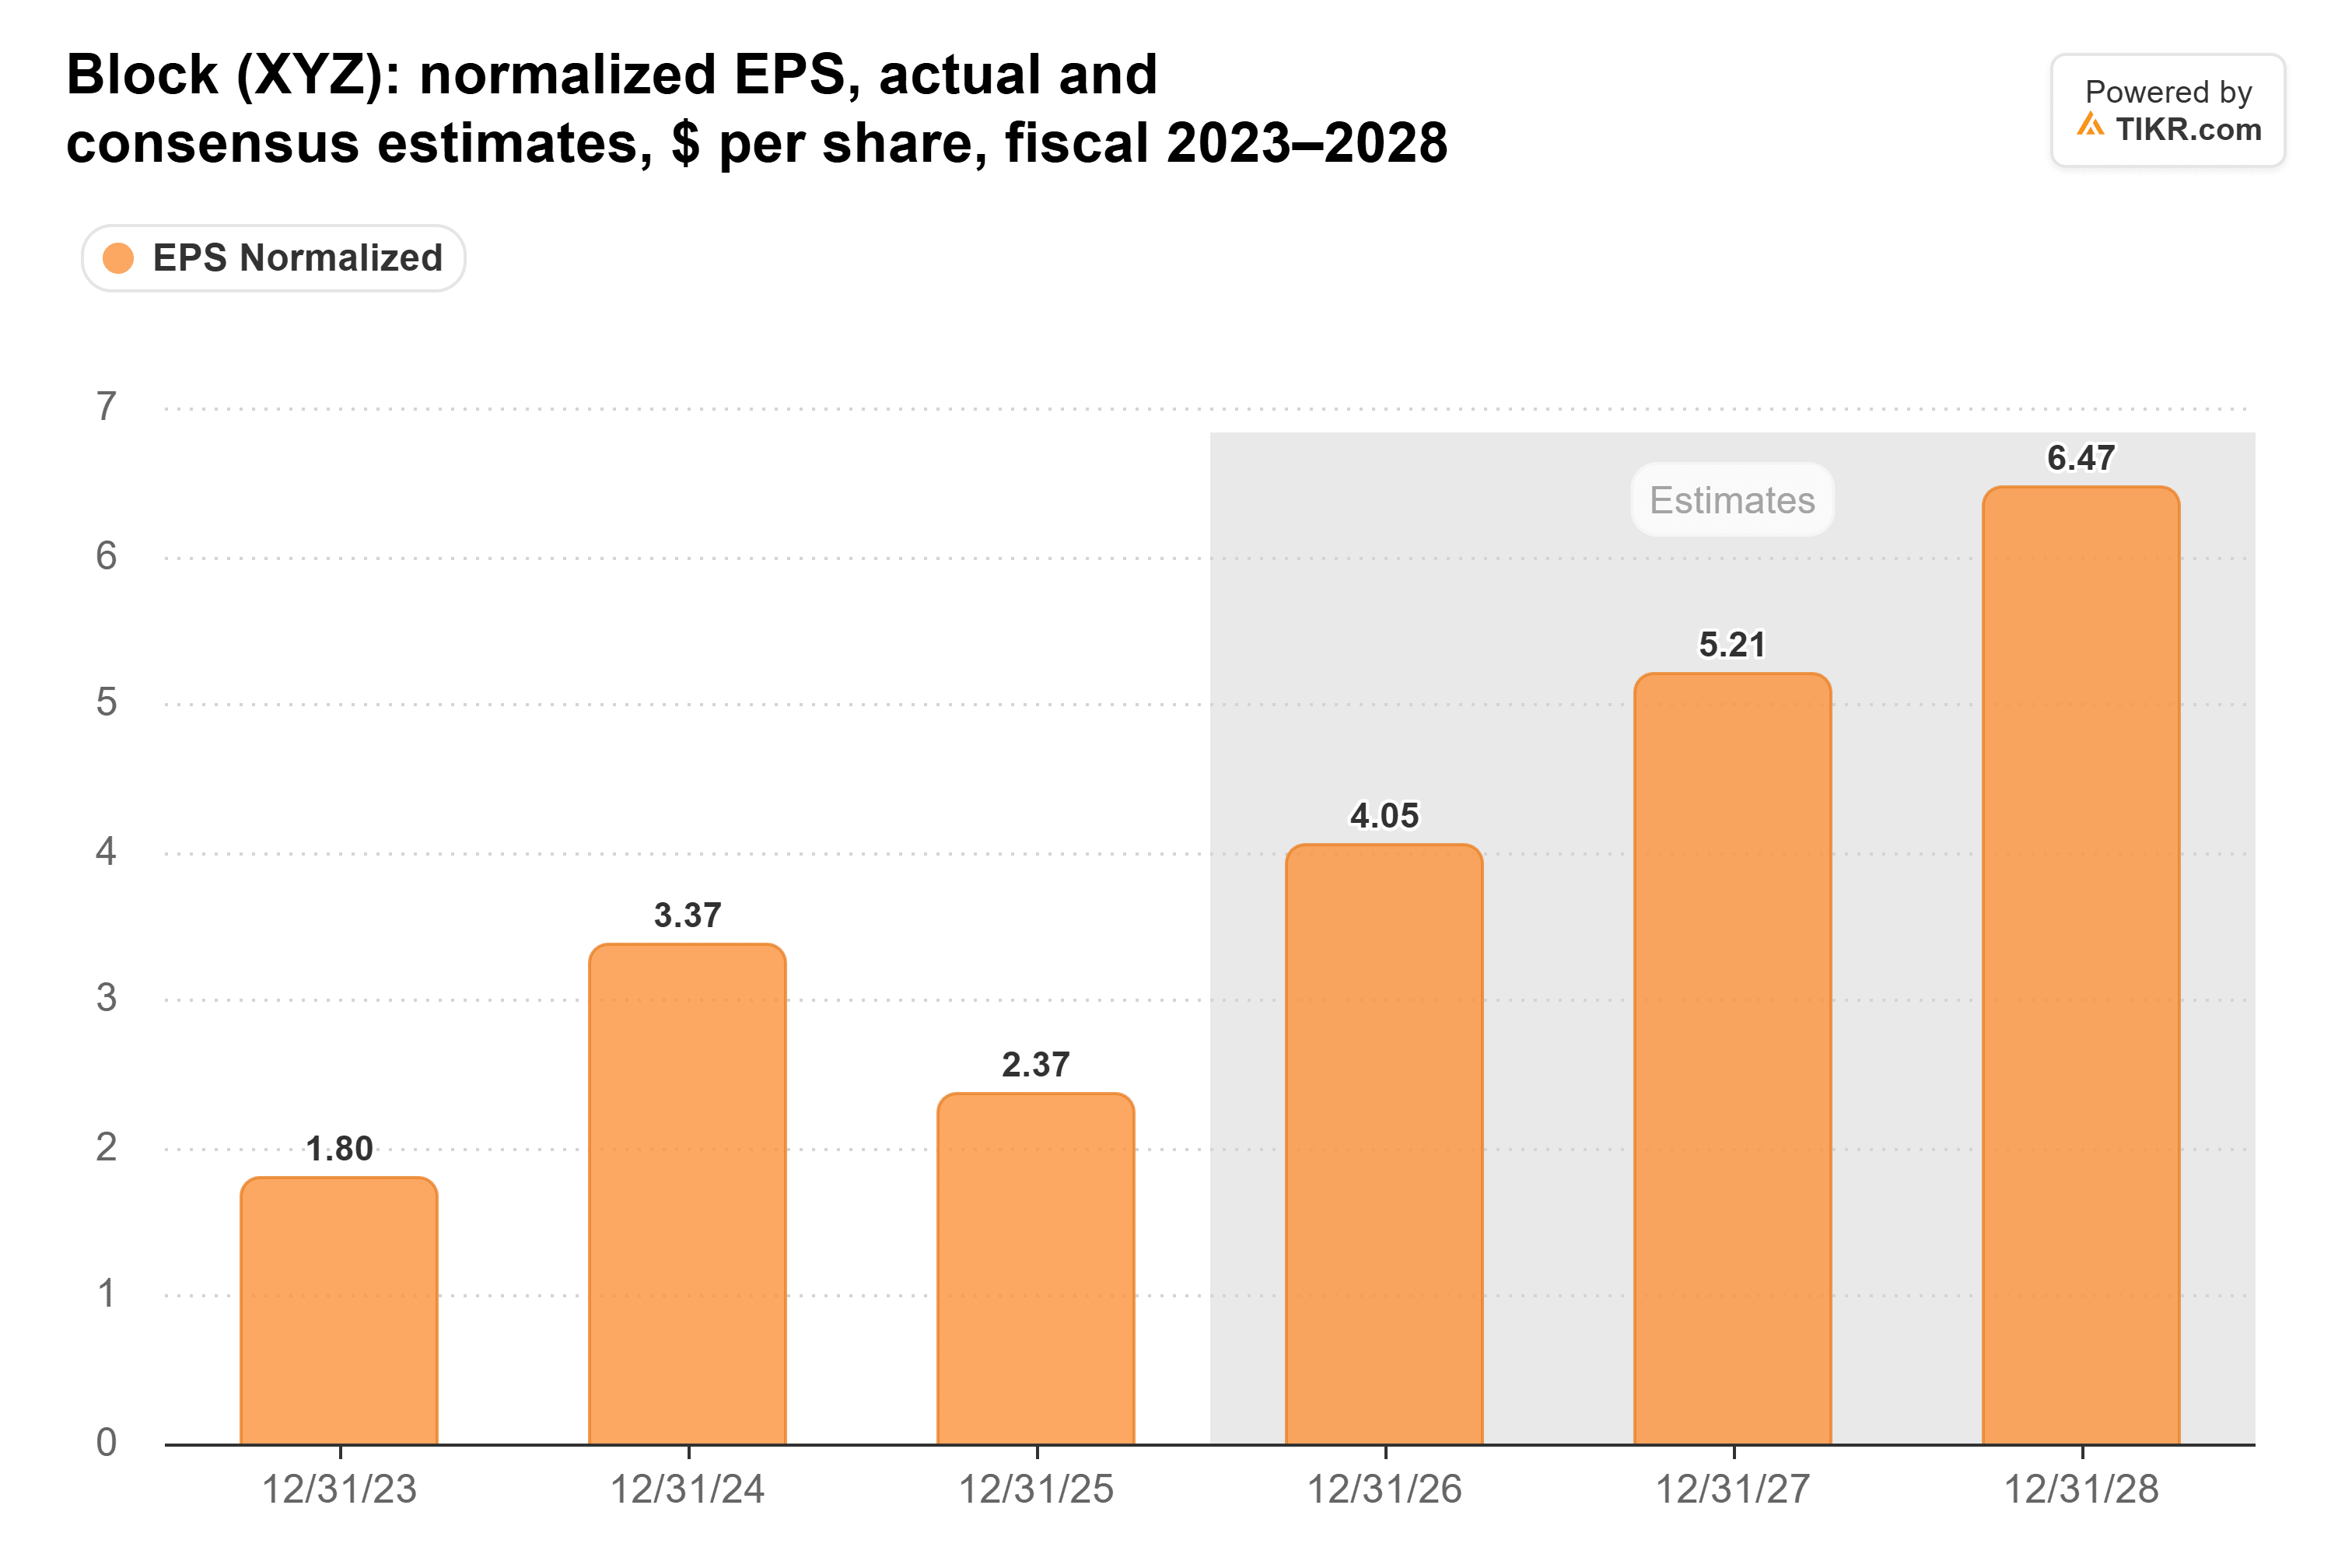
然而,华尔街仍预计其标准化每股收益将从 2025 年的 2.37 美元增长到 2028 年的 6.47 美元。
BMO 并不认同摩根士丹利对 Square 的担忧。它于 10 月 22 日将 Block 评级上调至“跑赢大盘”,并将其目标价从 85 美元上调至 100 美元,押注 Square 的支付量在 2027 年前将持续增长。Square 第二季度的总支付额增长了 13%,达到 728 亿美元。
11 月 3 日见分晓
Block 已给出第三季度业绩指引:总毛利润为 31.3 亿美元(同比增长 18%),调整后营业利润为 8.75 亿美元,利润率达到 28%。
而且该股的定价并未包含完美预期。截至上周五收盘,Block 的远期市盈率约为 17 倍,不到其五年平均 37 倍的一半,也低于其三年平均的 20 倍。
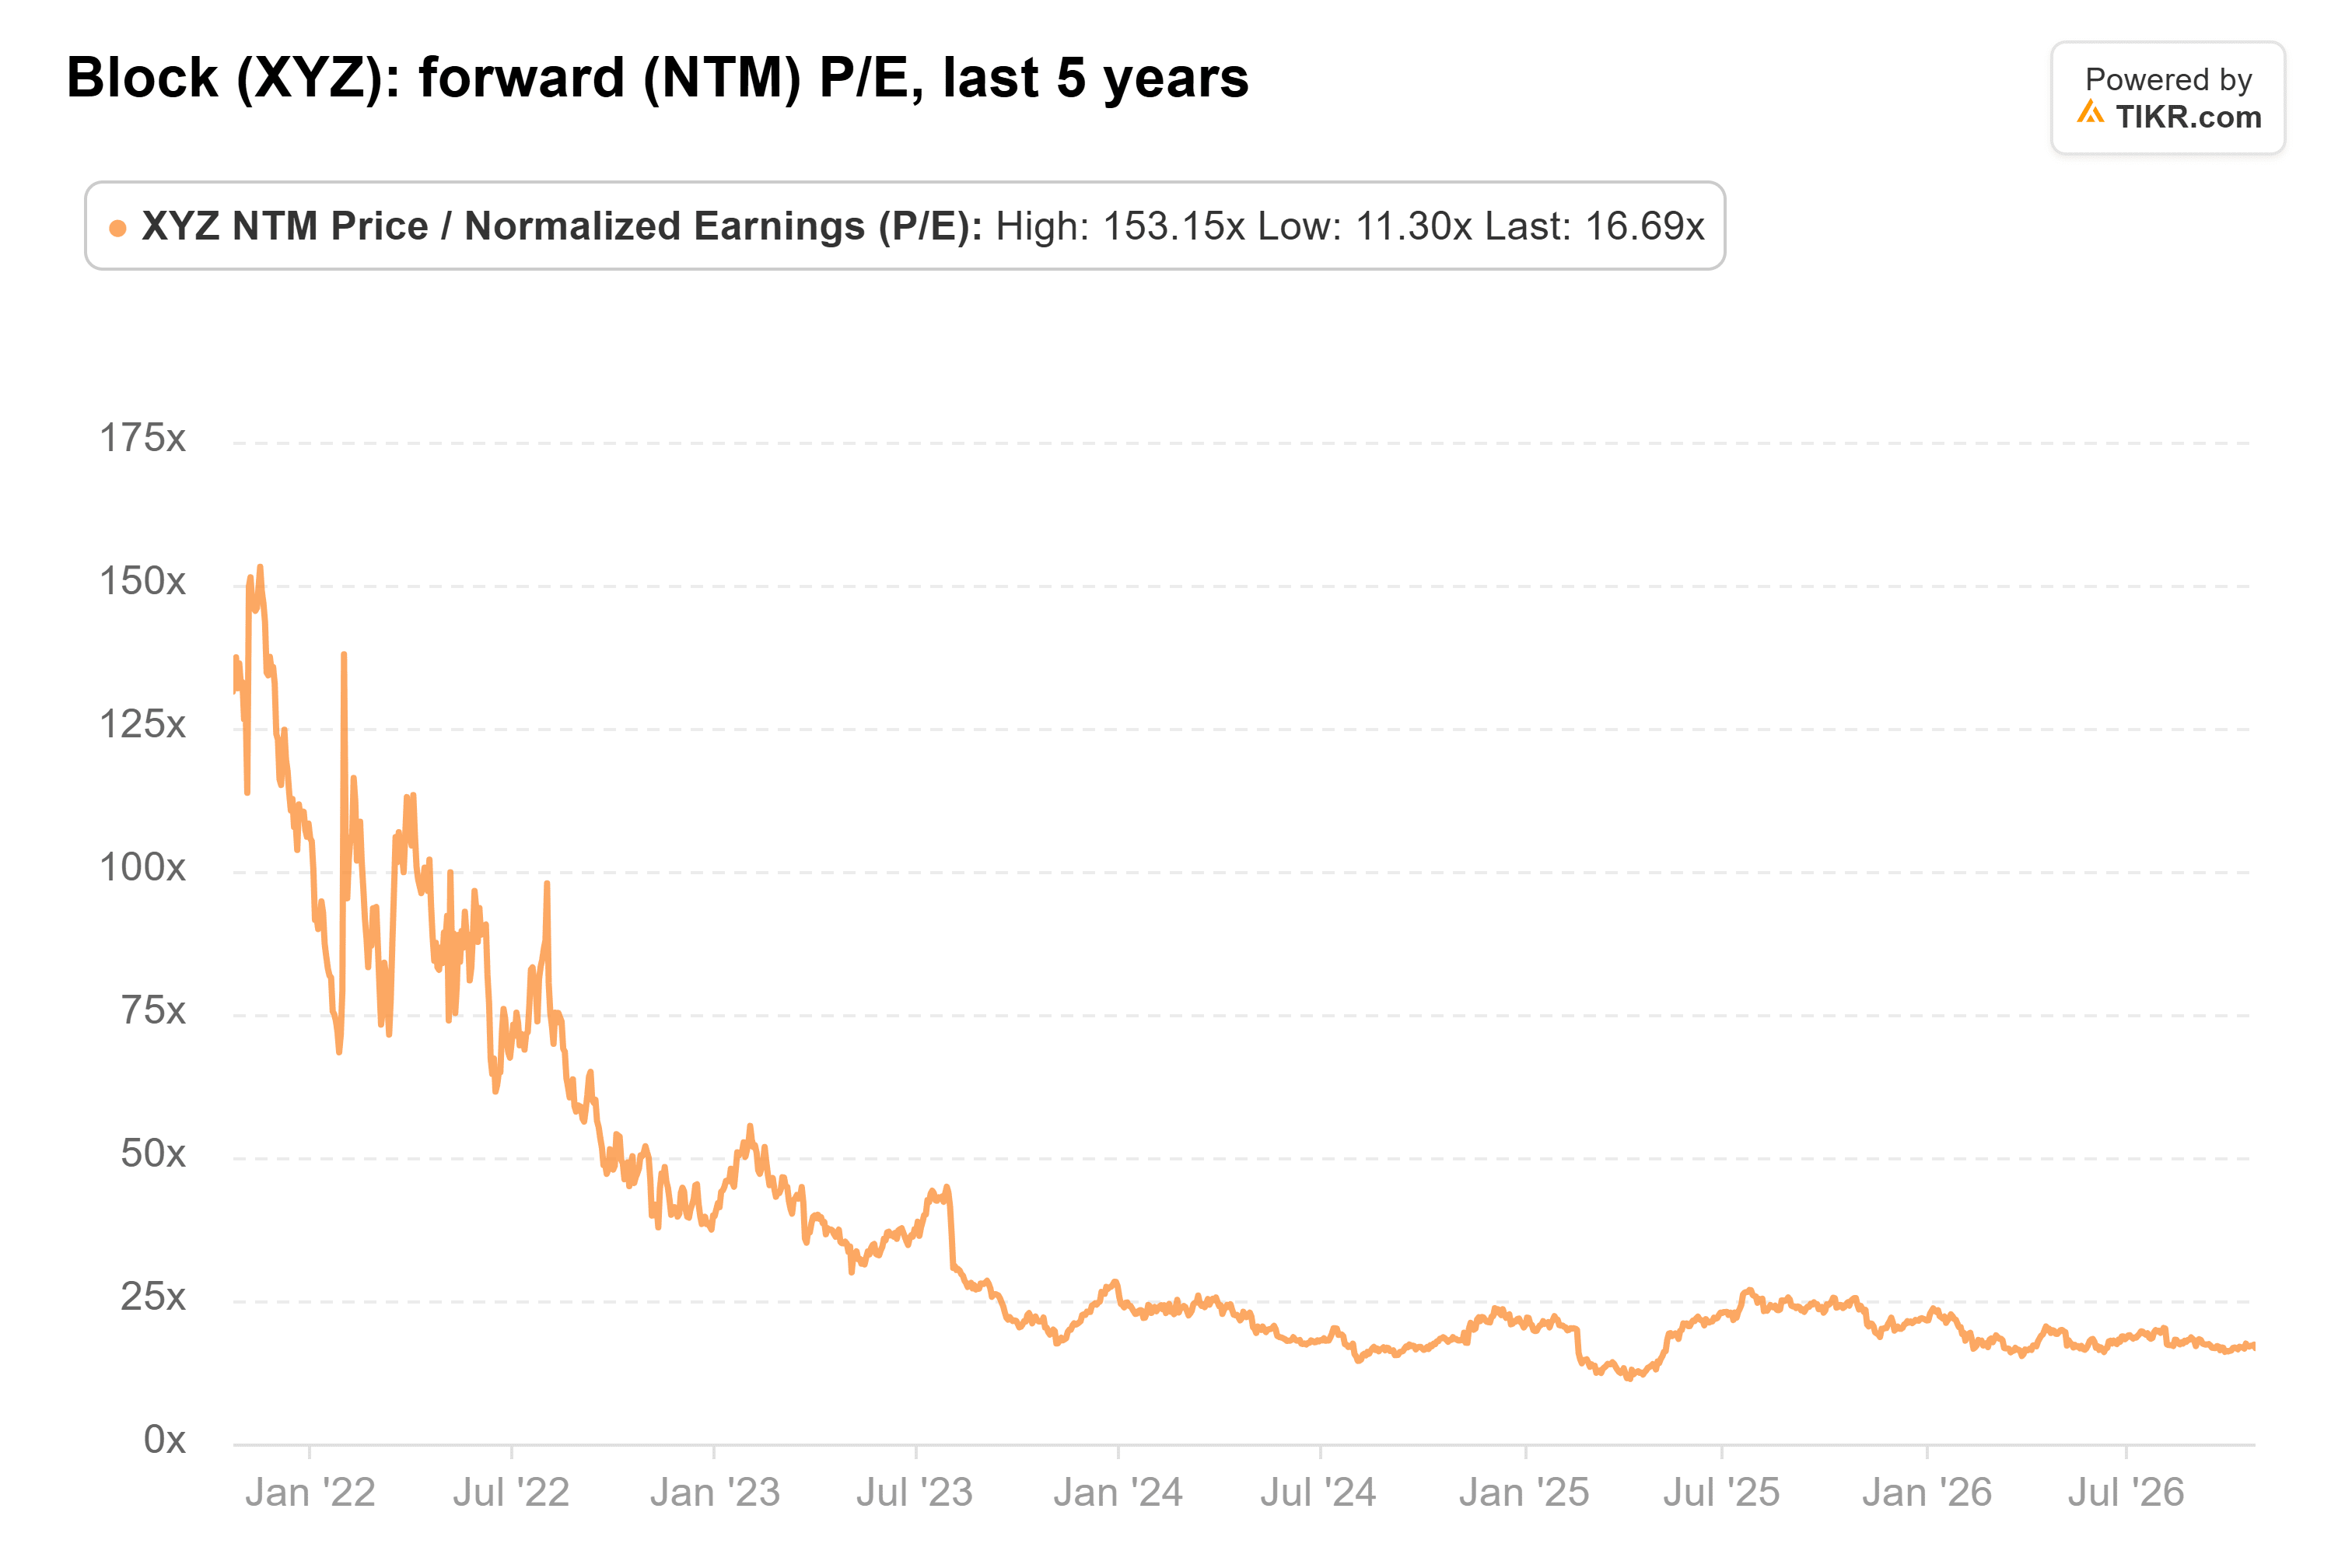
我的看法:摩根士丹利对 Borrow 的担忧有其道理,但在 17 倍市盈率下,该股已经承载了相当多的疑虑。我会在财报发布后再考虑卖出。
当然,如果损失费用继续以接近第二季度 99% 的速度增长,那么其估值折扣可能会进一步扩大。
那么 Block 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Block 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预期。我们的分析可能未包含公司近期新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!