辉瑞股票关键数据
- 当前价格: $30.03
- 目标价(中值): ~$29
- 华尔街目标价: ~$29
- 潜在总回报率: ~-3%
- 年化内部收益率: ~-1% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
辉瑞 (PFE) 在10月23日收于$30.03,高于华尔街$29.26的平均目标价。而在9月30日,其收盘价为$28.52,低于当时$28.88的平均目标价。这一上涨发生在分析师对未来12个月标准化每股收益(EPS)的预估从2025年底的$2.96降至$2.76的情况下。部分下降是机械性的:12个月窗口现在延伸到了2027年,这是一个较弱的年份。无论如何,投资者正在为更低的预期利润支付更高的价格,而11月3日的第三季度财报将是这一交易逻辑的首次考验。
更低的预期,更高的估值倍数
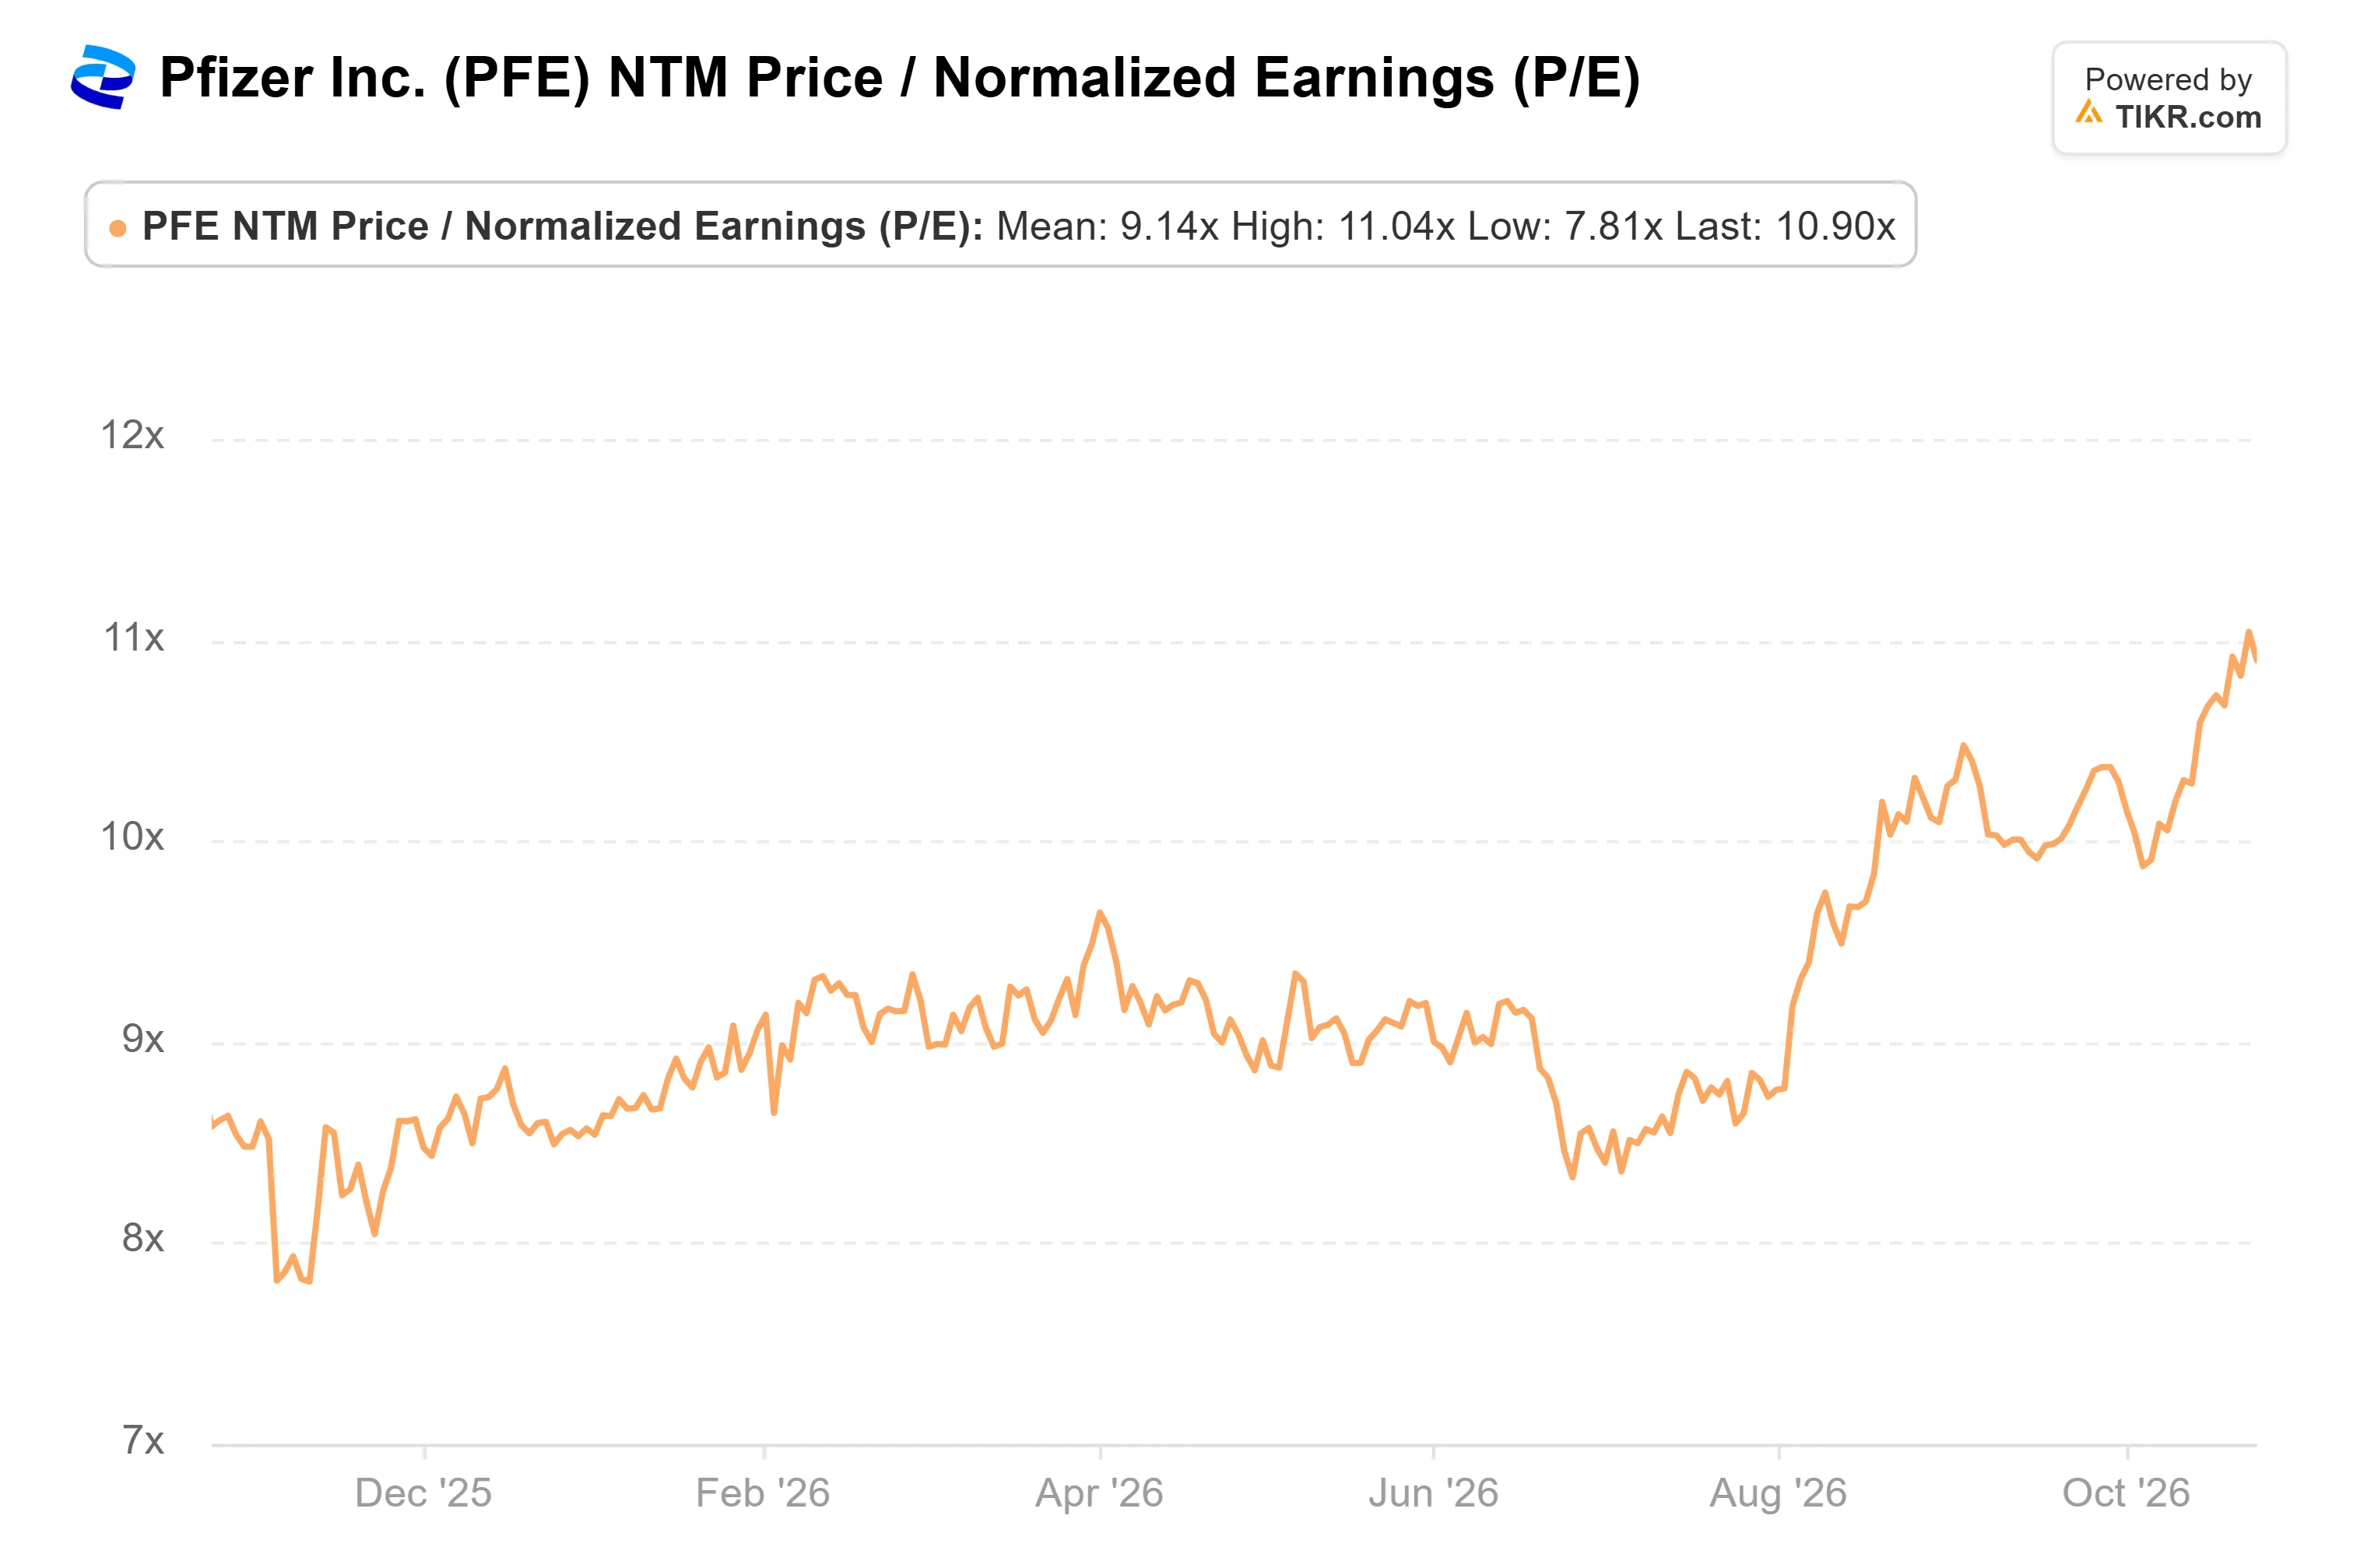
辉瑞的远期市盈率(P/E)从2025年底的约9倍上升至10月23日的约11倍。分析师仍预计其营收将从2026年约620亿美元下降至2030年约540亿美元。
支撑更高估值倍数的部分理由是,辉瑞最大的拖累因素几乎已经消失。在9月22日的摩根大通会议上,辉瑞执行副总裁兼首席国际商务官Alexandre de Germay表示,2024年新冠相关收入为110亿美元,2025年约为67亿美元,2026年的指引为40亿美元。他说:“这并不意味着我们都依赖研发管线。”他补充说,在自费支付的肥胖症市场,药物一经批准即可上市,而无需等待约1.5年的医保报销流程。辉瑞自身的肥胖症药物仍在研发中。
10月24日至25日周末期间的研发管线消息好坏参半。辉瑞公布了其25价婴儿肺炎球菌疫苗的详细2期数据。新的细节是,该疫苗对所有25种血清型均产生了功能性抗体反应,这补充了5月份首次报告的顶线结果。三项3期研究将于2026年开始。
在欧洲肿瘤内科学会(ESMO)上,辉瑞通过收购Seagen获得的肺癌药物sigvotatug vedotin的完整数据证实,其在总生存期(OS)方面未达到预期。在对二线患者的事后分析中,使用该药物的患者中位生存期为13.6个月,而化疗组为11.1个月。
11月3日财报需要展示什么
TIKR追踪的分析师预计第三季度营收约为159亿美元,较去年同期下降约5%。他们预计调整后每股收益(EPS)约为$0.73,而去年同期为$0.87。辉瑞曾表示,与其与信达生物的交易相关的6.5亿美元费用(约合每股$0.10)将在第三季度入账。如果分析师计入这笔费用,它将占预期每股收益下降的大部分。
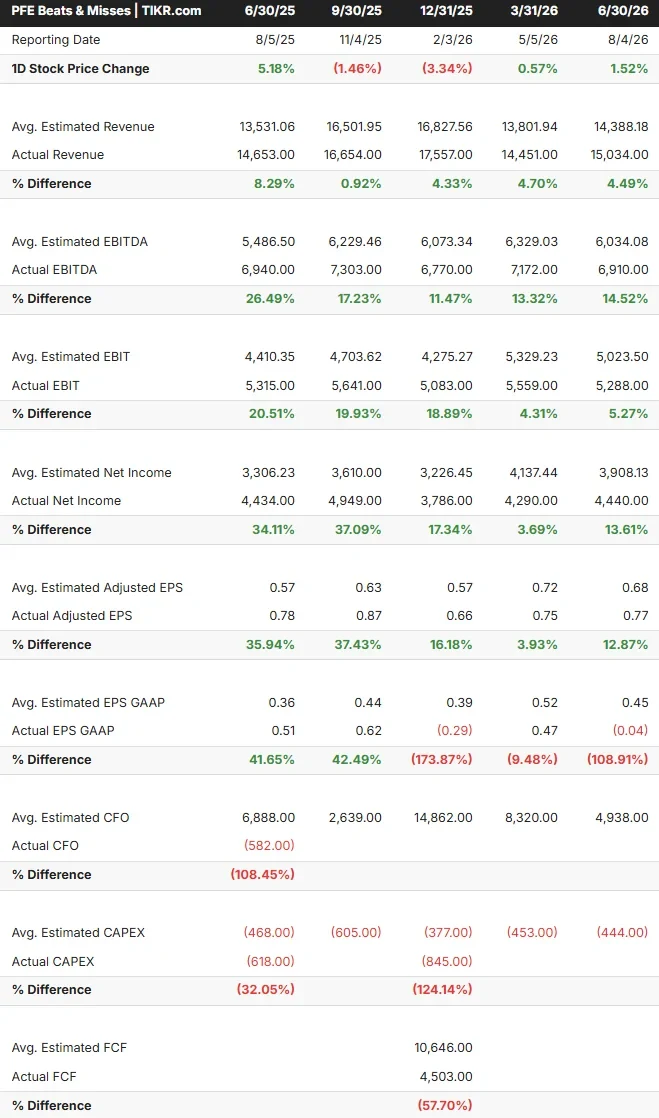
在TIKR显示的五个季度中,辉瑞的营收均超出预期,但其GAAP每股收益在过去三个季度均未达预期。需要关注的是已上市和收购产品的收入线,该部分在第二季度增长了18%,第一季度增长了22%。由于老药的销售正在萎缩,接近这些水平的增长将有助于支撑当前的估值倍数。
TIKR追踪了28位分析师对辉瑞的评级。有多少人给出“买入”评级?
在一个地方查看辉瑞的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预估。超过50万投资者使用TIKR来研究像这样的股票。查看辉瑞的分析师评级
TIKR高级模型分析
- 当前价格: $30.03
- 目标价(中值): ~$29
- 潜在总回报率: ~-3%
- 年化内部收益率: ~-1% / 年
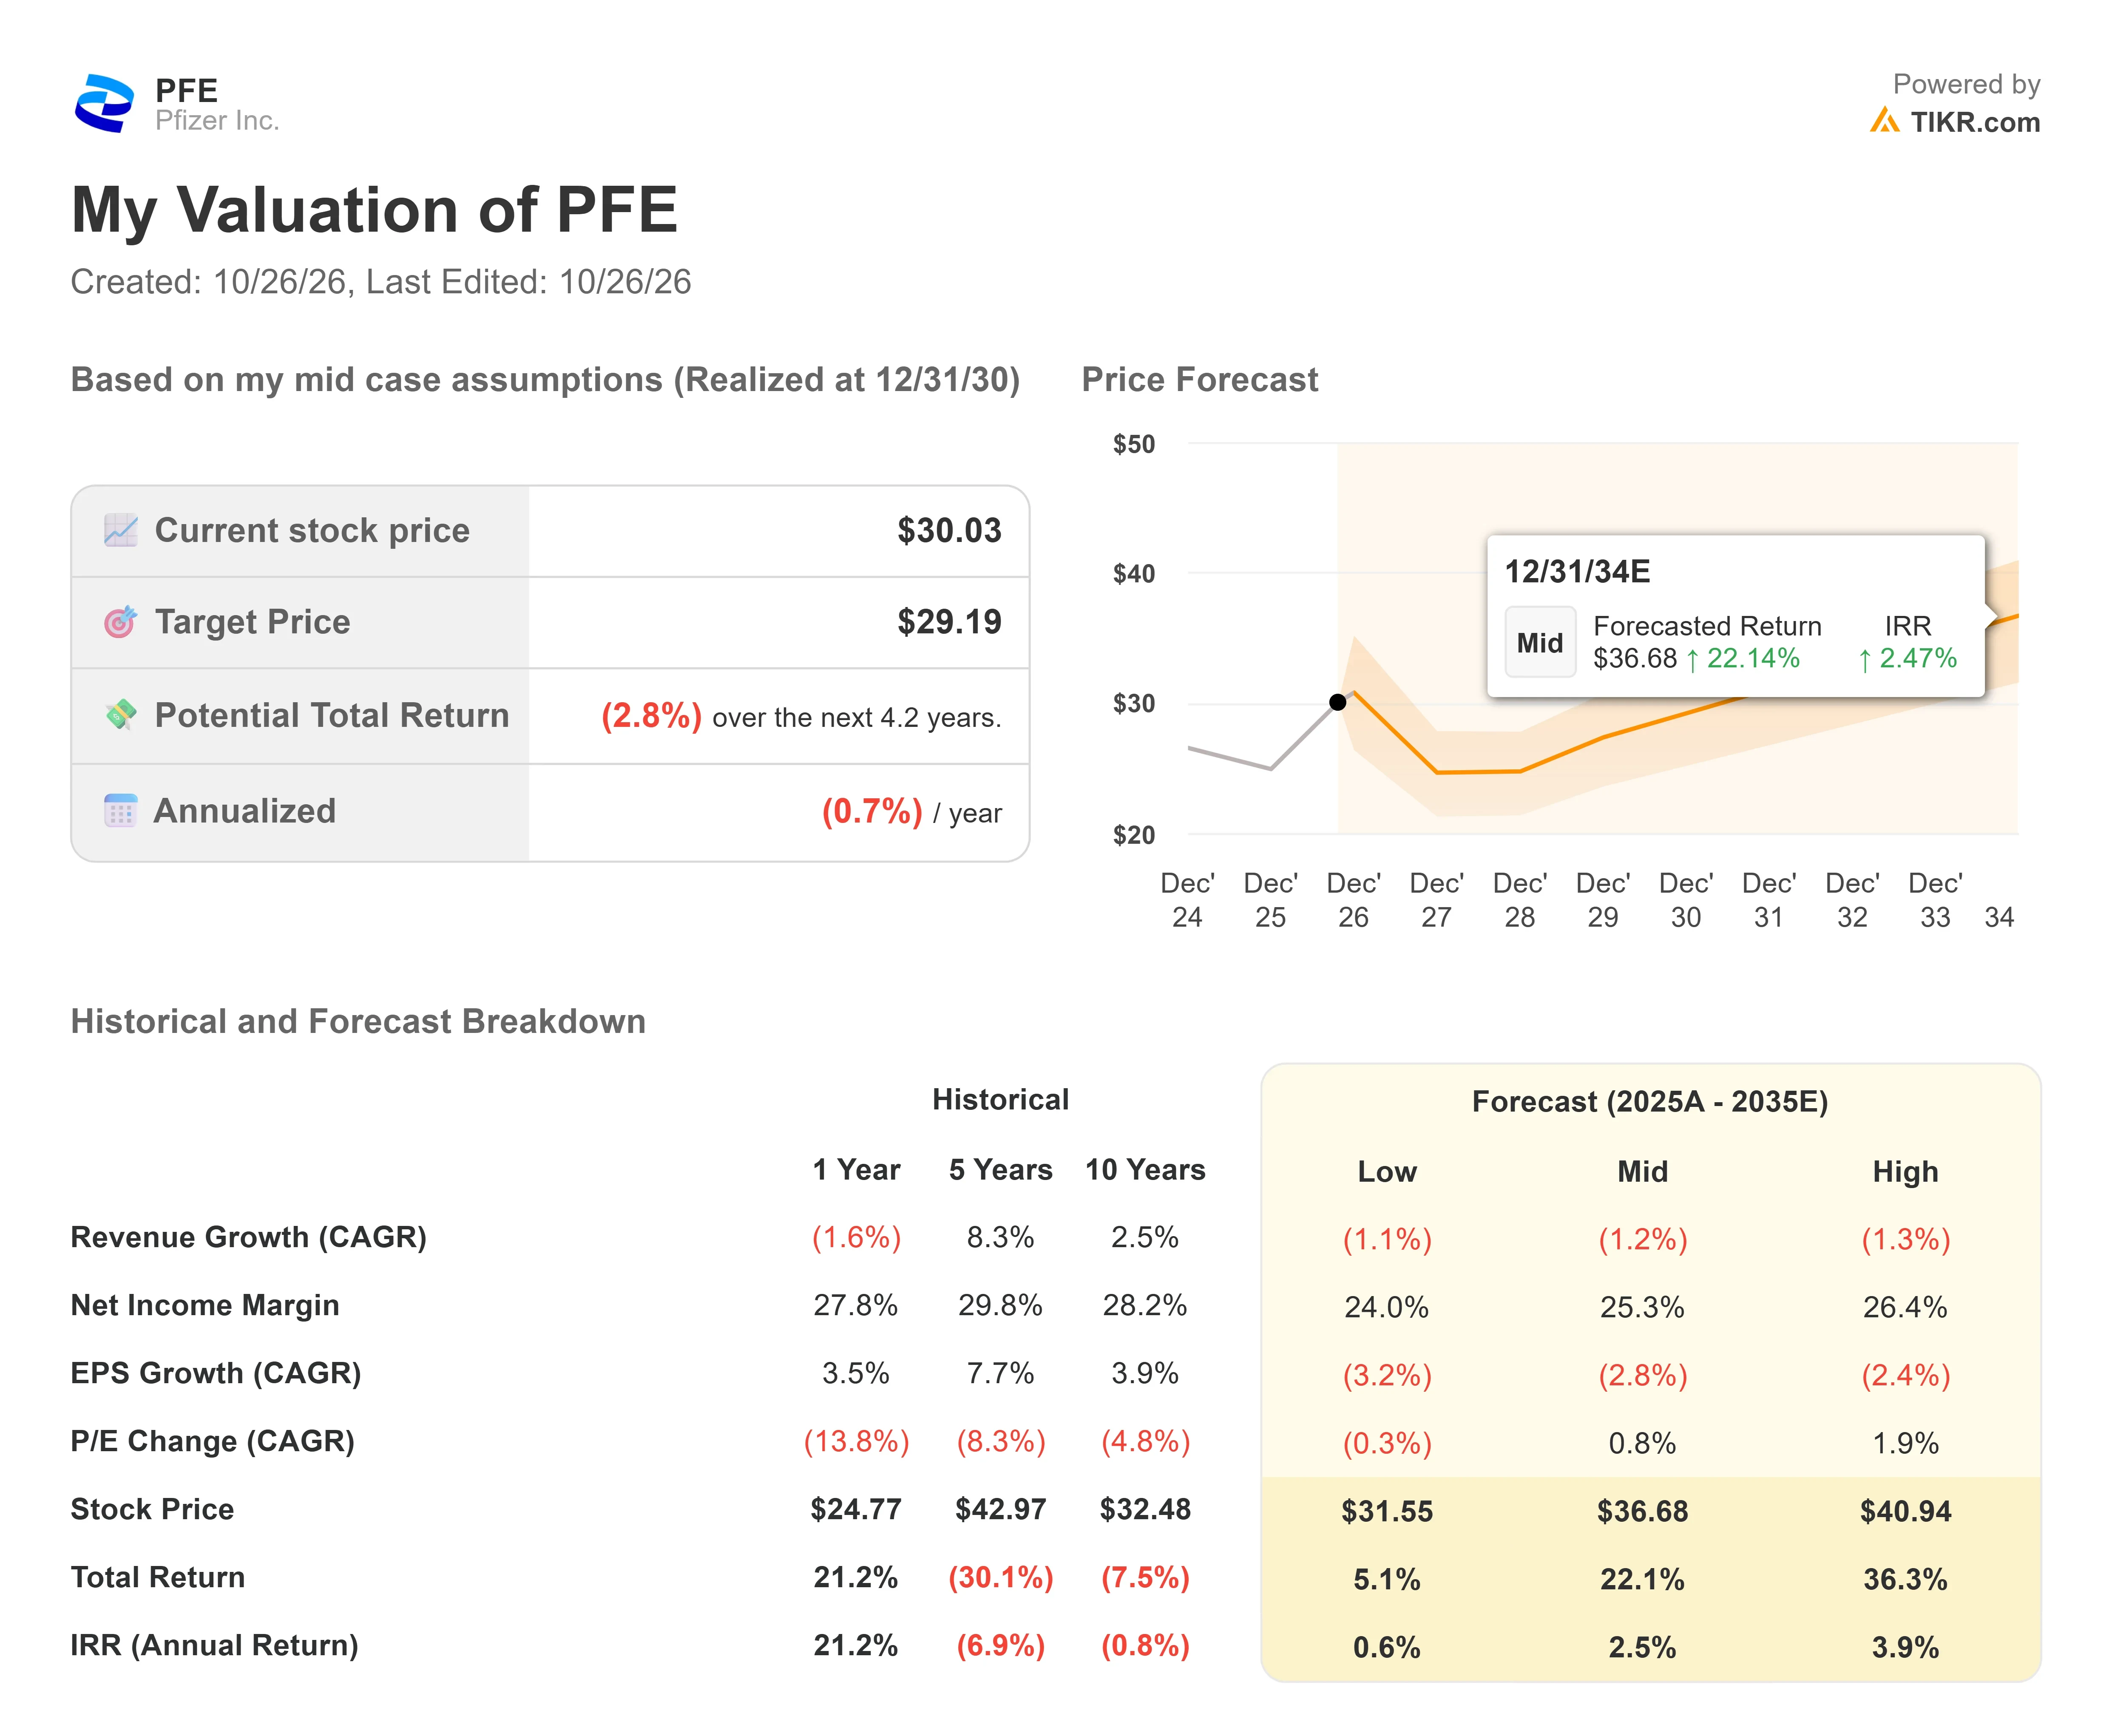
中值情景是基准情景。在其2025年至2035年的预测中,它假设营收每年萎缩约1%,净利润率维持在25%附近。这使得该股到2030年底的价格约为$29,在5.8%的股息收益率之前,价格回报率约为-3%。
主要风险是de Germay承认的专利到期阶段。对于上行空间,新疫苗和肥胖症药物需要超越市场共识预期。在下行方面,估值倍数可能回落至9倍左右。
大多数分析师已经同意该模型的判断:28位分析师中有17位给予辉瑞“持有”评级。如果11月3日财报显示已上市和收购产品的增长滑落至个位数,那么该股将在几乎没有支撑的情况下交易于其目标价之上。
那么辉瑞股票的实际价值究竟是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到辉瑞可能的价值。从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非来自TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!