核心要点
- 埃森哲股价上涨约17%,因其第四财季营收187亿美元,超出了公司自身给出的指引区间和市场普遍预期的180.4亿美元。
- 此次反弹反映出,由于对AI颠覆的担忧,市场预期已降至多低的水平,因为公司给出的展望中值实际上略低于市场普遍预期。
- 本季度客户签署了创纪录的141笔价值1亿美元或以上的订单,订单出货比达到1.2。
- 2027财年指引要求实现3%至6%的本地货币营收增长,因此订单量需要保持坚挺才能维持反弹势头。
埃森哲 (ACN) 在周四开盘前公布第四财季业绩后,股价上涨了约23%。
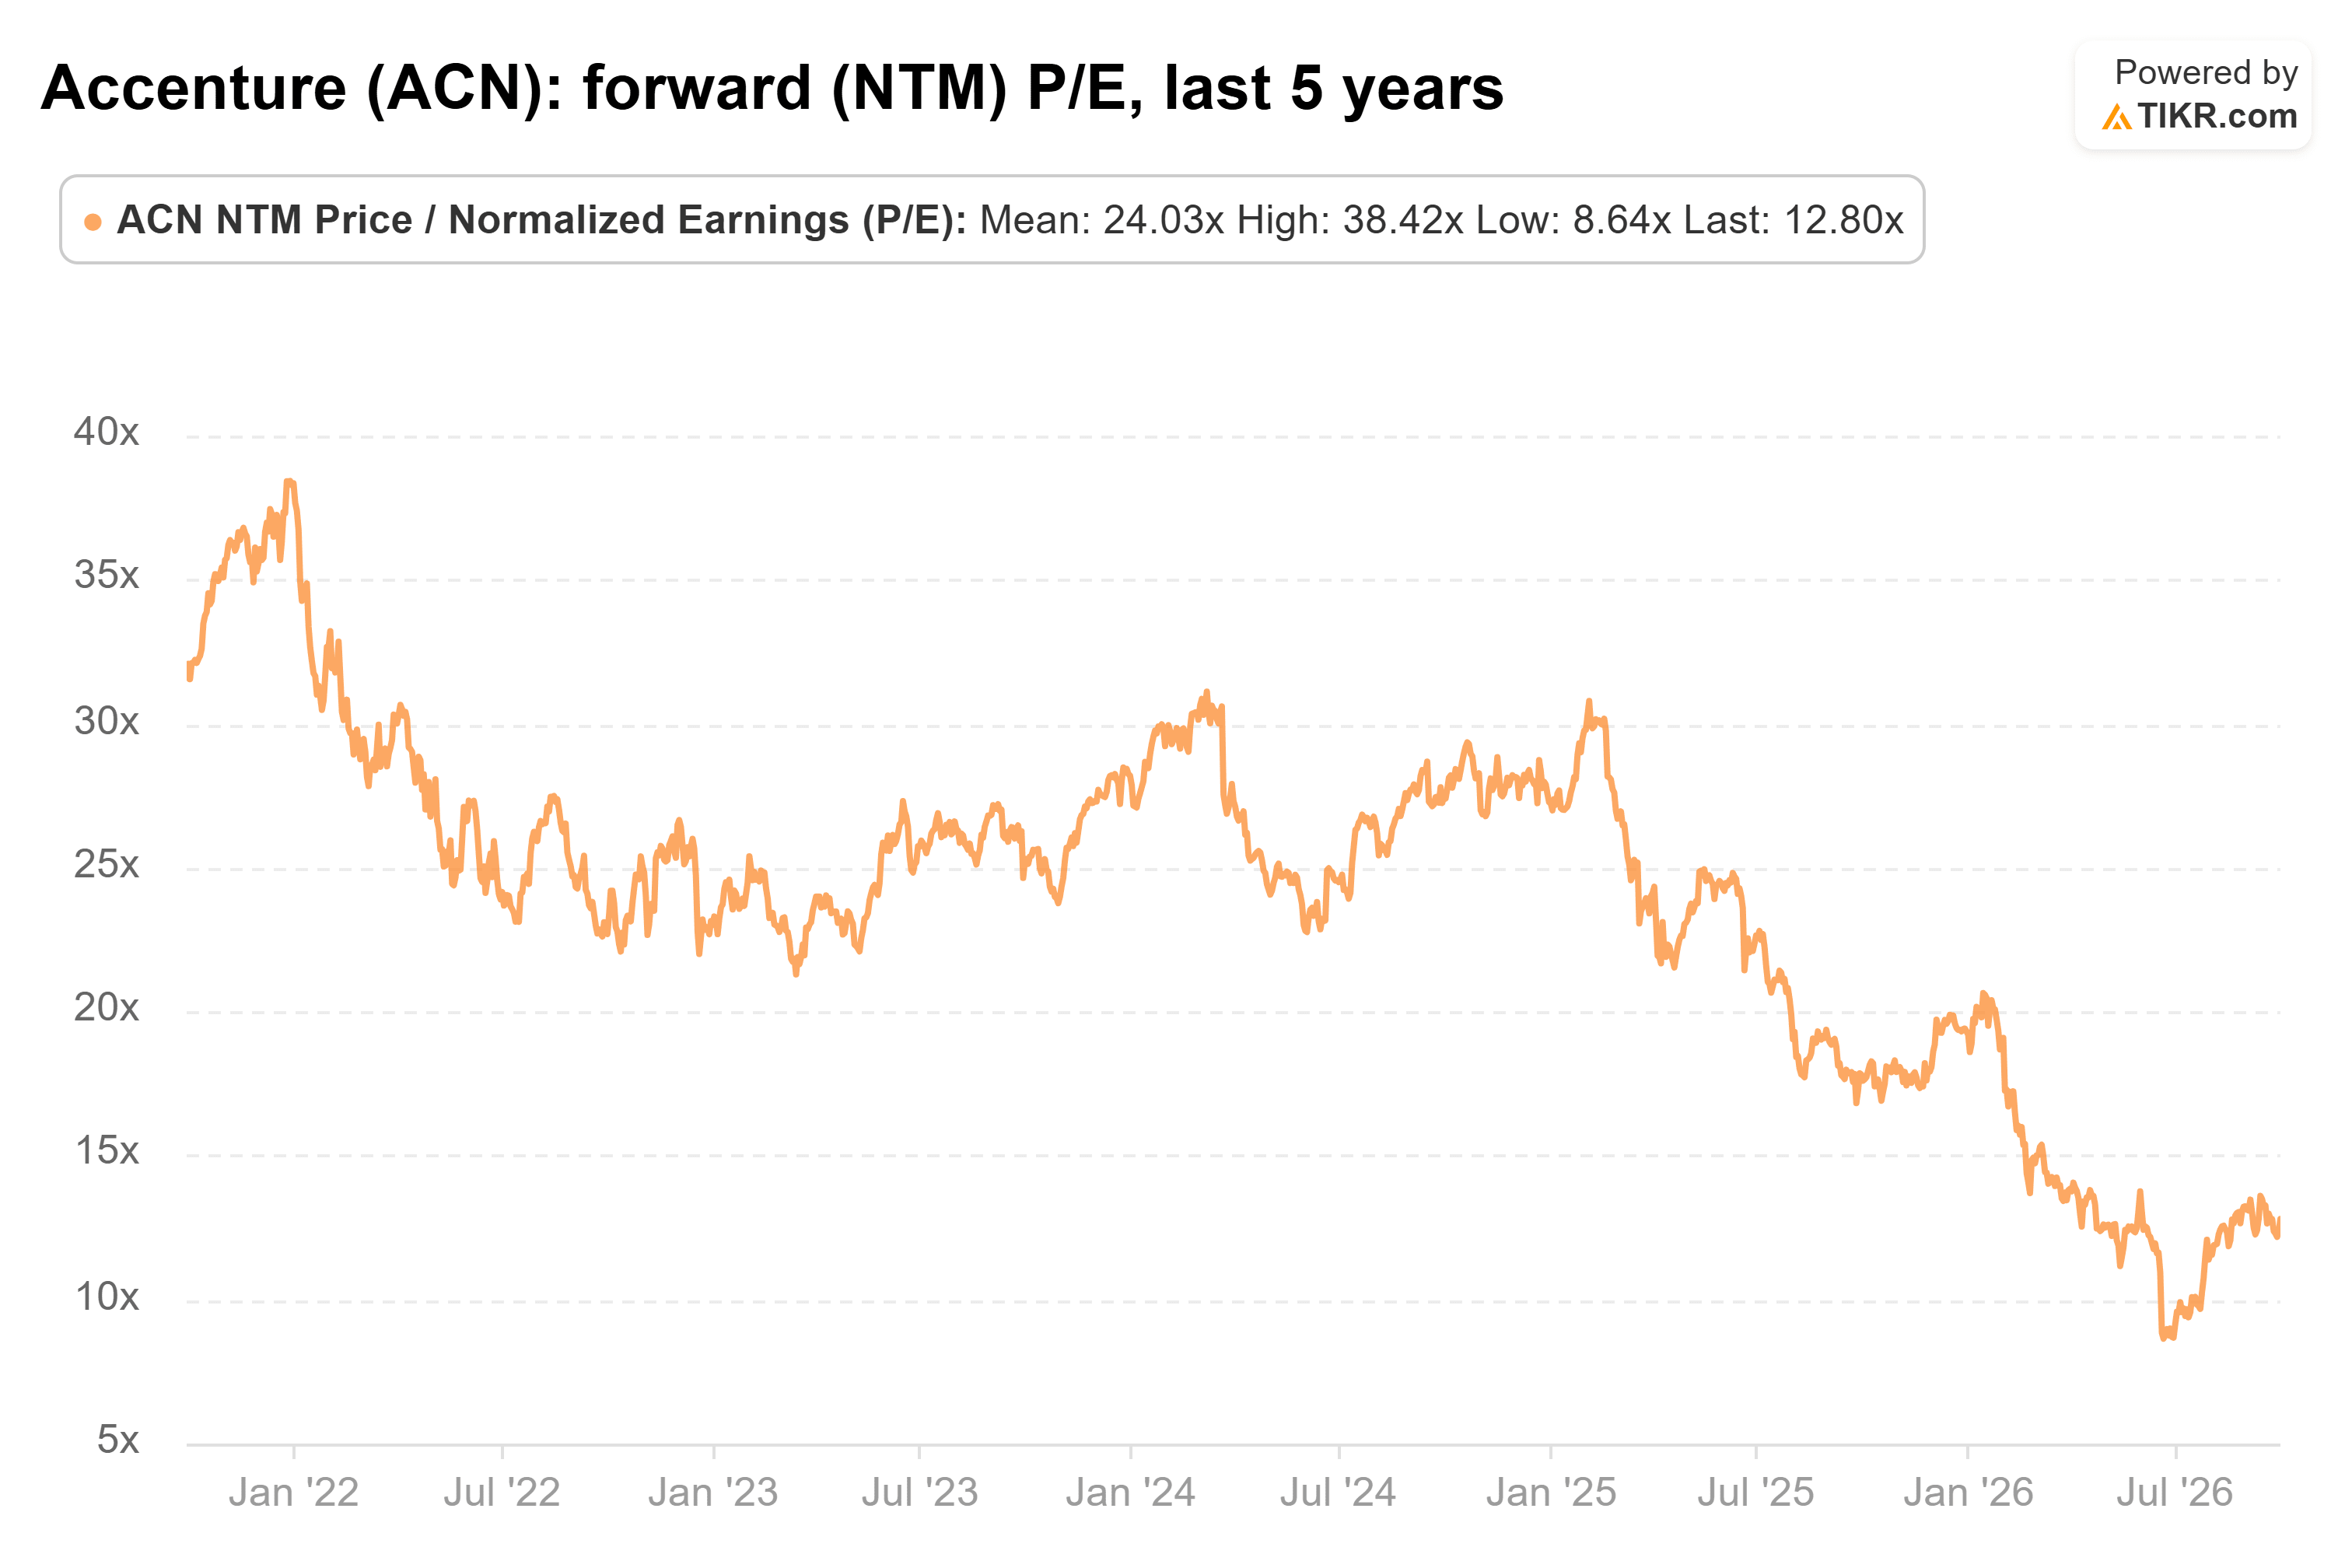
对于一家年营收达740亿美元的企业来说,这是一个巨大的涨幅。此前,由于担心AI会减少对咨询服务的需求,该股一直在下跌。TIKR上个月指出,其股价已从峰值下跌了37%。本季度的业绩是对这种担忧的有力反驳。杰文斯悖论再次发挥作用。
具体发生了什么
- 营收187亿美元,按本地货币计算增长7%,比市场普遍预期的180.4亿美元高出约6.4亿美元
- 这超出了埃森哲自身给出的177.5亿至184亿美元指引区间的上限
- 每股收益3.29美元,市场普遍预期为3.18美元
- 新订单222亿美元,订单出货比为1.2(每产生1美元账单收入,就签署了约1.20美元的新订单)
首席执行官Julie Sweet表示,公司"在我们业务的各个领域都实现了广泛增长,为这一年画上了圆满的句号",并且"本季度签署了创纪录的141笔价值1亿美元或以上的客户订单。"
为何重要
看跌的观点是,一旦AI能够胜任工作,客户将需要更少的顾问。如果这种情况正在发生,你会预期大额合同将首先枯竭。然而,埃森哲却获得了比以往任何时候都多的九位数交易。
通信、媒体与技术也是其增长最快的行业组,按本地货币计算增长了11%。该组服务于正在构建AI的科技公司。
这支持了埃森哲近期与Anthropic建立合作伙伴关系背后的逻辑:采用AI的公司仍然需要有人来将其付诸实践。
指引不必非常出色
关键在于:公司给出的展望略显疲软。2027财年每股收益指引区间为14.39美元至14.81美元,中值为14.60美元,而市场普遍预期为14.67美元。第一财季营收指引区间为189.5亿至196亿美元,中值约为193亿美元,略低于194亿美元的市场普遍预期。
在这样的指引下股价仍能跳涨23%,表明市场预期已经降到了多低的水平。
接下来会怎样
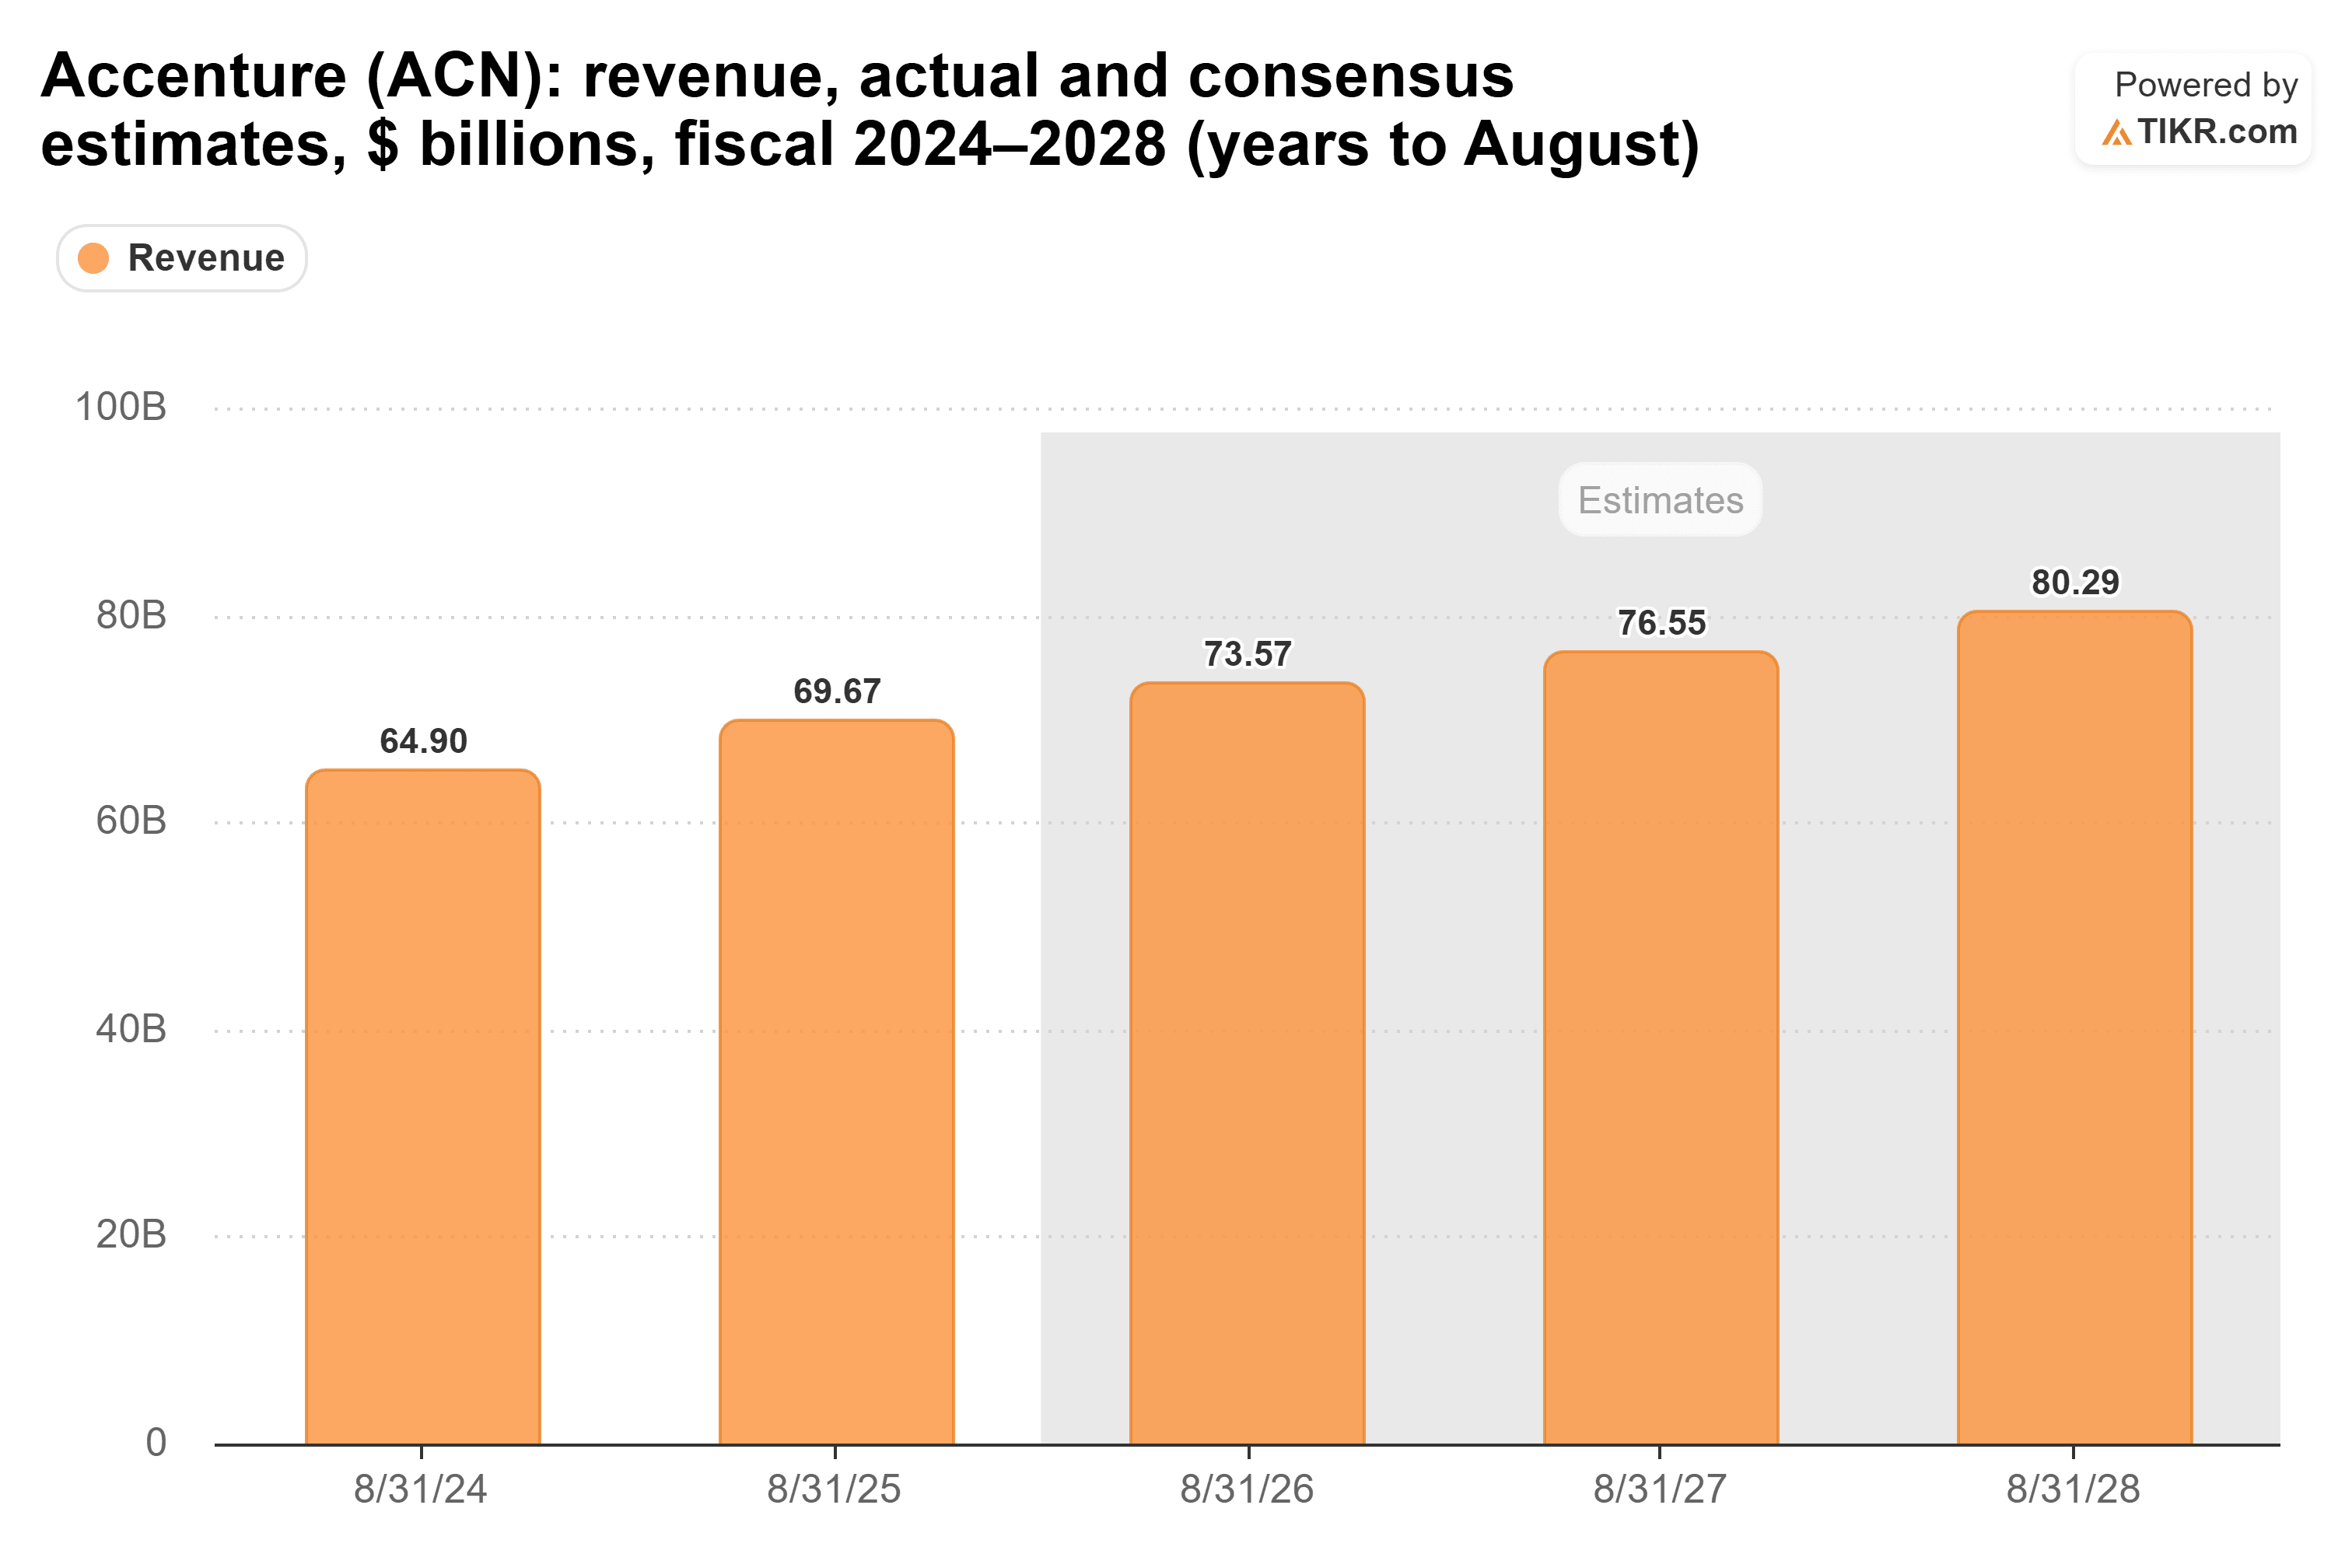
我认为这次反弹是应得的。埃森哲去年产生了116亿美元的自由现金流,并计划今年向股东返还至少95亿美元,而市场此前一直将其定价为一家业务正在衰退的公司。
与此同时,华尔街预测未来将实现(适度的)增长。本季度的财报中没有任何内容让我预期会出现下调。
那么,本季度的业绩是否缓解了人们对AI的担忧?目前来看,是的。当然,一个季度的订单量并不能解决所有问题,而且鉴于指引要求实现3%至6%的增长,未来几个季度将显示大额交易是否会持续。
那么埃森哲股票的实际价值是多少?
TIKR让您可以在不到一分钟的时间内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到埃森哲可能的价值。您可以从华尔街的普遍预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!