核心要点
- 美光科技第四财季营收达到542.3亿美元,但更大的变化在于合同层面:根据长期供应协议,客户承诺金额从6月份的220亿美元增至320亿美元,剩余履约义务总额约为1500亿美元。
- TIKR数据显示,美光科技收盘价为1,065.11美元后,其NTM市盈率(基于标准化收益)为6.60倍,高于2025年8月的122.00美元,这表明投资者仍在对上一次行业低谷的重演进行定价。
- 第一财季业绩指引为营收615亿美元,每股收益38.15美元,较市场共识预期高出约8%,同时指引中给出的约86.25%的毛利率将是2027财年的底线。
合同为美光提供了更强的盈利保护,但6.60倍的市盈率表明投资者仍持怀疑态度。 免费查看美光在TIKR上的估值历史 →
尽管拥有1500亿美元合同收入,美光股票仍被当作周期性押注进行交易
10月1日上午,美光科技 (MU) 股价在盘前交易中下跌约1%,至1,055.81美元。几小时前,该公司公布的季度营收为542.3亿美元,高于510.7亿美元的预期,并对下一季度给出了615亿美元的营收指引。
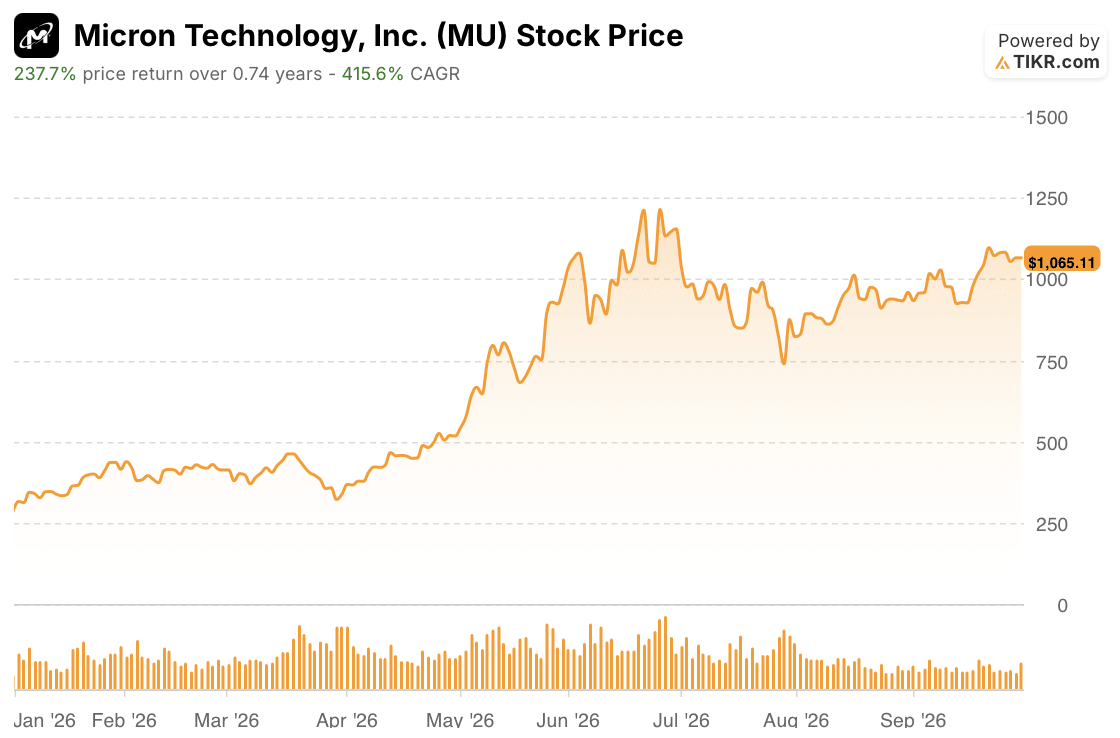
这只今年已上涨超过273%的股票,在看似一份漂亮的业绩报告后暂停了脚步。
更重要的细节是支撑该营收的合同结构。美光已签署了26份长期供应协议,管理层估计这些协议将覆盖到2030年超过35%的营收。所有协议均为照付不议。其中四分之三的营收有明确的定价框架,大多包含底价和上限价,并且320亿美元客户承诺中的绝大部分是现金保证金。首席财务官Mark Murphy甚至在第四财季财报电话会议中表示,即使在底价水平,美光预计的利润率也将"显著高于以往任何周期峰值的利润率"。首席执行官Sanjay Mehrotra补充说,美光2027年超过75%的产量已被锁定。
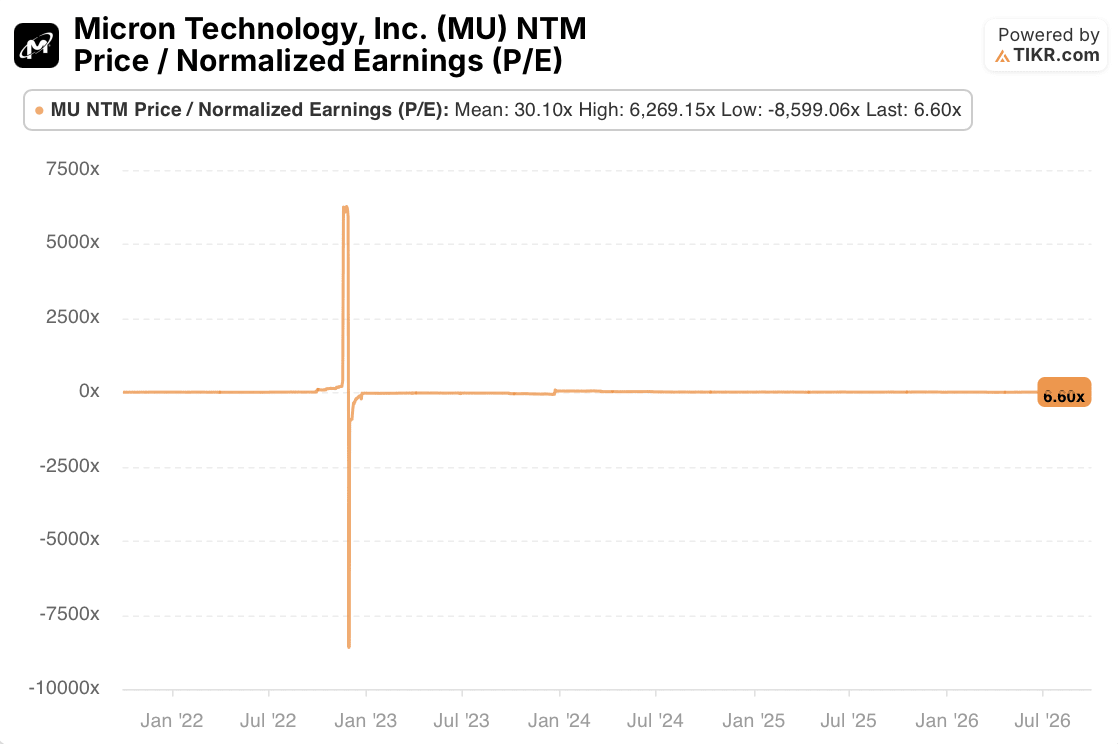
TIKR图表显示美光的NTM市盈率(基于标准化收益)为6.60倍。其30.10倍的历史均值并非一个有用的基准,因为一次事件使其严重扭曲。在2022年末,该市盈率曾飙升至6,000倍以上,随后又跌至负8,000倍以下。
只有当远期收益趋近于零然后转为负值时,比率才会出现这种情况。这正是上一次存储芯片行业低谷的形态,而如此低的市盈率表明投资者仍将那次创伤定价于股票之中。路透社援引LSEG数据称,该市盈率为7倍,低于三个月前的11倍,这意味着在业绩指引上升的同时,估值倍数却在收缩。
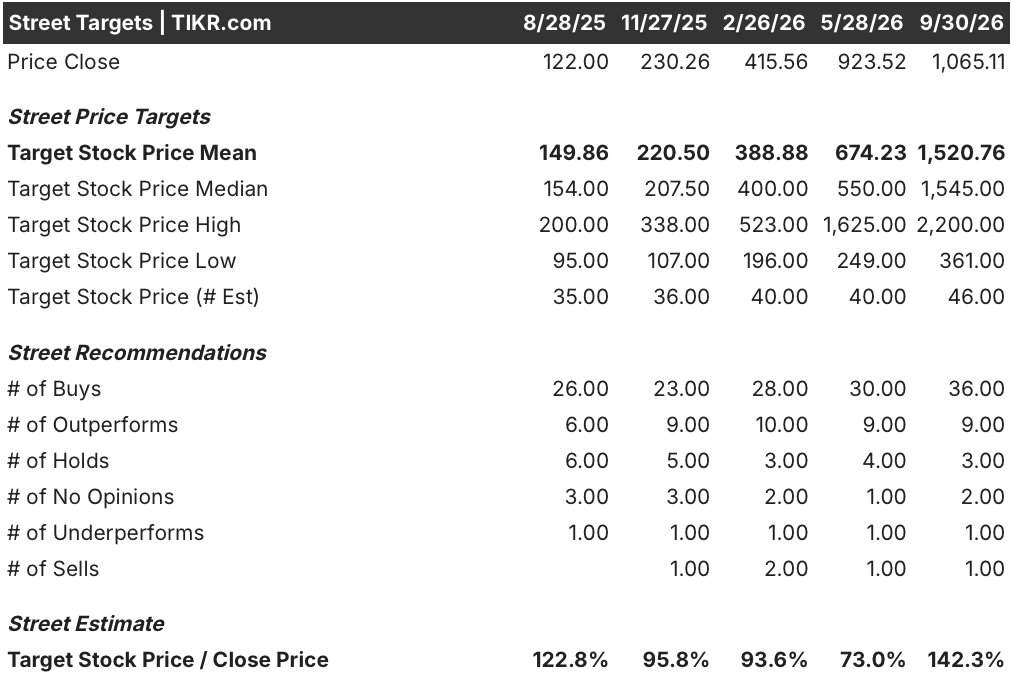
华尔街自身的历史也显示出同样的不安。5月28日,美光收盘价为923.52美元,高于674.23美元的平均目标价,这使得TIKR的目标价与股价之比为73%。截至9月30日,平均目标价已跃升至1,520.76美元,但46个目标价的范围从361美元到2,200美元不等。最低价与最高价之间约六倍的差距,正是关于周期峰值的争论在目标价上的体现。
下一份财报将决定合同化盈利能否获得更高估值倍数
证据支持一个比多头观点更谨慎的论断。美光的盈利比上一次低谷时得到了更好的保护,但并未完全锁定。协议覆盖了到2030年超过35%的营收,管理层的目标约为50%,并且这部分合同收入中有四分之一会定期根据市场价格重新定价。资产负债表上127亿美元的客户保证金也并非利润。它将在每份协议期限的后半段返还,并且计入融资活动,不属于美光第四财季产生的332亿美元自由现金流。
第一财季是第一个考验。业绩指引要求营收达到615亿美元,每股收益38.15美元,毛利率约为86.25%,低于第四财季的87%。Murphy将第一季度约10亿美元的成本增加归因于激励性薪酬和启动成本等因素,并称第一季度是2027财年利润率的底线。营收和每股收益指引分别比LSEG共识预期的570.2亿美元和35.40美元高出约8%,因此门槛很高。
有两种结果将支持合同化盈利的论点:毛利率达到或高于86.25%,以及第二财季营收指引高于615亿美元,因为管理层预计每个季度都将实现环比增长。12月9日之后的首次资本回报举措也很重要。美光持有735亿美元现金和投资,还有22亿美元的股票回购授权额度剩余,并计划寻求更多授权。一项大规模的新授权将利用这些现金在当前估值倍数下回购股票。
风险在于账目的另一侧。价格涨幅被指引为更温和的步伐,同时资本支出增加,2027财年上半年计划约为250亿美元。如果利润率低于底线,或第二财季指引停滞不前,将表明行业放缓的到来速度快于合同所能抵消的程度。一个季度无法解决这个问题,但将显示数据更倾向于哪种叙事。
毛利率达到或高于86%以及更高的第二财季指引将支持合同化盈利的论点。 免费在TIKR上追踪美光的利润率和业绩指引 →
那么美光科技公司的股票究竟价值几何?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到MU股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!