Principais Conclusões
- A Nvidia está sendo negociada a cerca de 15x os lucros futuros após uma queda de 9% em 5 de novembro, metade de sua média de três anos.
- O consenso projeta US$ 1,1 trilhão em receita até o ano que termina em janeiro de 2030, uma meta que Bob Elliott diz ser fácil de não ser atingida.
- Apenas 8 analistas fazem previsões para tão longe.
- O relatório de 17 de novembro é o próximo teste para saber se 15x é barato ou um múltiplo de pico de ciclo.
A Nvidia (NVDA) caiu 9% em 5 de novembro na venda de chips que se seguiu às eleições de meio de mandato, deixando-a com seu múltiplo futuro mais baixo em pelo menos três anos.
Bob Elliott, cofundador, CEO e CIO da Unlimited Funds, acha que o preço ainda assume demais. Ele disse ao CNBC’s Closing Bell Overtime em 6 de novembro que "de forma alguma desfizemos a mania em sua totalidade".
Então ele foi específico: "as expectativas são de que a Nvidia vai vender um trilhão de dólares em chips em uma base anual em 2029. E, sabe, não é preciso muito em termos de estagnação do trade de IA para decepcionar em relação a essas expectativas relativamente extraordinárias."
Wall Street Realmente Espera um Trilhão
O número de Elliott confere. As estimativas de receita sobem a cada ano, e a do ano que termina em janeiro de 2028 está cerca de 25% mais alta desde junho:
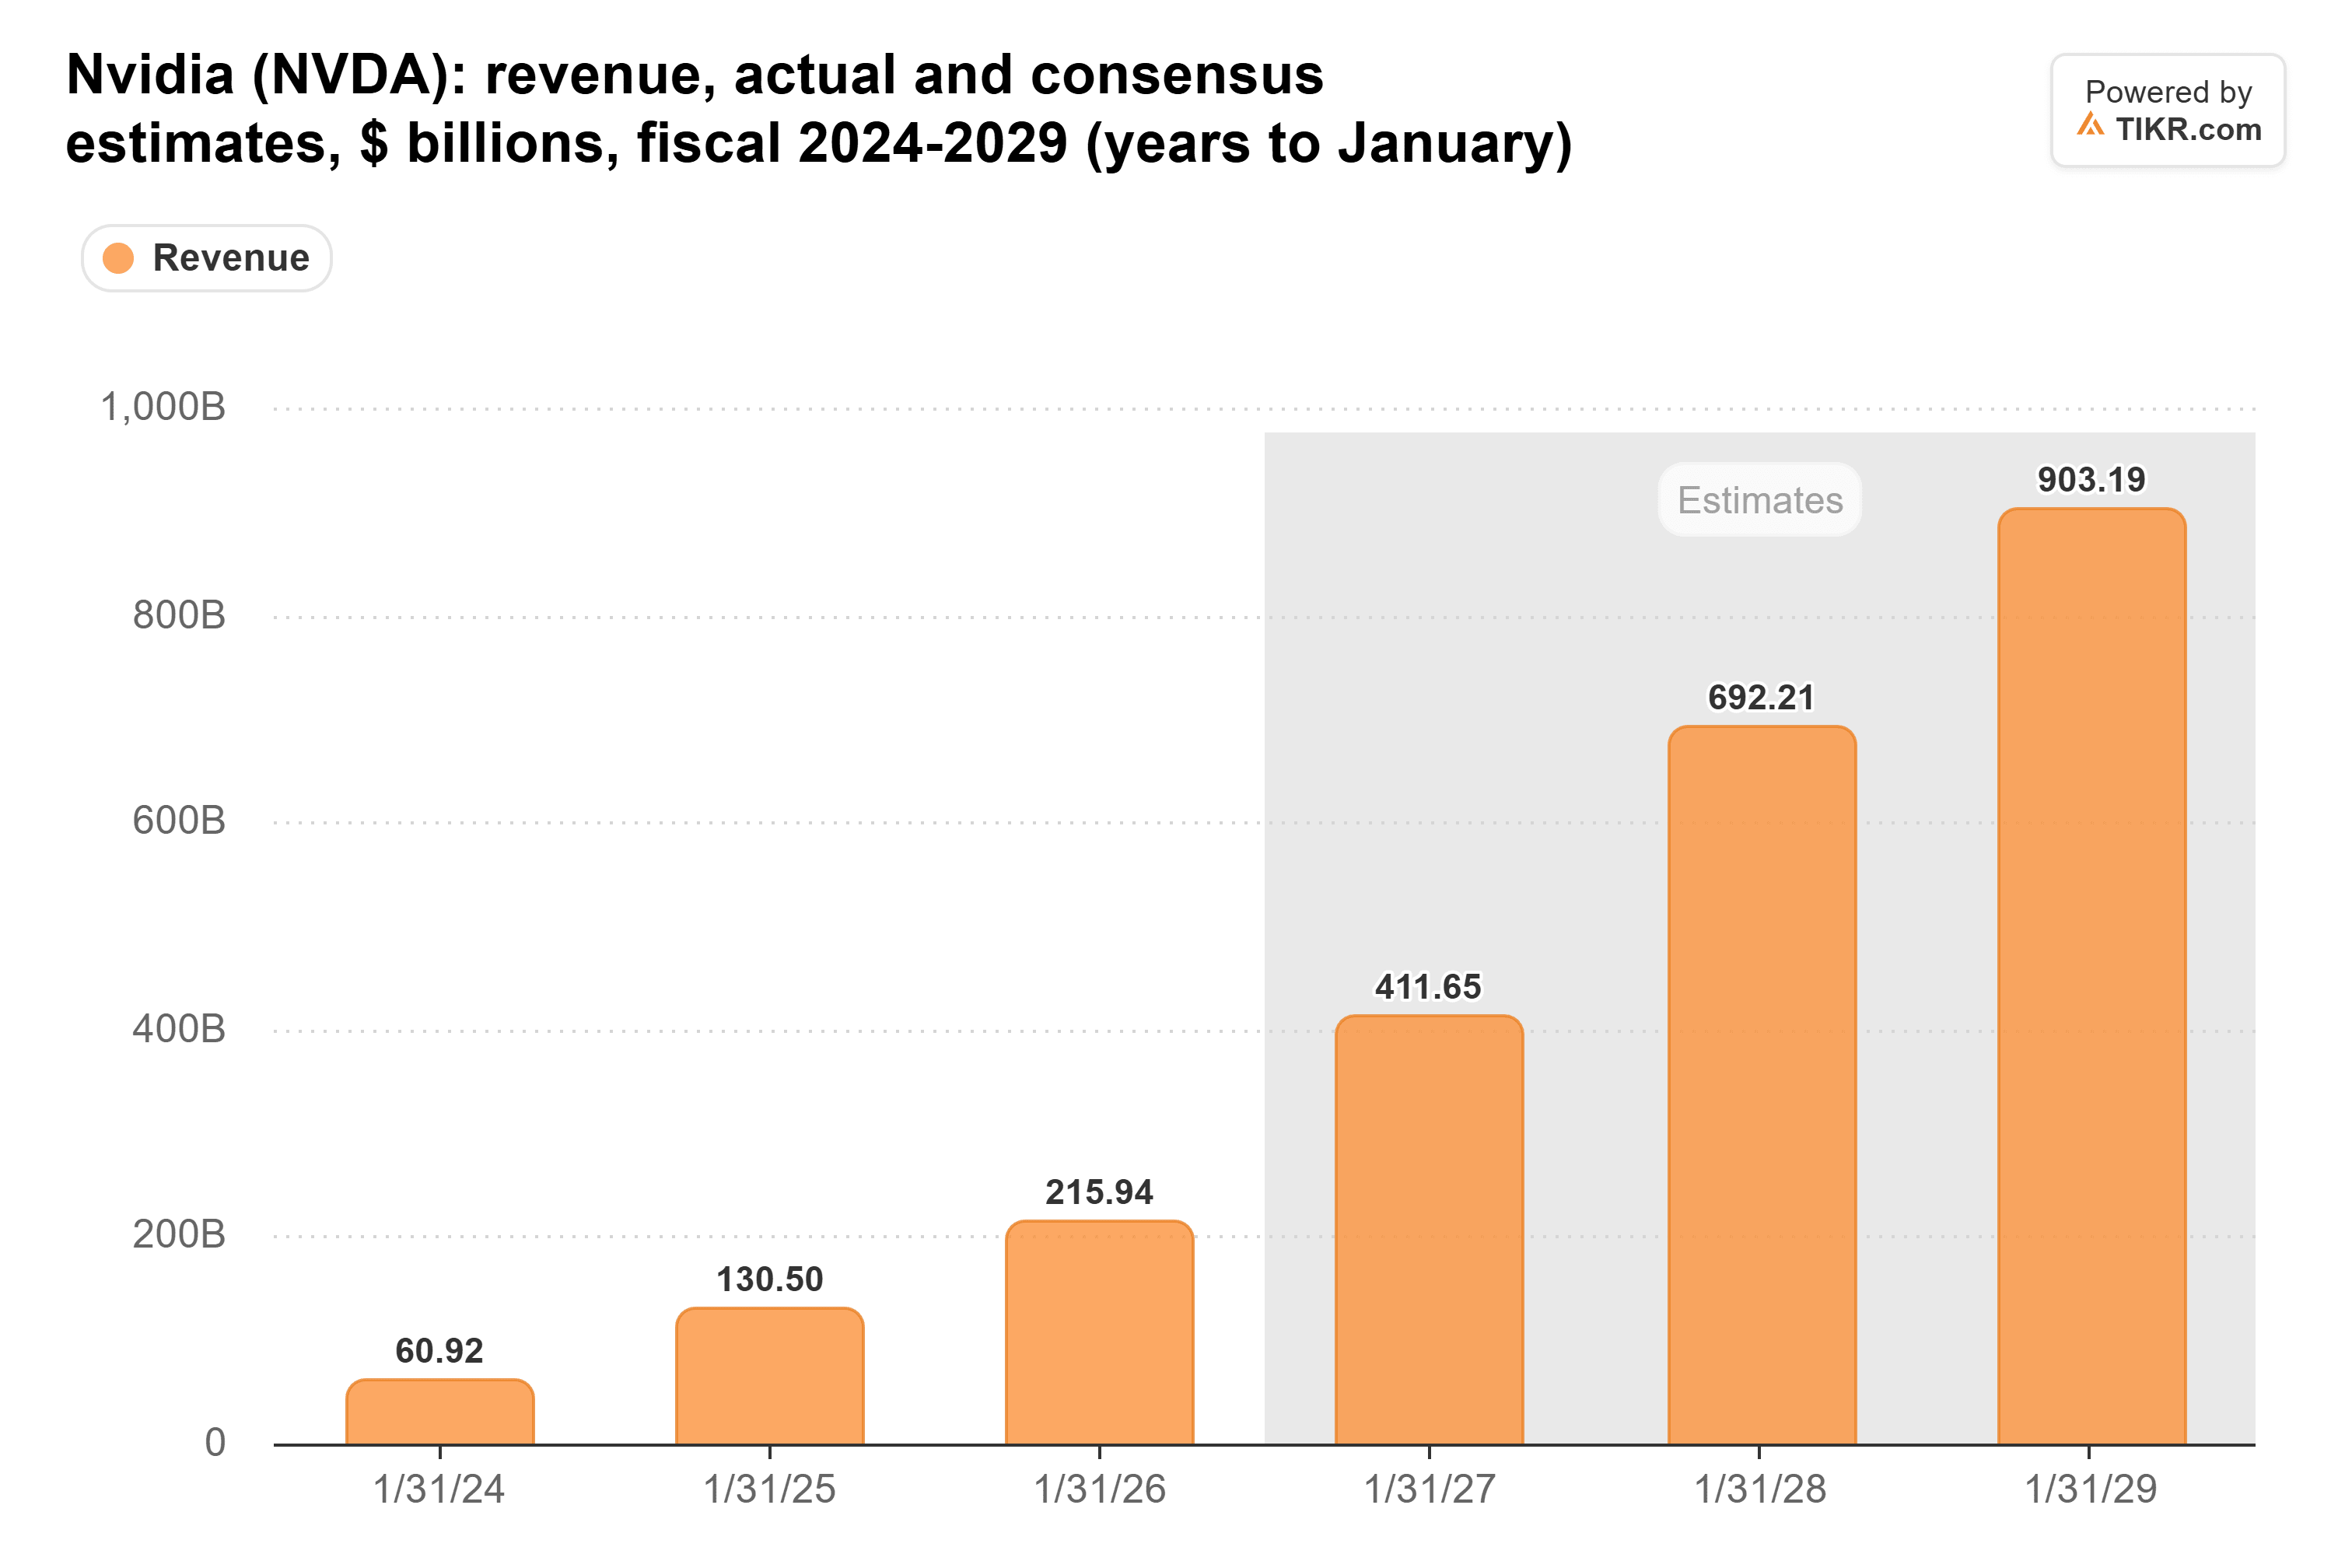
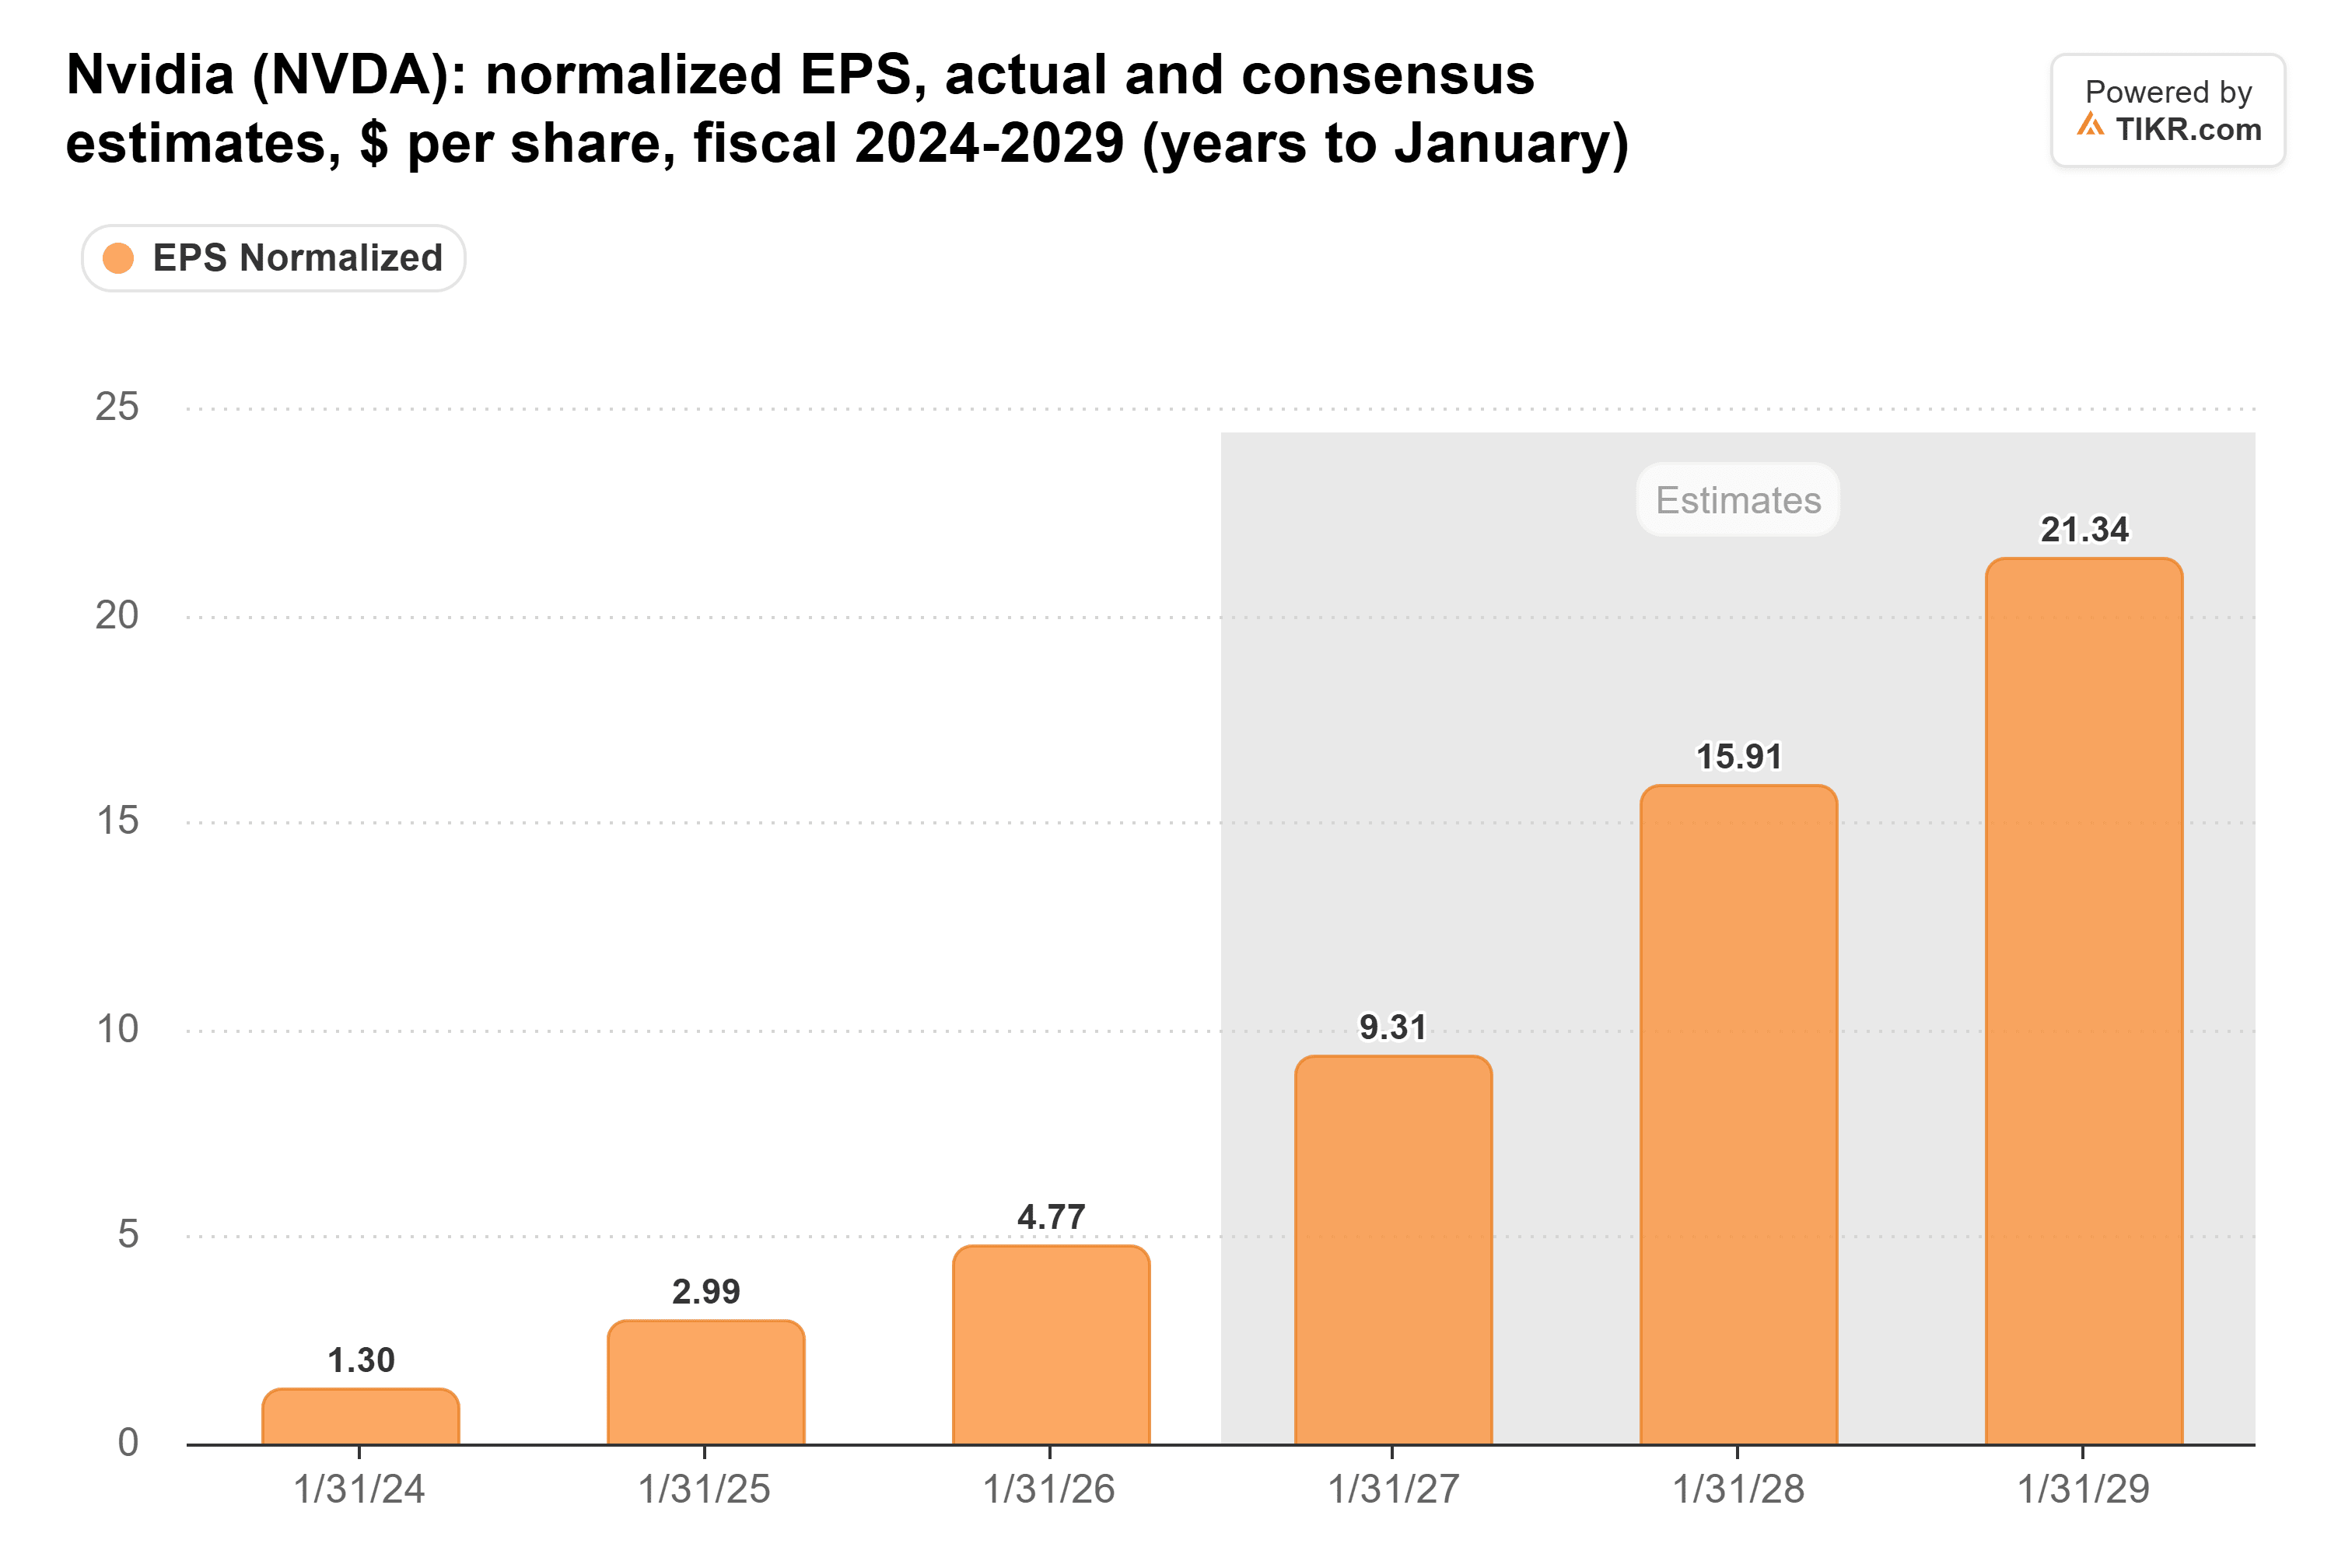
A última barra chega a US$ 1,1 trilhão, cerca de cinco vezes os US$ 215,9 bilhões que a Nvidia vendeu no ano que terminou em janeiro de 2026. Apenas 8 analistas a projetam, contra 57 para o ano que termina em janeiro de 2028. O LPA normalizado sobe de US$ 4,77 para US$ 25,98 no mesmo período, uma previsão que apenas 4 analistas fazem.
O TIKR Acompanha 62 Analistas na Nvidia. Quantos Dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Venda na Nvidia, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Nvidia
Os Múltiplos Mais Baixos Vêm no Topo
O P/L futuro da Nvidia caiu para 15,4x em 6 de novembro, cerca de metade de sua média de três anos de 30,1x.
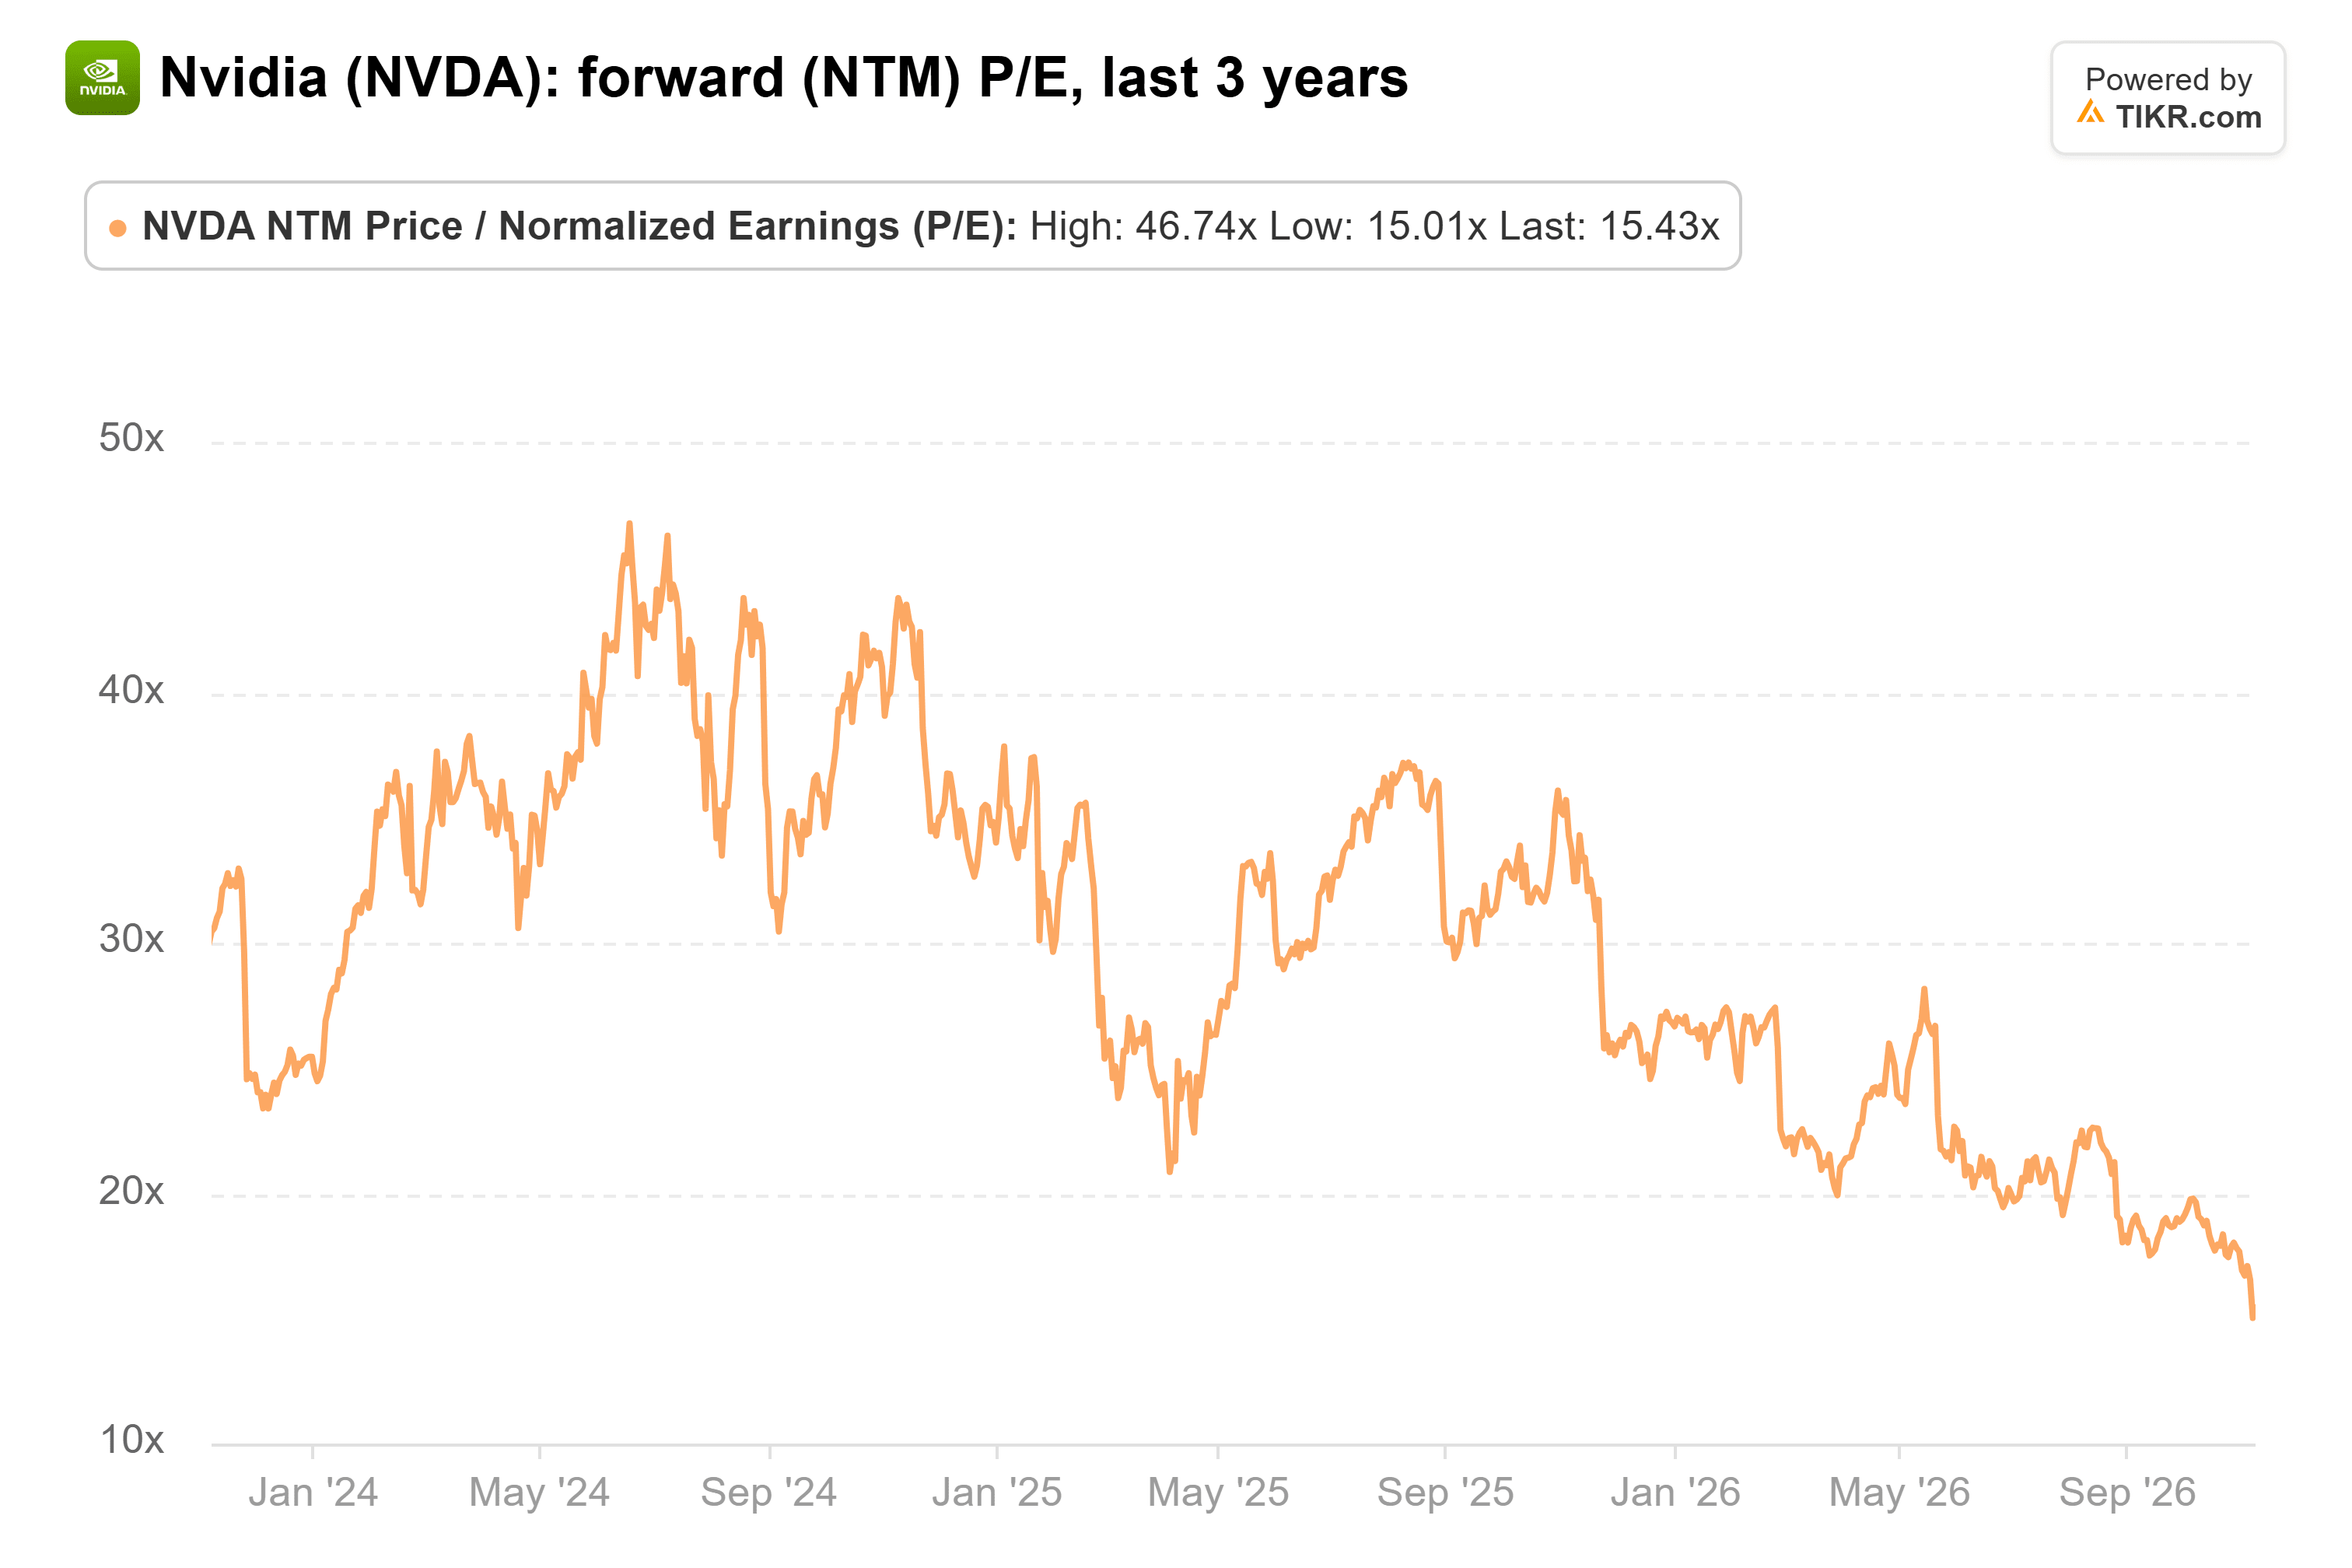
Ed Yardeni da Yardeni Research disse sobre as ações de chips no CNBC’s Closing Bell que "o fato de o P/L ter caído com os lucros disparando cria uma oportunidade de compra". Jim Lebenthal da Cerity Partners disse ao Halftime Report que "estes são múltiplos que agora expressam um sentimento que é simplesmente, na minha opinião, muito negativo."
Mas Yardeni também explicou por que as ações de chips são negociadas tão baixo: "Elas estão sendo vendidas como cíclicas." Em suas palavras, "sempre que você teve lucros muito altos, foi quando você teve seu P/L mais baixo."
A Nvidia já esteve lá antes. No ano que terminou em janeiro de 2023, a receita foi plana em US$ 27,0 bilhões, e a margem operacional, antes da baixa do acordo da Arm abandonado, caiu para 20,7% de 37,3%. Se este ciclo atingir o pico dentro de dois anos, 15x é um múltiplo sobre os melhores lucros que a Nvidia reportará por um tempo.
Os Clientes da Nvidia Ainda Estão Gastando
Na conferência de 26 de agosto, a CFO Colette Kress disse que o capex dos cinco maiores hiperescaladores deve chegar a US$ 1,3 trilhão em 2027, com backlog na nuvem acima de US$ 2 trilhões. Ela elevou a previsão de receita para o ano que termina em janeiro de 2028 em cerca de 70%, chamando-a de limitada pela oferta. Esse ano representa cerca de nove dos próximos doze meses por trás dos 15x, então os lucros de curto prazo parecem garantidos.
O trilhão está dois anos mais à frente, e o consenso tem o crescimento desacelerando para 30,5% no ano que termina em janeiro de 2029 e 21,3% no ano seguinte. A Nvidia também garantiu US$ 279 bilhões em compromissos de oferta e capacidade, com US$ 87 bilhões vencendo no ano que termina em janeiro de 2028 e US$ 88 bilhões no ano seguinte. É muita oferta para pagar se a expansão desacelerar.
O Relatório de 17 de Novembro da Nvidia É o Primeiro Teste
Elliott tem a vantagem neste argumento por enquanto. O próximo ano parece sólido, mas 15x só permanece barato se os lucros continuarem subindo depois disso, e eu gostaria de provas de que a expansão dura além de 2027 antes de chamar a Nvidia de barganha.
Essa prova começa em 17 de novembro com os resultados do terceiro trimestre. A previsão de receita é de US$ 108,0 bilhões, mais ou menos 2%, e a administração espera que a margem bruta atinja o fundo em 71% a 72% no trimestre de janeiro. Outro trimestre acima do topo de sua faixa de previsão de receita tornaria o caso dos baixistas muito mais difícil de argumentar.
Então, Qual É o Valor Real da Ação da NVIDIA?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a NVIDIA poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Disclaimer:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!