Principais Conclusões
- O segmento Super Intelligence da SpaceX gerou US$ 7,56 bilhões de receita no terceiro trimestre, mais do que os US$ 5,25 bilhões do segmento de Conectividade, que é principalmente o Starlink.
- Os assinantes consumidores do Starlink aumentaram 89% em um ano, para 13,6 milhões, mas a receita por usuário caiu para US$ 69 por mês, ante US$ 83.
- O Starlink ainda foi responsável por 85% do lucro operacional da SpaceX. O maior risco é o capex de US$ 48,1 bilhões em nove meses contra um fluxo de caixa operacional de US$ 13,1 bilhões.
- Os analistas projetam uma receita de US$ 335 bilhões em 2028, bem abaixo do run-rate de US$ 500 bilhões a US$ 1 trilhão que Elon Musk prevê até o final de 2027.
SpaceX (SPCX) fechou a US$ 123,62 em 5 de novembro, abaixo de seu preço de IPO de US$ 135, após o selloff pós-eleições de meio de mandato atingir as empresas de Musk. O negócio por trás da ação mudou desde a listagem em junho: alugar capacidade de computação para IA agora gera mais receita do que o Starlink.
Computação Ultrapassou o Starlink
Os US$ 14,6 bilhões de receita da SpaceX no terceiro trimestre se dividiram em três partes:
- Super Intelligence (computação em data centers, Grok e Cursor): US$ 7,56 bilhões
- Conectividade (principalmente Starlink): US$ 5,25 bilhões
- Espaço (lançamentos e Starship): US$ 1,77 bilhões
A receita do SI quase triplicou em relação aos US$ 2,56 bilhões do segundo trimestre, à medida que os contratos de nuvem com a Anthropic e outros clientes de IA entraram em vigor. Ela representou 52% da receita e 56% do EBITDA ajustado.
Jim Cramer foi direto no Mad Money de 6 de novembro: “O principal negócio da SpaceX neste momento é alugar poder de computação. É disso que ela ganha dinheiro.”
Ele está certo sobre a primeira parte. A segunda é onde eu discordaria.
A TIKR Acompanha 40 Analistas da SpaceX. Quantos Dizem “Comprar”?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a SpaceX, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a SpaceX
O Starlink Está Crescendo com Clientes Mais Baratos
Os assinantes consumidores aumentaram 89% em um ano, mas a receita do consumidor aumentou apenas 57%, para US$ 3,12 bilhões. A receita por usuário caiu 17%, embora tenha subido em relação aos US$ 66 do segundo trimestre, à medida que mais novos clientes vieram de mercados desenvolvidos. Um investidor do r/stocks chamou isso de o problema: “Um ótimo produto não tem garantia de uma base ilimitada de clientes a preços americanos.”
No entanto, os clientes mais baratos não prejudicaram os lucros. A Conectividade gerou US$ 2,37 bilhões em operações, 85% do total de US$ 2,79 bilhões da SpaceX, com uma margem de 45,1%, acima dos 38,4% de um ano antes. O SI gerou US$ 431 milhões após US$ 1,22 bilhão em pagamentos em ações vinculados ao Cursor. Em termos de lucro operacional, o Starlink ainda paga as contas.
Wall Street Não Está Comprando a Matemática de Musk
Na teleconferência do terceiro trimestre, Musk disse que a receita recorrente anual da SpaceX até o final de 2027 seria “algo entre US$ 500 bilhões e US$ 1 trilhão”. Os analistas projetam uma receita de US$ 180 bilhões em 2027 e US$ 335 bilhões em 2028:
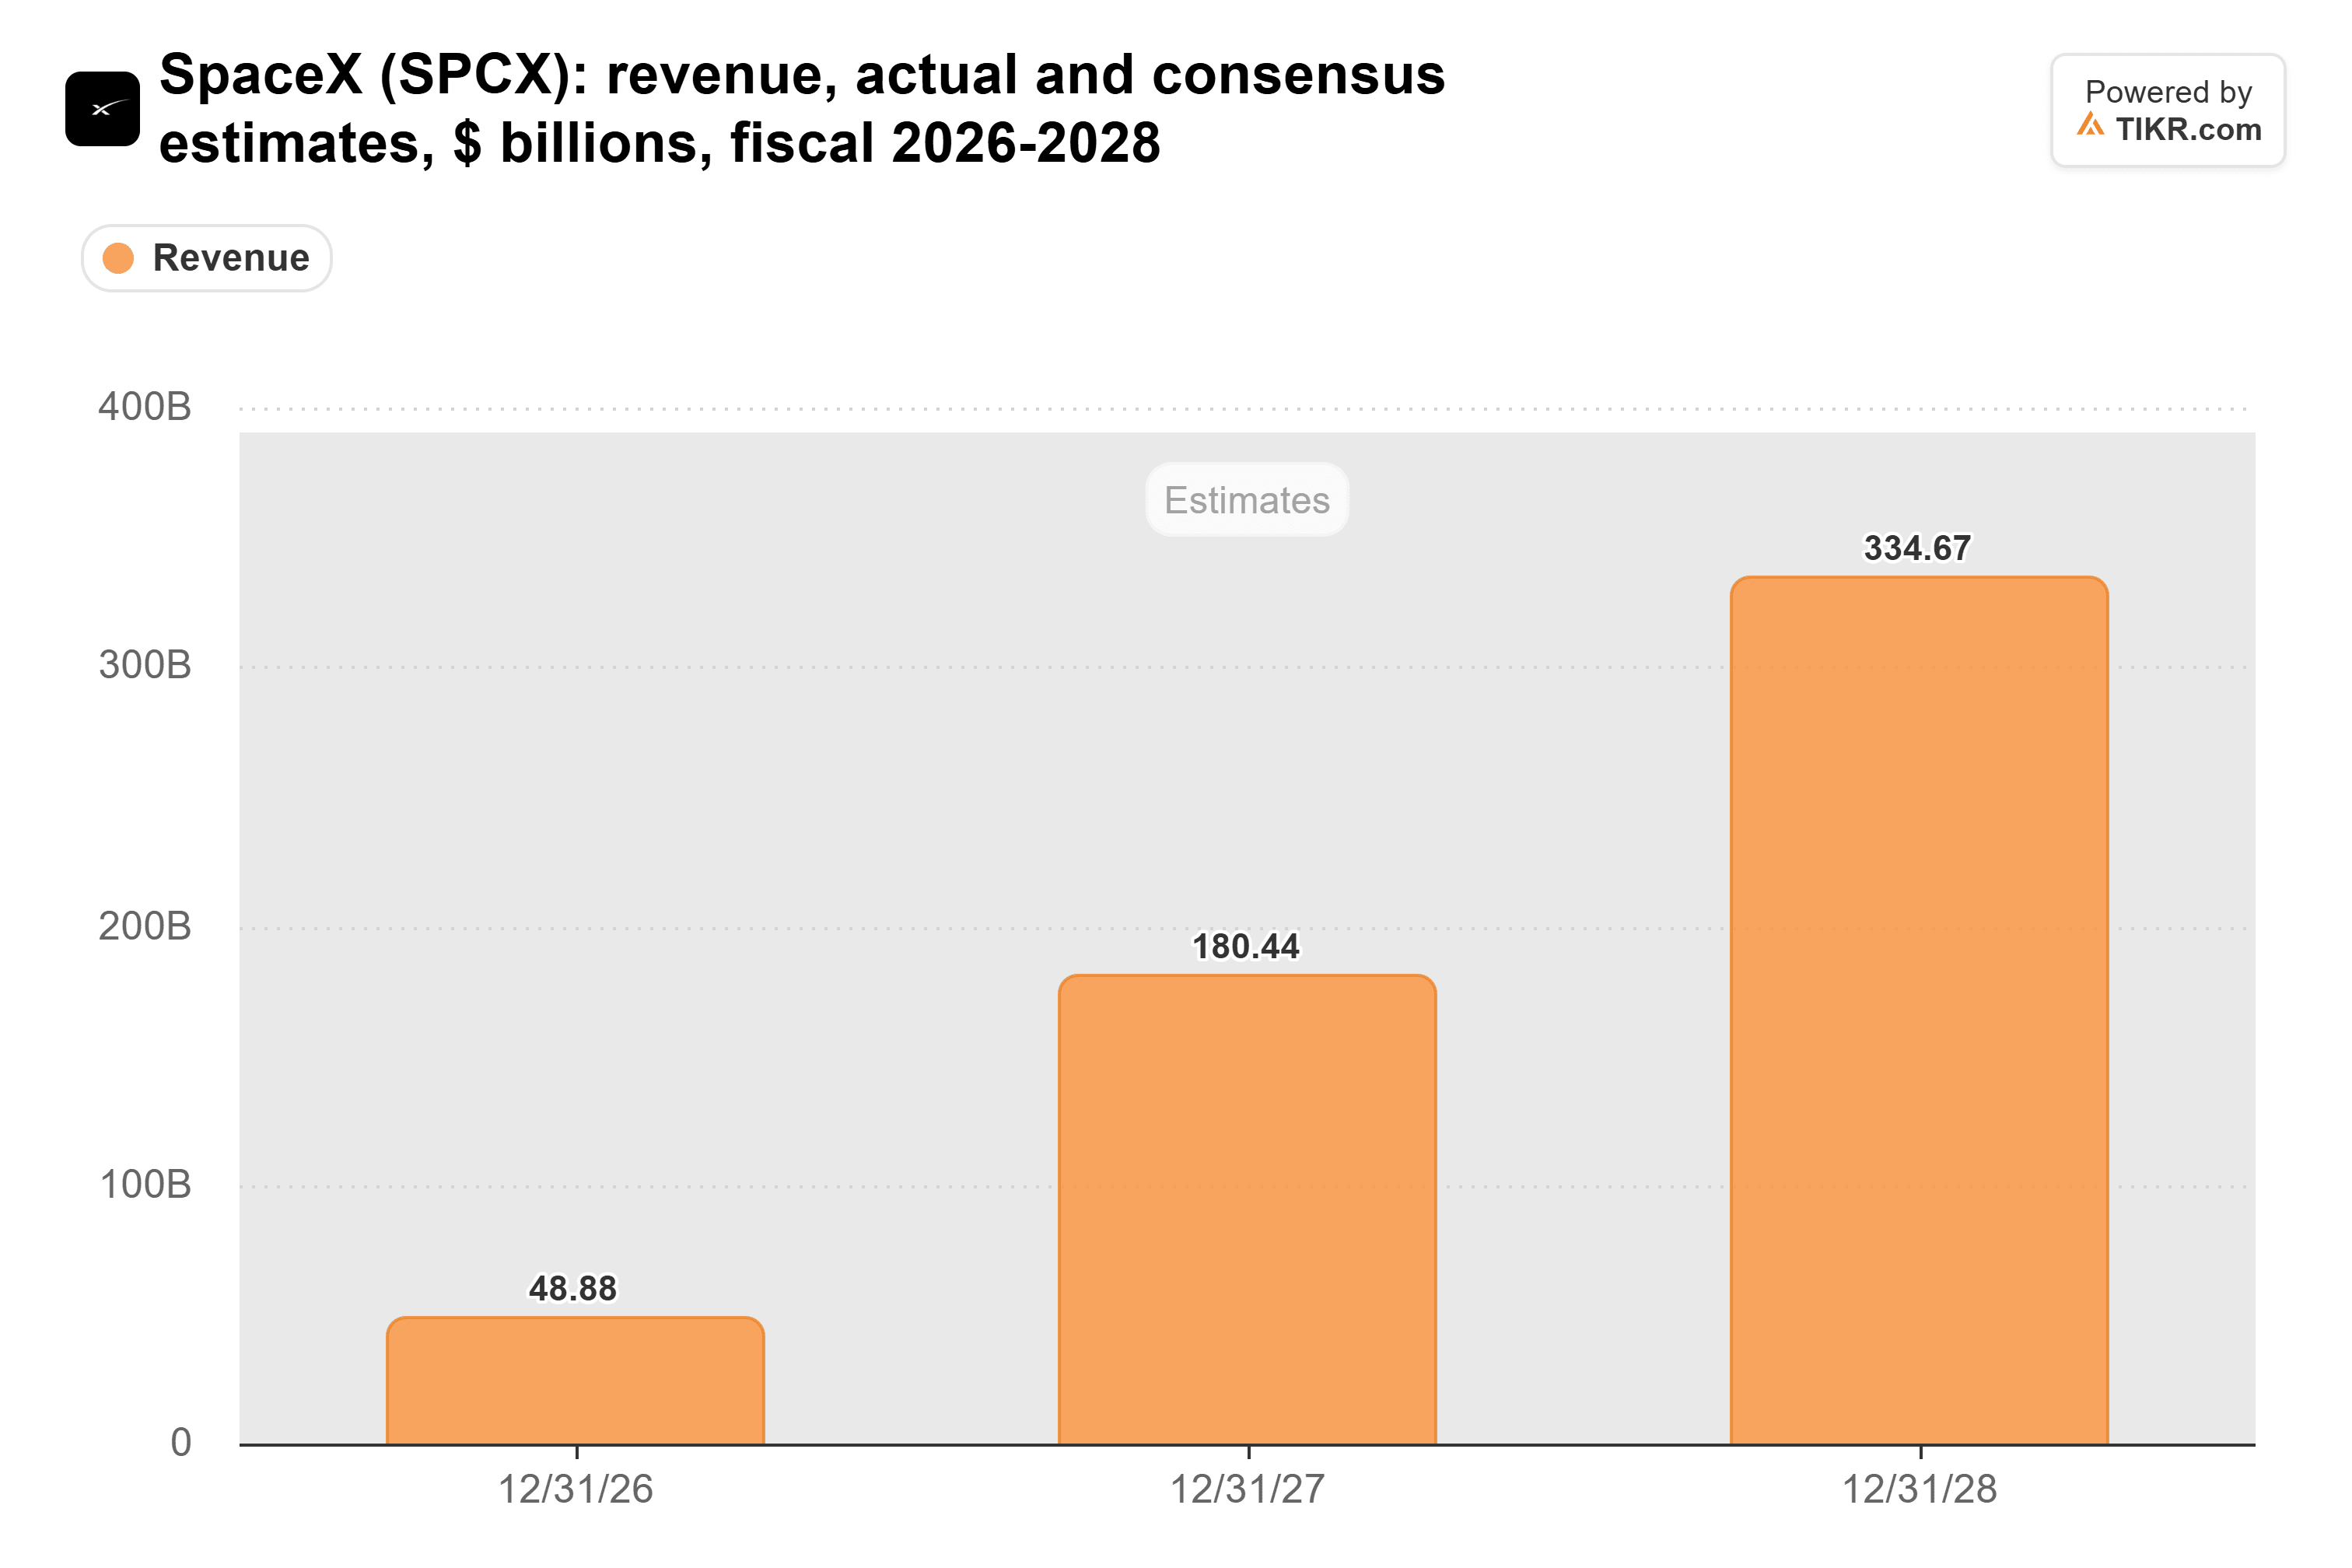
Até 2028, o primeiro ano completo após a data-alvo de Musk, fica bem abaixo de sua faixa inferior. A própria previsão da SpaceX é mais modesta: US$ 33 bilhões a US$ 37 bilhões de receita no primeiro trimestre de 2027. No entanto, a aceleração é real. A receita trimestral quase dobrou do segundo para o terceiro trimestre:
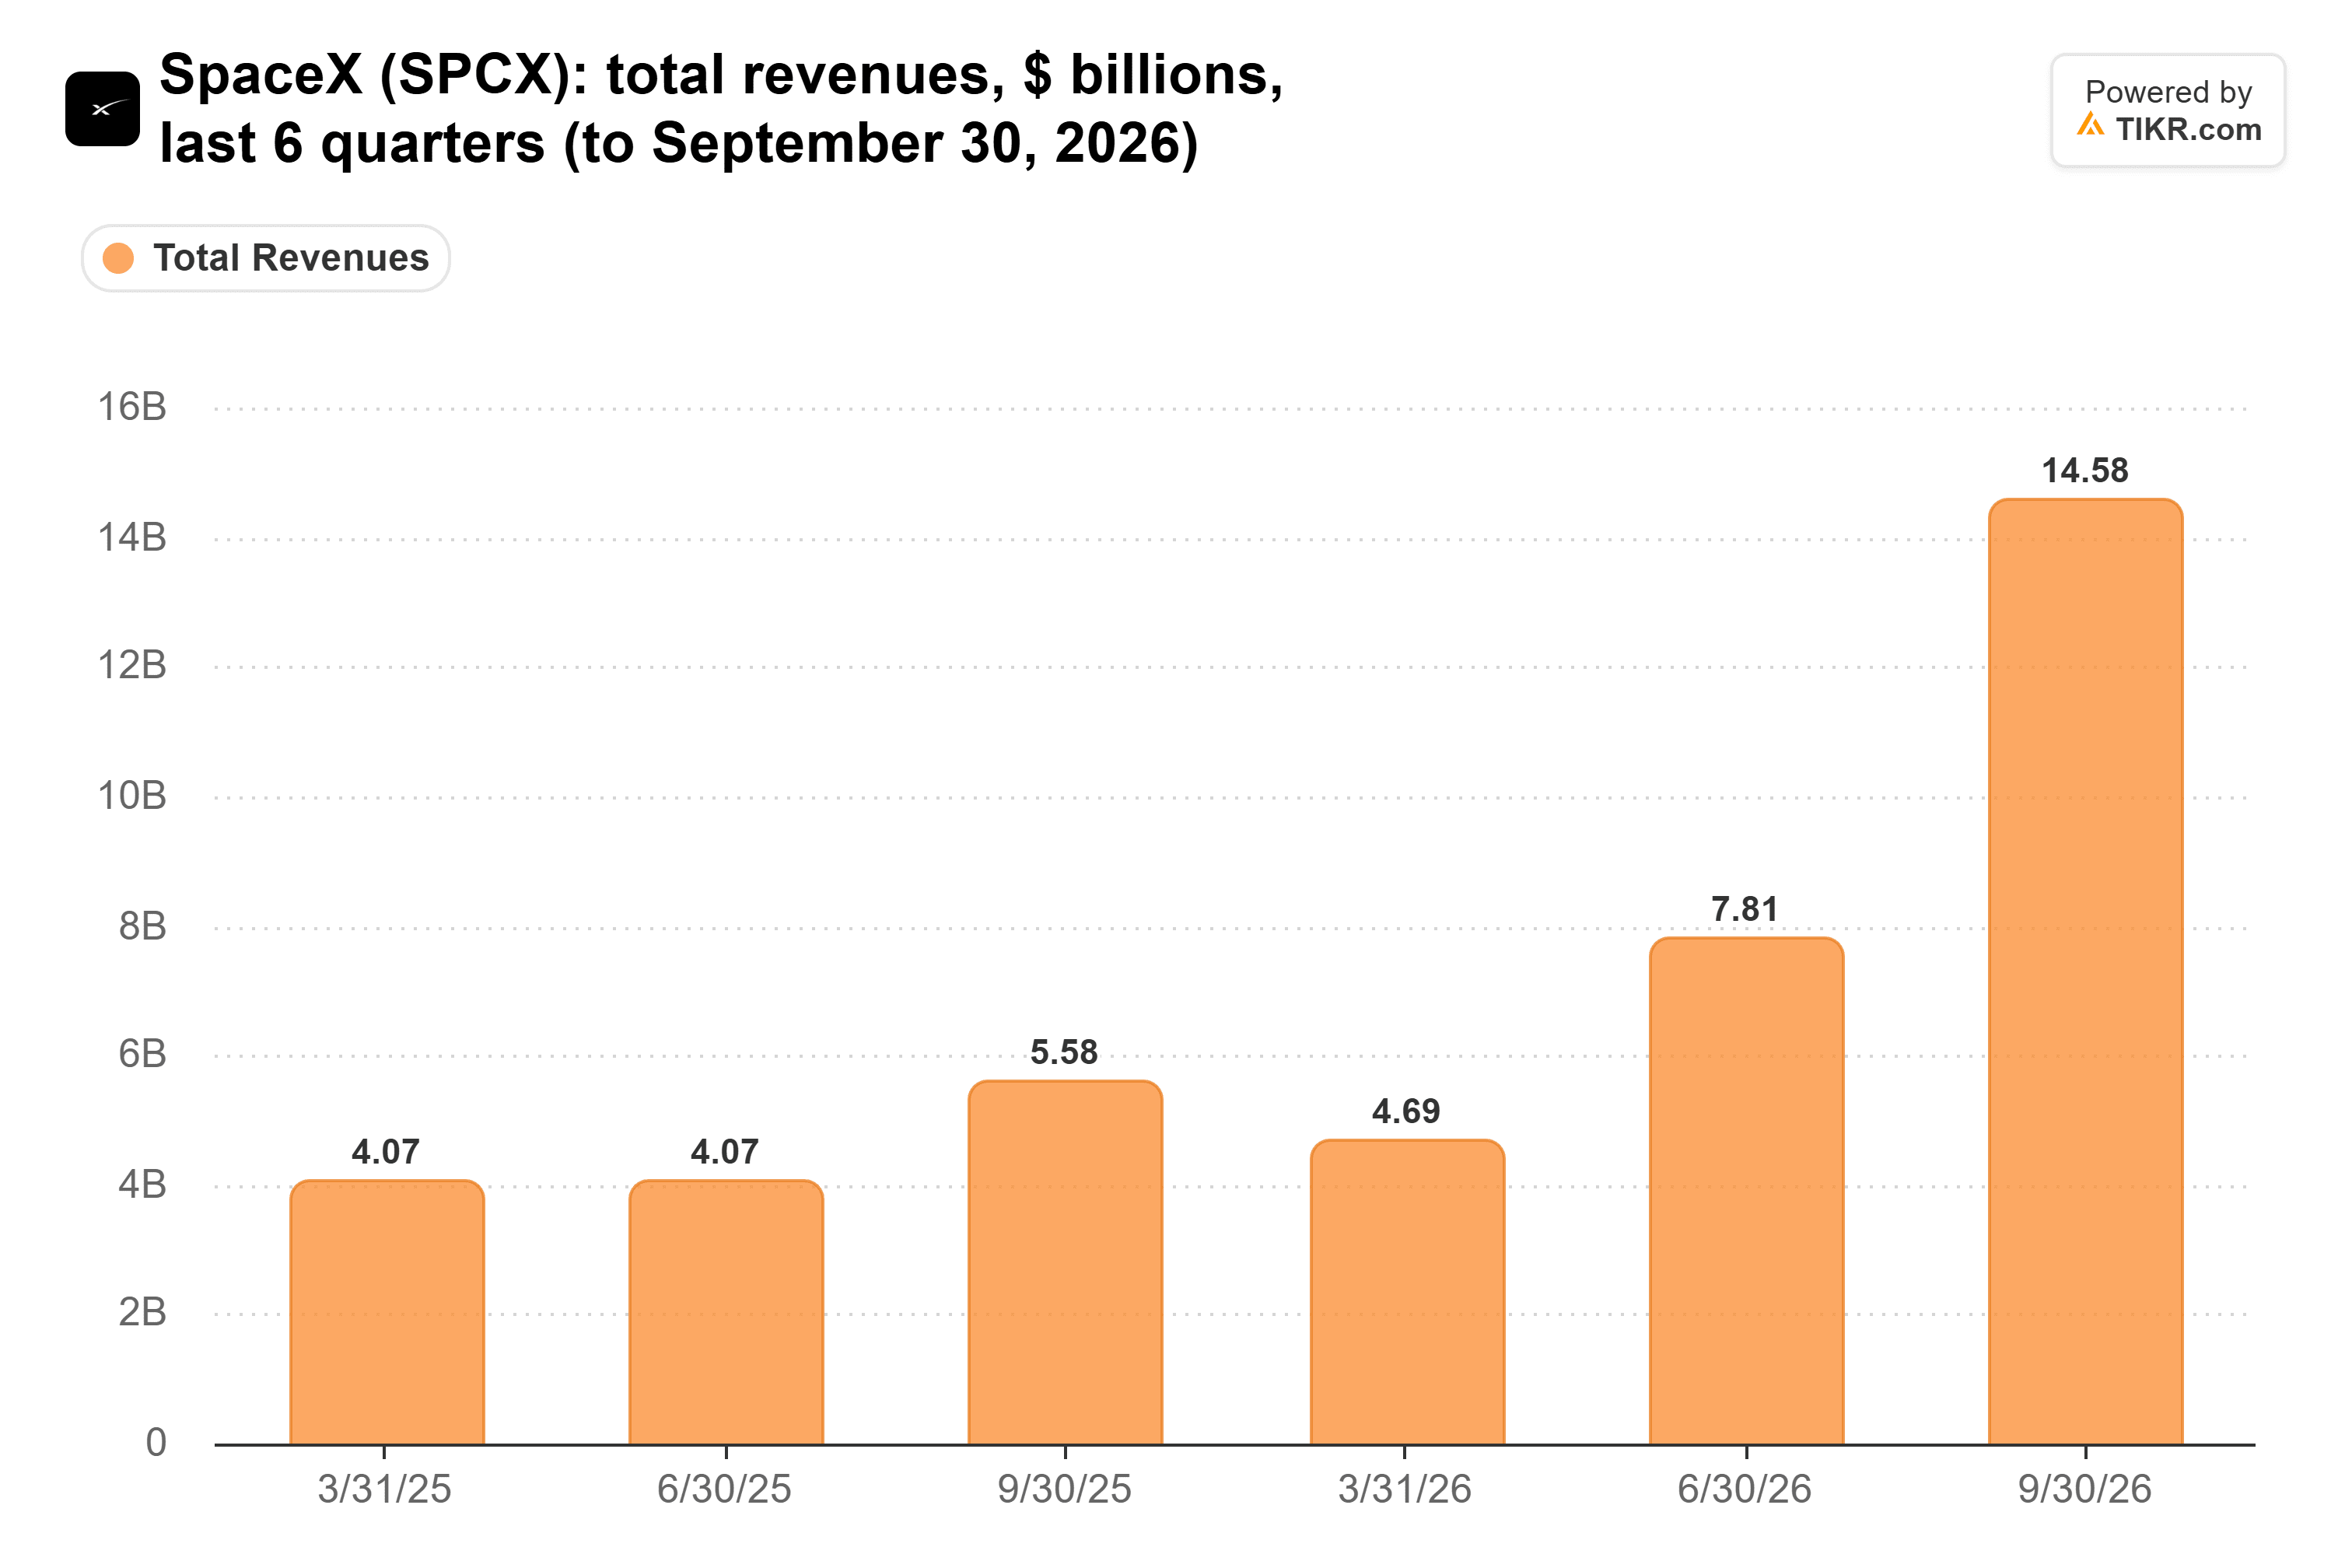
A 44x os lucros futuros em 6 de novembro, os investidores estão pagando para que a computação continue a se capitalizar.
Agora, a Conta
A SpaceX gastou US$ 48,1 bilhões em capex nos primeiros nove meses de 2026, sendo US$ 40,0 bilhões no SI, contra um fluxo de caixa operacional de US$ 13,1 bilhões. A empresa prevê mais US$ 35 bilhões a US$ 40 bilhões no quarto trimestre. Seu CFO disse que a nova capacidade de computação se paga em menos de um ano aos preços atuais. Se os preços de aluguel caírem, a SpaceX dependerá muito mais de dívida e novas ações.
A Computação, Não o Starlink, Decide a Ação da SpaceX
A queda na receita por usuário do Starlink é a menor das preocupações da SpaceX. Ela está adicionando clientes rapidamente com margens crescentes. A ação subirá ou cairá dependendo de se a computação gera retorno sobre o que custa, e os resultados do quarto trimestre no início do próximo ano são o primeiro teste real. A receita de dezembro precisa atingir cerca de US$ 8,3 bilhões para a meta de run-rate de US$ 100 bilhões da administração, e os fluxos de caixa do quarto trimestre mostrarão como a SpaceX financiou a construção e se ela reduziu seus US$ 89,9 bilhões em caixa, equivalentes de caixa e títulos negociáveis mantidos em 30 de setembro.
Então, qual é o valor real da ação da SpaceX?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation da TIKR e ver quanto a SpaceX poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Aviso Legal:
Observe que os artigos da TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!