Principais Conclusões
- Richard Fearon, um diretor da CRH, comprou $569,700 em ações em 6 de novembro, com as ações 26% abaixo da máxima de janeiro.
- A ação caiu após um salto de 40% no diesel e a desaceleração do setor imobiliário levar a CRH a reduzir suas previsões para 2026, uma pressão que seu CEO chama de temporária.
- Analistas cortaram suas estimativas de lucro para 2026 e 2027 em cerca de 9% em três meses, e seu preço-alvo consensual caiu para $121, ante $144 em junho.
- Fearon pagou cerca de 17x o lucro futuro, próximo à média de um ano da ação. Esse é um preço justo para um negócio que os analistas esperam que lucre mais em 2027 do que em 2025.
As ações da CRH (CRH) estão 26% abaixo da máxima de janeiro, e um dos diretores da empresa acabou de colocar mais dinheiro próprio.
Richard Fearon comprou 6.000 ações em 6 de novembro a uma média de $94,95, totalizando $569.700, de acordo com um Formulário 4 arquivado em 10 de novembro. A ação agora negocia a $97,46. Isso é 3% acima do que ele pagou, e a ação caiu 14% no último ano.
Diesel e setor imobiliário causaram o estrago
Em junho, a CRH concordou em comprar a Arcosa por cerca de $8,5 bilhões, principalmente com dinheiro emprestado. Em seguida, os custos dispararam. O CEO Jim Mintern disse na teleconferência do terceiro trimestre que o diesel subiu 40% desde o mínimo de julho e puxou os custos de transporte para cima, enquanto o setor imobiliário dos EUA enfraqueceu ainda mais.
Tudo isso apareceu no relatório de 29 de outubro. A receita subiu 3% para $11,4 bilhões, mas o EBITDA ajustado ficou estável em $2,7 bilhões. A CRH também reduziu sua perspectiva de EBITDA ajustado para 2026 para $7,8 bilhões-$8,0 bilhões, ante $8,1 bilhões-$8,5 bilhões.
Mintern chamou a pressão de custos de "em efeito, uma questão de tempo temporária" e disse que "esperamos um spread preço/custo positivo e um retorno à expansão de margem em '27". O setor imobiliário levará mais tempo: ele não vê uma recuperação lá "provavelmente até meados de 2028, na melhor das hipóteses".
O TIKR acompanha 23 analistas da CRH. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda da CRH, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da CRH
Uma pequena adição a uma grande posição
Fearon está no conselho da CRH desde 2020 e é ex-vice-presidente e CFO da Eaton. Sua compra no mercado aberto aumenta sua participação em 4%, para 150.842 ações. Ao preço que pagou, essa posição vale cerca de $14,3 milhões, então as novas ações adicionam apenas um pouco a uma aposta que ele já havia feito. Ainda assim, como Peter Lynch gostava de destacar, os *insiders* vendem por todos os tipos de motivos, mas compram por apenas um. É por isso que vale a pena acompanhar as ações que os *insiders* estão comprando.
$95 faz sentido?
Analistas esperam que o LPA normalizado caia este ano e depois se recupere:
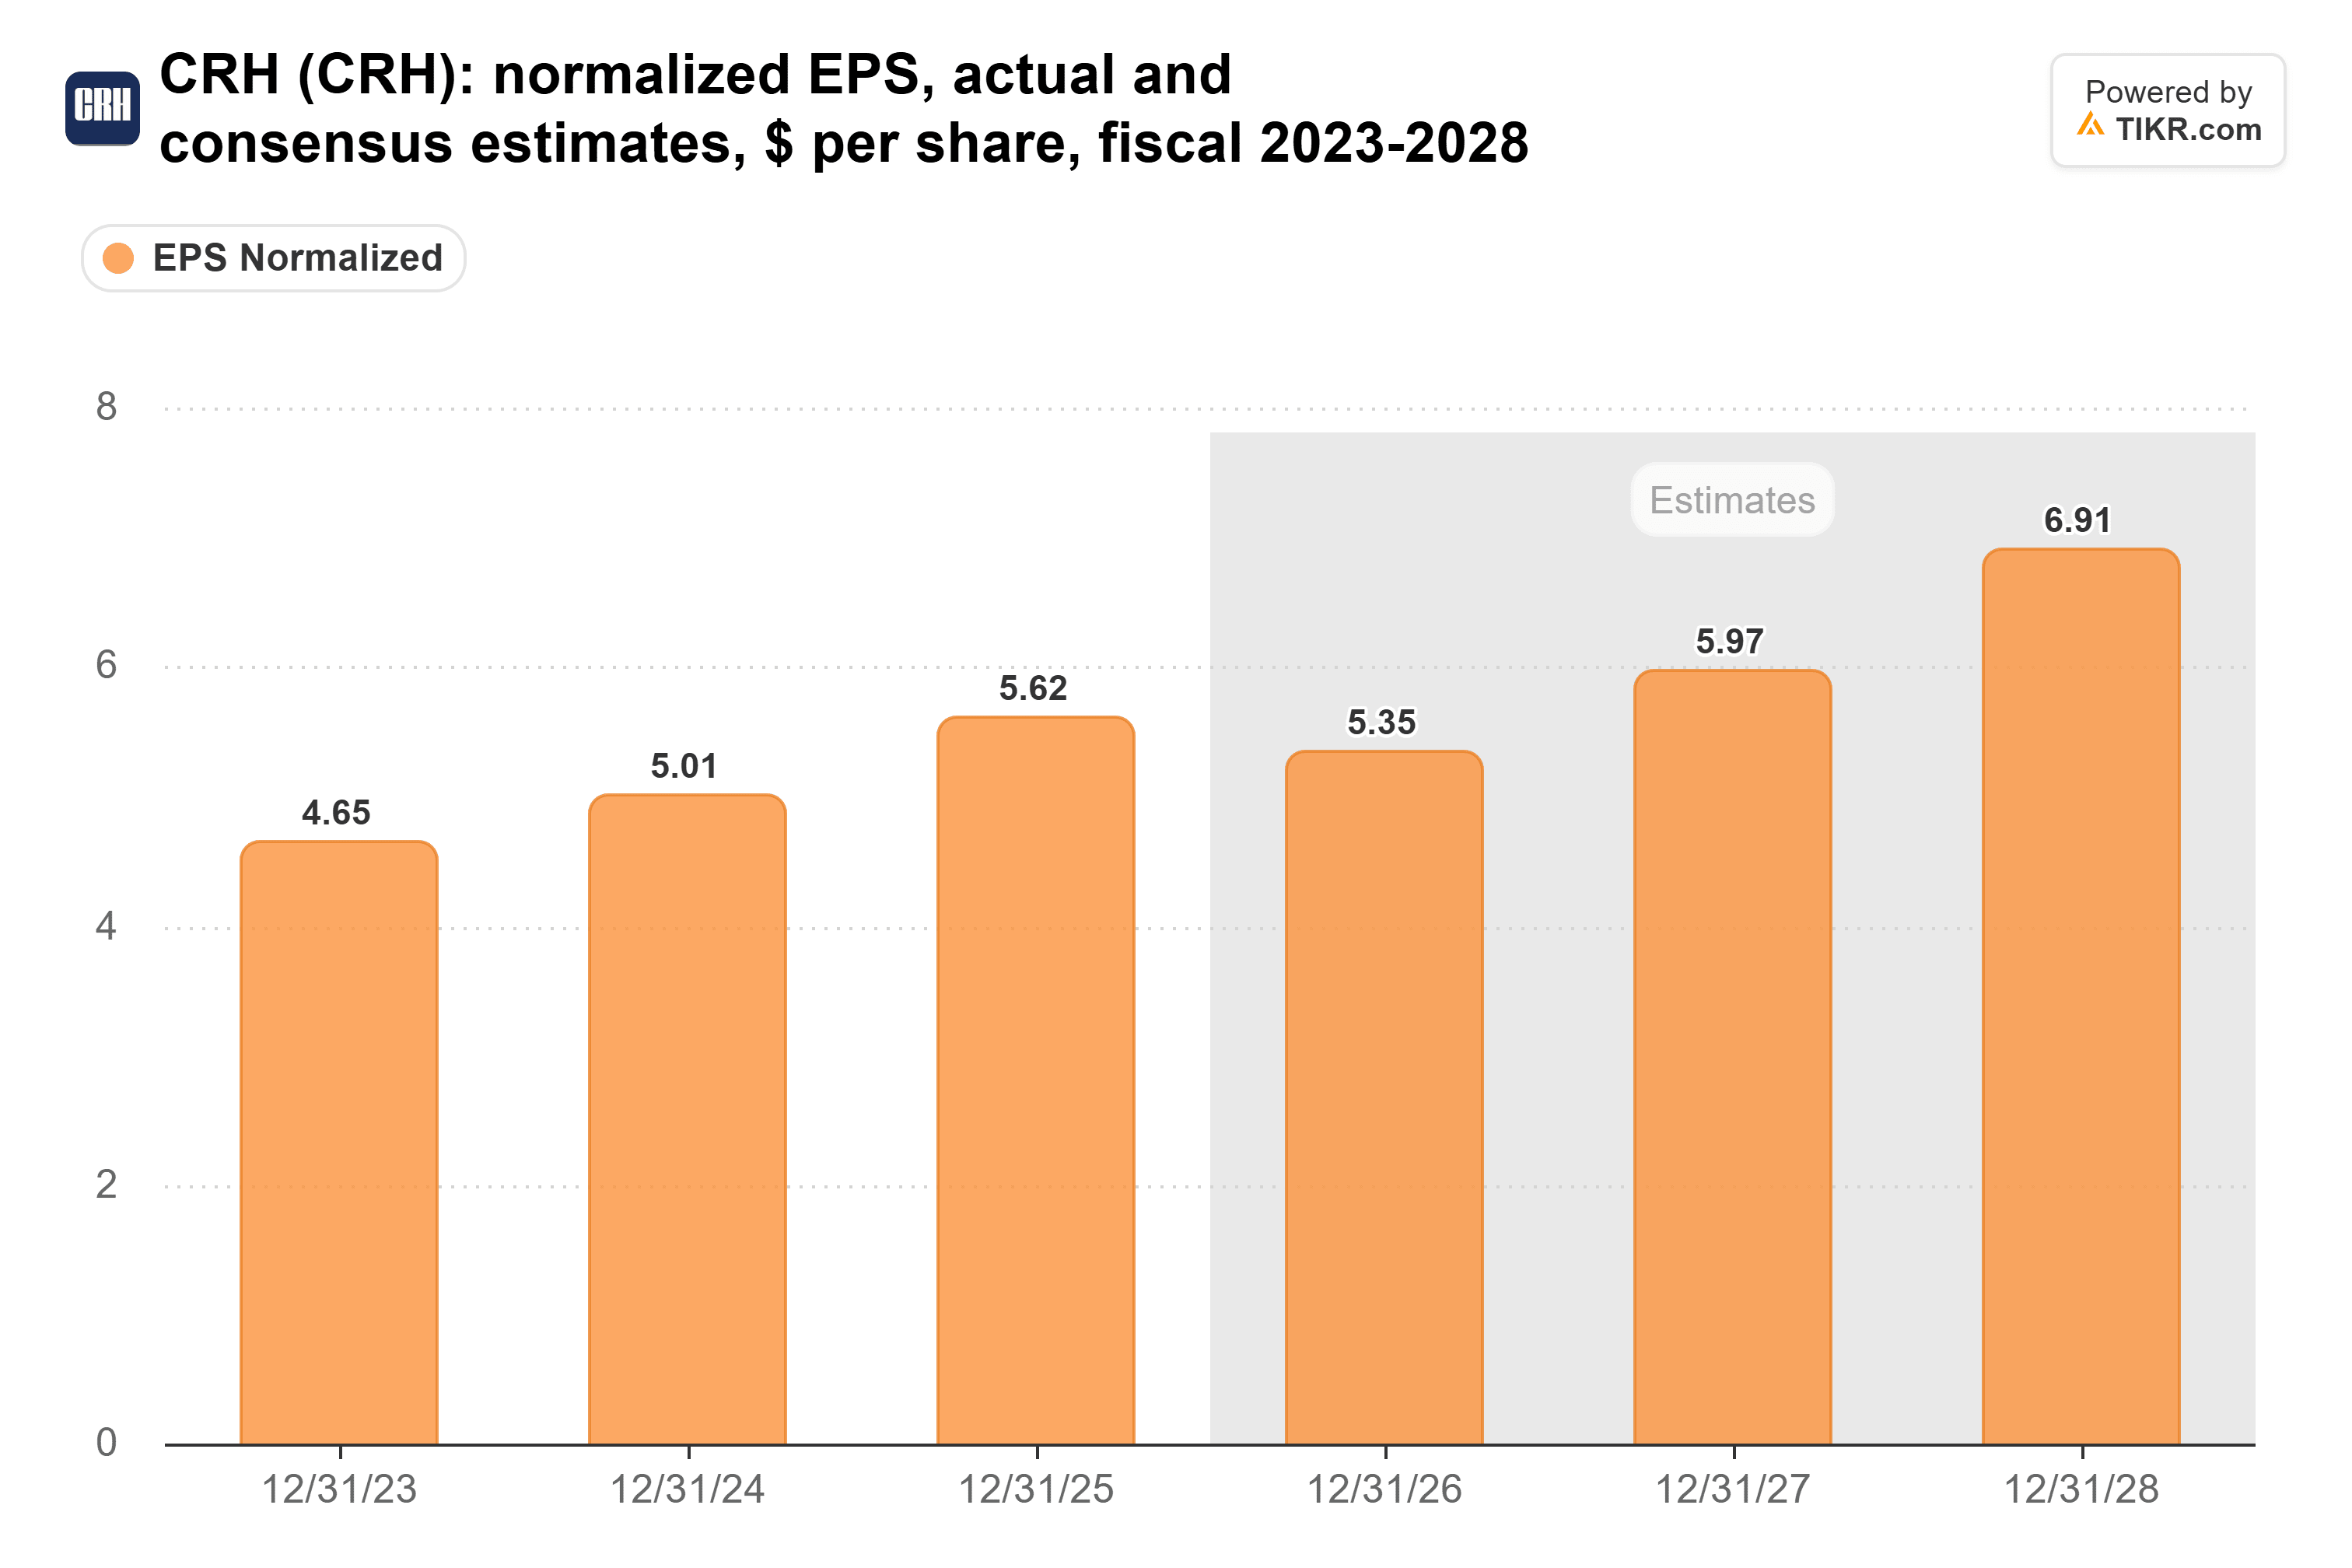
O consenso prevê $5,35 por ação em 2026, ante $5,62 em 2025, e depois $5,97 em 2027. No entanto, essas estimativas ainda estão caindo: a de 2026 era $5,89 há três meses, e a de 2027 caiu quase na mesma proporção.
O múltiplo está bem próximo de sua média do último ano:
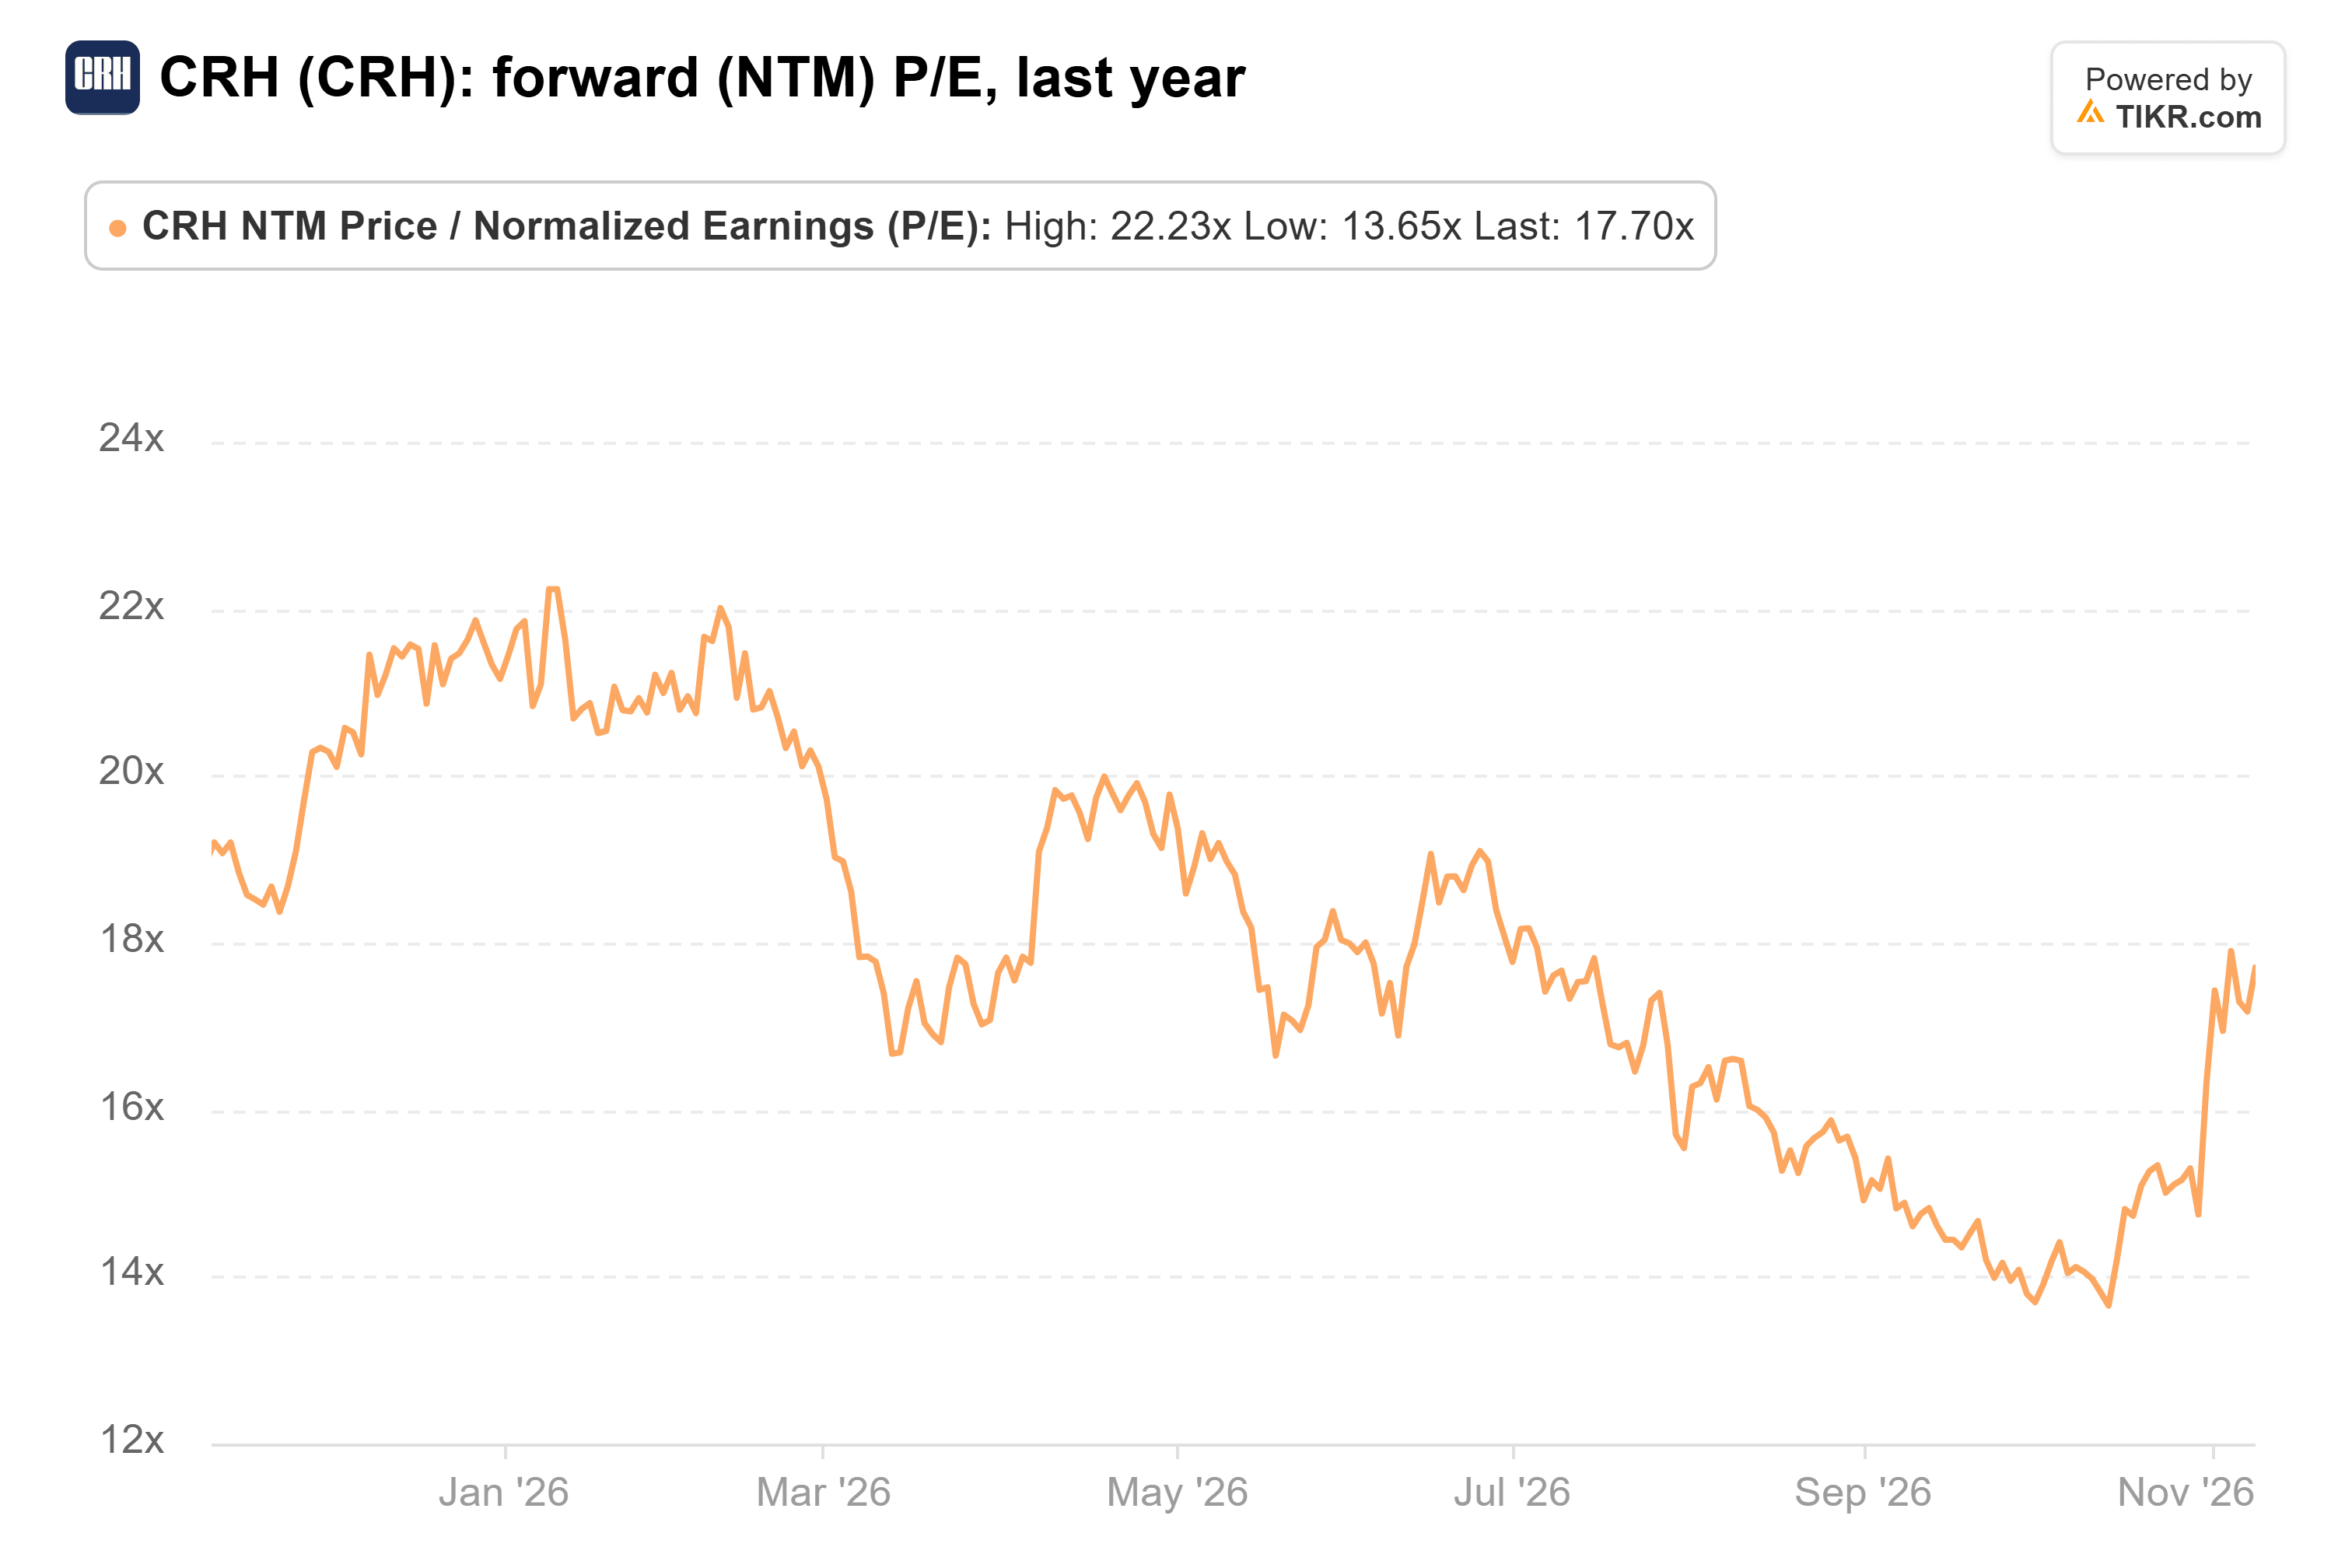
A CRH negocia a [18x] o lucro futuro. Sua média de um ano é 18x, e atingiu 22x em janeiro. Fearon pagou cerca de 17x, o que é mais do que o mínimo de 14x de outubro.
Os alvos do mercado financeiro caíram junto com as estimativas:

O alvo consensual é $121, ante um pico de $144 no final de junho, mas ainda 24% acima do preço atual. O alvo mais baixo do mercado financeiro é $95, aproximadamente o que Fearon pagou.
Ele pagou um preço justo por uma recuperação em 2027
O principal risco é a dívida. A dívida líquida era de $15,0 bilhões em 30 de setembro, antes do fechamento do acordo da Arcosa, e o CFO Aylwyn Bryan espera que a alavancagem volte a cair para cerca de 2x ao longo do tempo.
Conclusão: os números apoiam a compra de Fearon. Ele pagou aproximadamente o múltiplo usual da ação por um negócio que os analistas esperam que lucre mais em 2027 do que em 2025. A administração também tem mais por vir, desde $175 milhões em sinergias de custos da Arcosa até o terceiro ano até um novo *buyback* de $6 bilhões até 2030.
Mais cortes nas estimativas mudariam isso. O relatório do quarto trimestre da CRH no início do próximo ano é o próximo teste da previsão de Mintern para margens mais amplas em 2027. Claro, um diretor adicionando 4% à sua posição é um voto de confiança, e apenas isso.
Então, quanto vale realmente a ação da CRH?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a CRH poderia valer. Comece com as estimativas consensuais de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!