Principais Estatísticas da Ação da Palo Alto Networks
- Preço Atual: $330.65
- Preço-Alvo (Médio): ~$423
- Preço-Alvo do Mercado: ~$393
- Retorno Total Potencial: ~28%
- TIR Anualizada: ~5% / ano
Agora ao Vivo: Descubra quanto upside suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
O Que Aconteceu?
Palo Alto Networks (PANW) fez tudo o que os otimistas pediram no último trimestre e mesmo assim foi punida. Após o fechamento em 1º de setembro, a empresa reportou receita fiscal do Q4 de US$ 3,41 bilhões, alta de 34% em relação ao ano anterior, com lucro ajustado de US$ 1,02, superando os US$ 0,98 esperados pelo mercado. As ações já haviam caído cerca de 5% durante a sessão regular daquele dia, subiram brevemente com o superávit e depois reverteram. Na sessão seguinte, a ação estava cerca de 7% mais baixa e continuou a cair em direção a US$ 331 na semana seguinte.
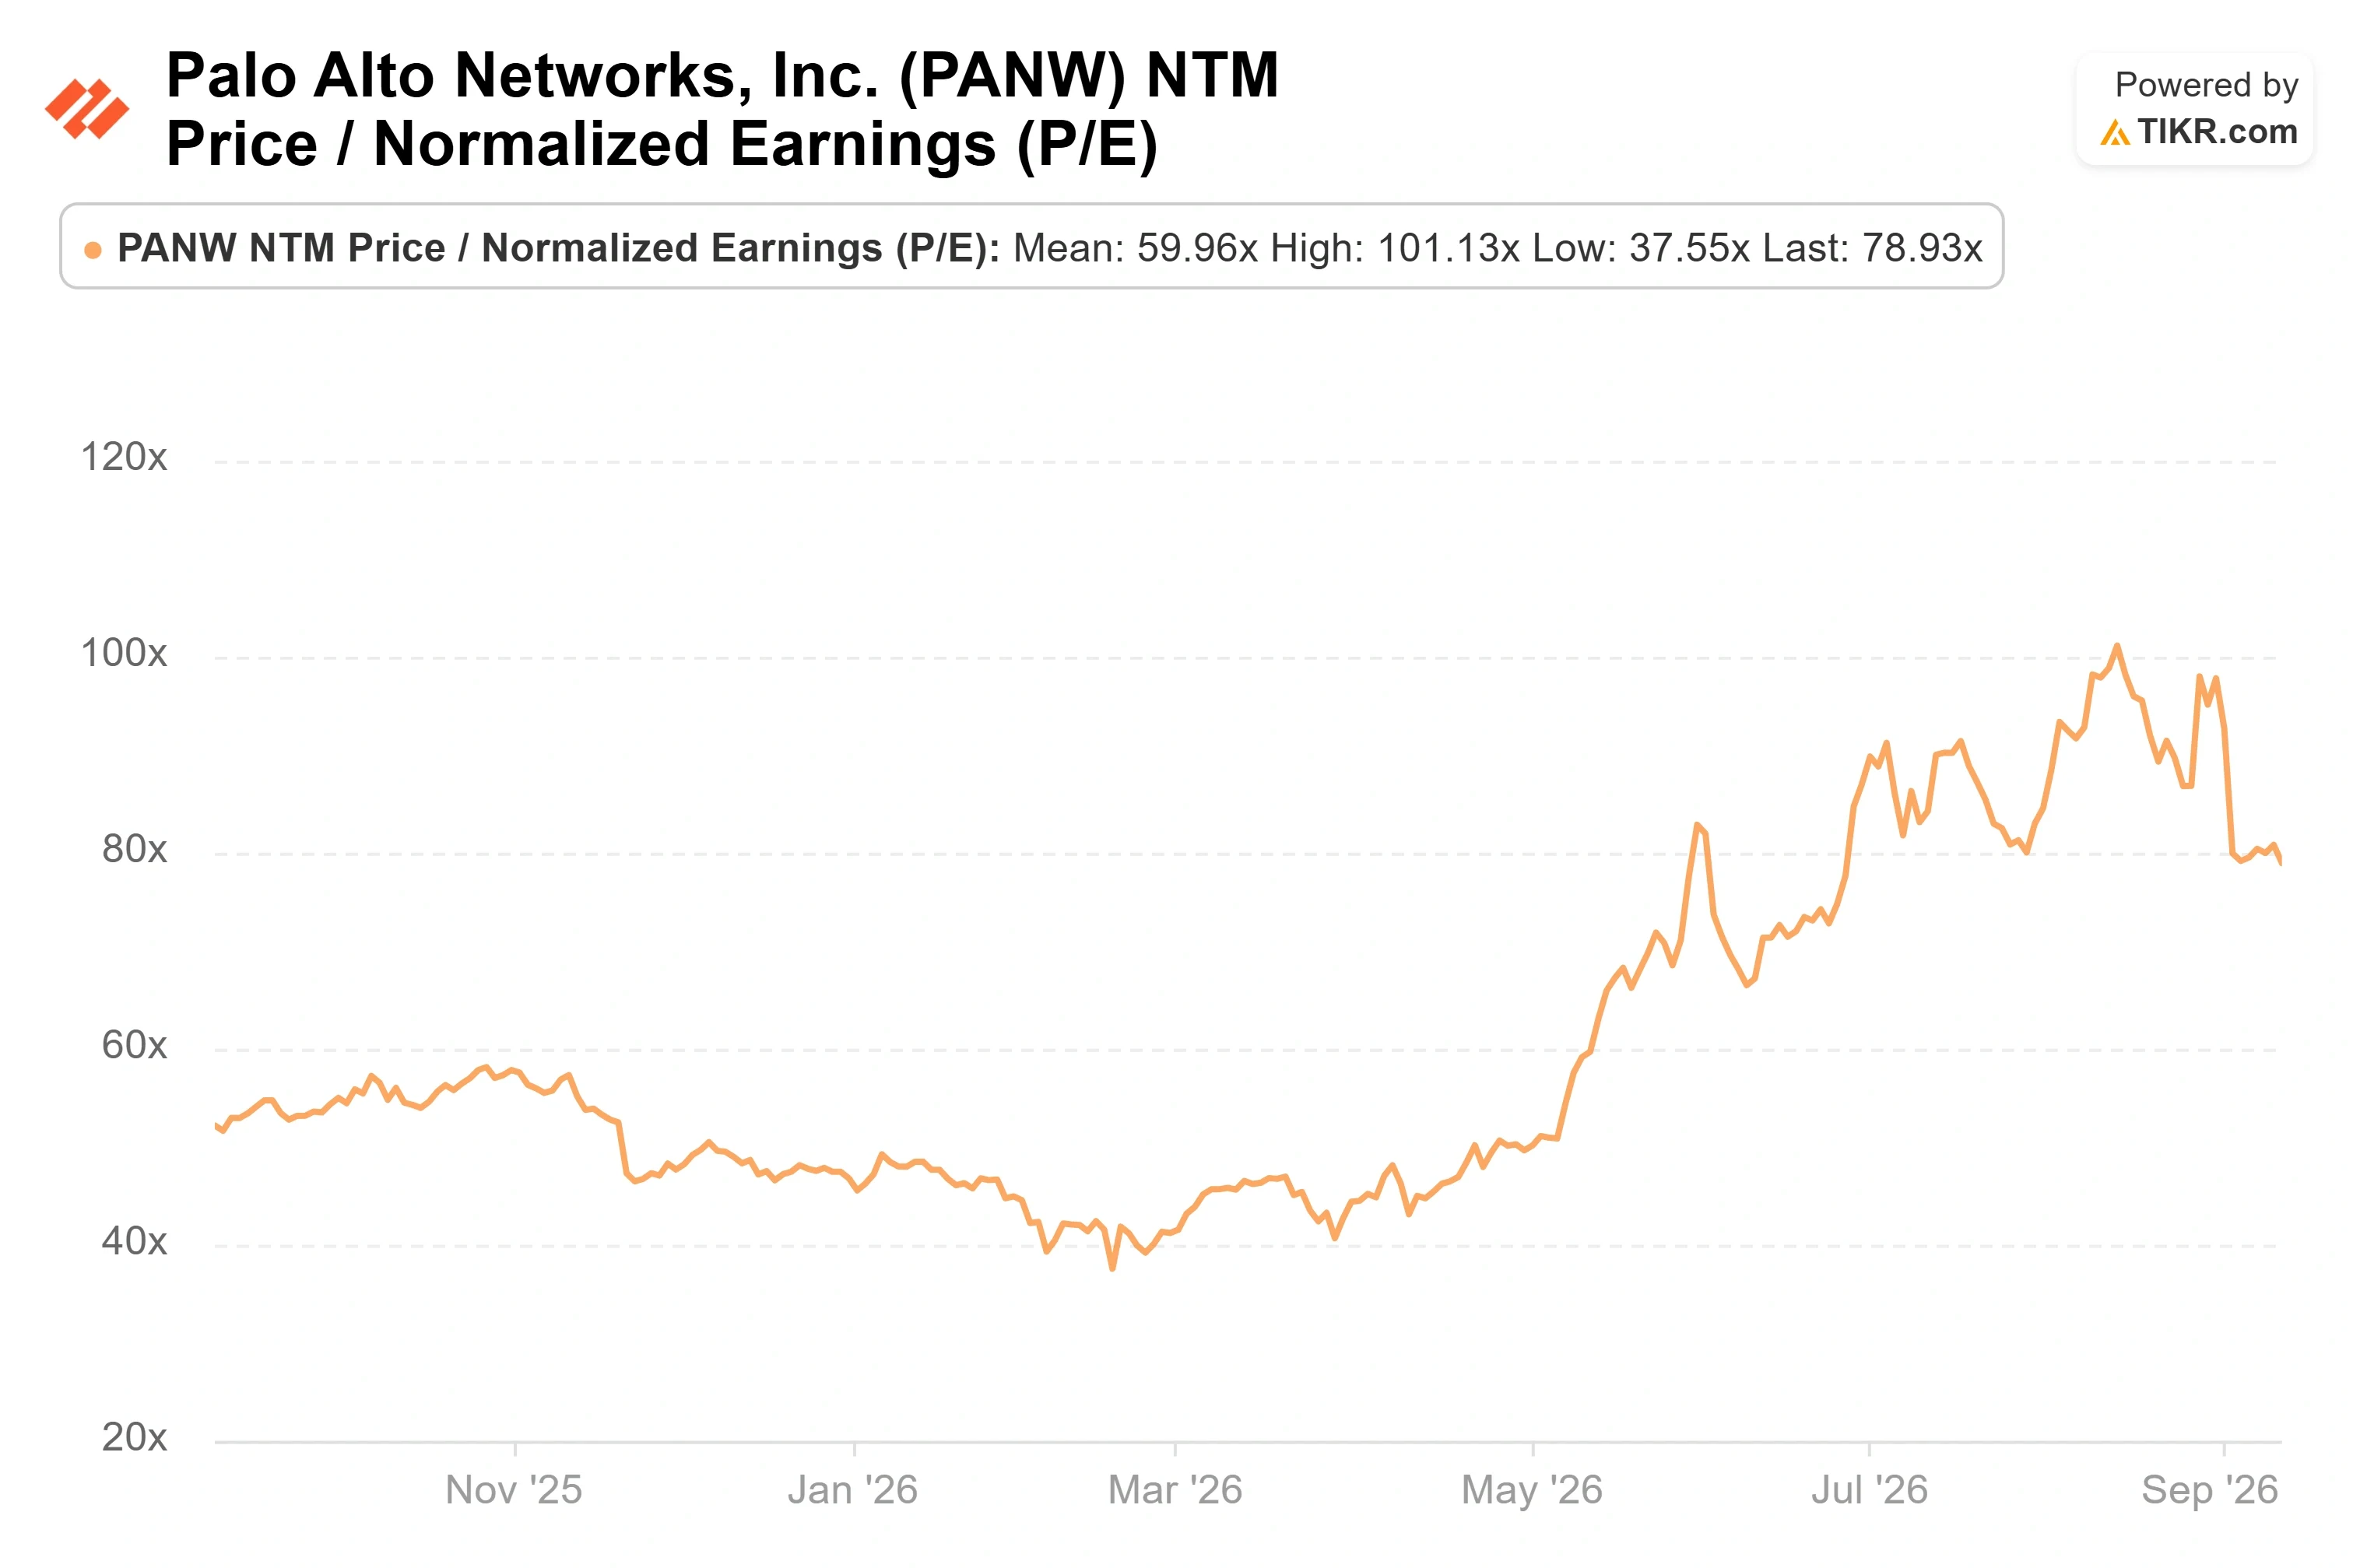
As ações ainda negociam perto de 79 vezes os lucros futuros após uma alta que elevou a capitalização de mercado para US$ 270 bilhões, e mesmo um superávit limpo não consegue mover um múltiplo tão esticado. Essa é a tensão para quem observa a ação 17% abaixo de seu máximo de agosto de US$ 398,88: a empresa continua executando bem, e o mercado continua decidindo que já pagou por isso.
A Linha de Prejuízo que Assustou um Mercado Precificado para a Perfeição
A Palo Alto registrou um prejuízo líquido de US$ 282 milhões, ou US$ 0,35 por ação, revertendo um lucro do ano anterior. Essa oscilação reflete principalmente aquisições: a empresa concluiu sua compra de US$ 25 bilhões da CyberArk em fevereiro e adquiriu a startup de agentes de IA Console no dia em que reportou os resultados. A amortização e os custos de integração dessa onda de aquisições impactam a linha GAAP agora, enquanto os benefícios chegam mais tarde.
Para uma ação normalmente valorizada, um prejuízo impulsionado por M&A é uma nota de rodapé. A 79 vezes os lucros, não há notas de rodapé. O padrão se manteve o ano todo: a ação caiu após o Q2, Q3 e Q4, cada vez com resultados que superaram a barra das previsões.
Em 9 de setembro, a Palo Alto divulgou uma falha crítica em seu próprio software de firewall PAN-OS (CVE-2026-0310), uma escrita fora dos limites com pontuação CVSS de 9,2. A empresa a encontrou internamente e relatou nenhuma exploração conhecida, então esta é uma falha divulgada e corrigida, não uma violação. Isso se somou a uma semana de vendas que os analistas também atribuíram a preocupações com desaceleração do crescimento e um múltiplo esticado. Ainda assim, o timing doeu: mesmo enquanto produtos mais novos como o Prisma AIRS levam a Palo Alto mais fundo na segurança de IA, ela estava sinalizando um buraco em seu próprio perímetro na mesma semana em que seu CEO explicou no palco como a IA agora encontra exatamente essas falhas.

Veja dados históricos e estimativas futuras para a ação da Palo Alto Networks (É gratuito!) >>>
O Caso da Moat de Arora, em Suas Próprias Palavras
Esse palco foi a conferência Goldman Sachs Communacopia em 10 de setembro, onde o CEO Nikesh Arora apresentou o caso otimista de forma concreta. Sua estrutura começa com escala: se US$ 5 trilhões fluírem para computação de IA ao longo de cinco anos, o tráfego de rede pode aumentar seis vezes e, como ele disse, "todo esse tráfego precisa ser inspecionado." Como cada bit corporativo já passa por alguma forma de firewall, mais tráfego é um fator a favor estrutural para a segurança de rede. Isso vincula o negócio principal da Palo Alto aos gastos com infraestrutura de IA, e não a um item de orçamento de segurança.
Arora foi direto sobre o que a moat realmente é, e não é software. "Alguém tem que substituir fisicamente esses 180 milhões de endpoints da Palo Alto", disse ele, apontando para os 19 petabytes de dados que a empresa processa diariamente no Google Cloud. Ele foi franco que a durabilidade não é permanente, chamando o sistema de registro de "uma moat de curto prazo" uma vez que a IA reescrever a camada de interface.
Ele também desmontou a ameaça que os investidores mais temem, que os laboratórios de IA de fronteira simplesmente absorvam a segurança. A economia na ponta não funciona: inspecionar os aproximadamente 160 megabytes que cruzam um laptop diariamente com um modelo de fronteira custaria muito mais do que os US$ 30 a US$ 40 por endpoint que o setor cobra. "Se custa US$ 40, você quer uma alternativa barata", disse ele.
Um Prêmio que os Pares Não Explicam Completamente
A Palo Alto negocia perto de 56 vezes o EV/EBITDA NTM e 79 vezes os lucros. A Fortinet, o par mais próximo em segurança de rede, está perto de 35 vezes o EV/EBITDA e 44 vezes os lucros, enquanto a CrowdStrike negocia mais cara a cerca de 99 vezes, e a Microsoft, que agrega segurança, está a 16 vezes. Portanto, a Palo Alto não é o nome mais caro de seu grupo, mas é valorizada bem acima do par que mais se assemelha ao seu núcleo. O prêmio sobre a Fortinet é discutível em termos de crescimento, dada a expansão de receita mais rápida e a consolidação em múltiplas categorias. Se isso é totalmente discutível é o que o modelo precisa resolver.
Veja como a Palo Alto Networks se sai contra seus pares no TIKR (É gratuito!) >>>
Análise do Modelo Avançado do TIKR
- Preço Atual: $330.65
- Preço-Alvo (Médio): ~$423
- Retorno Total Potencial: ~28%
- TIR Anualizada: ~5% / ano
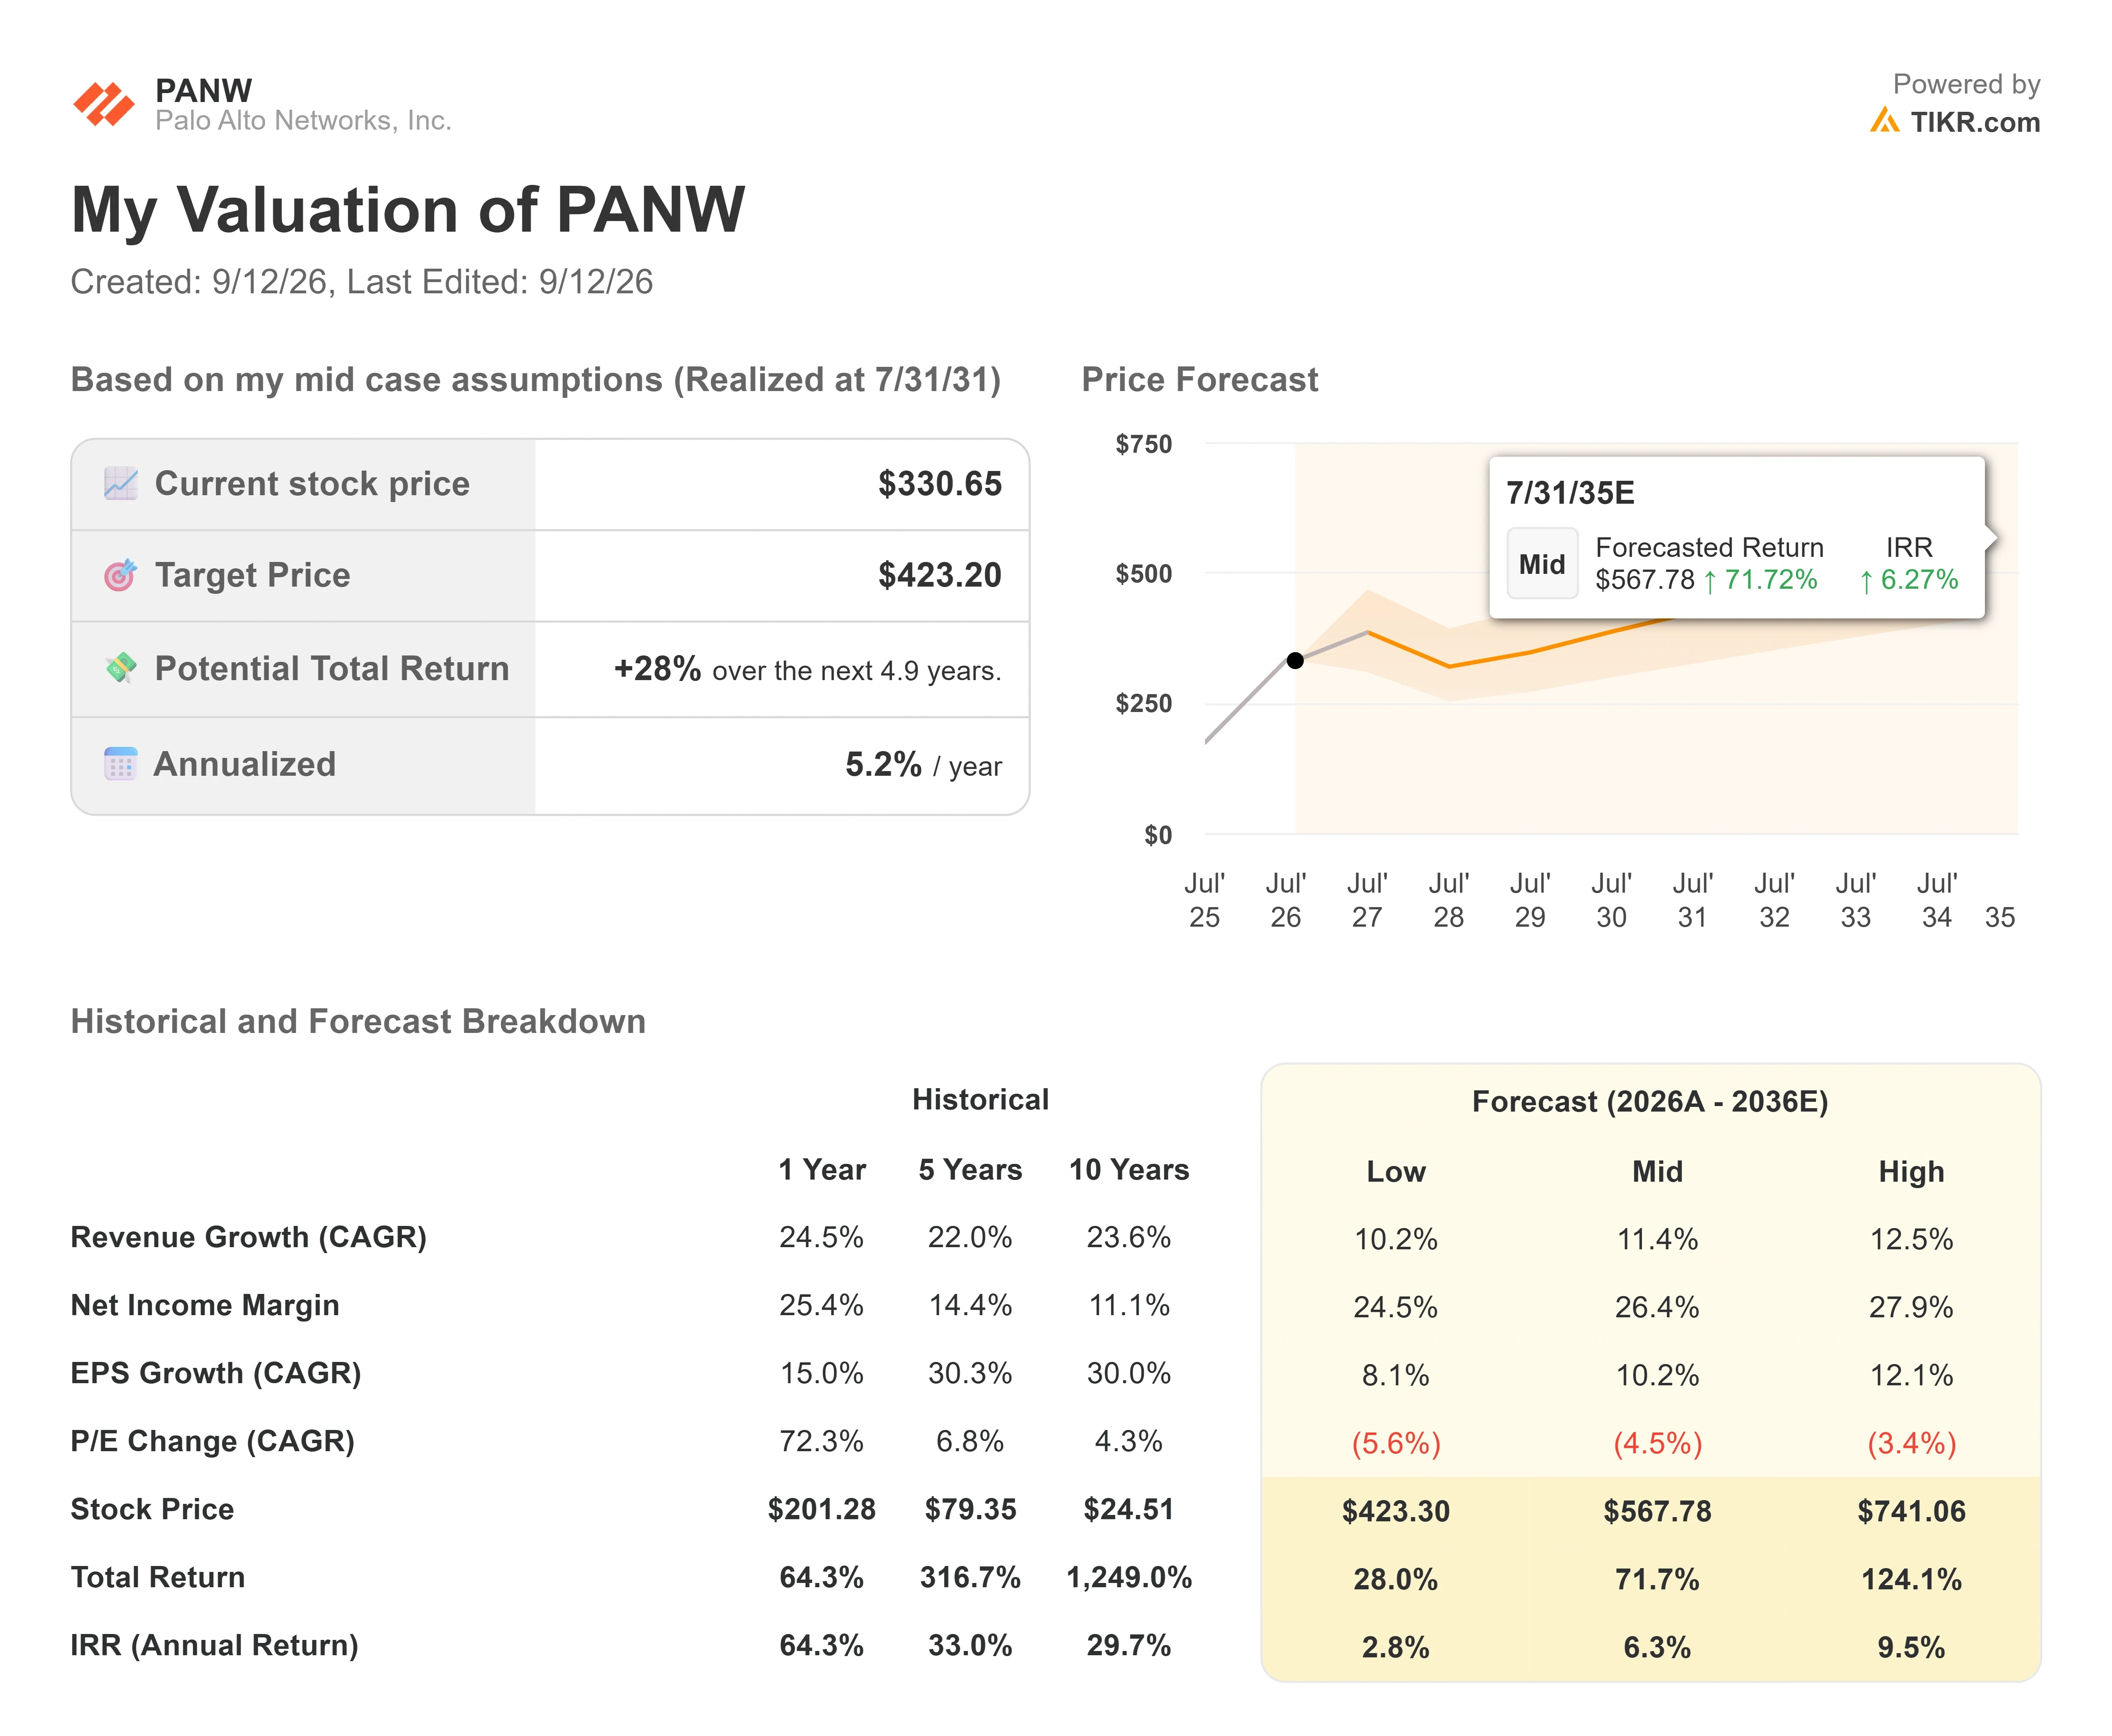
Com as premissas do caso médio realizadas em julho de 2031, o modelo chega perto de US$ 423, cerca de 28% de retorno total ao longo de 4,9 anos, ou aproximadamente 5% ao ano. Esse é o modelo como cético: o negócio cresce, mas a partir desse múltiplo, o retorno é comum.
- Impulsionadores da receita: consolidação da plataforma, onde os clientes substituem fornecedores pontuais pela stack integrada da Palo Alto e aumentam o gasto por conta, e a expansão de produtos de segurança de IA como o Prisma AIRS para uma categoria que mal existia dois anos atrás.
- Impulsionador da margem: a mudança de mix para software e assinaturas, que empurra a margem líquida para os 20% intermediários conforme a plataforma escala.
- Risco principal: a própria matemática do modelo assume que o P/L se comprime cerca de 4,5% ao ano. Se o crescimento se normalizar enquanto essa desvalorização continua, o retorno diminui rapidamente.
- Upside: um compounding mais rápido com um múltiplo mais estável empurra o caso alto para US$ 567, aproximadamente 72% de retorno total.
- Downside: o caso baixo oferece apenas cerca de 28% de retorno total ao longo de toda a previsão, aproximadamente 3% ao ano, mal à frente do caixa.
O alvo médio do modelo de ~US$ 423 está acima da média do mercado de ~US$ 393. Ambos apontam na mesma direção, e ambos indicam retornos anuais modestos, não o dobro que a ação entregou a partir de seu mínimo de fevereiro.
Conclusão
O próximo teste real é o Q1 fiscal de 2027, com previsão de cerca de US$ 3,31 bilhões em receita no ponto médio. Observe a trajetória de crescimento e se a linha GAAP retorna ao lucro. Um resultado que mantenha o momentum perto da extremidade superior e reduza o prejuízo marcaria o padrão de superar-e-cair como ruído. Uma previsão mais fraca diria que o mercado estava certo em vender os superávits. A ação não precisa de um resultado abaixo para cair mais. A 79 vezes os lucros, ela precisa que a história de crescimento permaneça exatamente tão boa quanto tem sido, e permanecer tão boa é todo o trabalho.
Você Deve Investir na Palo Alto Networks?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte Palo Alto Networks e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres futuros, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma watchlist gratuita para acompanhar a Palo Alto Networks ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Palo Alto Networks no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o smart money.
- Analise ações em apenas 5 minutos com a plataforma all-in-one e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100K ações globais, holdings dos principais investidores globais e mais com o TIKR.
Disclaimer:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!