Principais Estatísticas da Ação OXY
- Performance desta semana: +1.8%
- Intervalo de 52 semanas: $39 a $67
- Preço-alvo do modelo de valuation: $64
- Potencial de alta implícito: 3.8% em 2.3 anos
Avalie o potencial de fluxo de caixa da Occidental com a mudança nos preços do petróleo (É grátis) >>>
Novo CEO, Fluxo de Caixa Recorde: A Transição Silenciosa da Occidental
A Occidental Petroleum (OXY) fechou a $61 esta semana, com leve alta, enquanto a produtora continua se beneficiando de preços mais fortes do petróleo. A receita do 2T saltou 57% em relação ao ano anterior para $8.3 bilhões, e o LPA ajustado de $2.40 superou o consenso em aproximadamente 29%. Os preços realizados do petróleo ficaram em média de $97 por barril durante o trimestre.

A empresa também completou uma transição de liderança este ano. Richard Jackson, anteriormente COO da Occidental, tornou-se presidente e CEO em 1º de junho, sucedendo Vicki Hollub, que permanece no conselho. Jackson tem enfatizado a disciplina de capital, dizendo aos analistas que a Occidental pode entregar retornos fortes "sem aumentar a produção" graças aos ganhos de eficiência.
A Occidental também está avaliando o que fazer com a Kinetik Holdings, uma empresa de midstream que a Western Midstream, uma entidade apoiada pela Occidental, abordou no início deste ano. Essas conversas não produziram um acordo, embora relatórios sugiram que a Kinetik está explorando um processo de venda mais amplo agora.
Jackson tem sido claro sobre as prioridades futuras. "Vemos um caminho claro para adicionar mais de $4 bilhões de fluxo de caixa sustentável anual até 2030", disse ele aos analistas, descrevendo planos que não dependem do aumento da produção.
O petróleo Brent negociando acima de $100 por barril este mês elevou todo o setor de energia. Se a ação OXY continuar se beneficiando de preços firmes do petróleo, o crescimento do dividendo pode acelerar ainda mais.
Acompanhe o plano de retorno de capital da Occidental com 5 anos de previsões (É grátis) >>>
Valuation da Occidental: Precificada para Estabilidade, não para Espetáculo

Sob as premissas do modelo de valuation realizadas até 31/12/28, a ação é modelada usando:
- Crescimento de Receita (CAGR): 3.7%
- Margens Operacionais: 29.5%
- Múltiplo P/L: 12.5x
Com base nessas entradas, o modelo estima um preço-alvo de $64, implicando um potencial de alta total de 3.8% em relação ao preço atual da ação e um retorno anualizado de 1.6% nos próximos 2.3 anos.
O retorno modelado da Occidental de apenas 1.6% ao ano fica bem abaixo do limite de 5% que normalmente sinaliza uma entrada atrativa. Isso representa uma mudança em relação a um ano atrás, quando as ações eram negociadas perto de $45.

Uma premissa de crescimento de receita de 3.7% reflete a estratégia da Occidental de manter a produção aproximadamente estável enquanto extrai mais fluxo de caixa dos poços existentes. As margens operacionais próximas de 29.5% estão bem acima da média de cinco anos da empresa, auxiliadas por ganhos de eficiência na perfuração.
O múltiplo forward de 12.5x está abaixo da própria média de 10 anos da Occidental, próxima de 14.3x, mas também está aproximadamente alinhado com a concorrente ConocoPhillips. Como os retornos dependem fortemente dos preços do petróleo permanecerem elevados, o modesto potencial de alta embutido nas estimativas deixa pouco espaço para uma correção.
A redução da dívida da Occidental desde a aquisição da Anadarko fortaleceu seu balanço, mas a ação agora parece mais com uma pagadora de dividendos em crescimento estável do que com uma oportunidade de valor profundo.
Occidental vs. ConocoPhillips e Chevron: A Corrida pela Eficiência no Permian
Os pares mais próximos da Occidental são a ConocoPhillips (COP) e a Chevron (CVX), e os números mostram três abordagens diferentes para a mesma oportunidade na Bacia do Permian. A ConocoPhillips registrou produção recorde no Permian acima de 900.000 barris de óleo equivalente por dia no último trimestre e é negociada a aproximadamente 20.7x os lucros passados, retornando 45% do fluxo de caixa operacional aos acionistas. A Chevron, fortalecida por sua aquisição da Hess, registrou crescimento de receita de 51% para $67.2 bilhões e é negociada a um múltiplo P/L mais rico de 34x.
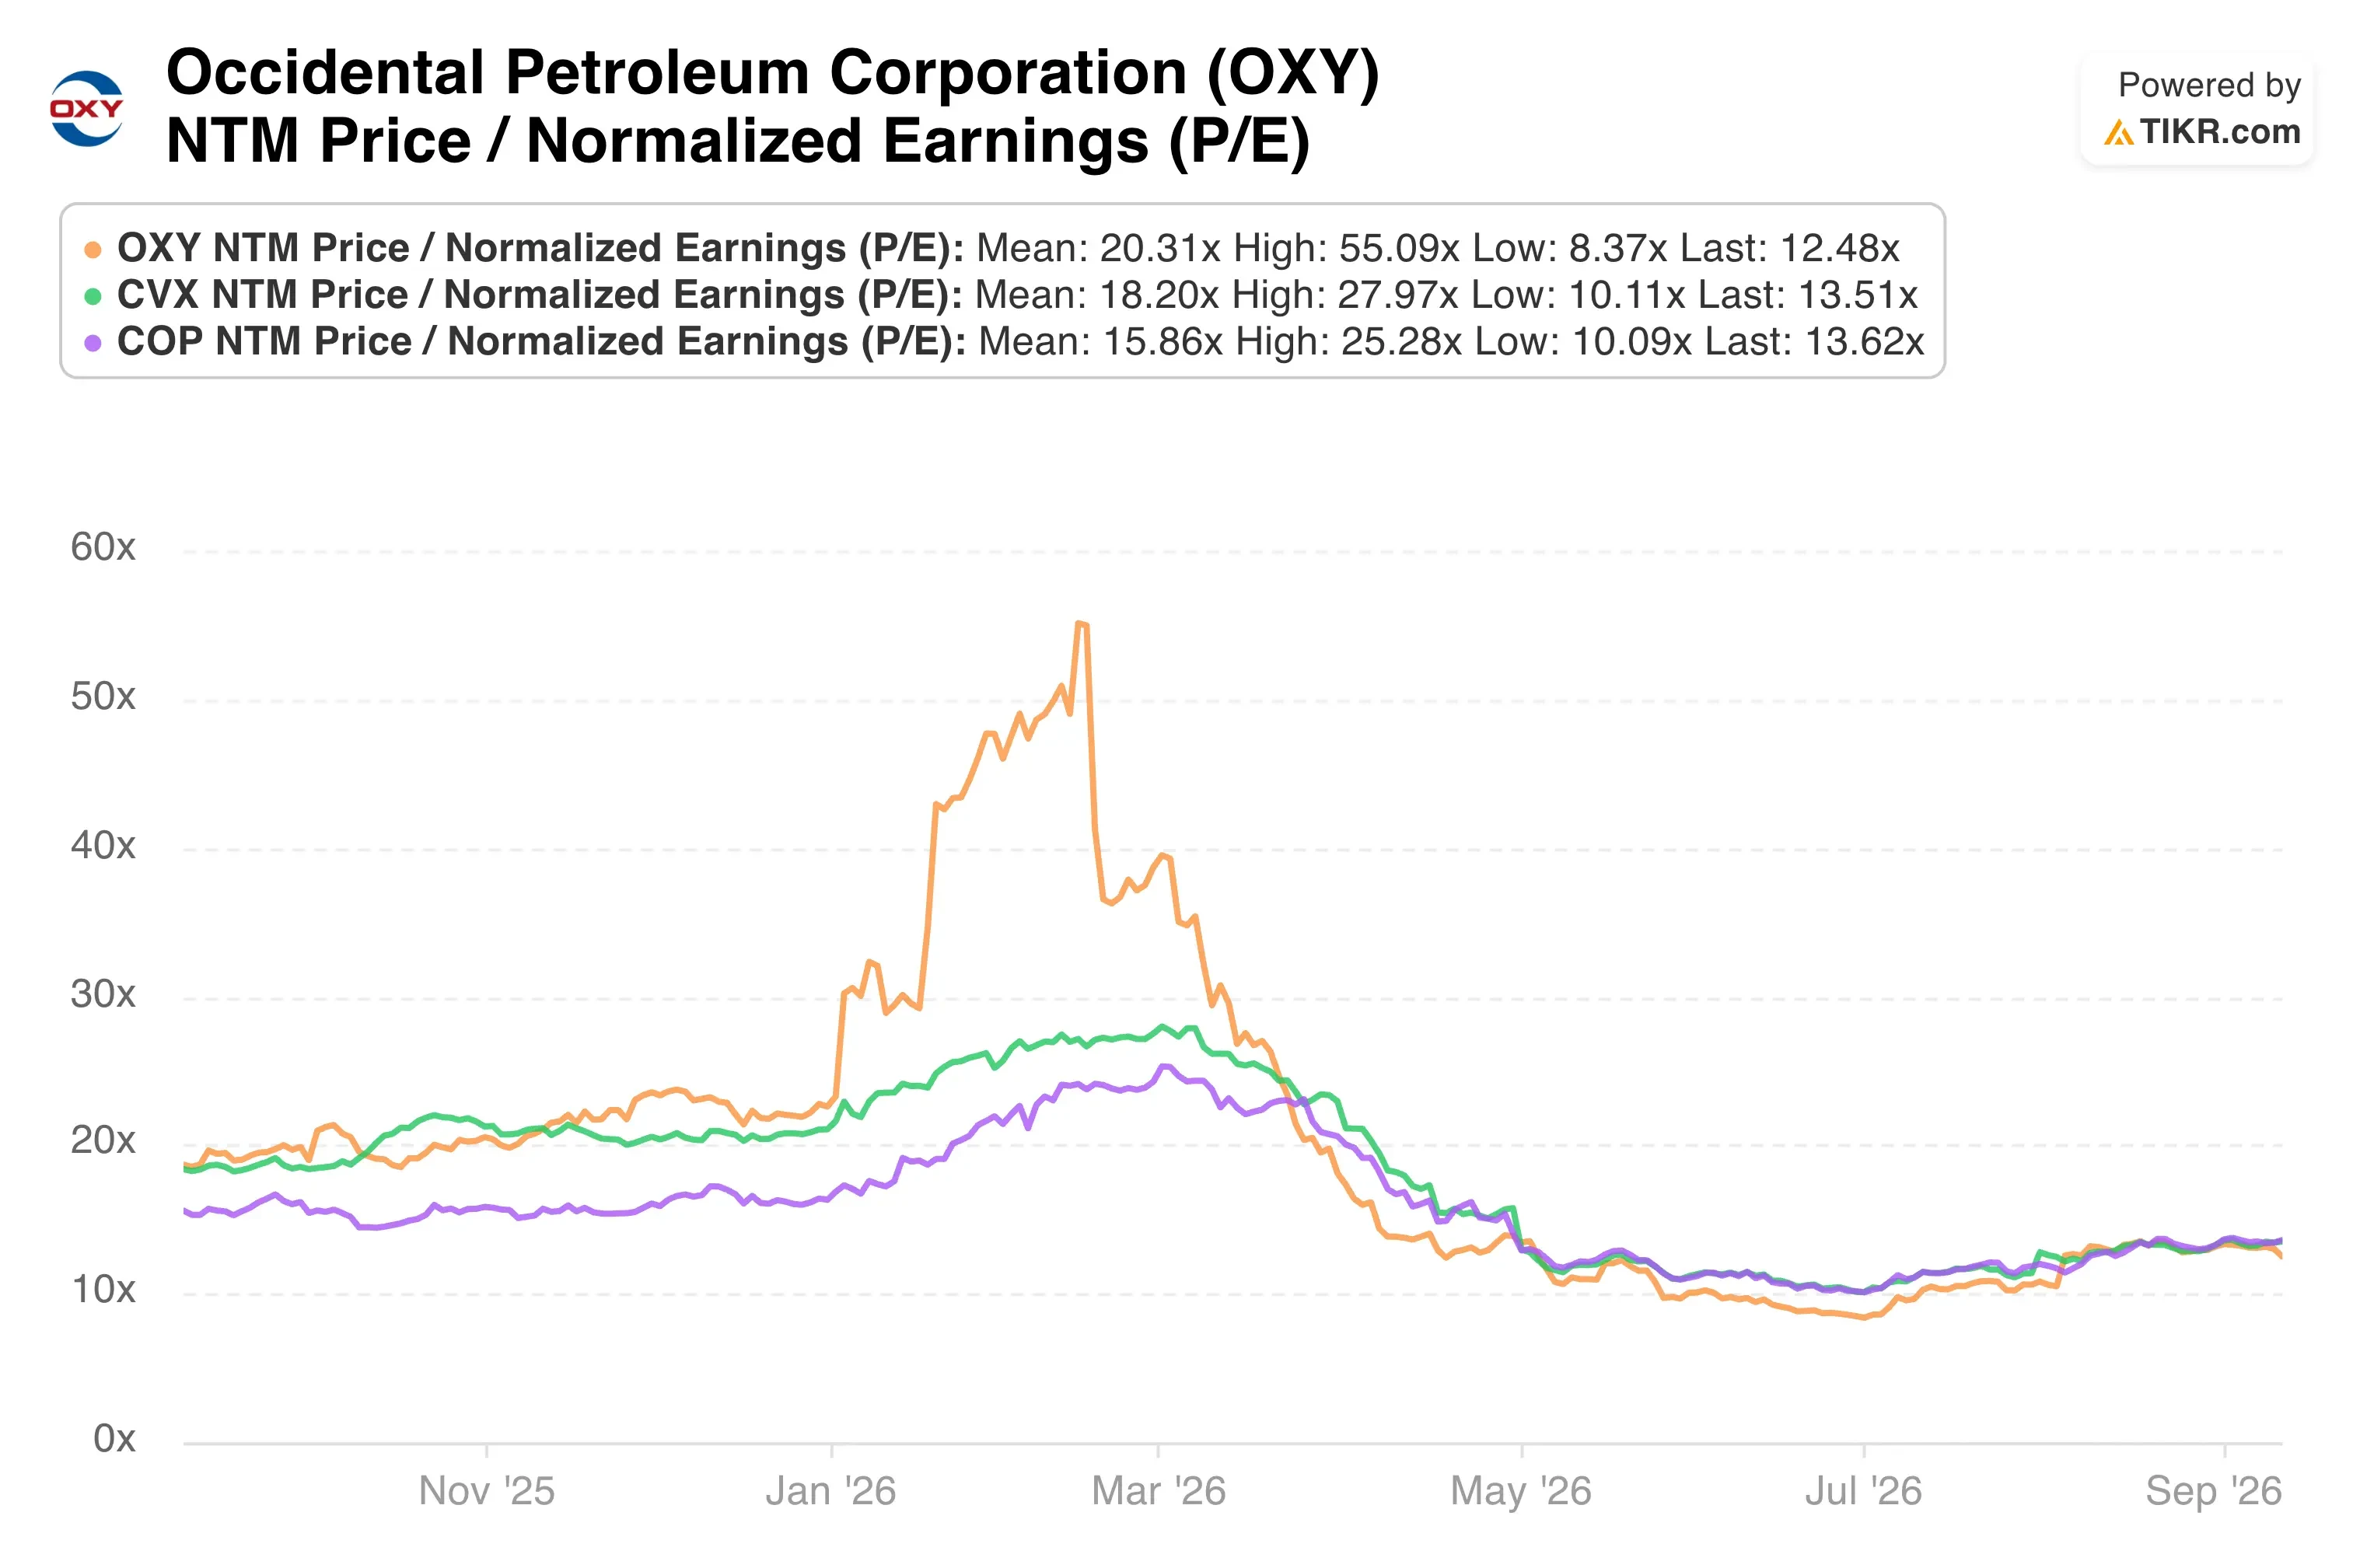
O múltiplo forward de 12.5x da Occidental está bem abaixo de ambos os pares, mesmo que sua margem operacional de 29.5% exceda a margem líquida reportada da ConocoPhillips. Essa lacuna reflete parcialmente a carga de dívida mais alta da Occidental em relação à Chevron.
Onde a Occidental se destaca é na eficiência de capital. Seu plano de adicionar $4 bilhões em fluxo de caixa anual até 2030 sem aumentar a produção espelha mais a estratégia de produção estável da ConocoPhillips do que a abordagem de crescimento por aquisição da Chevron.
O Que Está Impulsionando a Ação OXY daqui para Frente?
Os catalisadores futuros da Occidental centram-se na execução, não em negociações. A empresa planeja reduzir 3 sondas de perfuração no 4T enquanto ainda coloca 15 poços a mais online do que o planejado originalmente, um sinal de que a eficiência da perfuração continua melhorando.
A administração também destacou os pilotos de recuperação aprimorada de petróleo com dióxido de carbono no Permian, que entregaram um aumento de mais de 45% nas taxas de recuperação ao longo de uma década de testes. A instalação de captura direta de ar Stratos está progredindo para a comissionamento total até o final do ano.
Esse projeto deve reduzir os gastos de capital da Low Carbon Ventures em $400 milhões a partir de 2027. A direção dos preços do petróleo, no entanto, provavelmente importará mais do que qualquer atualização operacional individual.
O plano da Occidental pressupõe que aproximadamente 85% de sua meta de $4 bilhões de fluxo de caixa pode ser alcançada mesmo a preços muito mais baixos, o que deve limitar o lado negativo se o petróleo recuar. Os investidores devem observar os resultados do 3T no início de novembro para atualizações.
Você Deve Investir na Occidental Petroleum?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a OXY e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres futuros, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma watchlist gratuita para acompanhar a OXY ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ação OXY no TIKR Grátis→
Disclaimer:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!