

Principais Estatísticas da Ação da Bloom Energy
- Preço Atual: $275.75
- Preço-Alvo (Cenário Médio): ~$1,443
- Meta da Rua: ~$276
- Retorno Total Potencial: ~423%
- TIR Anualizada: ~47% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É grátis) >>>
O Que Aconteceu?
Bloom Energy (BE) fechou a $275.75 em 11 de setembro, com alta de 6,68% no dia, e entra no S&P 500 antes da abertura do pregão em 21 de setembro, substituindo a Molson Coors. O movimento sobre o qual os investidores estão pesquisando é a inclusão no índice. O número que merece a atenção deles é outro: a ação subiu agora para dentro de trinta centavos da meta de preço média da Wall Street de $276,05.
Este é um lugar incomum para se comprar uma ação que subiu mais de 210% no ano até a data. O analista médio que cobre a Bloom agora vê quase nenhum potencial de alta nos próximos doze meses, embora essa meta média em si tenha subido durante todo o ano. No entanto, os chamados mais recentes e barulhentos são de alta, e os fundos passivos estão prestes a comprar a ação independentemente de onde ela esteja negociando. Se $276 é um teto que a Rua precisa perseguir e ultrapassar ou um topo sobre o qual ela está alertando é a questão que as próximas duas semanas responderão.
As Mesas Que a Cobrem Acabaram de se Dividir ao Meio
O analista da UBS, Manav Gupta, elevou sua meta para $325 a partir de $300 em 7 de setembro e manteve uma recomendação de Compra, enquadrando a participação no índice como uma nova fonte duradoura de demanda passiva, e não como um salto de um dia. A Clear Street foi além no dia seguinte, elevando sua meta para $330. Contra isso, a Jefferies elevou sua meta para $229, mas permaneceu em Manter, citando riscos de licenciamento e execução, mesmo reconhecendo a demanda impulsionada pela IA.
O spread importa porque a meta média está exatamente no preço. Dados do TIKR mostram uma meta média de $276,05, com recomendações de Compra e Superar o desempenho superando as de Manter e apenas um único Subperform e um único Venda em toda a cobertura. Este é um consenso inclinado para Compra cuja meta de preço a ação já atingiu. Os torcedores da alta estão elevando os números para ficar à frente do mercado, enquanto os indecisos mantêm-se em um evento que não conseguem precificar. Ambos podem estar certos por algumas semanas, e apenas um pode estar certo até o próximo relatório.
A Bloom subiu com essa mesma tese de inclusão uma vez antes neste ano e devolveu os ganhos quando a adição não se materializou, de acordo com reportagens anteriores. Desta vez a inclusão é real, mas o risco de "vender a notícia" em torno de 21 de setembro é esse trade ao contrário.

Veja estimativas históricas e futuras para a ação da Bloom Energy (É grátis!) >>>
O Trimestre Por Trás da História do Índice É Genuinamente Forte
Em 28 de julho, a Bloom reportou seu primeiro trimestre de bilhão de dólares: receita de $1,065 bilhão, alta de 166% em relação ao ano anterior, com receita de produtos subindo 215% e representando quase 90% do total. A margem bruta não-GAAP atingiu 34,3%, o lucro operacional não-GAAP foi de $240 milhões, alta de 737% em relação ao ano anterior, e o EPS não-GAAP ficou em $0,78 contra um consenso de $0,41. A administração então elevou sua previsão de receita para o ano inteiro para $3,9 bilhões a $4,2 bilhões e quase dobrou sua perspectiva de lucro operacional para $800 milhões a $900 milhões.
O CFO Simon Edwards nomeou o motivo pelo qual esse salto de lucro deve se sustentar: "A receita cresceu 166%, enquanto as despesas operacionais cresceram apenas 48%", uma base fixa de P&D e G&A absorvendo volume em escala de gigawatt, de modo que cada gigawatt incremental carrega pouca despesa geral adicional. Essa alavancagem é a razão mais importante pela qual uma empresa com esses múltiplos pode crescer para justificá-los. A demanda por trás disso não é especulativa. O CEO KR Sridhar disse que todos os grandes hiperescaladores dos EUA e mais de uma dúzia de neoclouds e operadores de colocation agora validaram a tecnologia da Bloom, um status que levou quase uma década para ser alcançado em mercados comerciais, mas menos de um ano em data centers de IA, porque as cotações de interconexão à rede levam anos, enquanto a Bloom entrega energia no local em meses. A Brookfield respaldou essa velocidade em junho, expandindo sua estrutura de financiamento para projetos da Bloom em cinco vezes, de $5 bilhões para $25 bilhões, capital que permite que os clientes tenham a energia sem possuir o equipamento.
O Que $276 Incorpora, e o Que Poderia Quebrá-lo
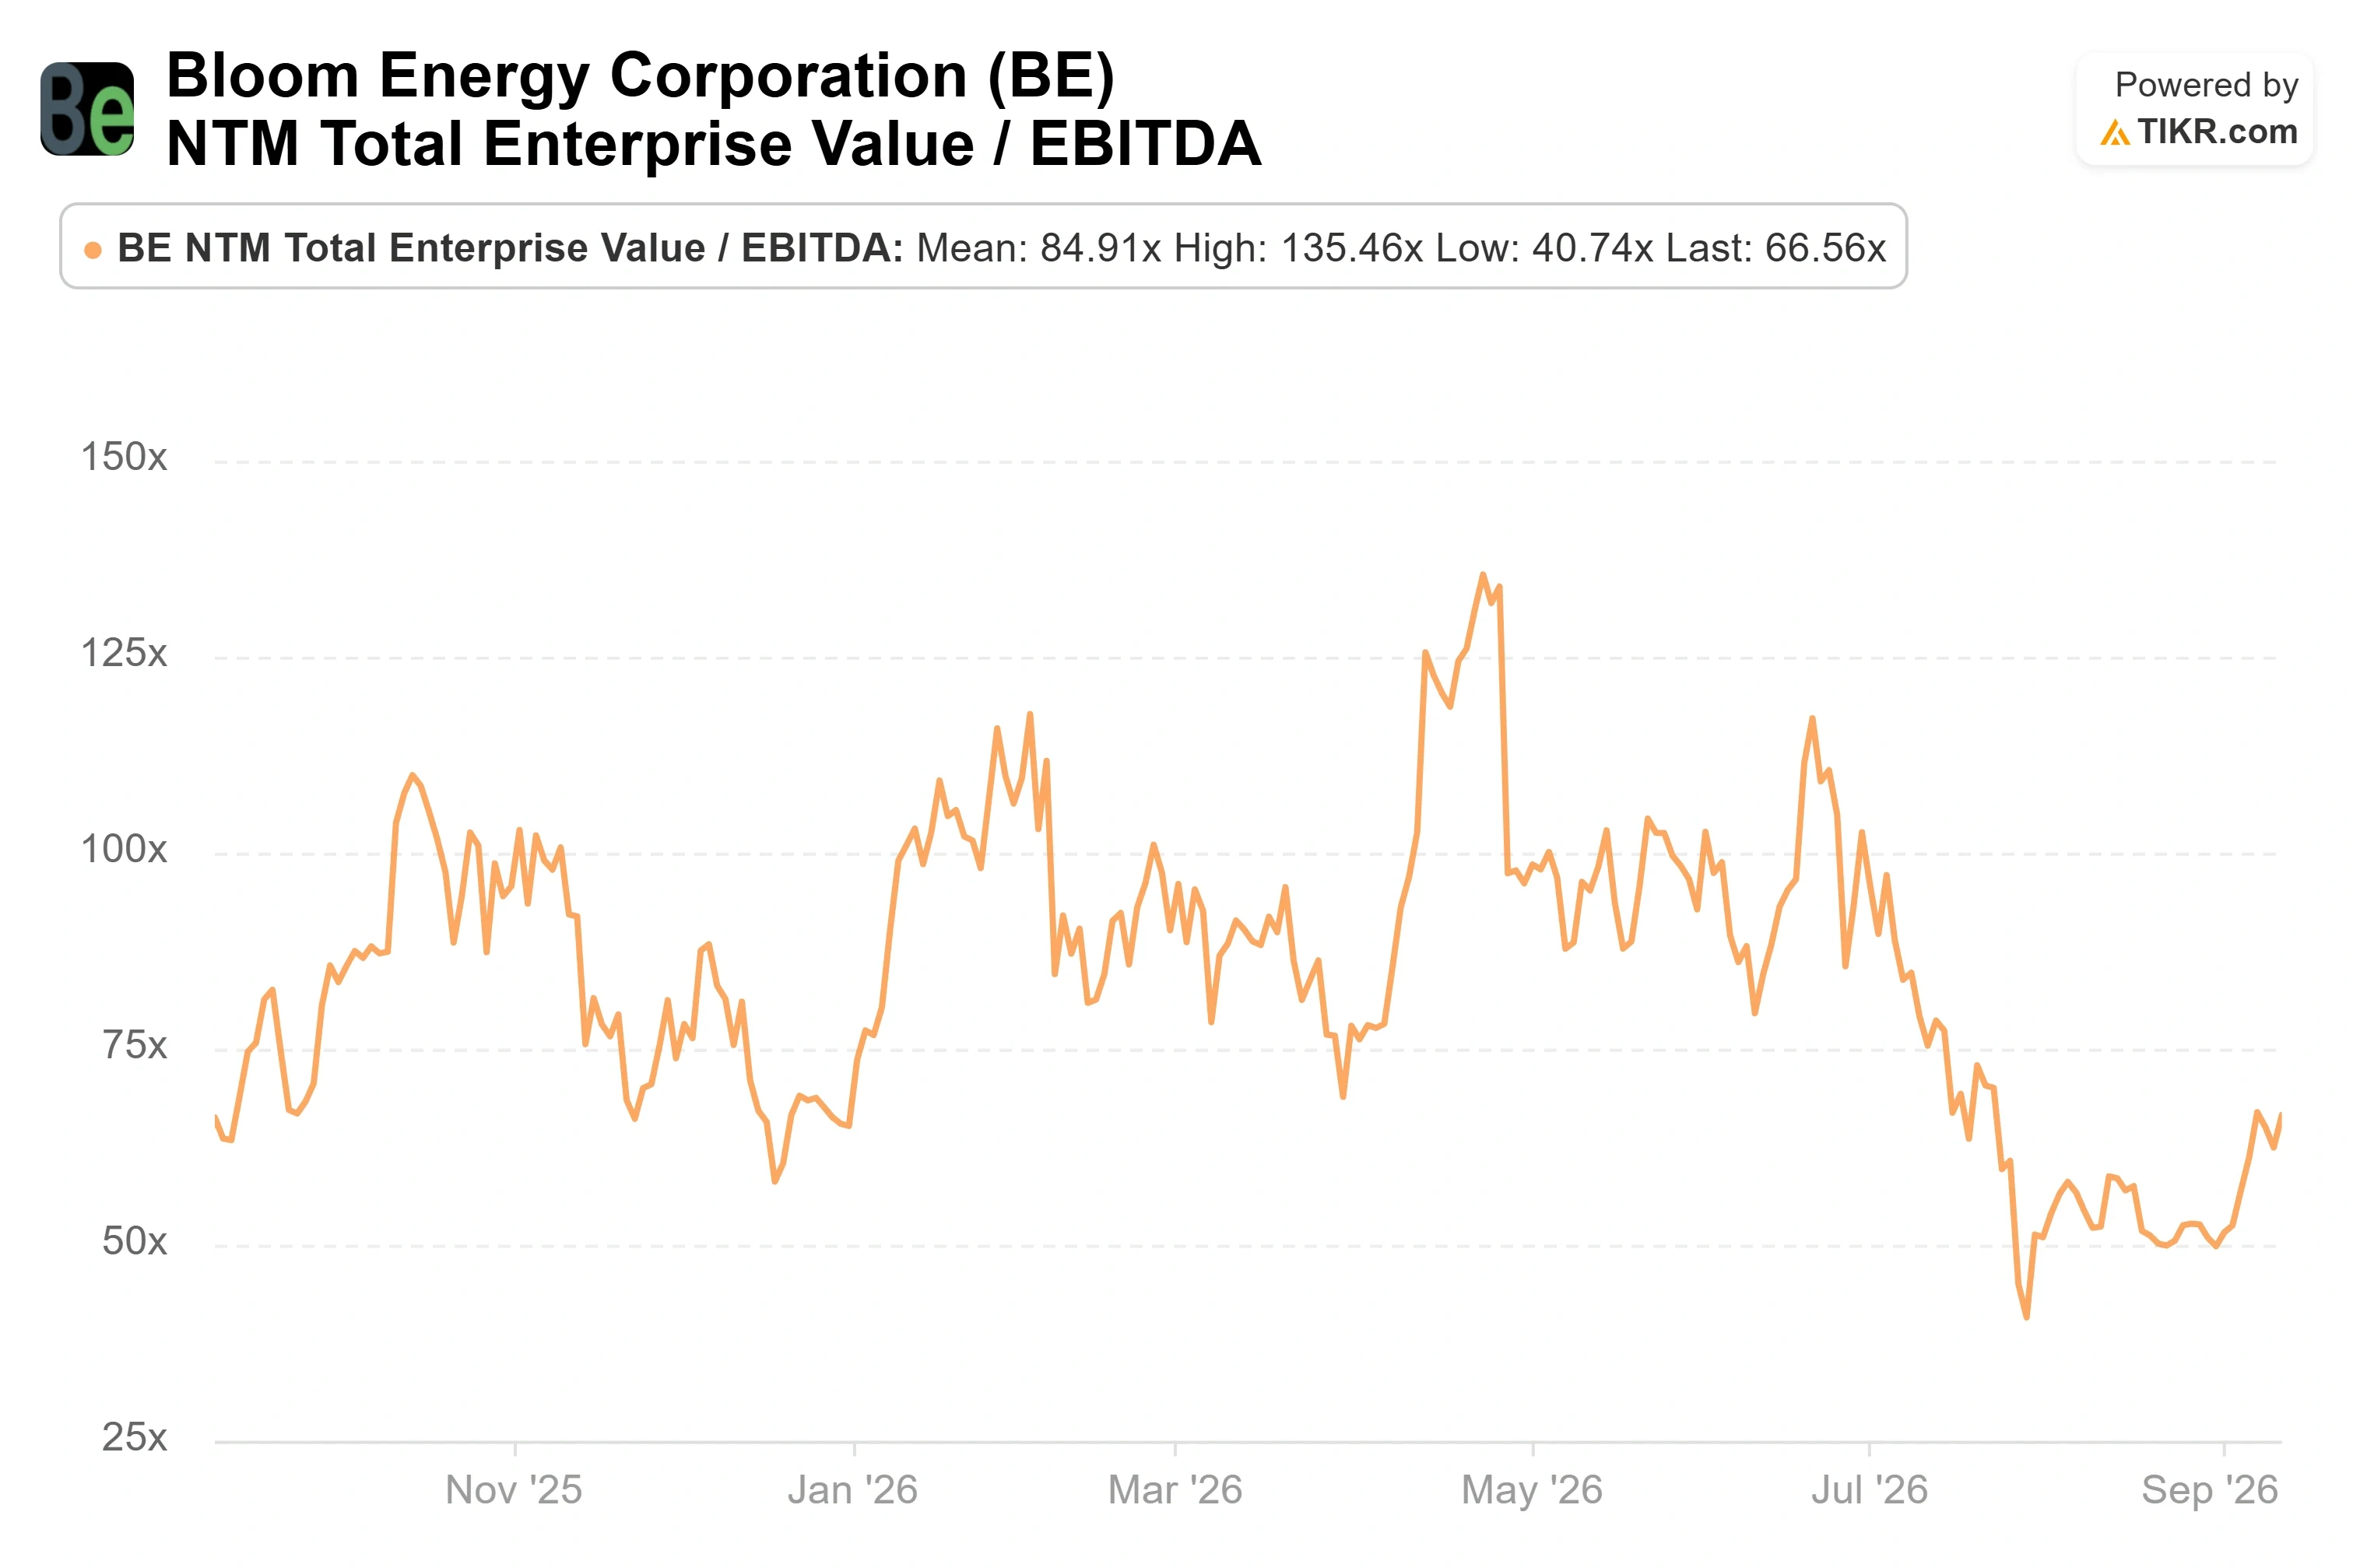
Ao preço atual, a Bloom negocia perto de 15,8x a receita dos próximos doze meses e 66,6x o EV/EBITDA dos próximos doze meses, um prêmio íngreme que seu grupo explica em parte. A GE Vernova, a ameaça de longo prazo mais credível, negocia perto de 5x a receita futura, mas sua tecnologia concorrente de célula de combustível ainda não é comercial. A Plug Power e a FuelCell Energy carregam múltiplos de EBITDA futuro negativos porque permanecem não lucrativas. A Bloom é o único nome lucrativo em seu grupo imediato, o que é parte do motivo pelo qual ela passou no filtro de lucratividade do S&P 500.
Uma ação coletiva de valores mobiliários com prazo final para lead plaintiff em 28 de setembro se baseia em um relatório de 8 de julho do vendedor a descoberto Hunterbrook Media alegando que a Bloom obtém escândio por meio de intermediários que roteiam material chinês via Tailândia, Japão e Coreia do Sul, subestimando sua dependência da China. Na conferência do Q2, David Arcaro, da Morgan Stanley, perguntou diretamente a Sridhar sobre o acesso ao escândio; sua resposta foi que há escândio recuperável suficiente no planeta, que a Bloom tem visibilidade para 25 gigawatts de implantações e que "não somos dependentes da China".
Veja como a Bloom Energy se sai contra seus pares no TIKR (É grátis!) >>>
Análise do Modelo Avançado do TIKR
- Preço Atual: $275.75
- Preço-Alvo (Cenário Médio): ~$1,443
- Retorno Total Potencial: ~423%
- TIR Anualizada: ~47% / ano

O cenário médio do TIKR avalia a Bloom em cerca de $1.443, aproximadamente 423% de alta total a partir de hoje, ou cerca de 47% anualizados ao longo dos próximos 4,3 anos. Ele se baseia em dois impulsionadores de receita: a continuação das entregas de produtos para data centers a hiperescaladores e neoclouds, e a conversão do backlog que Sridhar diz agora estar superando a própria receita. O impulsionador da margem é a alavancagem operacional que Edwards descreveu, empurrando a margem de lucro líquido modelada para os altos 30%.
As próprias premissas do modelo nomeiam o risco primário. Ele carrega uma modesta compressão anual do P/E, então o retorno depende do crescimento dos lucros superar um múltiplo encolhendo. Entregue os volumes e o potencial de alta é uma história de capitalização composta de vários anos. Se o crescimento desacelerar, se a litígio do escândio forçar uma divulgação que mude o quadro da cadeia de suprimentos, ou se o múltiplo comprimir mais rápido do que os lucros crescem, a mesma alavancagem que construiu o caso age contra ele.
Conclusão
O indicador de curto prazo é mecânico: observe como a Bloom negocia em torno da data efetiva de 21 de setembro. Se ela se mantiver ou se estender com base na compra passiva, a visão da UBS de que a inclusão é demanda duradoura obtém sua primeira evidência. Se ela recuar uma vez que a compra forçada passar, o campo do Manter parece certo de que $276 era a meta, não o piso. O teste duradouro vem nos resultados do Q3 em 27 de outubro, onde o número que importa é se a margem bruta se mantém perto da previsão de aproximadamente 34% para o ano inteiro da administração, enquanto a receita avança em direção à faixa elevada de $3,9 bilhões a $4,2 bilhões. A margem cedendo enquanto o múltiplo está em 66x EBITDA é a única combinação que este preço não pode absorver.
Você Deve Investir na Bloom Energy?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Bloom Energy e você verá anos de dados financeiros históricos, o que os analistas da Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se as metas de preço estão em tendência de alta ou de baixa.
Você pode construir uma watchlist gratuita para acompanhar a Bloom Energy ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Bloom Energy no TIKR Grátis →
Procurando Novas Oportunidades?
- Veja quais ações investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma all-in-one e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, carteiras dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


