Principais Conclusões
- A Moderna disse em 6 de novembro que ela e a Merck planejam registrar o intismeran, que reduziu o risco de recorrência ou morte por melanoma em 42% com o Keytruda, ainda este ano.
- A Merck divide os lucros do intismeran igualmente com a Moderna, e a aprovação só é esperada para 2027, então o foco da ação está nas previsões para 2027 que serão divulgadas em 2 de fevereiro.
- Os analistas esperam um LPA de $8,98 para 2027, igual ao de 2025, enquanto a Merck é negociada a 17,5x os lucros futuros contra uma média de cinco anos de 14,3x.
Merck (MRK) obteve um cronograma mais firme para sua aposta em melanoma em 6 de novembro, quando a parceira Moderna (MRNA) disse que as duas planejam registrar o intismeran este ano. No estudo de Fase 3 INTerpath-001, a terapia personalizada mais o Keytruda reduziu o risco de recorrência ou morte em 42% em comparação com o Keytruda sozinho.
A questão mais imediata para a ação são os lucros: o Keytruda representou 48,7% das vendas da Merck em 2025, e sua patente de composto nos EUA expira em dezembro de 2028. Os resultados do terceiro trimestre da Bristol Myers Squibb (BMY) e da Pfizer (PFE) mostram de onde o próximo crescimento da Merck pode vir.
Aos Dois Anos, a Fase 3 Seguiu a Fase 2
O diretor de desenvolvimento David Berman disse que o estudo recrutou mais de 1.100 pacientes com melanoma em estágio IIB a IV removido cirurgicamente:
- Um hazard ratio de 0,58 na análise primária pré-especificada
- 82,2% livres de recorrência em dois anos, contra 70% apenas com Keytruda
O presidente Stephen Hoge disse que as parceiras "esperariam ver a aprovação no próximo ano".
Esse 0,58 está próximo do 0,56 da Fase 2b em acompanhamento similar. Os investidores o compararam com os 49% em cinco anos da Fase 2b: no vazamento de 22 de outubro, a Moderna caiu 17,6% e a Merck 1,76%.
A Merck Já Depende do Qlex
Quando a Merck superou as estimativas e elevou sua perspectiva em 29 de outubro, o Qlex vendeu $830 milhões, quase 10% das vendas do Keytruda, enquanto o Keytruda IV caiu 5% e a família cresceu 6% para $8,6 bilhões. A Bristol viu a mesma mudança: o Opdivo IV caiu 6% para $2,37 bilhões, enquanto o Opdivo Qvantig subiu para $334 milhões, ante $67 milhões um ano antes. (O caso de patente da Halozyme contra a versão da Merck vai a recurso em 19 de novembro.)
Todo paciente em intismeran permanece em Keytruda. O porém: a Merck divide os lucros do intismeran igualmente com a Moderna.
O TIKR Acompanha 28 Analistas sobre a Merck. Quantos Dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender sobre a Merck, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Merck
Analistas Esperam um 2027 Plano
A Merck elevou sua previsão de LPA não-GAAP para 2026 para $2,77-$2,82, de $2,66-$2,76, mas cerca de $550 milhões das vendas do terceiro trimestre vieram do momento de compra, e $250 milhões disso revertem em 2027.
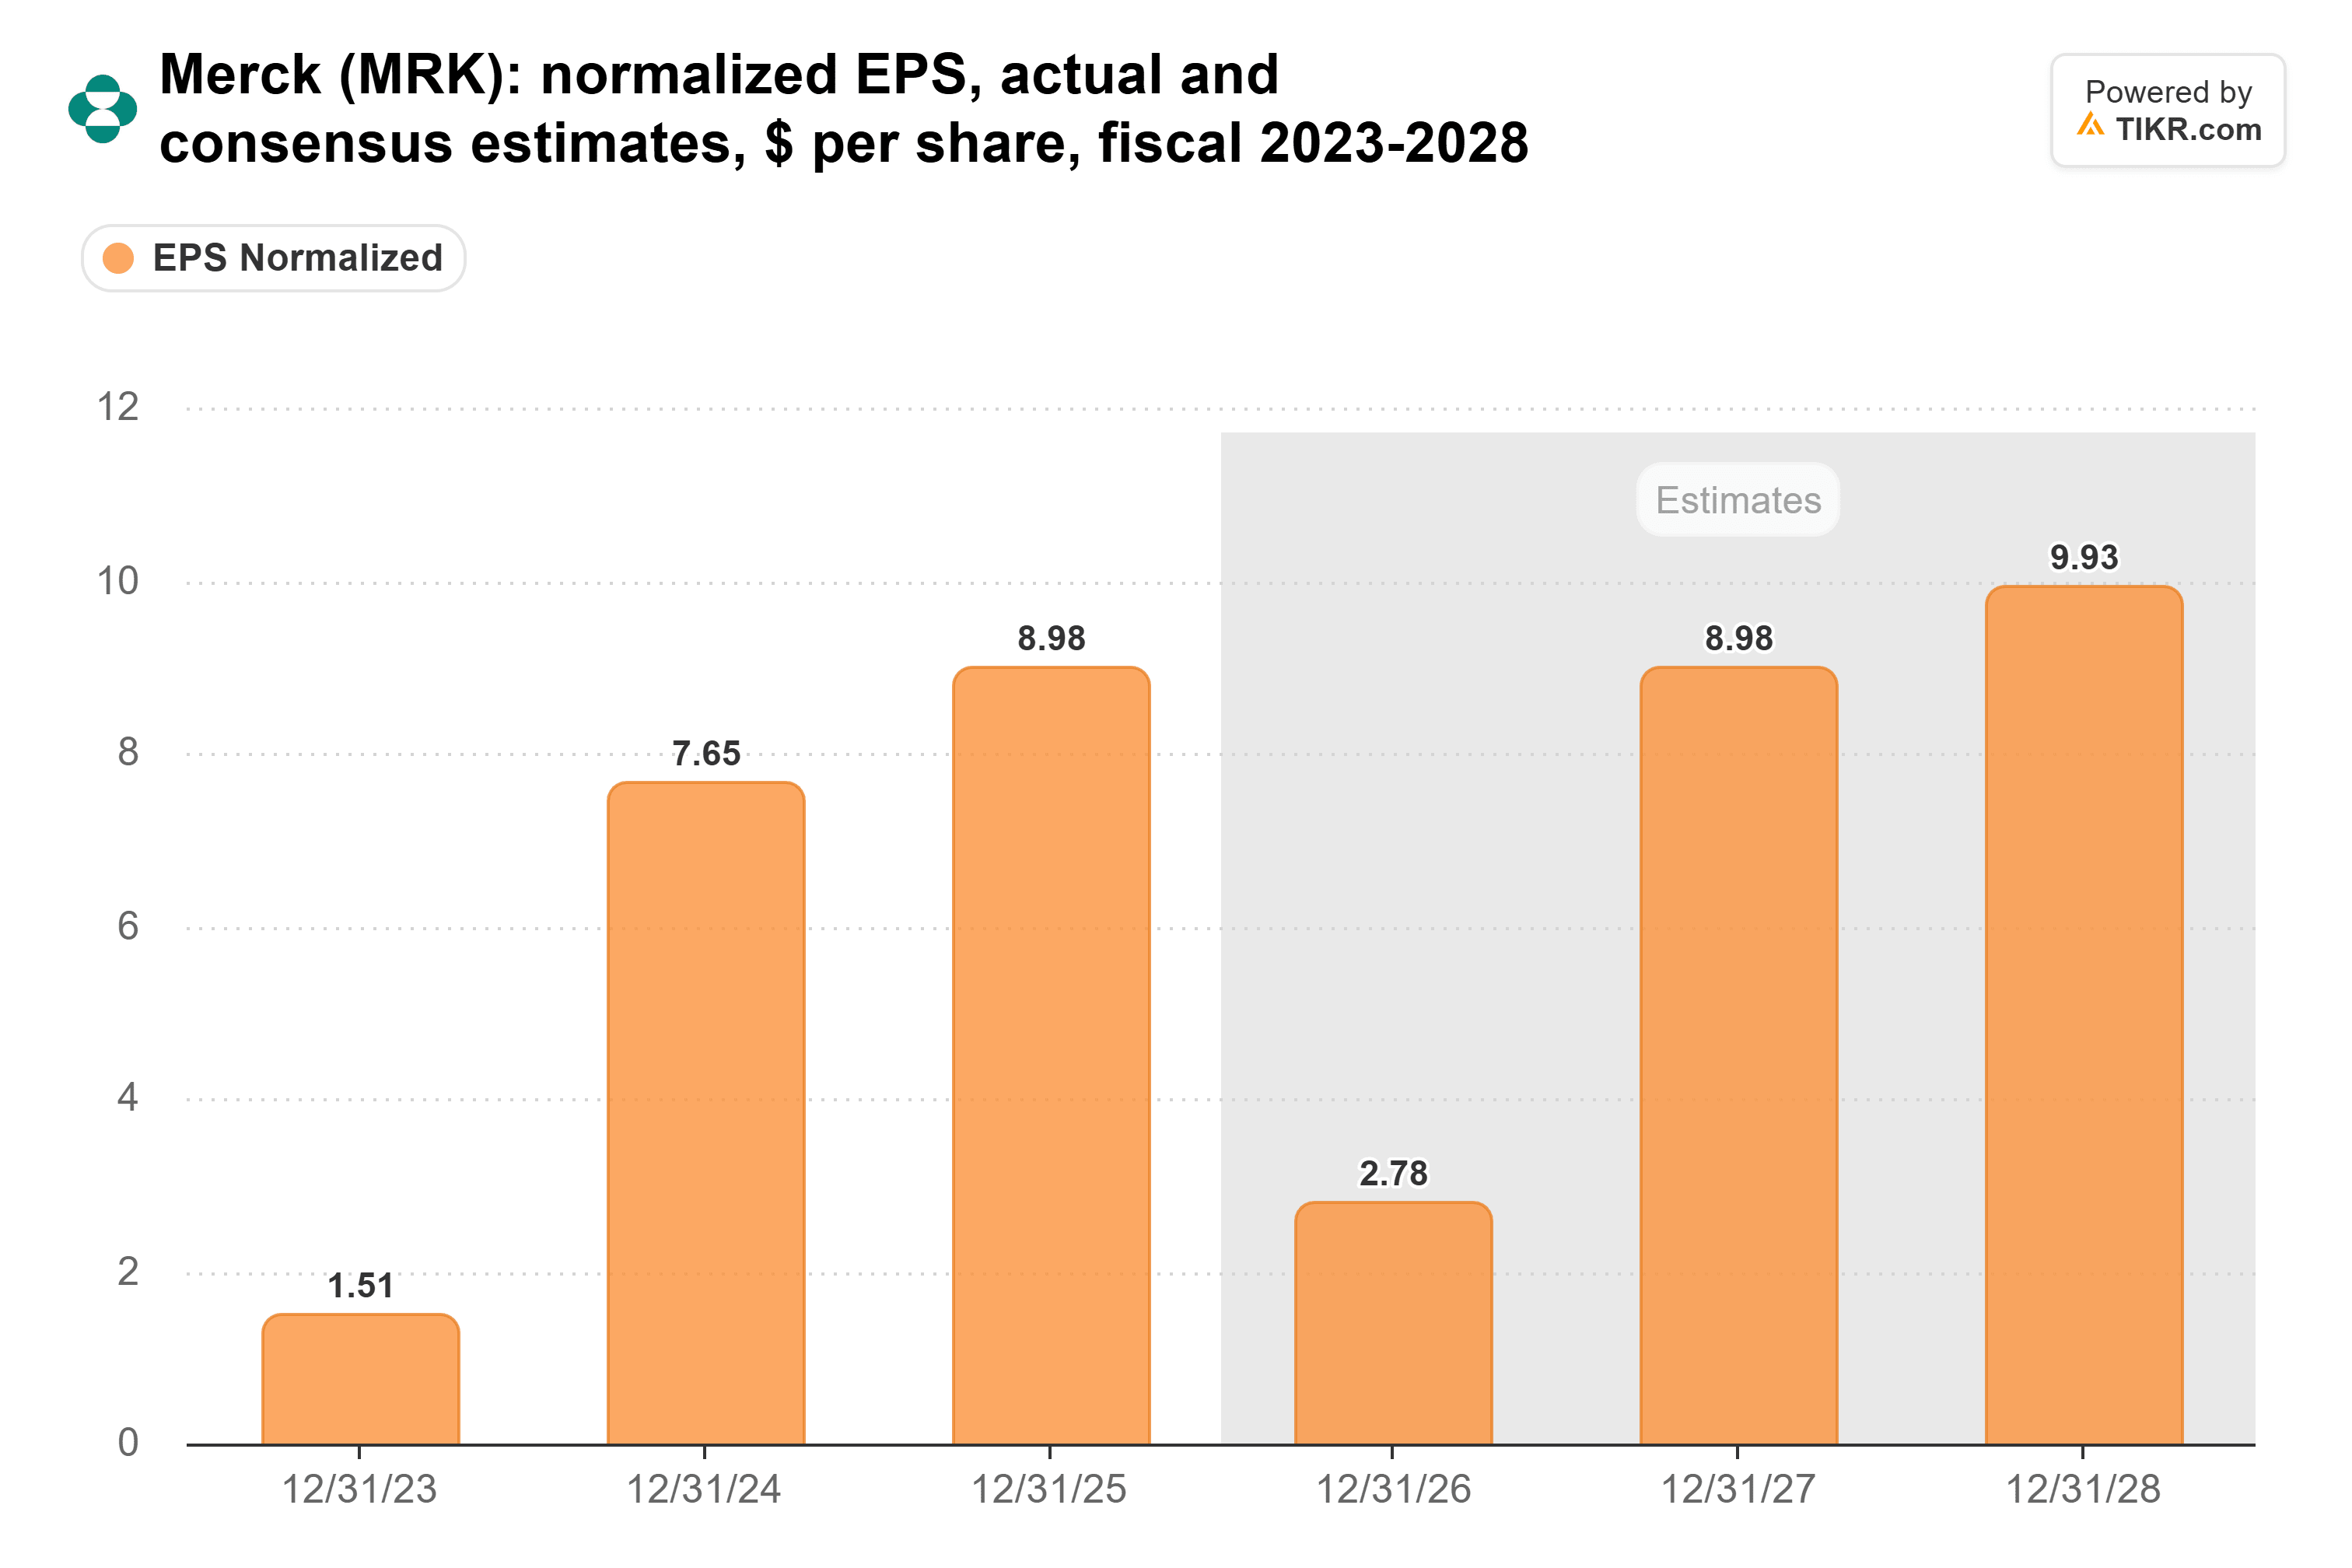
(A queda de 2026 deve-se principalmente a $5,93 por ação de encargos com a aquisição da Cidara e da Terns.)
O consenso de $8,98 para 2027 corresponde ao real de 2025, abaixo dos $9,26 do final de outubro. A Merck espera que as despesas operacionais subjacentes cresçam em dígitos médios a altos em 2027, embora o fim de um royalty do Keytruda deva elevar a margem bruta.
O consenso projeta receita crescendo a cada ano, de $65,0 bilhões em 2025 para $73,7 bilhões em 2028, sem queda ainda pela perda da patente do Keytruda:
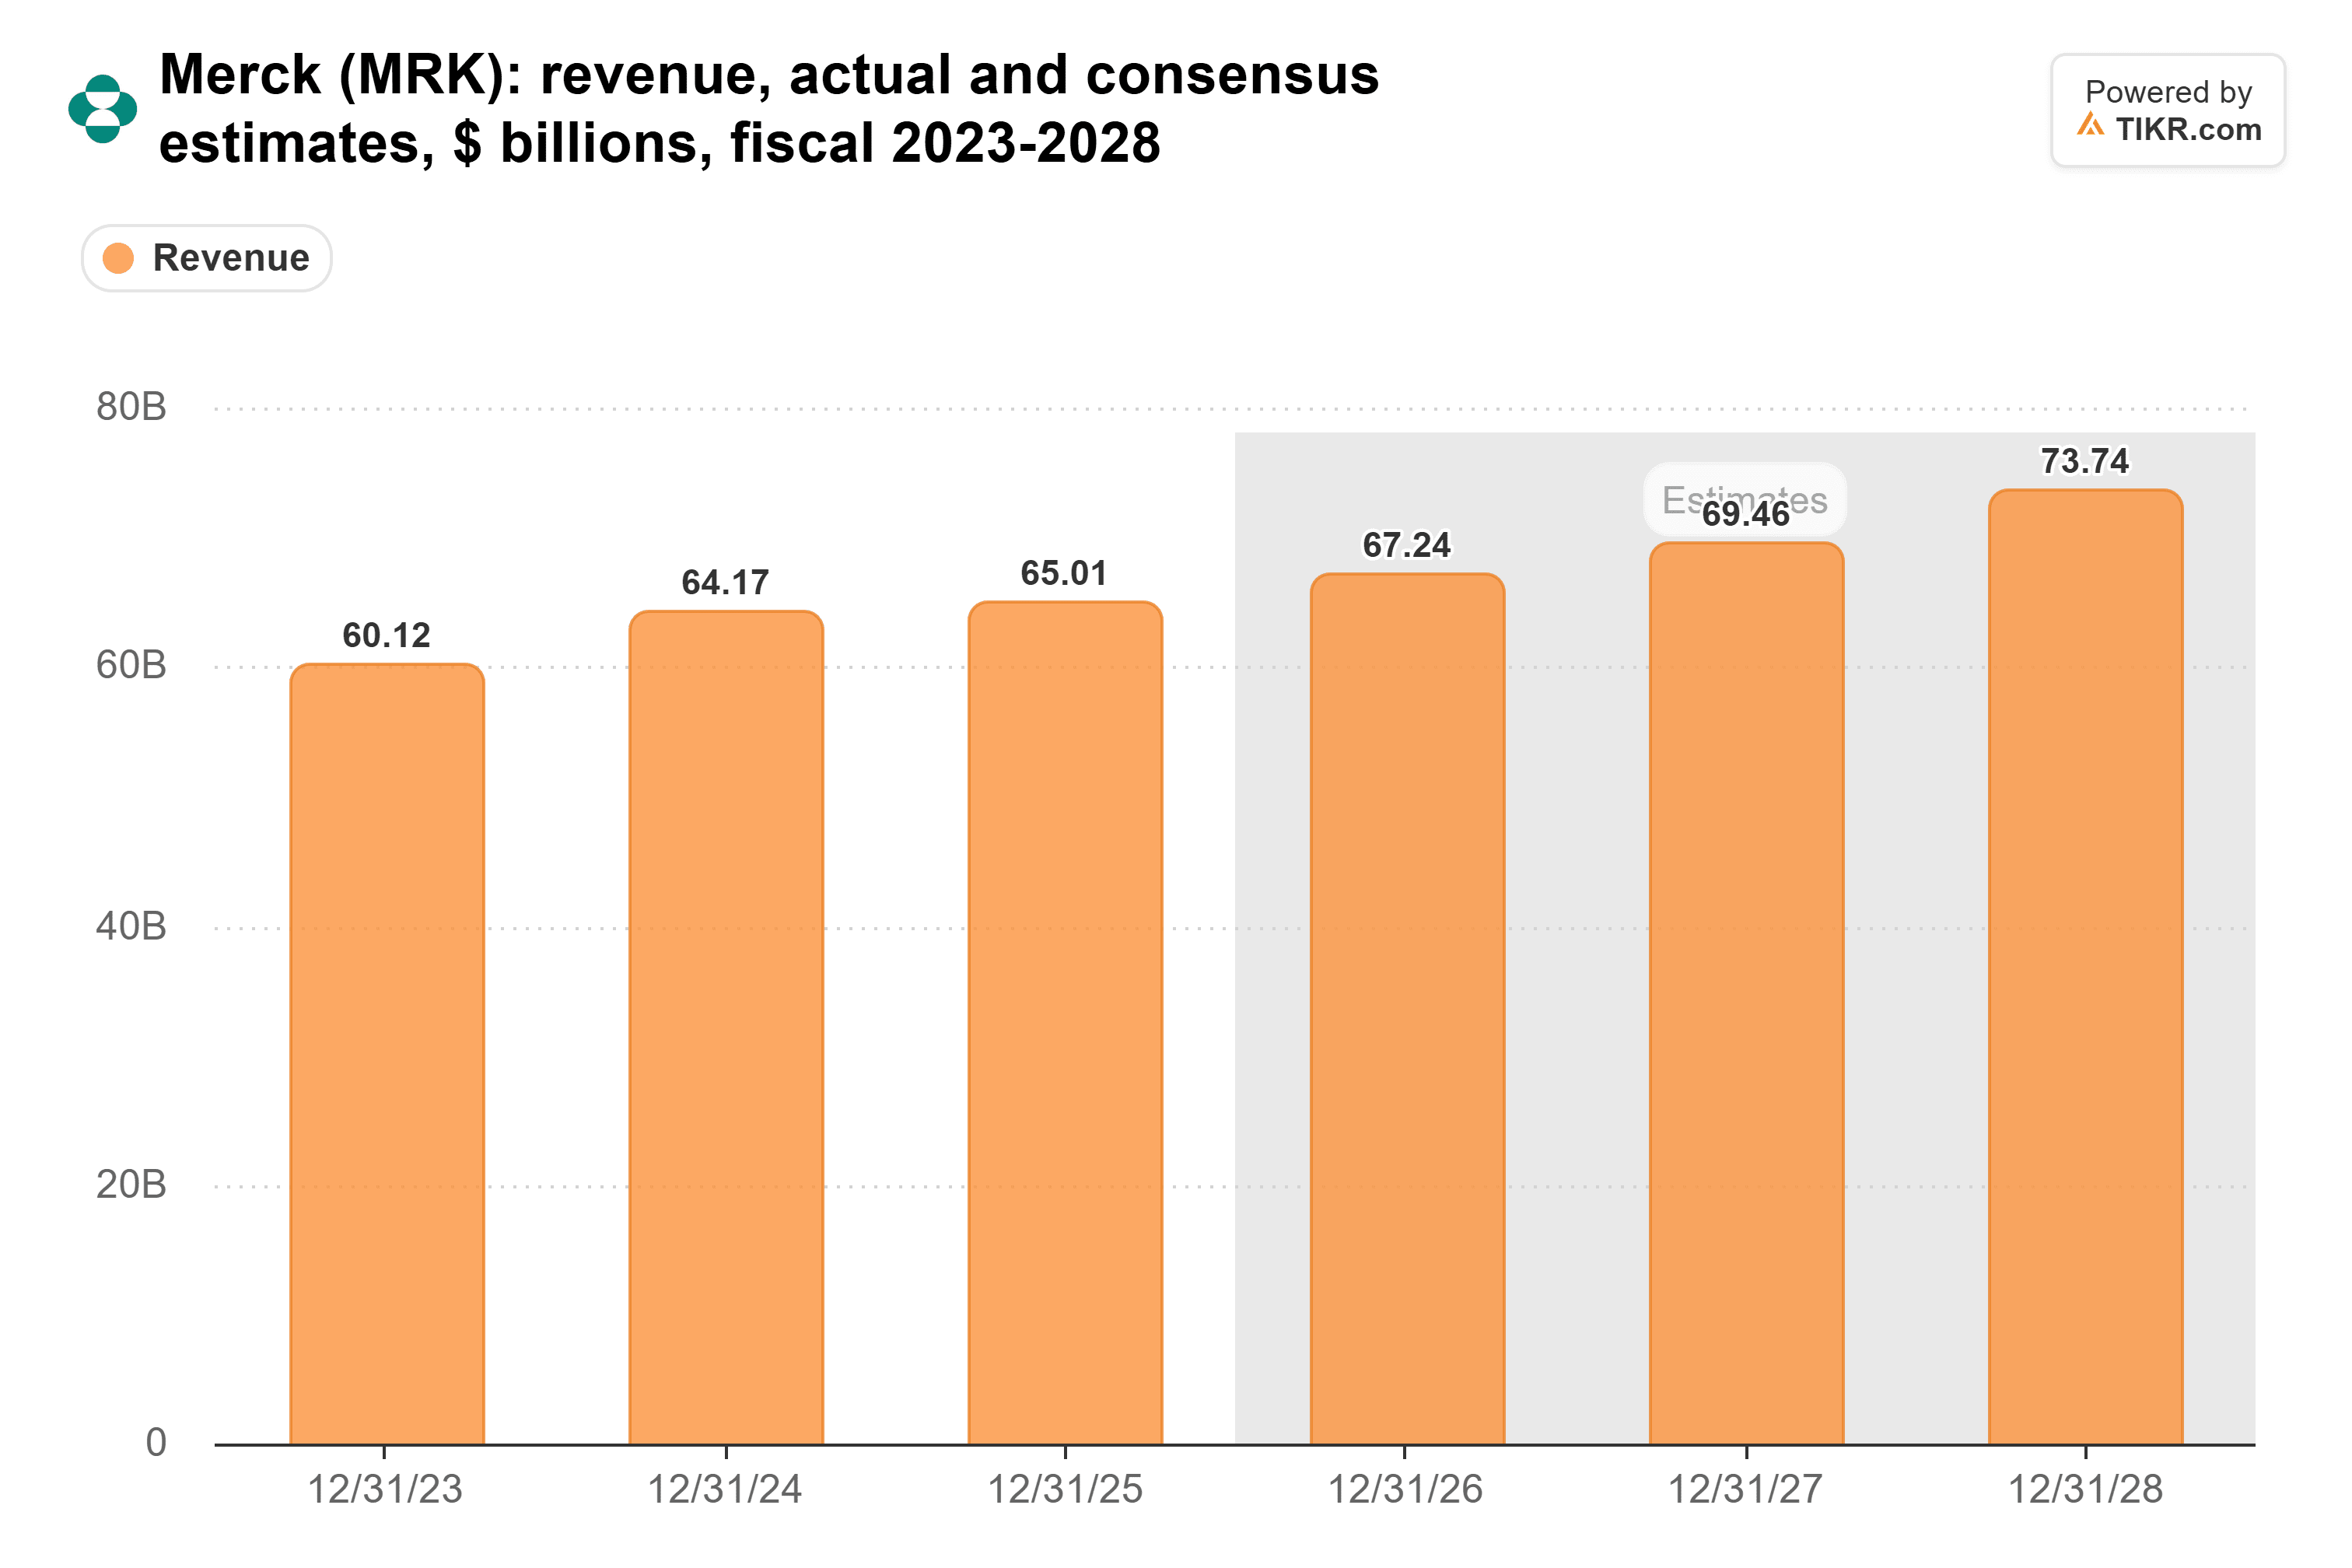
Esse aumento depende de produtos mais novos. A família Prevnar da Pfizer caiu 10% operacionalmente no terceiro trimestre, em parte devido à erosão da participação no mercado adulto. Minha leitura: o Capvaxive da Merck, sua vacina pneumocócica para adultos, está capturando parte dessa participação.
A Previsão da Merck em 2 de Fevereiro Precisa Superar $8,98
A Merck é negociada a 17,5x os lucros futuros, acima de sua média de cinco anos de 14,3x:

(Os encargos com transações de 2026 inflam parte desse prêmio até saírem da estimativa futura.)
A Merck divulgará sua previsão para 2027 junto com seu relatório do quarto trimestre em 2 de fevereiro. Para manter um múltiplo premium, essa previsão precisa chegar a $8,98 ou mais. Qualquer valor abaixo deixaria a ação cara em relação a lucros que não cresceram em dois anos.
Os dados do melanoma melhoram a perspectiva da Merck para a década de 2030, mas acrescentam pouco a 2027, e a 17,5x não há muito espaço para uma previsão fraca.
Então, Qual É o Valor Real da Ação da Merck?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Merck poderia valer. Comece com as estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Aviso Legal:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!