


Principais Conclusões
- Mais de uma dúzia de empresas aumentaram seus preços-alvo para a Mastercard após o superávit do terceiro trimestre. Cinco deles variam desde os US$ 535 da Monness, com recomendação de Hold, até os US$ 765 da Cantor Fitzgerald, com Overweight.
- As estimativas consensuais de EPS para 2026 a 2028 subiram menos de meio por cento após o relatório, então os preços-alvo mais altos vêm de analistas pagando um múltiplo maior pelos mesmos lucros.
- A Mastercard negocia a 30x os lucros futuros, um pouco abaixo de sua média de cinco anos de 31x, mas bem acima dos 23x que atingiu em junho.
- Os preços-alvo otimistas precificam a Mastercard no seu múltiplo usual ou um pouco acima, com base nos lucros do próximo ano, enquanto os US$ 535 da Monness a precificam abaixo de sua mínima de cinco anos.
Mastercard (MA) superou as estimativas do terceiro trimestre de Wall Street em 29 de outubro, e mais de uma dúzia de empresas aumentaram seus preços-alvo nos dias seguintes. Cinco delas mostram quão ampla é a variação.
Morgan Stanley, TD Cowen, J.P. Morgan e Cantor Fitzgerald mantiveram-se otimistas, com novos preços-alvo de US$ 712 a US$ 765. A Monness manteve seu Hold, mas mesmo assim aumentou seu alvo, para US$ 535.
Essa é uma variação ampla para uma ação que subiu 17% no mês até 3 de novembro e negocia perto de sua máxima de 52 semanas. Então, qual lado está certo? Tudo se resume a saber se o cenário de lucros realmente melhorou.
Todos Aumentaram, Até o Hold
Veja onde cada empresa ficou após o relatório:
- Morgan Stanley: Overweight, US$ 712, acima de US$ 681
- TD Cowen: Buy, US$ 726, acima de US$ 667
- J.P. Morgan: Overweight, US$ 755, acima de US$ 720
- Cantor Fitzgerald: Overweight, US$ 765, acima de US$ 695
- Monness: Hold, US$ 535, acima de US$ 510
Esses são aumentos de 4,6% a 10,1%. E o trimestre deu às empresas motivos para se sentirem bem: a receita líquida subiu 14% para US$ 9,81 bilhões, à frente dos US$ 9,66 bilhões que Wall Street esperava, e os serviços de valor agregado cresceram 19% em base neutra em relação à moeda.
Mas o novo CFO Ling Hai acrescentou uma ressalta na teleconferência do terceiro trimestre. Parte do superávit veio de projetos de serviços e acordos da rede de pagamentos que foram antecipados do quarto trimestre. "Você verá um efeito semelhante no Q4", disse ele.
Um dólar que se move de dezembro para setembro não acrescenta nada ao ano.
As Estimativas Mal Se Mexeram
Veja o que os analistas esperam que a Mastercard ganhe por ação até 2028, em 1º de novembro:

O consenso prevê US$ 20,04 este ano, US$ 23,13 em 2027 e US$ 26,89 em 2028. Em 22 de outubro, uma semana antes do relatório, esses números eram US$ 19,95, US$ 23,07 e US$ 26,85.
Portanto, a estimativa de cada ano subiu menos de meio por cento, uma fração do que os preços-alvo se moveram. Isso se alinha com o que Hai disse.
O TIKR Acompanha 40 Analistas na Mastercard. Quantos Dizem "Buy"?
Veja a análise completa das recomendações Buy, Hold e Sell na Mastercard, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Mastercard
Os Analistas Estão Pagando Mais Pelos Mesmos Lucros
O P/L futuro da Mastercard subiu de volta de sua mínima de junho, mas ainda está um pouco abaixo de sua média de cinco anos:
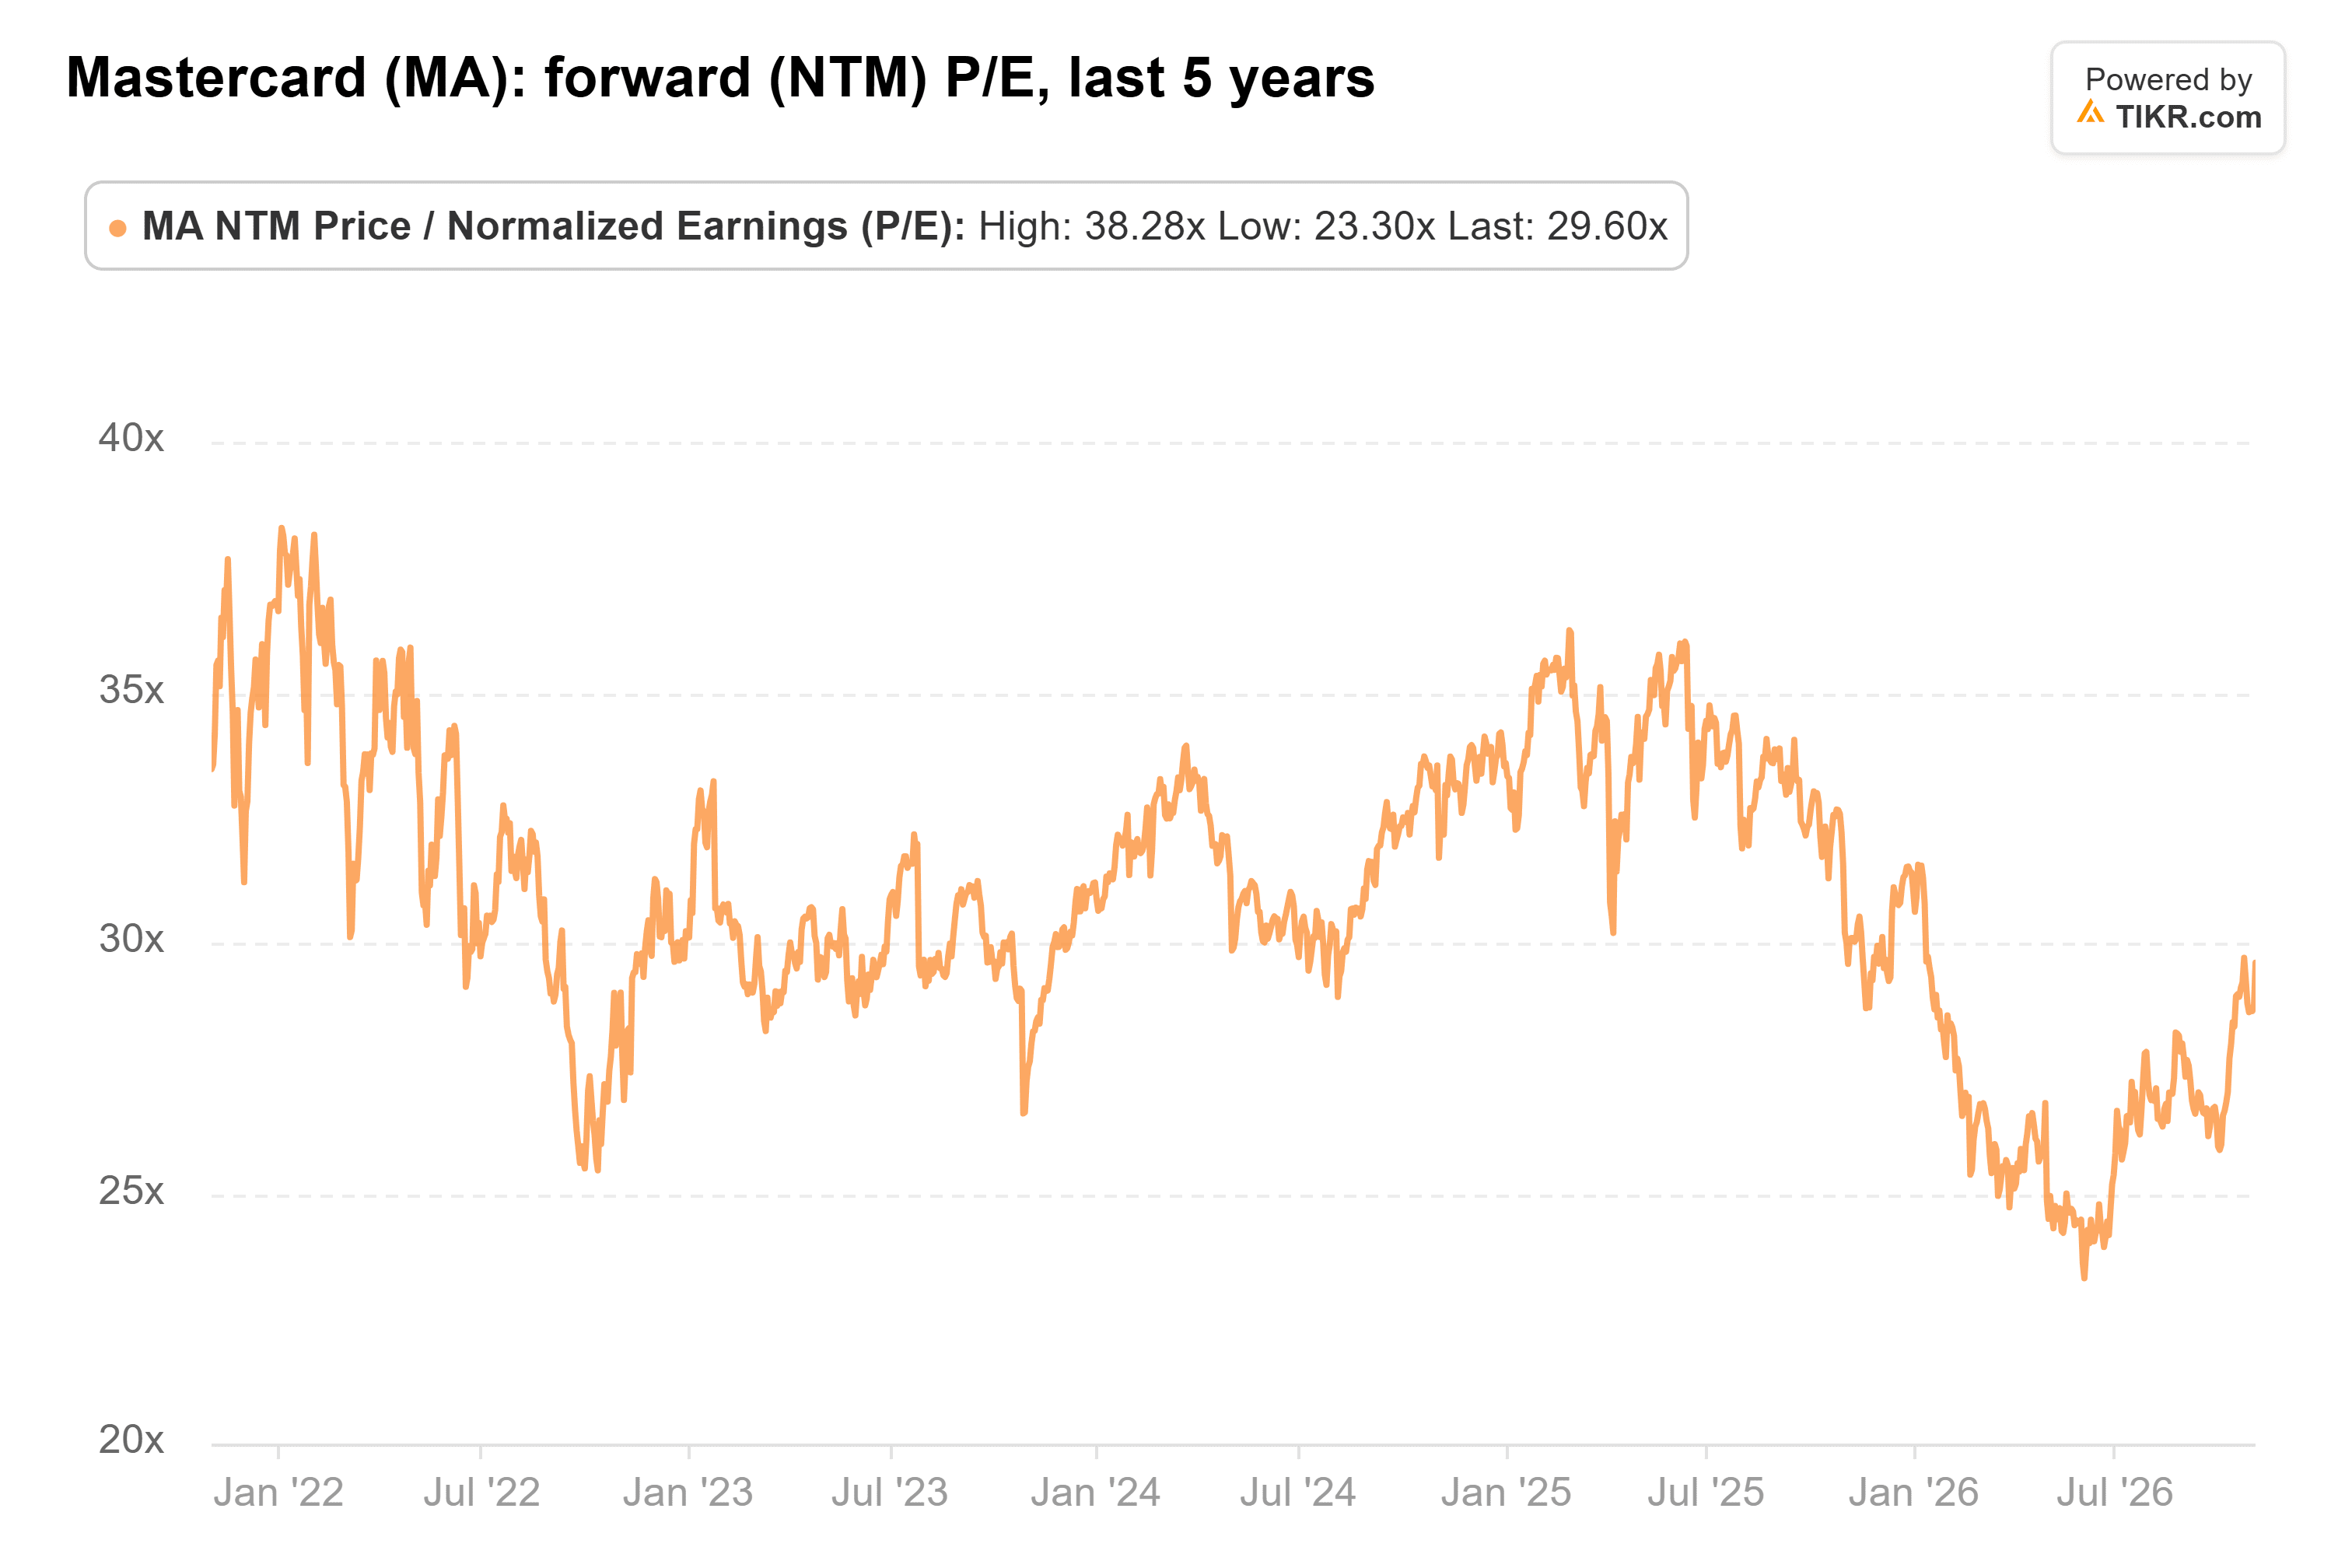
Em 2 de novembro, estava em 30x. Nos últimos cinco anos, teve média de 31x, atingiu pico de 38x em janeiro de 2022 e fundo de 23,3x em junho. No final de setembro, estava em 26x, então a alta do último mês adicionou quase quatro pontos ao múltiplo, com quase nenhuma mudança nos lucros.
Agora, divida cada preço-alvo pelo consenso de US$ 23,13 para 2027:
- US$ 712 da Morgan Stanley: 30,8x
- US$ 726 da TD Cowen: 31,4x
- US$ 755 da J.P. Morgan: 32,6x
- US$ 765 da Cantor: 33,1x
- US$ 535 da Monness: 23,1x
A ação negocia a 28x essa mesma estimativa em seu fechamento de US$ 647 em 3 de novembro. Daqui a um ano, 2027 será o ano sobre o qual um múltiplo futuro será medido, então a comparação se mantém. Morgan Stanley e TD Cowen estão exatamente na média de cinco anos da Mastercard, com J.P. Morgan e Cantor um pouco acima dela. A Monness está precificando-a logo abaixo de sua mínima de junho.
O Negócio Ainda Está Crescendo
O múltiplo mais alto não está sobre um negócio estagnado. Os analistas esperam que a receita cresça 14% este ano e ainda 12% em 2028:

São US$ 37,4 bilhões este ano, US$ 42,1 bilhões em 2027 e US$ 47,1 bilhões em 2028, acima dos US$ 32,8 bilhões em 2025. Espera-se que o EPS cresça ainda mais rápido, 15% no próximo ano. Se o múltiplo se mantiver, a ação pode subir junto com ele.
Há riscos. Hai disse que os descontos e incentivos terão uma parcela maior das taxas brutas no quarto trimestre do que no terceiro, e que os preços vão enfrentar a comparação com aumentos anteriores. O crescimento do volume transnacional também desacelerou para 11% no terceiro trimestre, ante 12% no segundo.
Os Buys Têm o Melhor Caso na Mastercard
Os aumentos em si foram principalmente analistas se atualizando em relação à ação, já que as estimativas mal se mexeram. Mas você não precisa de uma grande reavaliação para atingir os US$ 712 da Morgan Stanley, apenas do múltiplo usual da Mastercard sobre os lucros do próximo ano. Para atingir os US$ 535 da Monness, 17% abaixo do fechamento de 3 de novembro, o múltiplo teria que afundar abaixo de sua mínima de cinco anos e permanecer lá.
Francamente, essa é uma aposta maior do que qualquer uma das recomendações Buy.
Claro, todos os cinco preços-alvo dependem daquele US$ 23,13 para 2027. A Mastercard geralmente divulga os resultados do quarto trimestre no final de janeiro, e é quando Hai dá sua primeira previsão para o ano inteiro. Se ela apontar para um 2027 mais fraco do que os analistas esperam, eles cortarão essa estimativa, e os preços-alvo cairão junto com ela.
Então, Qual é o Valor Real da Ação da Mastercard?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Mastercard poderia valer. Comece com as estimativas consensuais de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Mastercard gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


