Principais Conclusões
- A Cloudflare reporta os resultados do terceiro trimestre após o fechamento do mercado em 5 de novembro. É o primeiro trimestre completo desde que a empresa cortou cerca de 20% de sua força de trabalho em maio.
- As economias com a demissão em massa já estão incorporadas nas previsões de margem da administração, portanto o crescimento da receita é o número que importa na quinta-feira.
- Para igualar o crescimento de 36% do segundo trimestre, a Cloudflare precisa de cerca de US$ 764 milhões em receita, cerca de 4% acima do limite superior de sua orientação e em linha com seus três últimos superávits.
- A AWS da Amazon e a nuvem da Microsoft cresceram mais rápido no trimestre de setembro, e a Zscaler estará de olho no que a Cloudflare disser sobre suas vendas de segurança.
Cloudflare (NET) reporta seus resultados do terceiro trimestre após o fechamento do mercado na quinta-feira, 5 de novembro. É o primeiro trimestre completo desde que a empresa demitiu cerca de 20% de seu pessoal em maio.
Amazon (AMZN) e Microsoft (MSFT) ambas registraram crescimento mais rápido na nuvem na semana passada, então a Cloudflare não pode culpar a demanda se seu crescimento desacelerar. E Zscaler (ZS), que compete com a Cloudflare por contratos de segurança corporativa, terá uma visão antecipada de como a equipe de vendas da Cloudflare se manteve após o corte.
Em 3 de novembro, o JPMorgan elevou a recomendação da Cloudflare para "Sobreponderar" (de "Neutro"), manteve seu preço-alvo de US$ 350 e citou a avaliação. A atualização veio dias após a ação cair 14% em uma semana durante uma venda de software, e ainda deixa a ação com alta de cerca de 35% em 2026.
A demissão em massa tem pelo menos um grande fã. No 20VC, o fundador da SaaStr, Jason Lemkin, destacou a Cloudflare como o exemplo que outros CEOs que cortam pessoal deveriam seguir:
"Todo trimestre está crescendo mais rápido, mas em 7 de maio, eles demitem 20% das pessoas, bam, não precisamos disso, estamos muito grandes."
Ele acrescentou que não havia "nenhuma desvantagem para o negócio que seja aparente ainda."
O relatório de quinta-feira é o primeiro teste real desse "ainda".
A Cloudflare anunciou o corte em 7 de maio: cerca de 20% de sua força de trabalho, ou mais de 1.100 pessoas. O número de funcionários terminou junho em cerca de 4.700, de acordo com a chamada do segundo trimestre.
A TIKR Acompanha 34 Analistas na Cloudflare. Quantos Dizem "Comprar"?
Veja a análise completa das classificações de Compra, Manter e Vender na Cloudflare, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Cloudflare
Crescimento Mais Rápido Significa Cerca de US$ 764 Milhões
O "todo trimestre" de Lemkin está próximo. O crescimento da receita subiu de 27% no primeiro trimestre de 2025 para 36% no segundo trimestre de 2026, com dois trimestres consecutivos a 34% no caminho.
A administração orienta a receita do terceiro trimestre para US$ 736 milhões a US$ 737 milhões, ou crescimento de 31%. Mas a Cloudflare superou o limite superior de sua orientação em 3,0% a 4,7% em cada um dos últimos três trimestres.
Para igualar os 36% do segundo trimestre, a receita precisa atingir cerca de US$ 764 milhões, acima dos US$ 562,0 milhões que a Cloudflare reportou há um ano. Isso é cerca de 4% acima do limite superior da orientação, dentro da faixa de seus superávits recentes.
Os analistas esperam receita de 2026 de US$ 2,87 bilhões, o que seria um crescimento de 32% sobre os US$ 2,17 bilhões de 2025. Isso é mais rápido do que o crescimento de 30% que a Cloudflare registrou em 2025:
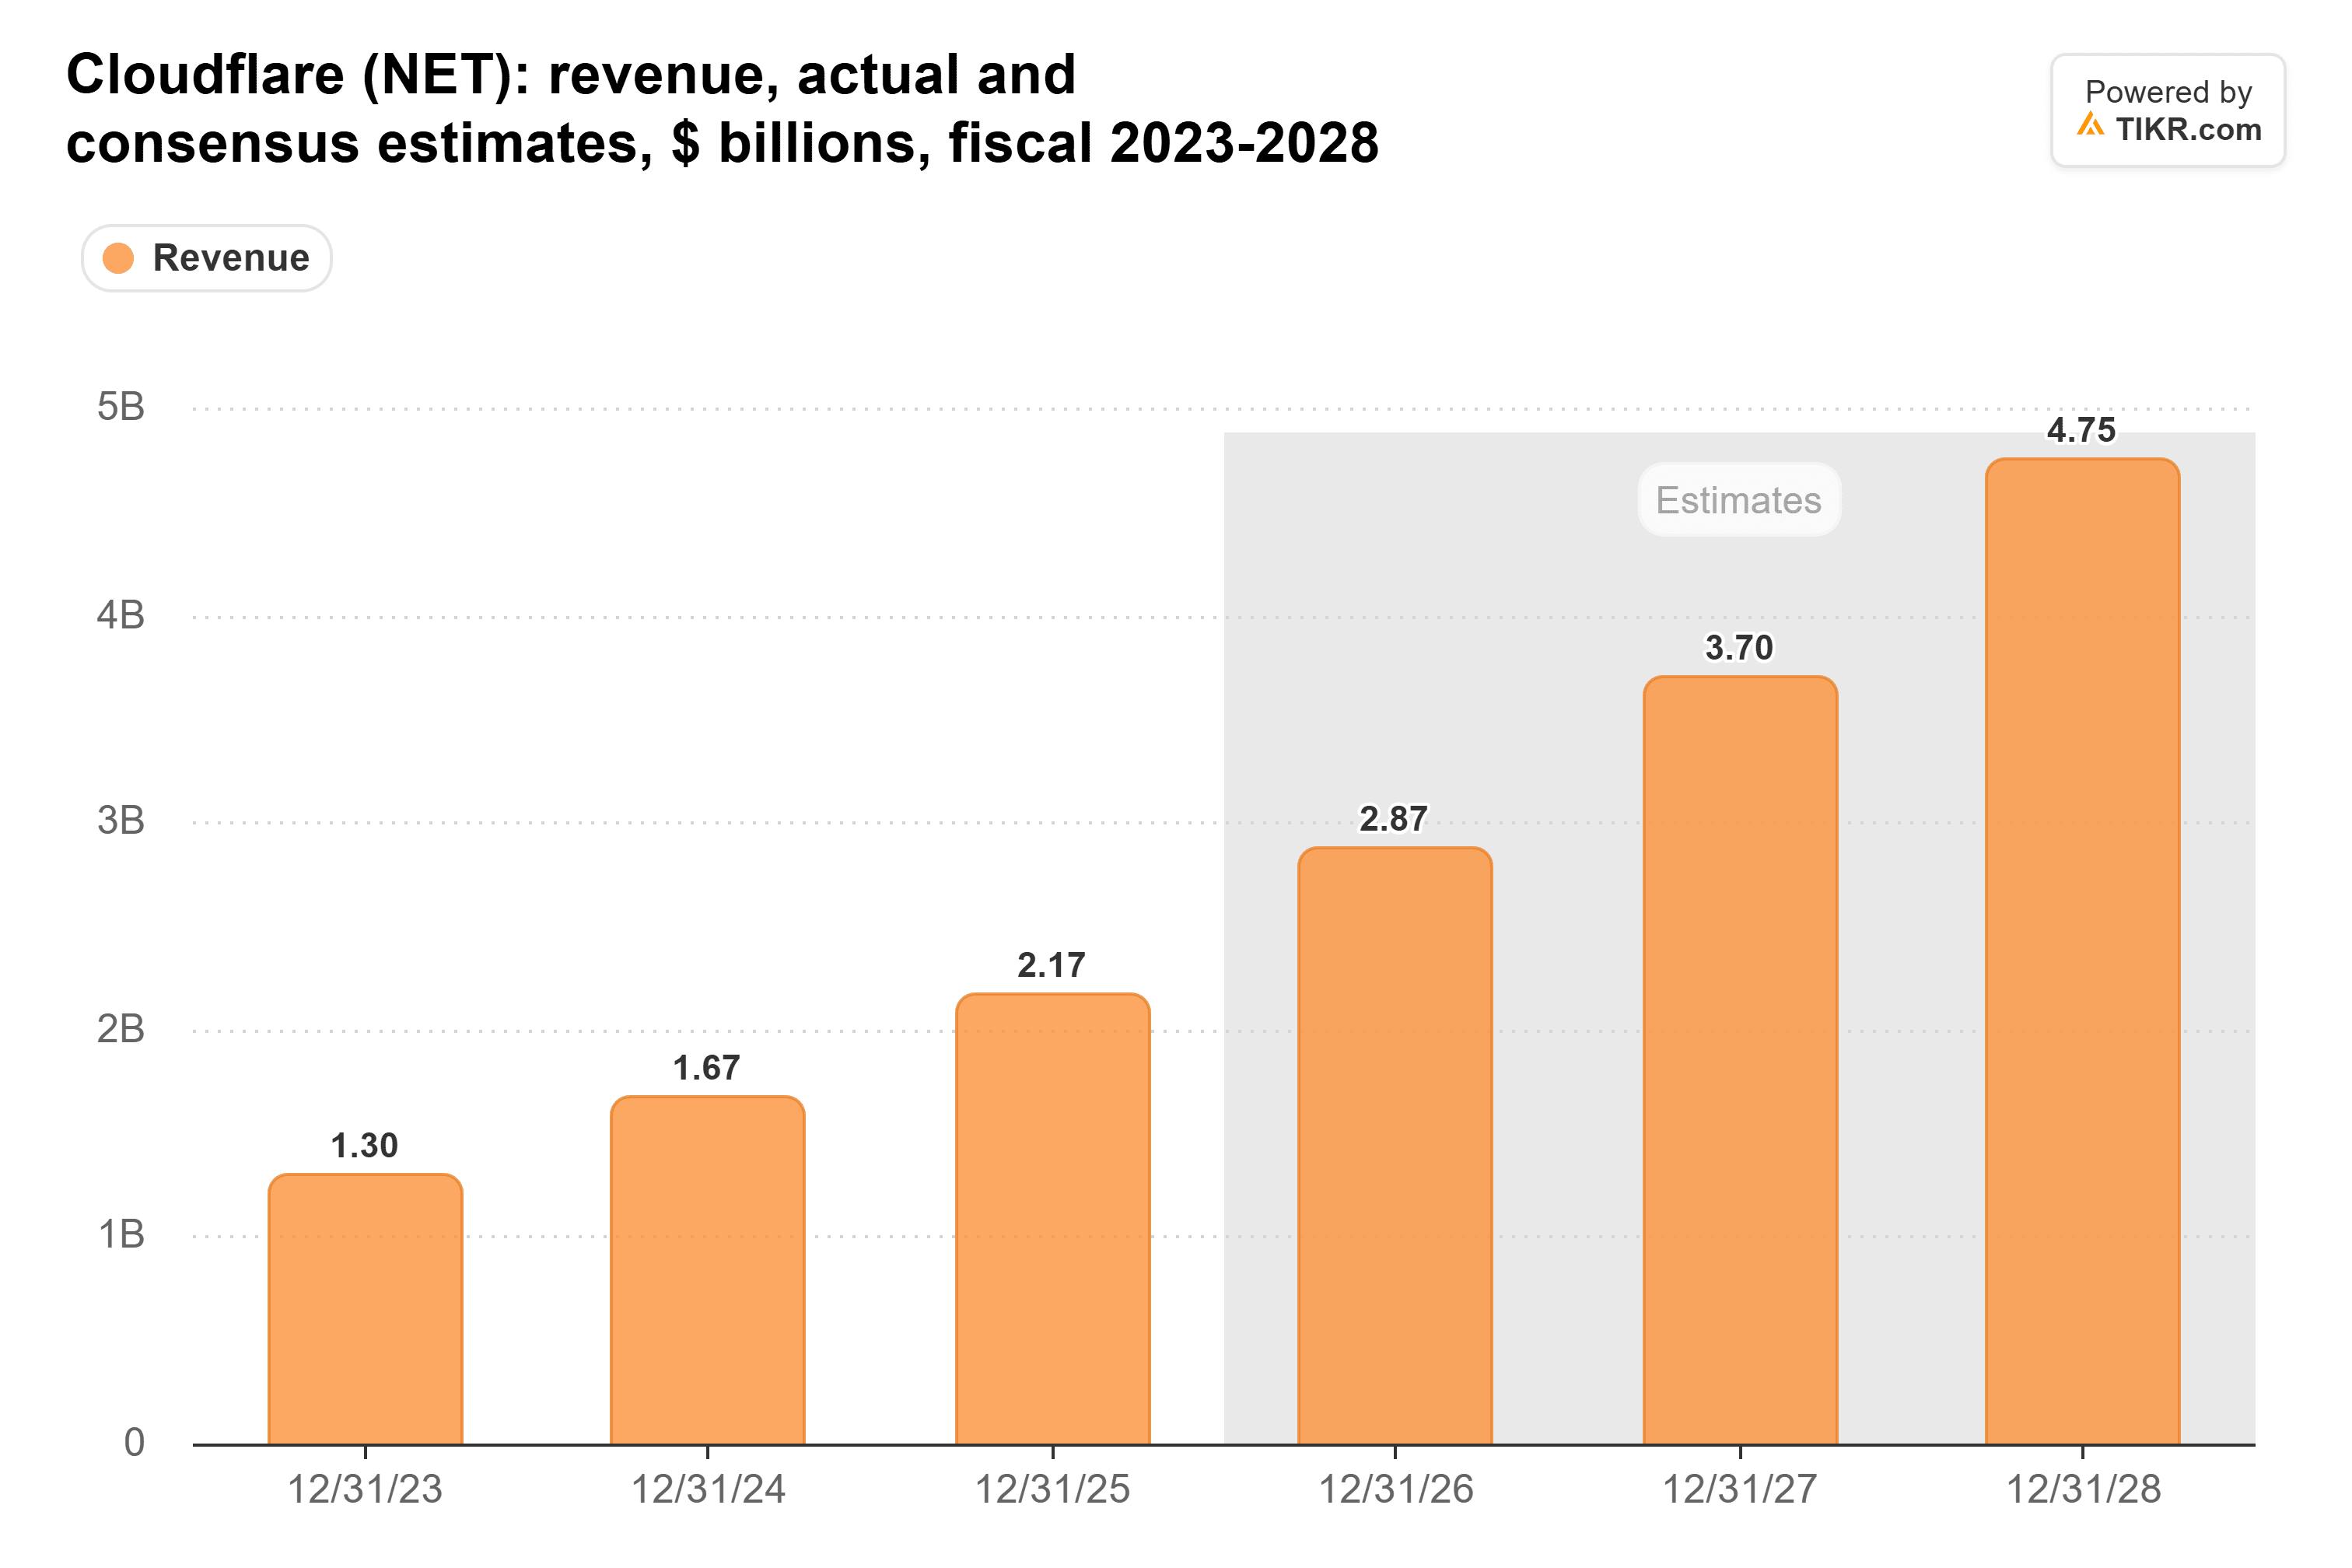
A estimativa já está no limite superior da faixa elevada da administração para o ano inteiro, de US$ 2,864 bilhões a US$ 2,870 bilhões, então os analistas estão contando com outro superávit. Um terceiro trimestre próximo de US$ 737 milhões deixaria essa estimativa muito alta.
A Margem é a Parte Fácil
As economias com a demissão em massa já estão na orientação. A administração espera US$ 129 milhões a US$ 130 milhões de receita operacional não-GAAP no terceiro trimestre. Isso é uma margem de cerca de 17,5% a 17,7%, acima dos 13,8% no segundo trimestre e dos 15% há um ano.
Na medida da TIKR, que conta a remuneração em ações, a margem operacional da Cloudflare permaneceu entre -6,6% e -12,4% por oito trimestres consecutivos:

O melhor desses trimestres foi -6,6%, no quarto trimestre de 2025. Se a Cloudflare não conseguir superar isso com um quinto a menos de pessoas, as economias foram para outro lugar.
O fluxo de caixa livre estava subindo antes do corte. Ele caiu no segundo trimestre, quando a Cloudflare registrou US$ 150,7 milhões em encargos de reestruturação:
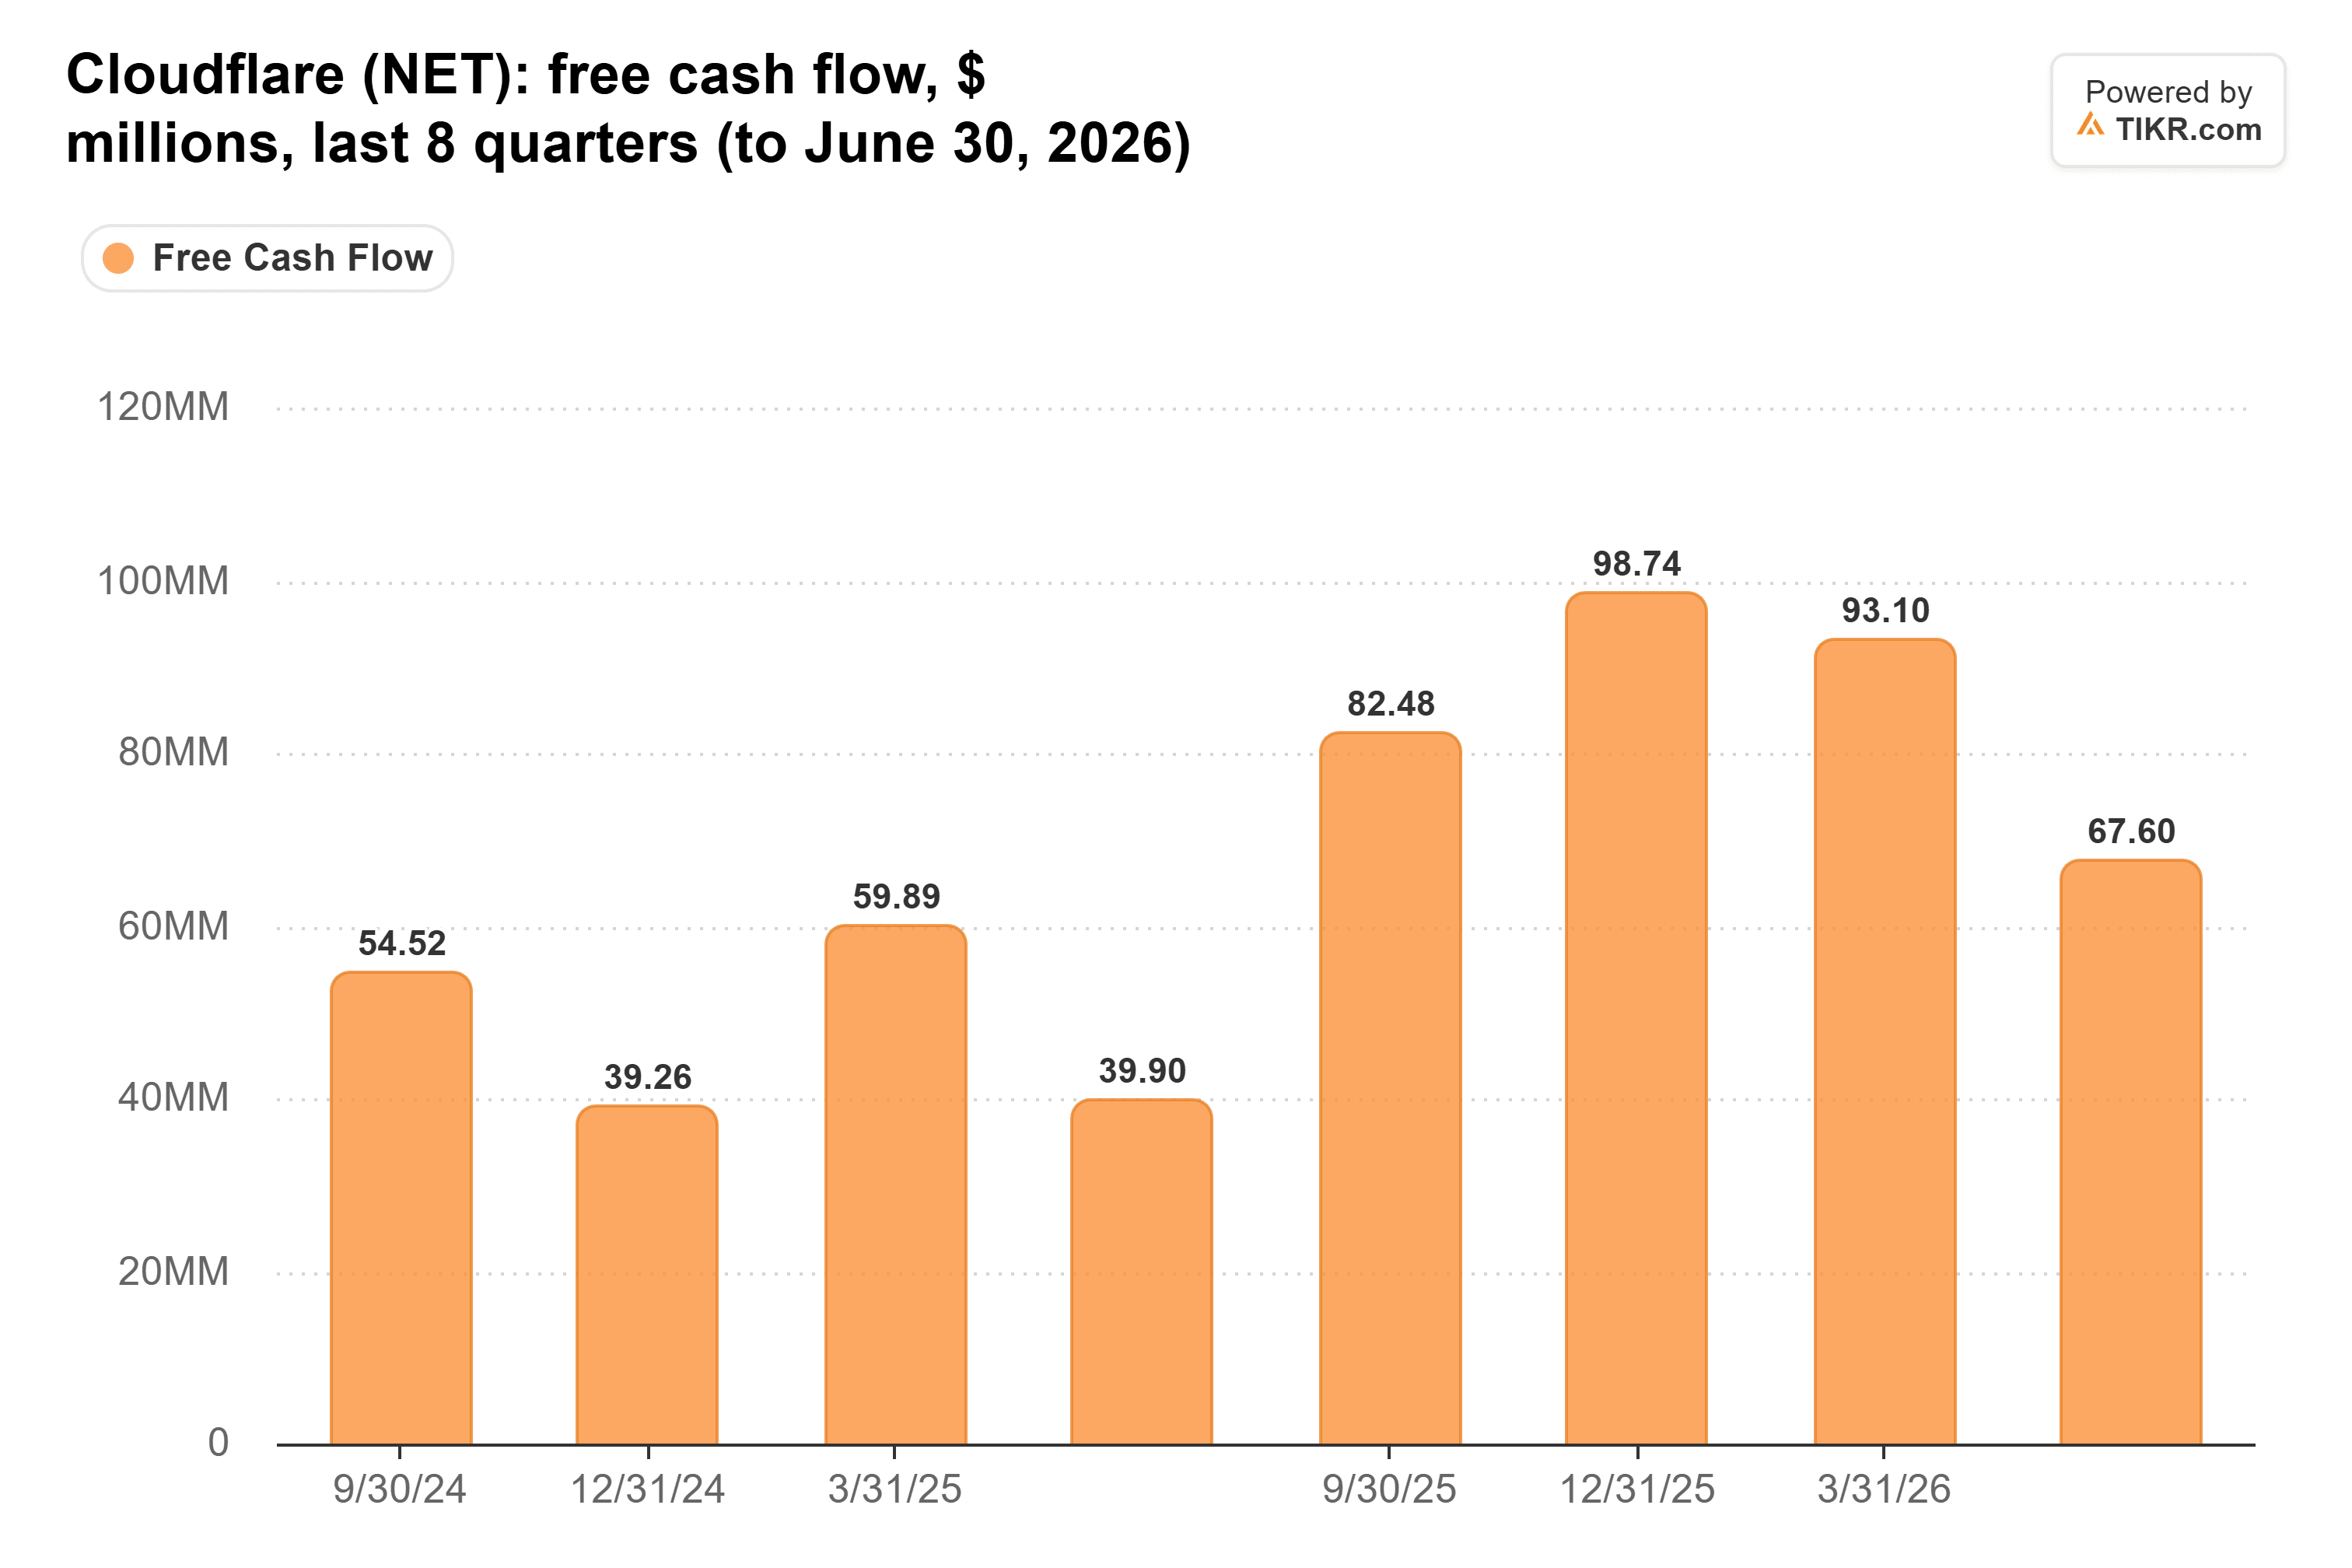
Para mostrar que a empresa mais enxuta está gerando mais caixa, o número de quinta-feira precisa superar os US$ 75,0 milhões que a Cloudflare reportou há um ano.
Amazon e Microsoft Tiraram a Desculpa da Demanda
As vendas da AWS cresceram 39% para US$ 46,0 bilhões no trimestre de setembro, acima dos 37% no trimestre de junho, seu crescimento mais rápido em quase cinco anos.
A receita do Azure cresceu 48% no trimestre de setembro da Microsoft, acima dos 43% no trimestre anterior, e o crescimento da Microsoft Cloud acelerou para 30%. Com as duas maiores nuvens acelerando, as empresas ainda estavam adicionando aos seus orçamentos de nuvem e IA no outono. Se o crescimento da Cloudflare desacelerar mesmo assim, eu olharia primeiro para como ela executou desde o corte.
A Zscaler está do outro lado dessa questão. Ela orienta a receita para seu trimestre que termina em outubro para US$ 935 milhões a US$ 939 milhões, cerca de 19% de crescimento, após 25% no trimestre de julho, que incluiu sua aquisição da Red Canary. A contagem de clientes da Cloudflare que pagam mais de US$ 100.000 por ano cresceu 27% para 4.698 no segundo trimestre. Se esse ritmo se manteve após o corte, a Zscaler terá mais a provar quando reportar.
A Cloudflare Precisa de Mais do que um Superávit de Margem
A margem de quinta-feira nos dirá pouco que a orientação já não tenha dito. A receita é o número que responde à manchete. Cerca de US$ 764 milhões ou mais significa que o crescimento continuou acelerando com um quinto a menos de pessoas, e o estudo de caso de Lemkin se sustenta. Um número próximo de US$ 737 milhões significa que o crescimento desacelerou para cerca de 31%. Com a Amazon e a Microsoft acelerando, eu interpretaria isso como o corte custando à Cloudflare parte de seu poder de venda.
Um trimestre não resolverá a questão, porém. Observe se a administração eleva a faixa do ano inteiro pela terceira vez. A primeira perspectiva para 2027 não é esperada até o relatório do quarto trimestre, provavelmente em fevereiro.
Então, quanto vale realmente a ação da Cloudflare?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Cloudflare poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Cloudflare gratuitamente
Aviso Legal:
Por favor, note que os artigos na TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!