


Principais Estatísticas da Ação DIS
- Desempenho na semana passada: -1.2%
- Intervalo de 52 semanas: $92 a $117
- Preço-alvo do modelo de valuation: $126
- Potencial de alta implícito: 19.7% em 2.0 anos
Avalie o potencial de recuperação da Disney com 5 anos de previsões de analistas no TIKR (É gratuito) >>>
A Disney Reestrutura Seu Negócio de TV em Torno do Streaming
As ações da The Walt Disney Company (DIS) caíram cerca de 1,2% na semana passada, e depois despencaram mais 3,4% na quinta-feira, fechando perto de $101. As ações agora estão cerca de 13% abaixo da máxima de 52 semanas de $117. A venda reflete o nervosismo sobre a profundidade da reestruturação da Disney. Os investidores estão ponderando as economias de custos contra a disrupção que vem com elas.
A Disney estaria planejando consolidar divisões da ABC Entertainment, 20th Television, Hulu Originals e Freeform. Debra O’Connell, que preside a Disney Entertainment Television, está liderando o esforço. O objetivo é organizar a TV em torno dos clientes de streaming e das franquias, em vez das antigas marcas de TV a cabo. Centenas de empregos podem ser afetados, embora o plano possa não ser finalizado antes do final do ano.
Separadamente, a Disney demitiu algumas centenas de funcionários, principalmente em RH e tecnologia. Essa é a terceira rodada de cortes sob o CEO Josh D’Amaro este ano, após cerca de 1.000 em abril. A Disney também aumentou o preço do Disney+ sem anúncios e dos planos do Hulu em $2,50 para $21,49 por mês. Preços mais altos aumentam a receita por assinante, mas elevam o risco de cancelamentos.
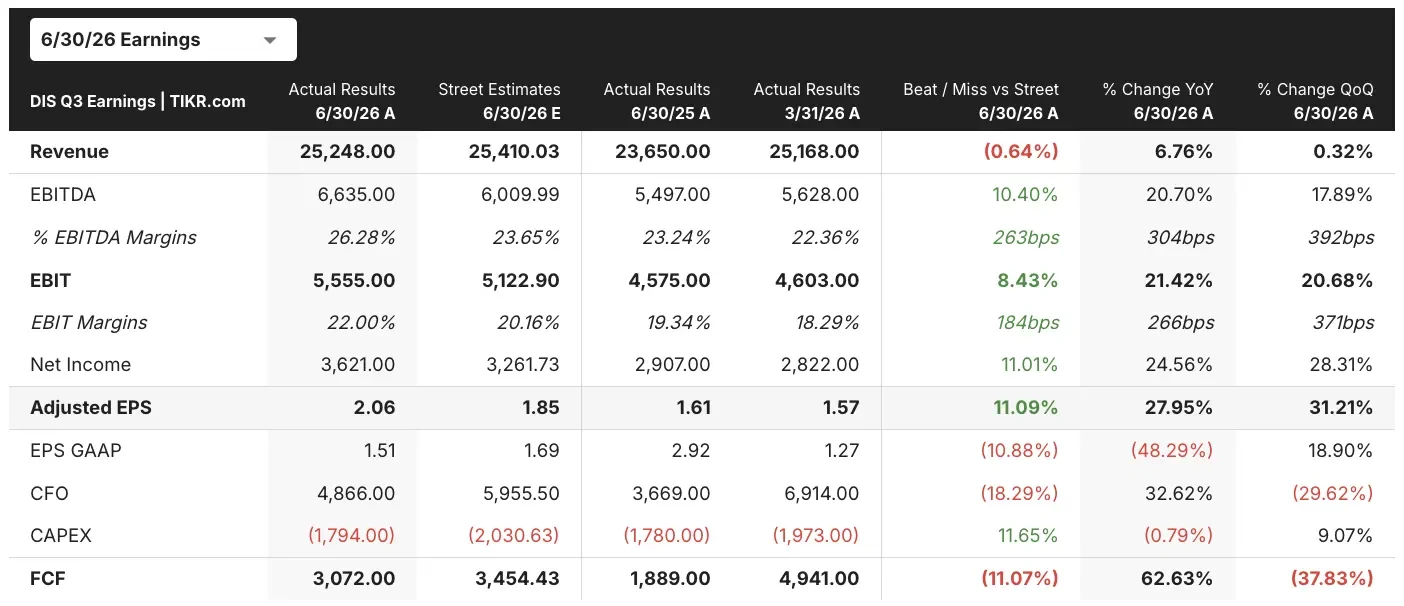
A pressão contrasta com um forte terceiro trimestre fiscal. O LPA ajustado de $2,06 superou a estimativa de $1,86, e o lucro operacional do streaming mais que dobrou, para $712 milhões. Na teleconferência de resultados, D’Amaro disse: "Este foi um excelente trimestre para nós". Daqui para frente, os investidores querem provas de que a reestruturação pode elevar as margens sem enfraquecer o motor de conteúdo da Disney.
Compare o crescimento por segmento da Disney com seus rivais de streaming no TIKR (É gratuito) >>>
A DIS Ainda Está Subvalorizada?
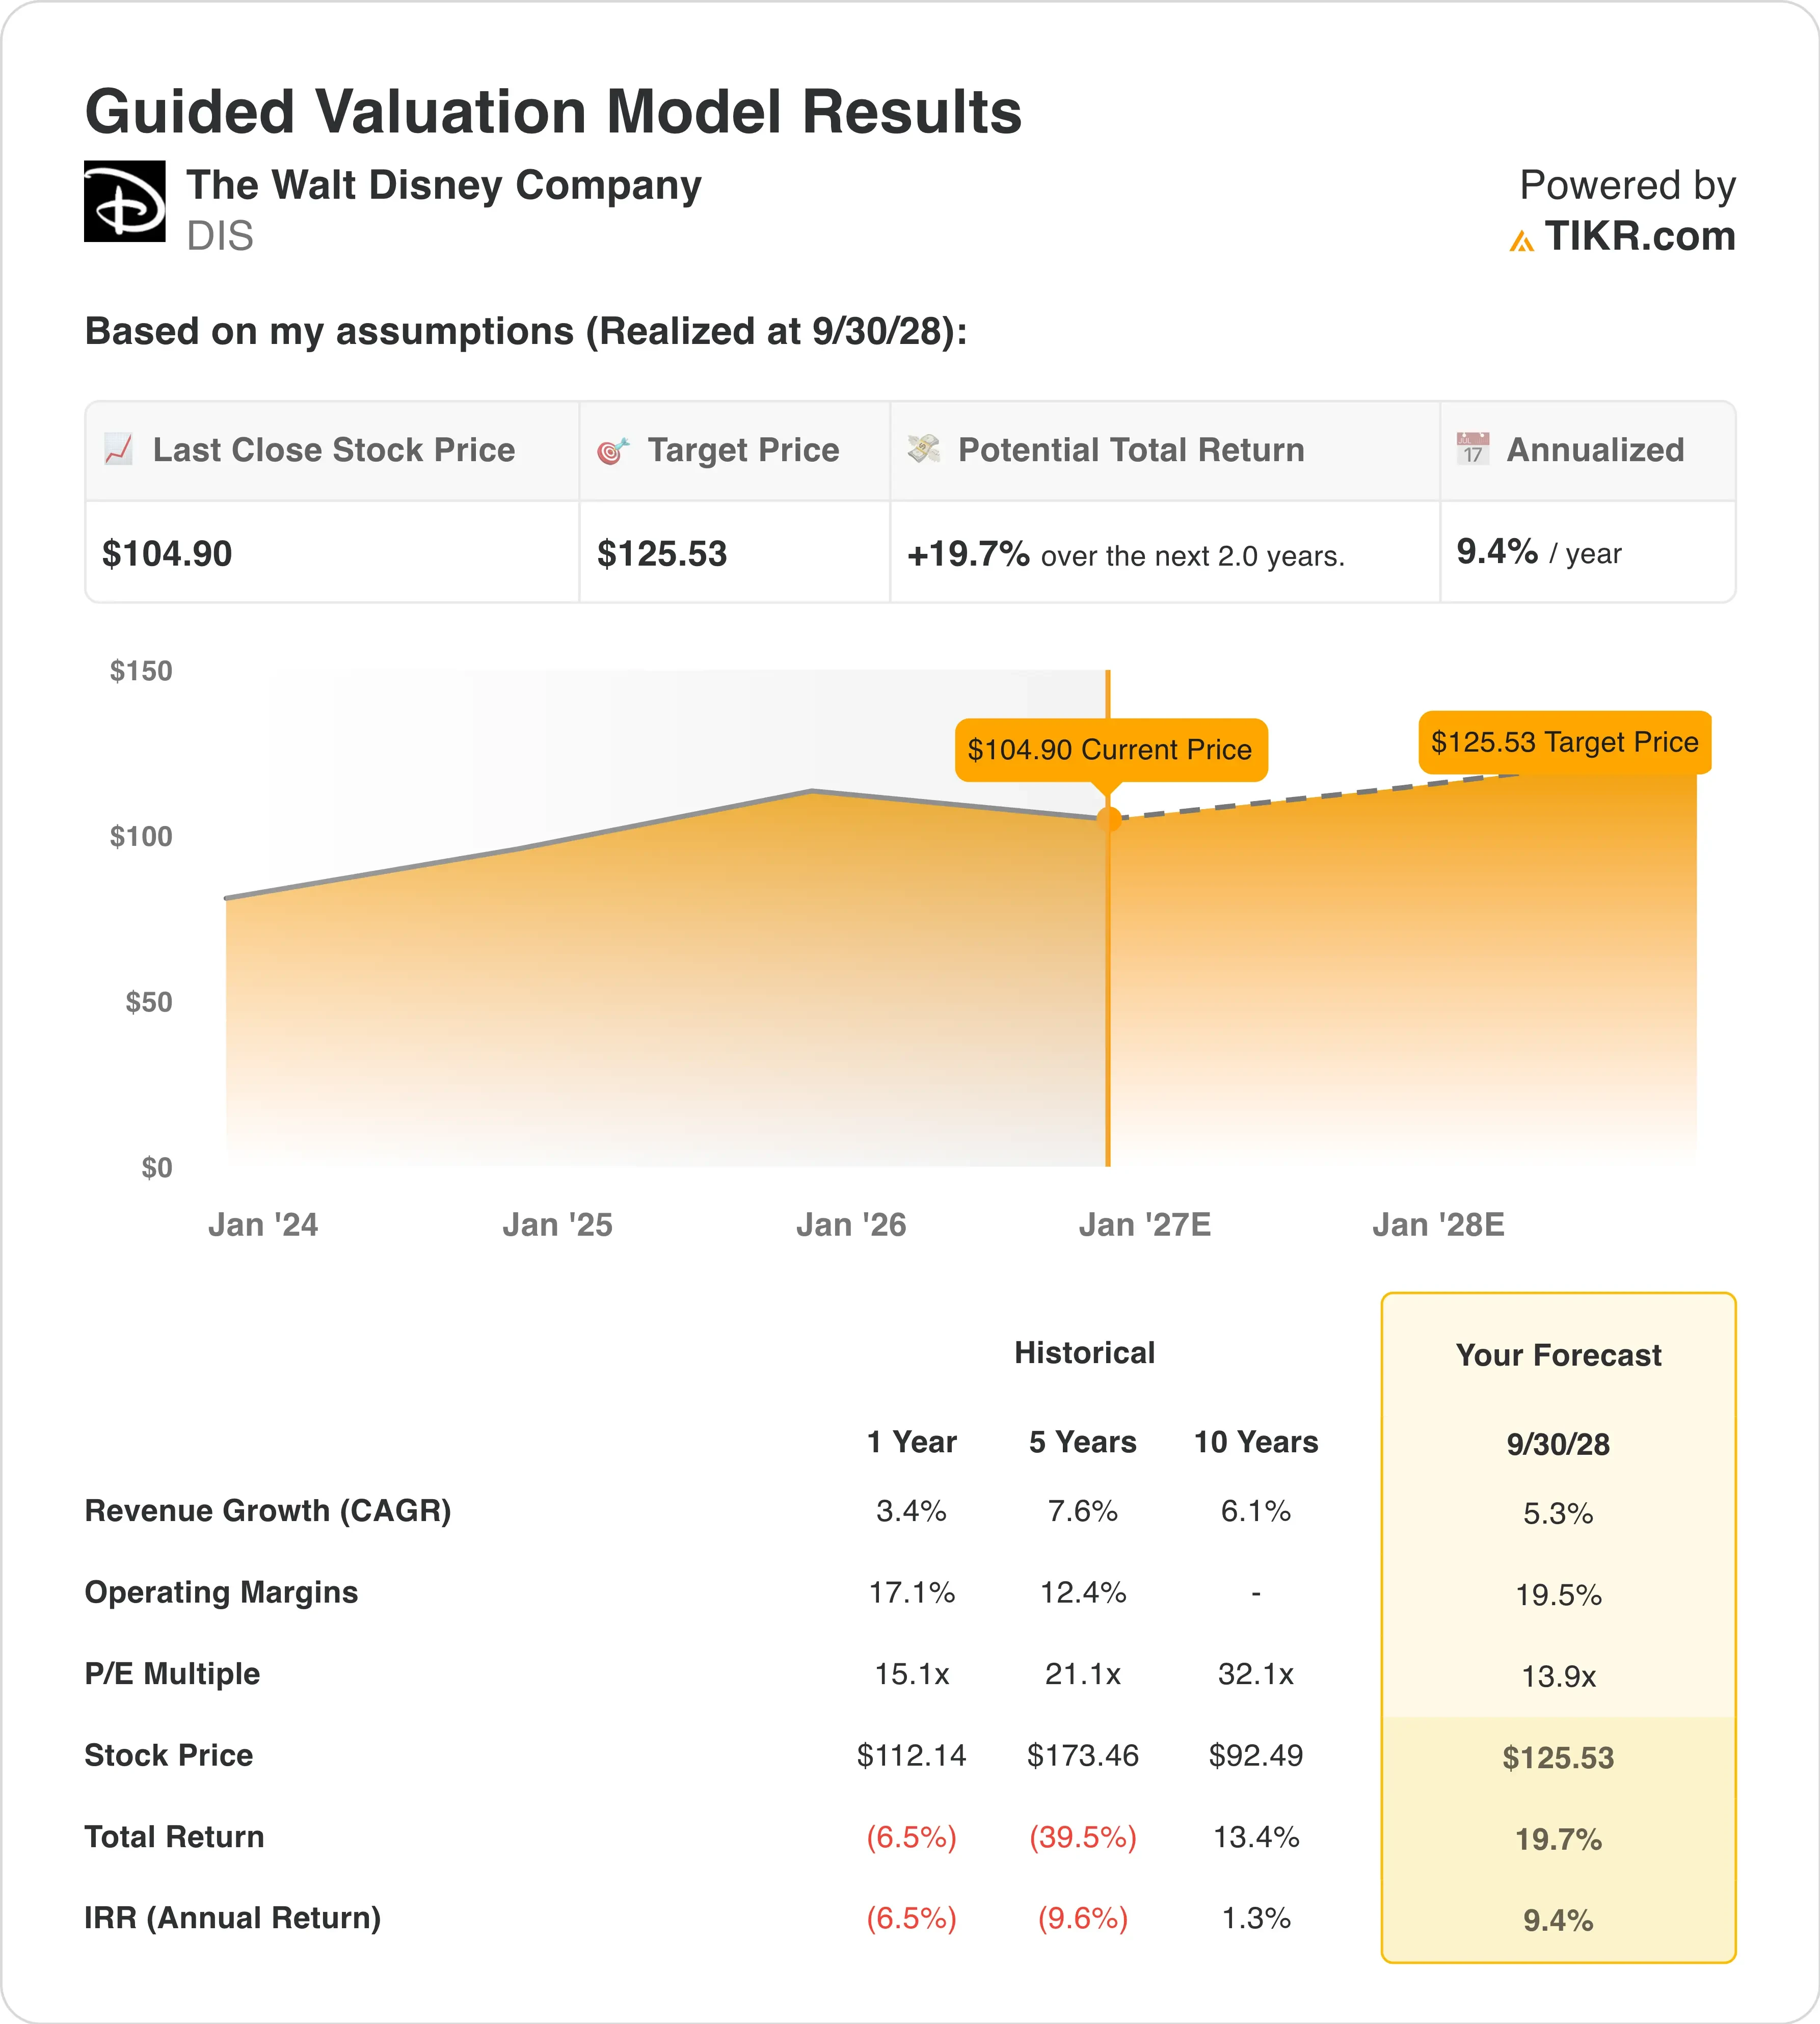
Sob as premissas do modelo de valuation realizadas até 30/09/28, a ação é modelada usando:
- Crescimento de Receita (CAGR): 5.3%
- Margens Operacionais: 19.5%
- Múltiplo P/L de Saída: 13.9x
Com base nessas entradas, o modelo estima um preço-alvo de $126, implicando um potencial de alta total de 19,7% em relação ao preço atual da ação de $105 e um retorno anualizado de 9,4% nos próximos 2,0 anos.
Um retorno anual de 9,4% coloca a Disney em um território moderadamente atrativo, logo abaixo do patamar de 10%. O modelo não está sendo agressivo. Seu múltiplo P/L de saída de 13,9x corresponde ao múltiplo forward atual. Portanto, o potencial de alta depende do crescimento dos lucros, e não de uma reavaliação do múltiplo.
Esta é uma história de recuperação de margens. O modelo prevê margens operacionais de 19,5%, acima dos 17,1% do último ano e dos 12,4% dos últimos cinco anos. O streaming impulsiona essa escalada porque o negócio de vídeo por assinatura da Disney obteve uma margem de 13% no T3 após anos de prejuízos. Enquanto isso, a unidade de Experiências (parques e cruzeiros) registrou margens de aproximadamente 30% nos nove meses.
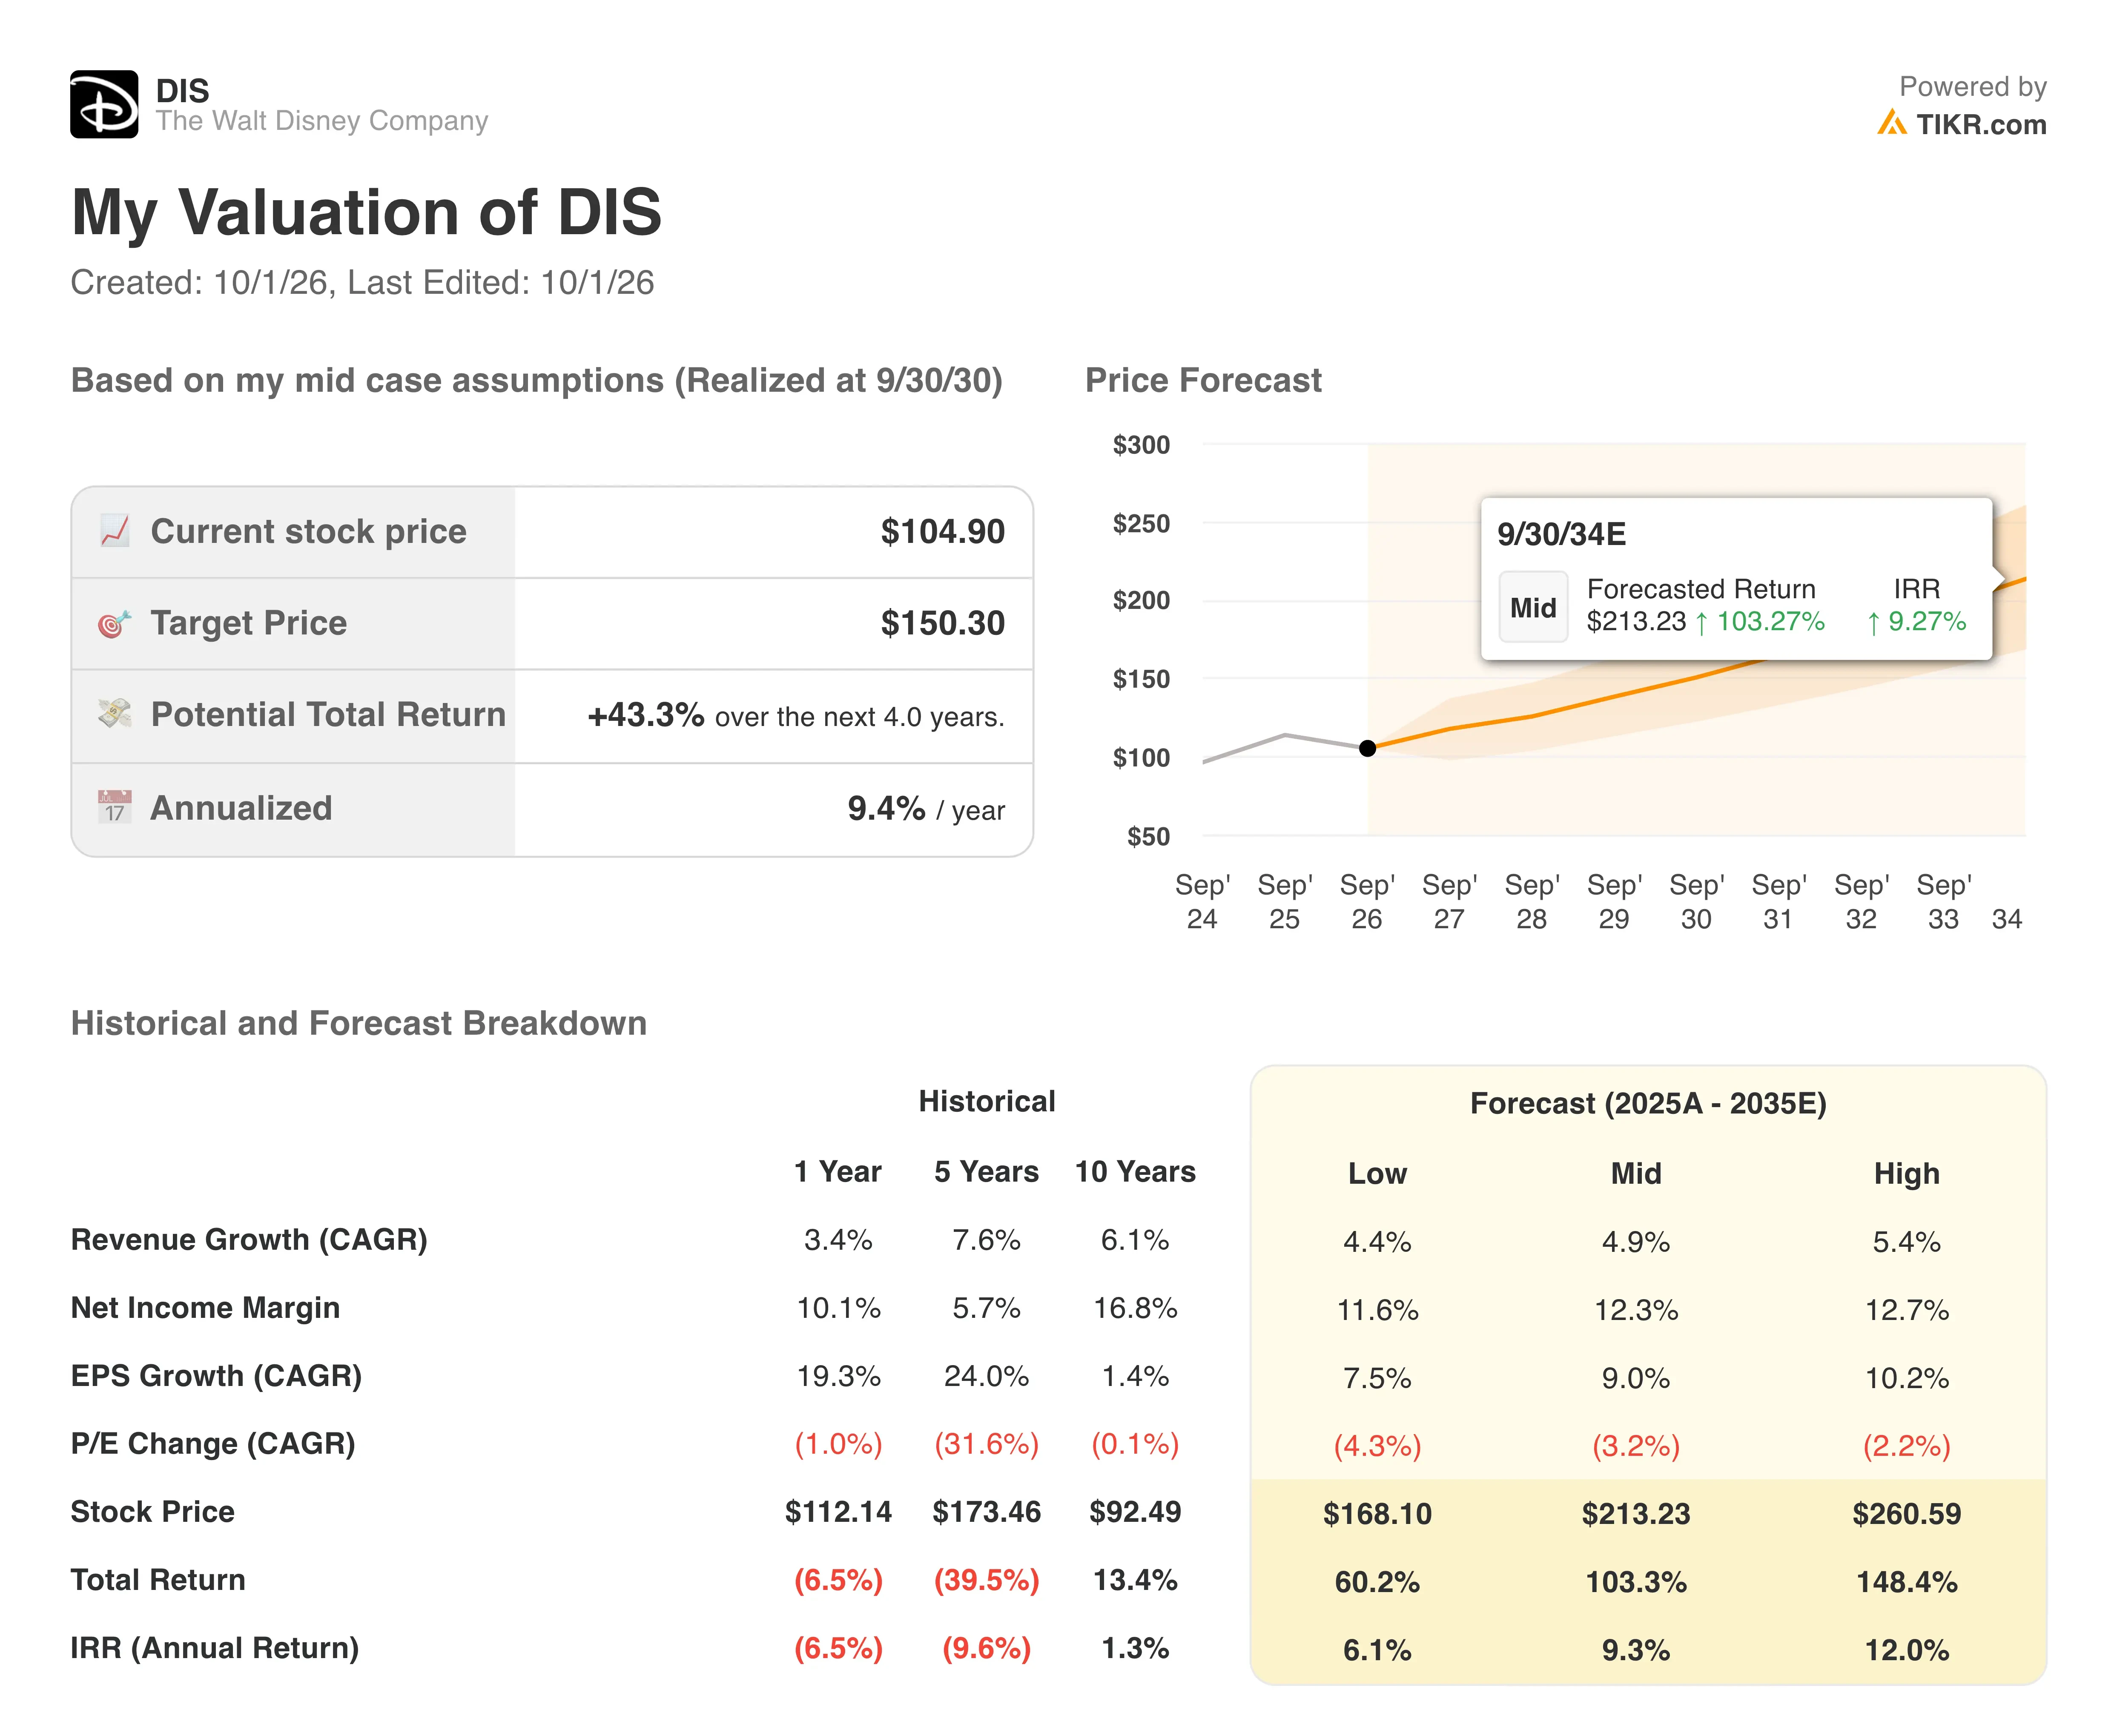
A valuation parece baixa em relação ao próprio passado da Disney. As ações tiveram uma média de 21,1x os lucros nos últimos cinco anos e 32,1x na última década. Esses múltiplos mais antigos vieram quando os lucros da TV a cabo pareciam seguros. Os atuais 13,9x refletem dúvidas sobre esse declínio, que a reestruturação visa abordar.
O crescimento da receita de 5,3% fica atrás do ritmo de 7,6% dos últimos cinco anos, o que mantém o modelo realista. A Netflix obtém margens de streaming muito mais ricas, então parte do desconto da Disney reflete essa lacuna. Se as margens do streaming continuarem subindo, o desconto pode diminuir.
Modele a recuperação de margens da Disney sob suas próprias premissas (Grátis com o TIKR) >>>
Como a Disney se Compara com a Netflix e a Comcast
A Netflix (NFLX) continua sendo o benchmark do streaming. Sua receita do T2 subiu 13% para $12,6 bilhões, e sua margem operacional atingiu 33,4%. A Netflix também tem como meta uma margem operacional de 31,5% para 2026. A margem de streaming de 13% da Disney mostra quanto terreno ela ainda precisa cobrir.
A vantagem da Disney vive fora da tela. Seu lucro operacional total por segmento subiu 21% no terceiro trimestre fiscal, enquanto a receita da empresa cresceu 7%. A unidade de Experiências entregou receita e lucro operacional recordes no terceiro trimestre fiscal. Nenhuma empresa puramente de streaming pode transformar um filme de sucesso em atrações de parques, cruzeiros e merchandising.
A Comcast (CMCSA) oferece a comparação mais clara de parques. Sua unidade NBCUniversal disse que a frequência nos parques de Orlando diminuiu durante o trimestre, citando sentimento do consumidor mais fraco e custos de viagem mais altos. A Disney, em contraste, registrou resultados recordes na unidade de Experiências no mesmo período. Essa lacuna sugere que os personagens da Disney mantêm os visitantes vindo mesmo em uma economia mais fraca.
A valuation reflete o trade-off. A Disney negocia a 13,9x os lucros forward e 9,3x o EV/EBITDA forward, com dívida líquida próxima de 1,8x o EBITDA. Os investidores ainda pagam um prêmio pelo crescimento puro da Netflix, enquanto o desconto da Disney reflete sua exposição à TV tradicional.
Investigue se os cortes de custos e a expansão da ESPN podem compensar o declínio da TV linear >>>
O Que Está Impulsionando a Ação DIS Daqui para Frente?
Os resultados do quarto trimestre fiscal chegam em meados de novembro, com a Disney projetando cerca de $4,9 bilhões em lucro operacional total por segmento. Esse número inclui uma 53ª semana extra, que adiciona uma semana de resultados ao ano. A Disney também reiterou o crescimento do LPA ajustado de cerca de 12% para o ano fiscal de 2026, excluindo essa semana extra. Atingir ambos mostraria que a reestruturação não está descarrilando os lucros.
Os recompra de ações adicionam suporte. A Disney elevou sua meta de recompra para o ano fiscal de 2026 para pelo menos $9 bilhões, ante $8 bilhões. As recompra reduzem o número de ações em circulação, então cada ação remanescente possui uma parte maior dos lucros. A cerca de 13,9x os lucros, as recompra rendem mais do que renderiam a um múltiplo premium.
A administração espera crescimento de dois dígitos no LPA ajustado no ano fiscal de 2027, excluindo a 53ª semana. Os produtos de consumo também serão transferidos para o segmento de Entretenimento a partir do primeiro trimestre fiscal de 2027. Essa mudança vincula o merchandising mais de perto aos estúdios que criam os personagens.
Novos líderes também estão em vigor, incluindo Karandeep Anand como diretor de tecnologia e Adam Smith supervisionando o direct-to-consumer. Sua tarefa é tornar o Disney+ o hub digital que D’Amaro descreve. Se os aumentos de preço permanecerem sem aumentar os cancelamentos, as margens de streaming poderiam fechar mais da lacuna com a Netflix.
Qual é o Valor Real da Ação da Walt Disney?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Walt Disney poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar. Valorize a DIS gratuitamente.
Isenção de Responsabilidade:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!





