


Principais Conclusões
- Quatro das cinco ações que a Pershing Square de Bill Ackman comprou ou aumentou no segundo trimestre estão em alta desde 30 de junho: Mastercard, Visa, S&P Global e Meta Platforms. A Netflix caiu 11%.
- A Mastercard teve o melhor desempenho, com alta de 27% desde o fim do trimestre, e grande parte disso veio de investidores pagando um múltiplo mais alto por seus lucros.
- Analistas esperam que o lucro por ação da Mastercard cresça cerca de 16% ao ano até 2028, e seu preço-alvo médio está 10% acima do último fechamento.
- A Mastercard ainda parece precificada de forma justa para seu crescimento, então não é tarde para seguir Ackman, mas daqui para frente seus retornos provavelmente acompanharão seus lucros.
A Pershing Square de Bill Ackman precisa arquivar seu próximo 13F até 16 de novembro, e a maioria das ações que seu último arquivamento mostrou que estava comprando subiram desde então. A Mastercard (MA) foi a que mais subiu.
Quatro vencedoras e uma retardatária
O 13F da Pershing Square para o trimestre encerrado em 30 de junho, arquivado em 14 de agosto, mostra quatro novas posições e uma que foi aumentada. Aqui está cada posição em 30 de junho, e como cada ação se moveu desde seu preço de 30 de junho até o último fechamento:
- Mastercard: 2,12 milhões de ações no valor de US$ 1,09 bilhão, 5,6% de suas ações no 13F; alta de 27%
- Visa (V): 3,27 milhões de ações no valor de US$ 1,12 bilhão, 5,8%; alta de 23%
- S&P Global (SPGI): 2,59 milhões de ações no valor de US$ 1,06 bilhão, 5,4%; alta de 15%
- Meta Platforms (META): 3,20 milhões de ações no valor de US$ 1,80 bilhão, 9,2%, após um aumento de 20% em sua contagem de ações; alta de 8%
- Netflix (NFLX): 13,08 milhões de ações no valor de US$ 934 milhões, 4,8%; queda de 11%
Juntas, as cinco representavam cerca de 31% dos US$ 19,47 bilhões em ações norte-americanas no arquivamento. Esses números são o movimento de cada ação desde o fim do trimestre. Um 13F não mostra o que a Pershing pagou, ou se ainda detém todas as ações.
A TIKR acompanha 40 analistas na Mastercard. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a Mastercard, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Mastercard
O trimestre da Mastercard deu razão a ele
Ackman disse no Squawk Pod da CNBC este mês que comprou Visa e Mastercard este ano após anos achá-las caras demais, e chamou a Visa de "um royalty sobre as pessoas gastando dinheiro". O terceiro trimestre da Mastercard mostrou pelo que ele estava pagando. A receita subiu 14% para US$ 9,81 bilhões, os serviços cresceram 19% em base neutra em moeda, e o LPA ajustado subiu 21% para US$ 5,31, acima dos US$ 5,17 esperados pelos analistas.
Analistas esperam que o lucro por ação continue crescendo cerca de 16% ao ano, de US$ 17,01 em 2025 para US$ 26,90 em 2028:
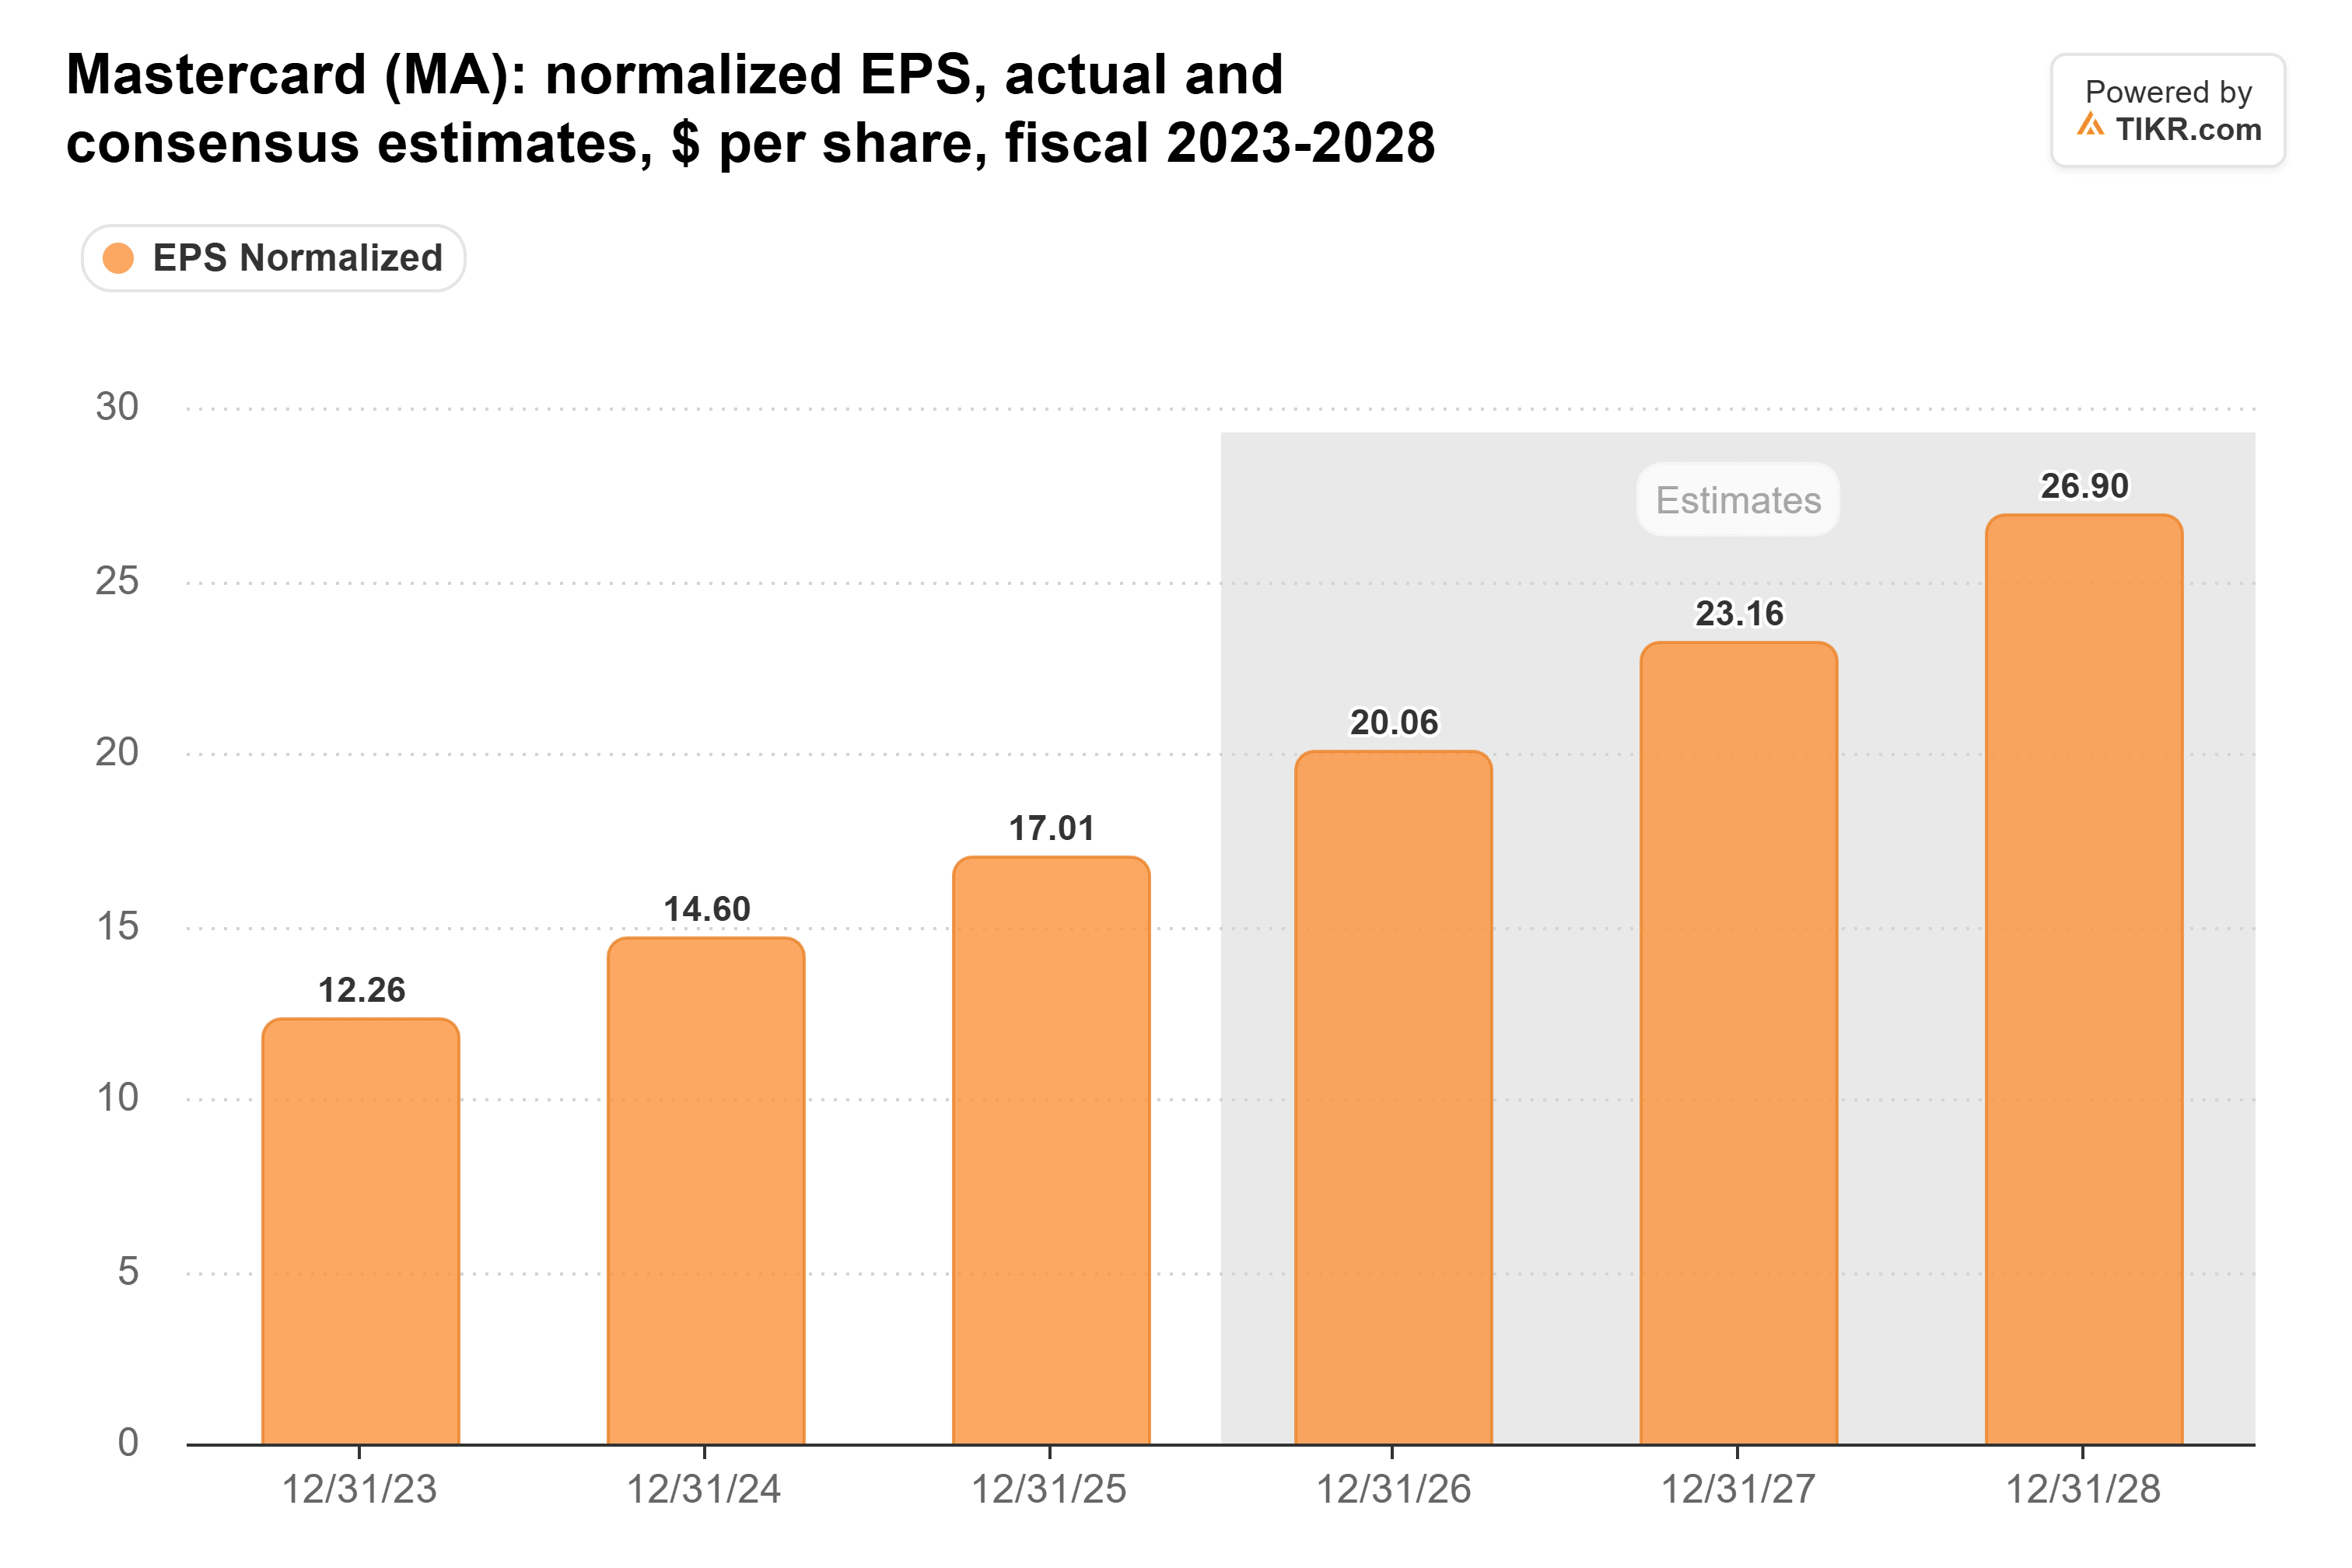
Parte do resultado acima das expectativas veio de projetos de serviços e acordos de rede antecipados do quarto trimestre, porém, e o CFO Ling Hai alertou na chamada que "você verá um efeito semelhante de compensação no 4T". Os analistas moveram suas estimativas em menos de 0,5% após o relatório, então eu leria o alerta como já incorporado em seus números.
Os investidores estão pagando mais de novo
O P/L forward da Mastercard era 25x no final de junho, próximo ao fundo de sua faixa de cinco anos. Desde então subiu para 29x, logo abaixo de sua média de cinco anos de 31x:
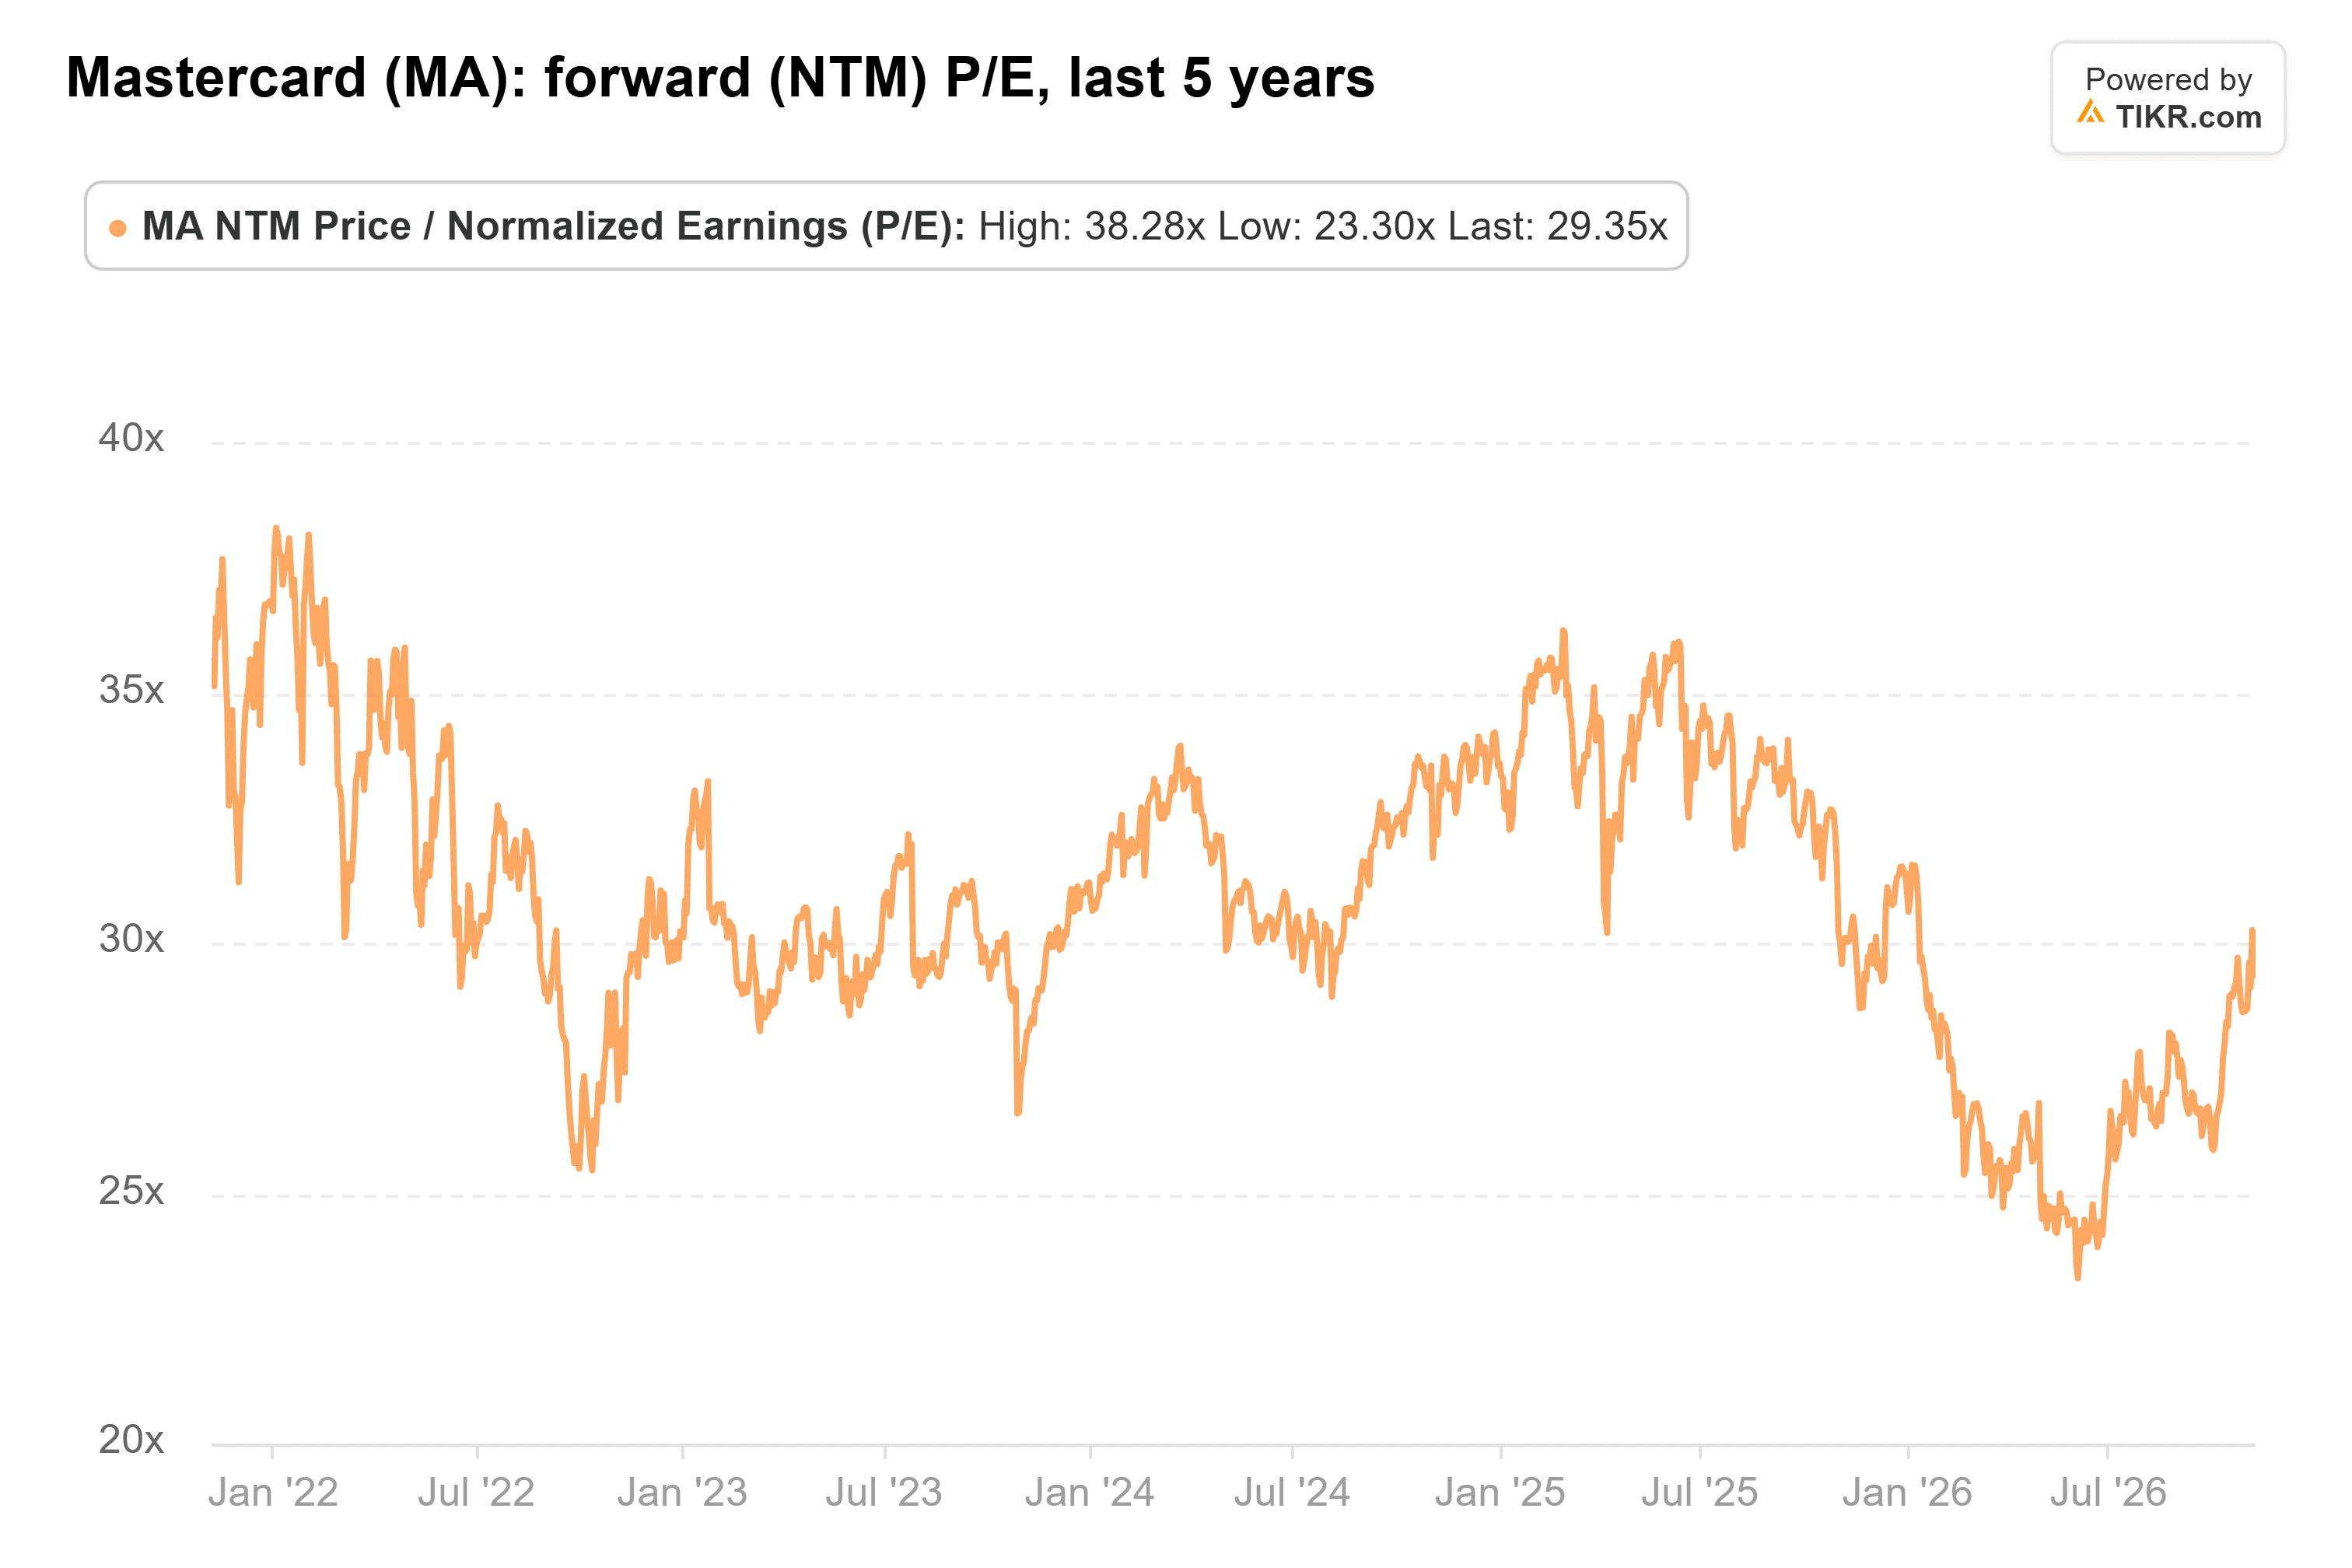
Portanto, os investidores estão pagando cerca de 16% a mais por cada dólar dos lucros esperados da Mastercard do que pagavam em 30 de junho, e isso explica grande parte do ganho da ação.
Os analistas acompanharam a alta da ação. Mais de uma dúzia de empresas aumentaram seus alvos após o terceiro trimestre, e o consenso de alvo atingiu US$ 716 este mês, acima dos US$ 657 de um ano atrás:
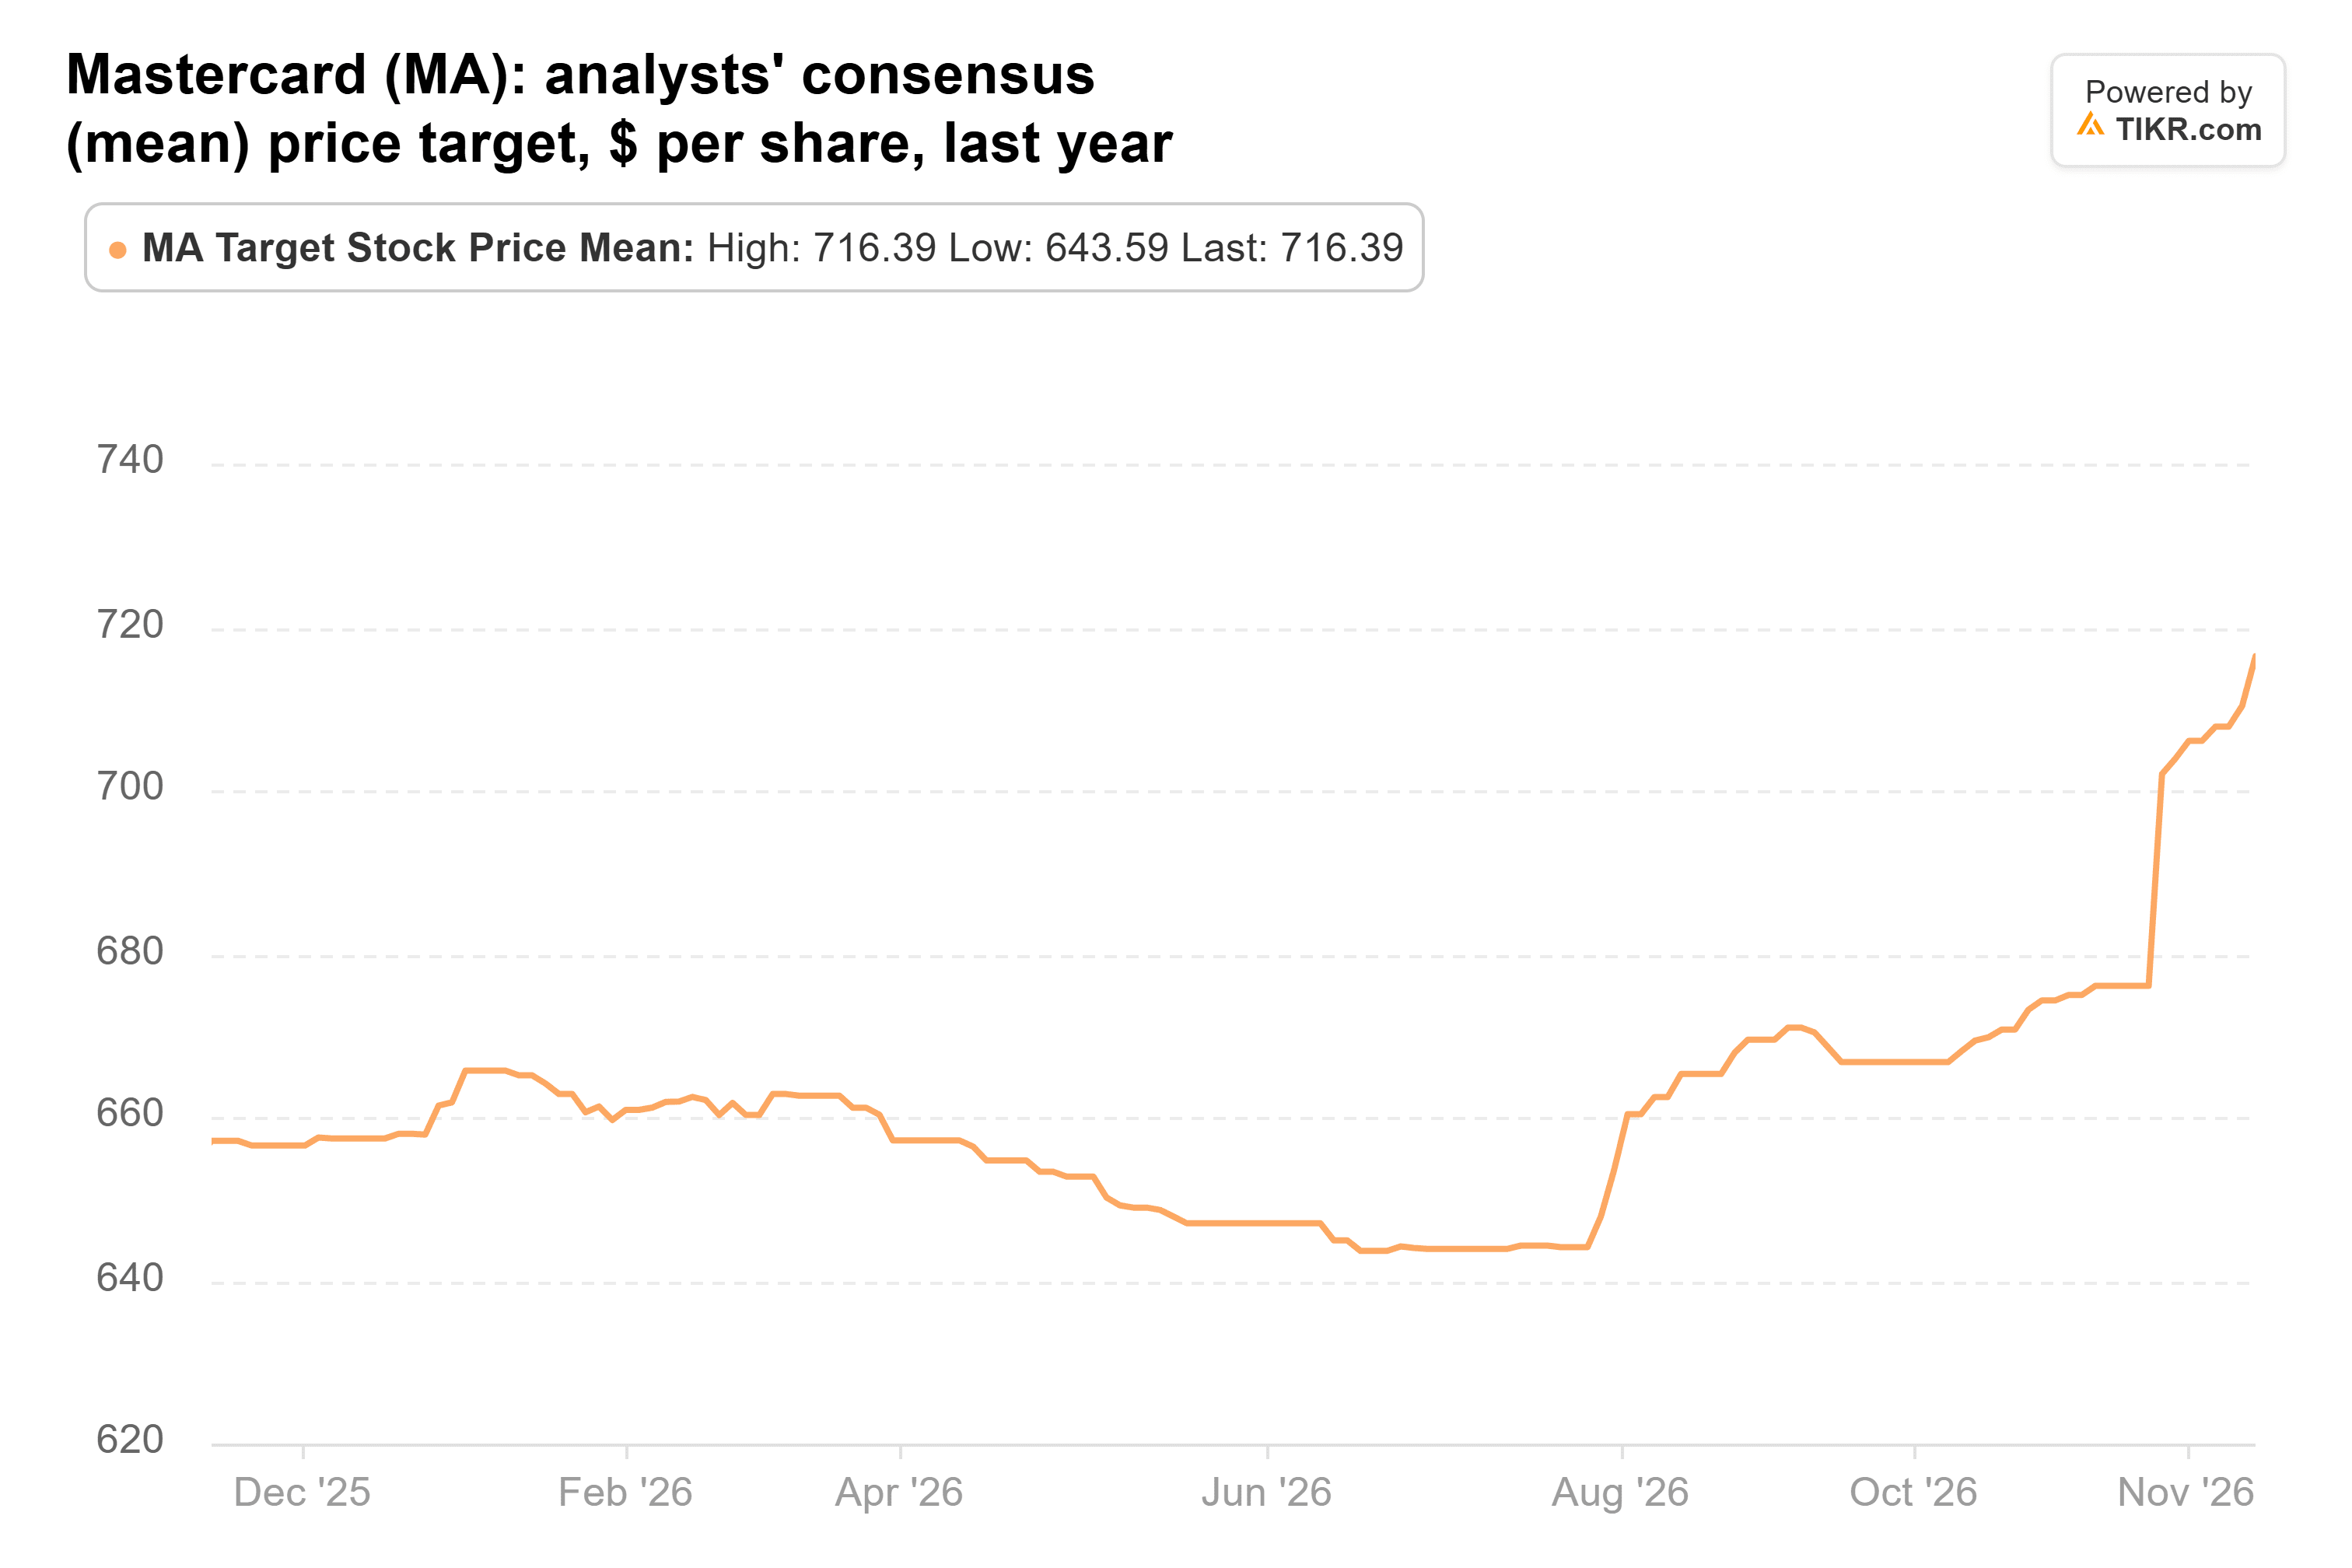
Isso está 10% acima do último fechamento, com alvos individuais variando de US$ 550 a US$ 800.
Onde eu o seguiria agora
Nesse múltiplo, a Mastercard está precificada de forma justa para lucros crescendo na faixa dos 15%, então não é tarde para seguir Ackman. Com o múltiplo de volta perto de sua média, porém, eu esperaria que a ação subisse aproximadamente na mesma velocidade que seus lucros daqui para frente. O principal risco são os incentivos que a Mastercard paga aos bancos para que emitam seus cartões. Esses subiram 18% no terceiro trimestre e terão uma parcela maior de suas taxas no quarto.
A Visa tem o mesmo problema. Seus incentivos a clientes saltaram 21% em seu quarto trimestre fiscal, e a empresa projetou um crescimento de receita apenas na baixa casa dos dois dígitos para o exercício fiscal de 2027.
Os analistas veem mais potencial de alta nas retardatárias. O alvo médio está 39% acima do último fechamento para a Meta e 34% para a Netflix. Ackman disse que comprou a Meta "com um desconto enorme" e chamou a Netflix de "uma ação incrivelmente barata". Ambas enfrentam questões maiores, porém. O capex da Meta no terceiro trimestre de US$ 34,9 bilhões foi maior que seus US$ 32,8 bilhões de fluxo de caixa operacional, e as horas de visualização da Netflix cresceram apenas 2% no primeiro semestre de 2026. O alvo médio da S&P Global está 13% acima de seu último fechamento, um pouco mais que o da Mastercard.
Se eu fosse colocar novo dinheiro atrás das compras de Ackman hoje, ainda começaria com a Mastercard. É o negócio do qual tenho mais certeza de que continuará a capitalizar (compounding), e fico feliz em pagar um múltiplo médio por isso. O próximo 13F da Pershing, com vencimento em 16 de novembro, nos mostrará se ainda detinha todas as cinco em 30 de setembro. A Mastercard também fará apresentações na conferência de fintech do Citi em 9 de novembro e na da KBW em 10 de novembro, onde a administração poderá atualizar as tendências do quarto trimestre sobre as quais Hai alertou.
Então, quanto vale realmente a ação da Mastercard?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Mastercard poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Mastercard gratuitamente
Aviso Legal:
Por favor, note que os artigos na TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler, e bons investimentos!


