Principais Conclusões
- A AT&T planeja manter seu dividendo em $1,11 por ação por ano enquanto acelera os recompra de ações para cerca de $10 bilhões em 2026.
- A Altria rende 6,5% contra 4,6% da AT&T, e seu dividendo por ação cresceu 4% ao ano do ano fiscal de 2020 ao ano fiscal de 2025.
- O dividendo da AT&T consumiu 45% de seu fluxo de caixa livre nos doze meses até junho de 2026, contra 78% na Altria.
- A Altria tem menos da metade da alavancagem da AT&T, e a AT&T espera que sua alavancagem aumente após o fechamento de seu acordo com a EchoStar.
Se você possui ações da AT&T (T) pelo dividendo, não espere por um aumento. Com seus resultados do segundo trimestre em 22 de julho, a AT&T disse que planeja manter seu dividendo em $1,11 por ação por ano enquanto acelera os recompra de ações para cerca de $10 bilhões em 2026.
A Altria Group (MO), que reportou em 30 de julho, continuou aumentando. Seu dividendo por ação cresceu 4,1% ao ano do ano fiscal de 2020 ao ano fiscal de 2025, e rende 6,5% contra 4,6% da AT&T.
Então, qual é a melhor ação pagadora de dividendos?
| Métrica | AT&T (T) | Altria Group (MO) |
|---|---|---|
| Dividend yield | 4.6% | 6.5% |
| Dividendo anual atual | $1.11 | $4.44 |
| Crescimento do dividendo, ano fiscal 2020–2025 | -11.8% ao ano | 4.1% ao ano |
| Índice de pagamento de dividendos em caixa (TTM até 30 de junho de 2026) | 45% | 78% |
| Dívida líquida/EBITDA (LTM) | 2.91x | 1.41x |
| Cobertura de juros (LTM) | 3.86x | 13.27x |
| P/L Forward (NTM) | 10.1x | 11.9x |
A AT&T tem folga e está recomprando ações
A receita de serviço de Conectividade Avançada da AT&T, de fibra e wireless, subiu 5,1% em relação ao ano anterior para $23,5 bilhões no segundo trimestre de 2026.
Esse crescimento deixa o dividendo bem coberto, em 45% do fluxo de caixa livre nos doze meses até 30 de junho de 2026. Os dividendos pagos caíram de $15,1 bilhões no ano fiscal de 2021 para $8,14 bilhões no ano fiscal de 2023, e o fluxo de caixa livre tem sido mais que o dobro disso todos os anos desde então.

Então, para onde vai o caixa excedente? Na conferência do segundo trimestre, a administração foi clara: "Juntos, nossas recompra de ações planejadas e os pagamentos de dividendos esperados totalizarão aproximadamente $18 bilhões este ano, o que é essencialmente 100% de nossa perspectiva para o fluxo de caixa livre."
A dívida é o principal risco. O TIKR coloca a dívida líquida da AT&T em 2,91x o EBITDA nos últimos doze meses. A empresa espera que sua própria medida de alavancagem aumente após o fechamento de seu acordo com a EchoStar, depois retornando à sua faixa-alvo de 2,5x em cerca de três anos.
A Altria gasta a maior parte de seu caixa no dividendo
Enquanto a AT&T mantém uma ampla margem, a Altria opera muito mais próxima do limite. Seus volumes de embarque de cigarros domésticos estão caindo, enquanto os sachês de nicotina on! PLUS, expandidos para 120.000 lojas, são os que estão crescendo. Mesmo assim, o EPS diluído ajustado subiu 4,9% para $2,80 no primeiro semestre de 2026 em relação ao ano anterior, e a Altria dá uma previsão de $5,61 a $5,72 para 2026.
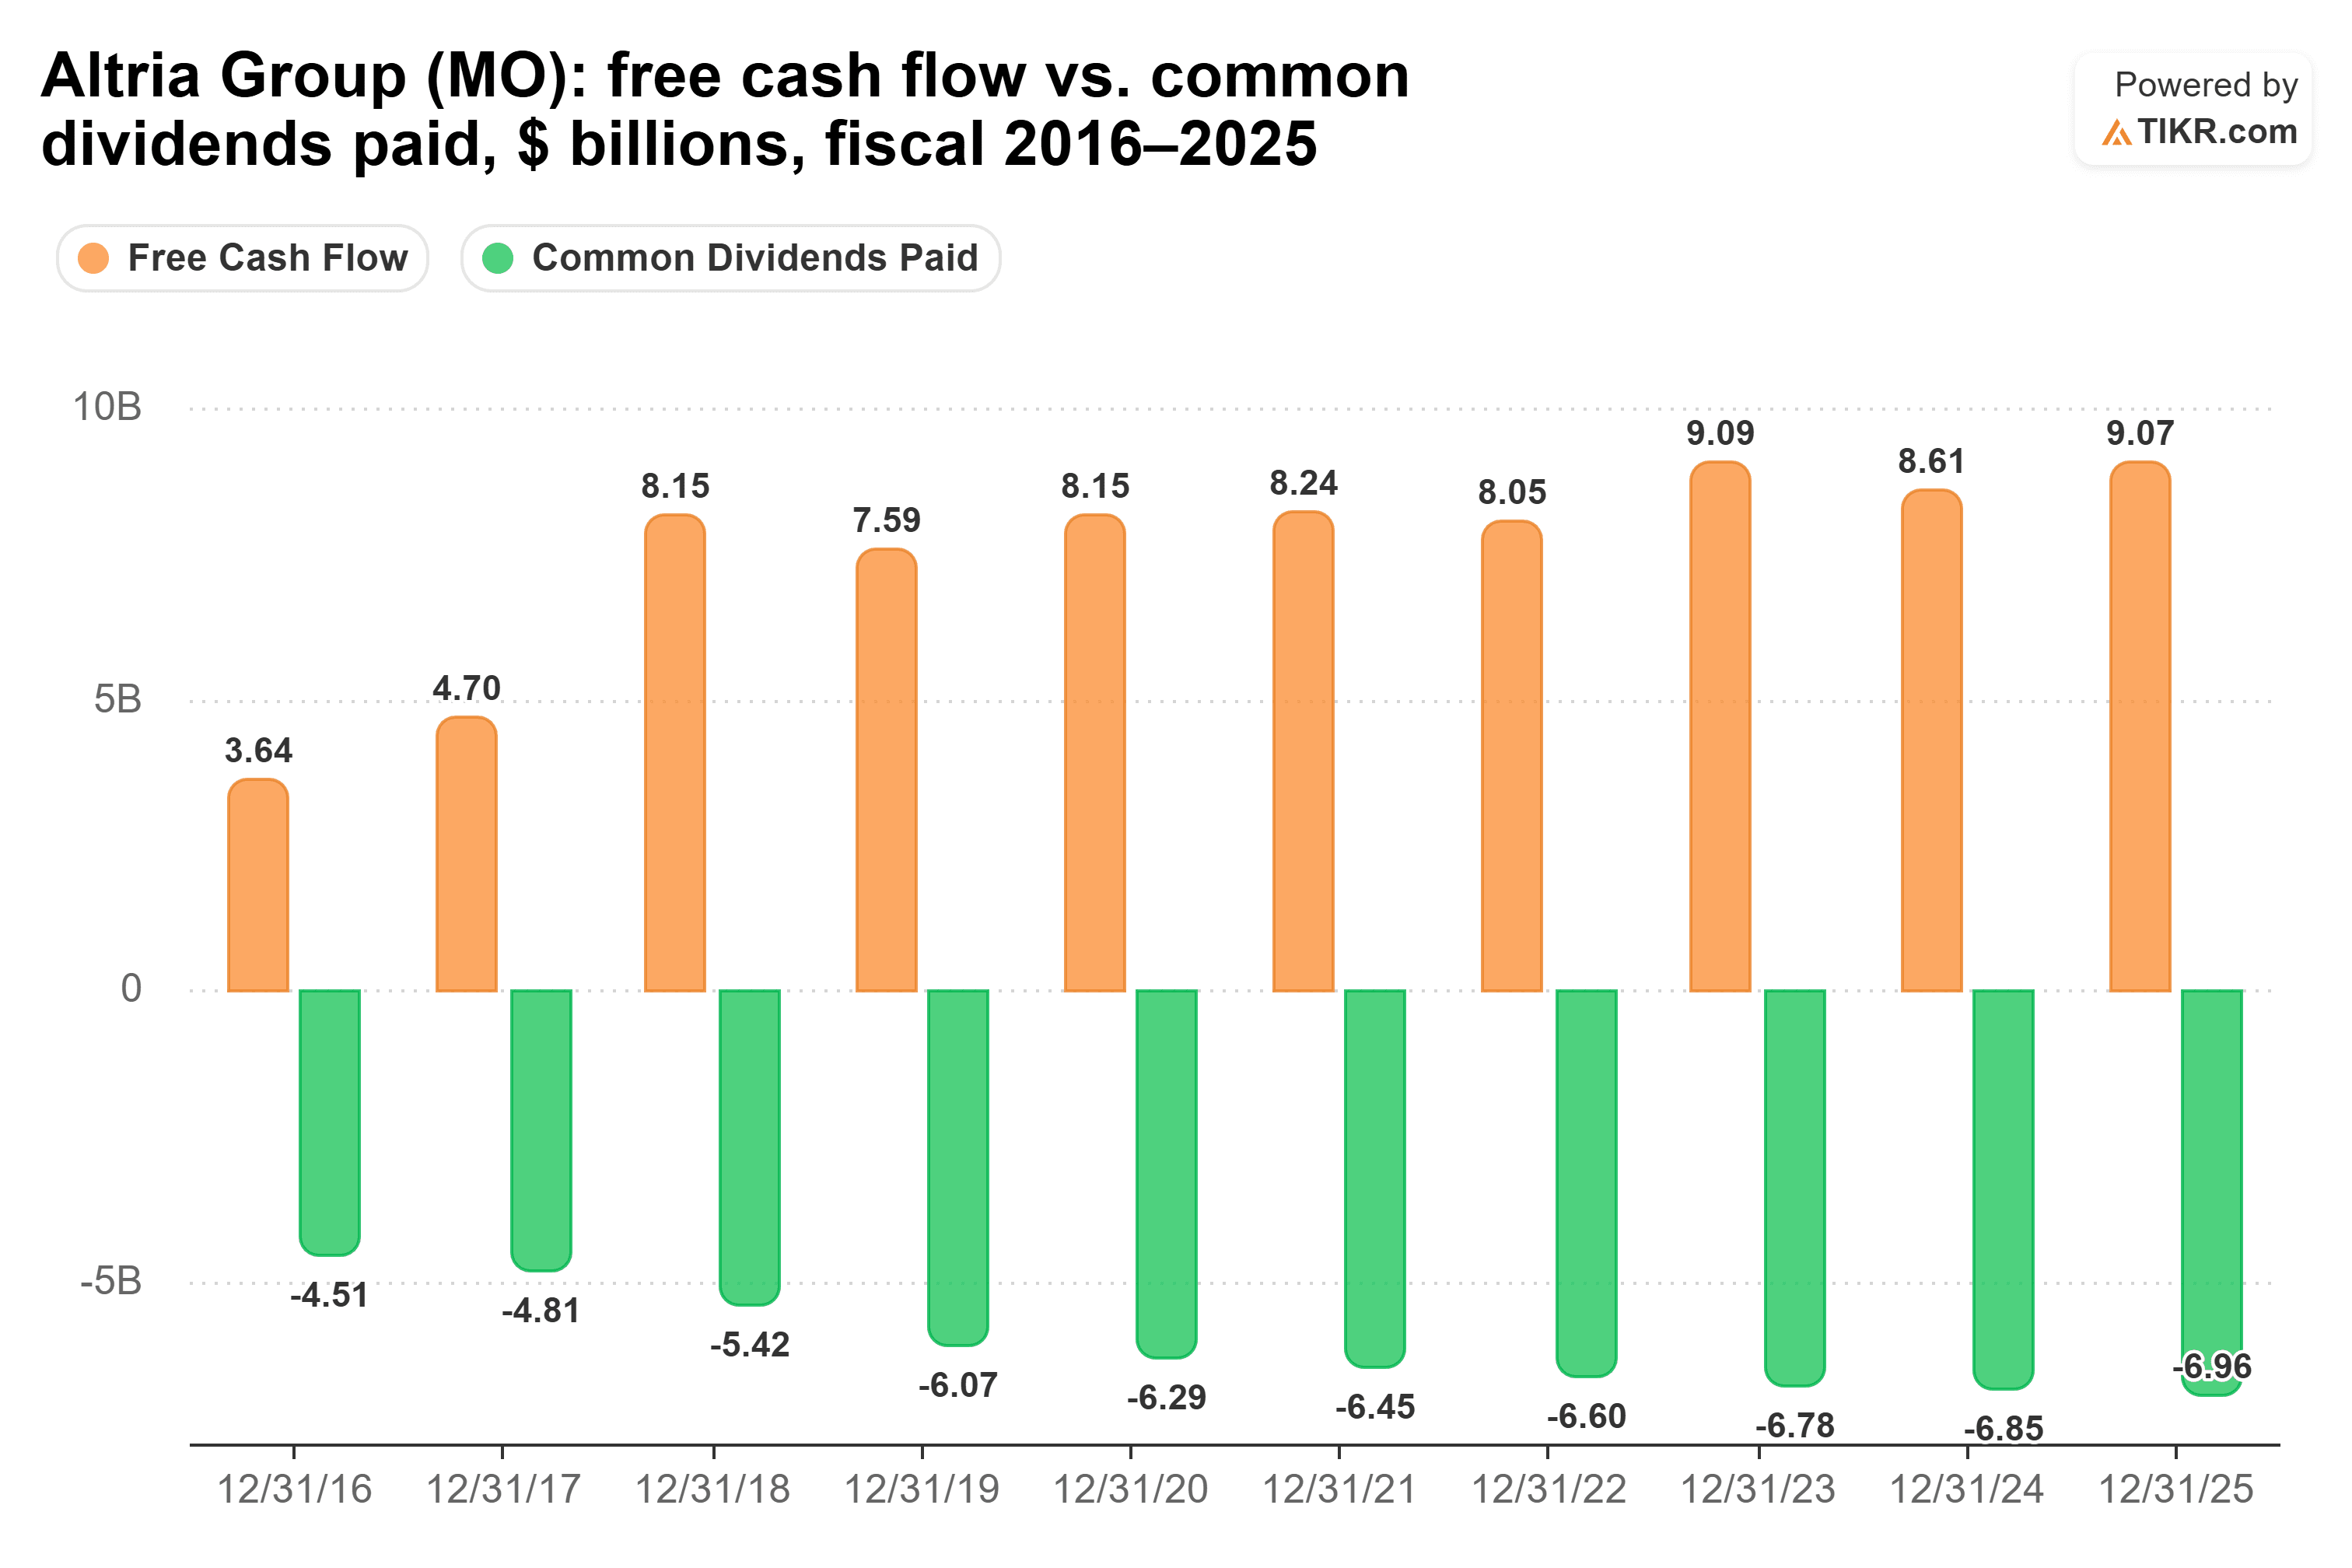
Seu dividendo consumiu 78% do fluxo de caixa livre nos doze meses até 30 de junho de 2026. Isso é alto, mas estável: o índice permaneceu entre 74,6% e 82,0% em cada ano fiscal de 2021 a 2025. O fluxo de caixa livre subiu de $3,64 bilhões no ano fiscal de 2016 para $9,07 bilhões no ano fiscal de 2025, e superou os dividendos pagos todos os anos desde o ano fiscal de 2018.
A administração coloca o dividendo em primeiro lugar, como disse na conferência do segundo trimestre: "Historicamente, depois que temos o dividendo, temos cerca de $1 bilhão de caixa excedente, e analisamos formas eficientes de capital para implantar esse capital."
O negócio principal é o risco: um índice de pagamento de 78% deixa menos margem se os lucros com cigarros caírem.
Então, qual dividendo vence?
Para mim, a Altria é a melhor ação pagadora de dividendos: ela paga mais hoje e continua aumentando o valor.
Considere cada dividendo em seu ritmo atual. O da Altria subiu 4,0% no ano fiscal de 2025, e o da AT&T não subiu. Nessas taxas, $10.000 investidos hoje pagam cerca de $925 no ano 10 da Altria, contra cerca de $460 da AT&T. (A taxa de -11,8% ao ano em 5 anos da AT&T vem de seu corte de dividendos, então diz pouco sobre o dividendo atual.)
O índice de pagamento de 78% da Altria é o mais apertado. Mas ele se manteve em uma faixa estreita por cinco anos fiscais, e a Altria carrega menos da metade da alavancagem da AT&T.
Isso não quer dizer que o dividendo da AT&T esteja em perigo. Sua receita de fibra e wireless está crescendo, e o dividendo consome menos da metade de seu fluxo de caixa livre. É apenas que, por seu próprio plano, o caixa excedente vai para recompra de ações. O valor da Altria é maior, está crescendo e é respaldado por um balanço patrimonial mais forte.
Claro, os aumentos da Altria dependem de seus lucros se manterem enquanto os volumes de cigarros caem. Seus resultados anuais em relação àquela previsão de $5,61 a $5,72 são o número a ser observado.
Então, quanto vale realmente a ação da Altria?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Altria poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!