핵심 요약
- 코스트코의 연간 회원비 수입은 2021 회계연도 38억 8천만 달러에서 2025 회계연도 53억 2천만 달러로 증가했으며, 가장 빠른 성장은 2024년 9월 회비 인상 이후에 나타났습니다.
- 그 회비 인상 효과는 이제 완전히 소멸되어, 회비 성장은 이제 신규 회원과 Executive 등급 업그레이드에 의존하게 되었으며, 이는 4분기에 회비 수입을 6.8% 증가시켰습니다.
- 2026 회계연도 영업이익은 여전히 약 12.5% 성장했으며, 코스트코의 선행 주가수익비율(P/E)은 1년 전 48.66배에서 40.53배로 하락했습니다.
코스트코의 회비 엔진이 가격 인상 효과를 잃어가는 시점에 기업 가치 평가도 재설정되고 있습니다. TIKR에서 코스트코의 연간 회원비 수익을 무료로 확인하세요 →
코스트코의 회비 인상 효과는 이제 끝났습니다
9월 24일 코스트코의 4분기 실적 발표 중반, 관세 환급과 푸드코트 츄로스 복귀 소식 사이에, 최고재무책임자(CFO) 게리 밀러칩은 쉽게 놓칠 수 있는 발언을 했습니다: "4분기는 회원비 인상으로 인한 전년 대비 이익을 볼 마지막 분기가 될 것입니다."
이 발언이 중요한 이유는 코스트코의 수익 구조 때문입니다. 창고형 매장은 식료품, 휘발유, 텔레비전을 낮은 마진으로 판매하며, 회원 카드가 이익의 상당 부분을 차지합니다. 2025 회계연도에 코스트코는 약 104억 달러의 영업이익 중 53억 2천만 달러의 회원비를 징수했는데, 이는 약 절반에 해당하는 금액입니다.
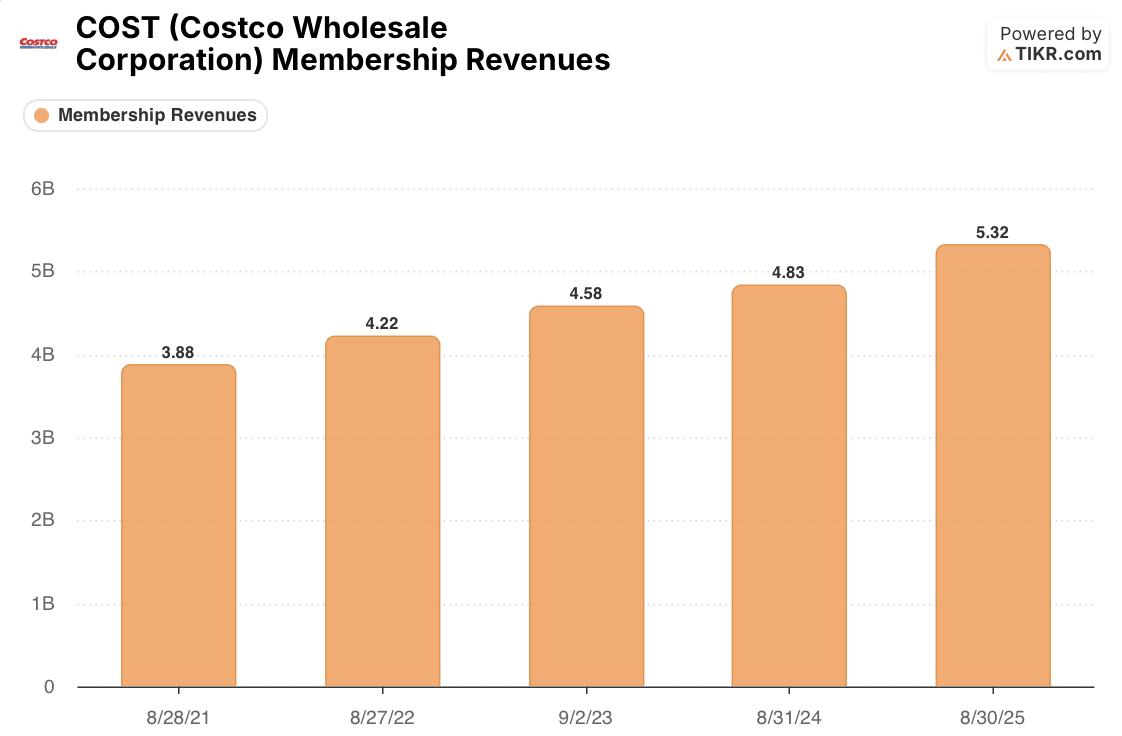
5년간 차트는 이 엔진이 일반적으로 어떻게 작동하는지 보여줍니다. 회비 수입은 2022 회계연도에 8.8%, 2023 회계연도에 8.5% 성장했는데, 2023년은 추가 주가 포함된 해였습니다. 2024 회계연도, 즉 인상 전 마지막 완전한 연도에는 성장률이 5.5%로 둔화했는데, 부분적으로는 그 추가 주를 넘어서면서였고, 회비는 48억 3천만 달러에 달했습니다.
그런 다음 미국과 캐나다의 회비 인상이 2024년 9월에 발효되었습니다. 코스트코는 회비를 각 회원 연도에 걸쳐 인식하기 때문에, 이 효과는 두 회계연도에 걸쳐 분산되었습니다. 회비 수입은 2025 회계연도에 10.1% 증가하여 53억 2천만 달러가 되었고, 분기 실적을 보면 2026 회계연도는 약 59억 달러로, 약 11% 증가한 것으로 나타납니다.
이 효과는 이제 사라졌습니다. 인상 효과는 4분기 회비 성장에 1% 미만을 추가했으며, 전체 성장률은 7.3%로 둔화했습니다. 인상 효과와 환율 영향을 제외하면, 회비 수입은 6.8% 성장했는데, 이는 지난 2년간의 두 자릿수 성장률보다는 2024 회계연도의 속도에 더 가깝습니다.
그 6.8% 내부의 성장은 고르지 않습니다. 총 유료 회원 수는 3.8% 증가하여 8,410만 명에 달했는데, Truist의 스캇 치카렐리가 실적 발표에서 지적한 대로 이는 8분기 연속 둔화된 성장입니다. 연간 회비가 더 높은 Executive 등급 유료 회원 수는 9.4% 증가하여 4,230만 명이 되었습니다. 업그레이드가 이제 신규 가입보다 더 많은 역할을 하고 있으며, 밀러칩은 최근 성장률을 "아마도 우리가 예상할 수 있는 전형적인 수준"이라고 언급했습니다.
코스트코의 창고형 매장이 더 많은 부담을 지고 있습니다
회비가 전체 이야기였다면, 영업이익도 그와 함께 둔화되었을 것입니다. 그러나 그렇지 않았습니다.
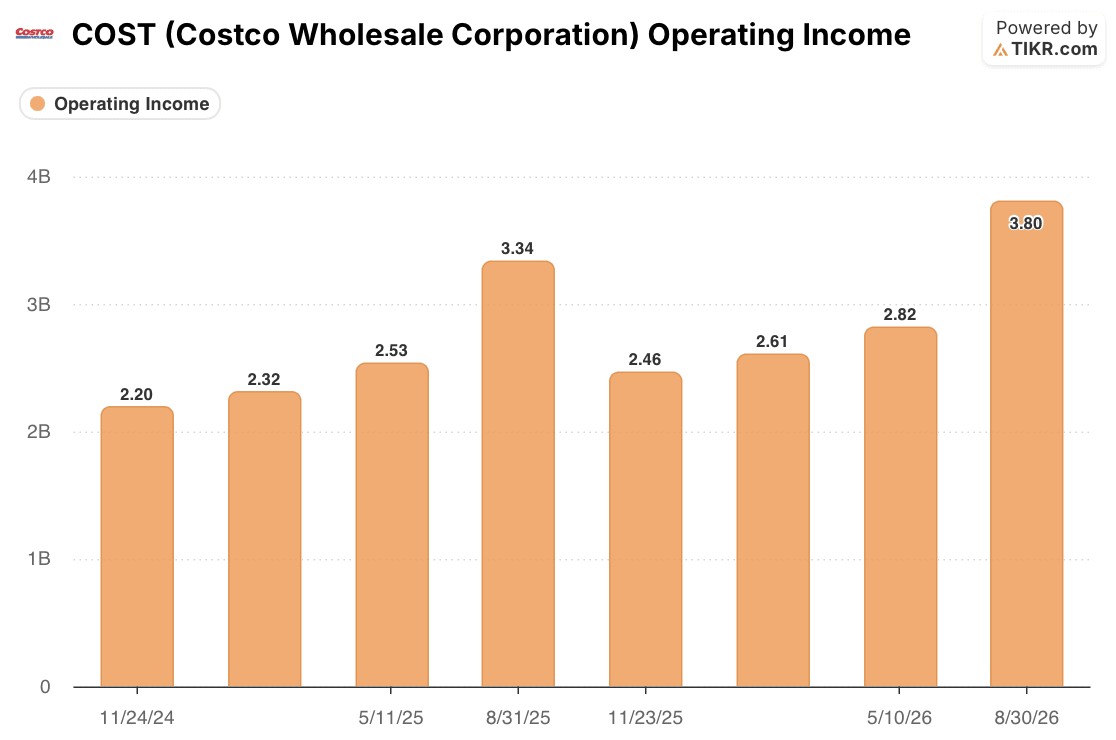
영업이익은 2025 회계연도 약 104억 달러에서 2026 회계연도 약 117억 달러로 약 12.5% 증가했으며, 모든 분기에서 전년 대비 증가했습니다. 4분기는 33억 4천만 달러에서 38억 달러로 증가했습니다. 회원비를 제외한 나머지 영업이익은 해당 분기에 약 20% 성장했습니다.
이 수치는 주의가 필요합니다. 여기에는 코스트코가 비반복적이라고 언급한 IEEPA 관세 환급으로 인한 9베이시스포인트의 순매출총이익률 혜택이 포함되어 있습니다. 기본적인 개선은 여전히 실질적으로 보입니다: 관세 효과를 제외하면, 핵심 대 핵심 마진은 18베이시스포인트 상승했으며, 이는 공급망 효율성과 육류, 베이커리, 델리 부문의 높아진 노동 생산성 덕분입니다.
코스트코의 상품 이익은 회비 성장이 둔화되는 동안 가속화되었습니다. TIKR에서 코스트코의 분기별 영업이익을 무료로 비교하세요 →
주가수익비율이 먼저 하락한 이유
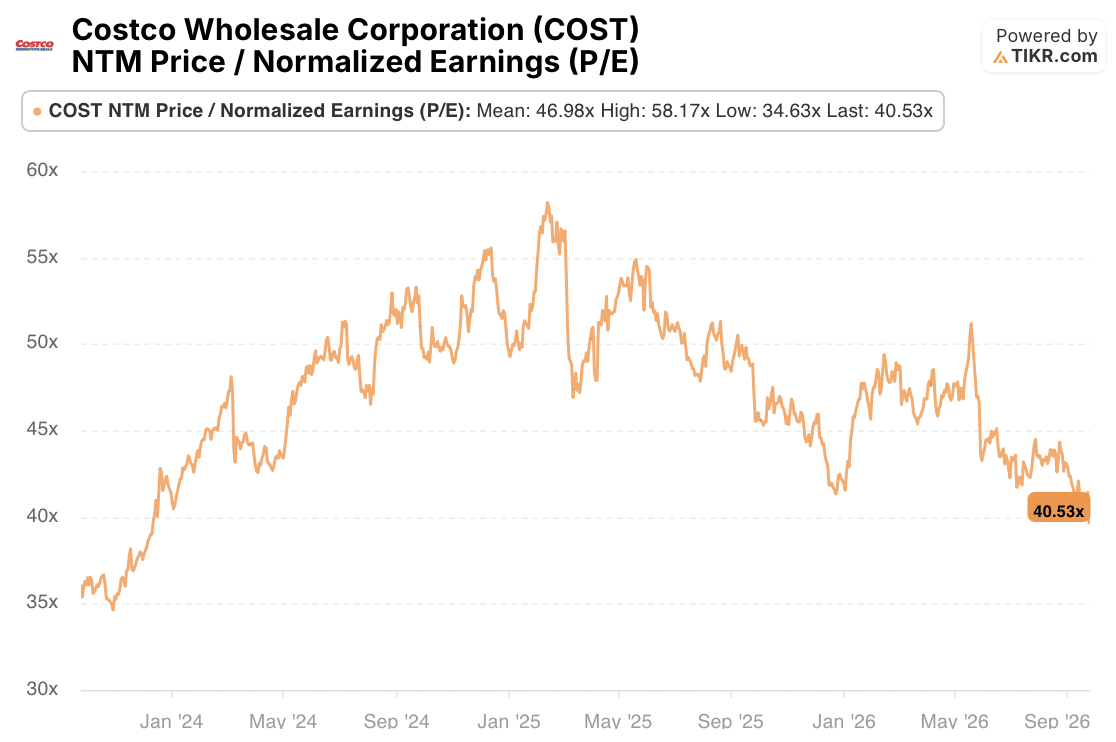
코스트코의 기업 가치 평가는 지난 1년 동안 이미 재설정되고 있었습니다. 선행 주가수익비율(NTM P/E)은 2025년 8월 말 48.66배였고, 금요일 종가 $922.77 기준 40.53배로, 3년 최고치인 58.17배와 평균 46.98배보다 낮습니다. 같은 날, 주가가 2.93% 상승했음에도 불구하고, 여러 증권사들이 실적 발표 후 목표주가를 하향 조정했습니다.
이 평가 하락은 사업 약화에 대한 판결보다는 느려진 회비 엔진에 대한 재설정으로 보입니다. 회비 수입은 가격 인상 없이도 여전히 7%에 가까운 성장을 보이고 있으며, 미국과 캐나다의 갱신률은 92.3%로 소폭 상승했고, 상품 마진은 확대되고 있습니다.
하지만 40배는 여전히 창고형 매장이 추가적인 일을 계속할 것이라고 가정하는 것이며, 그 일 중 일부는 일시적입니다. 관세 환급은 2027 회계연도 실적까지 계속 유입될 것이며, 코스트코는 그 대부분을 낮은 가격에 재투자할 계획입니다. 자본 지출도 64억 달러에서 약 75억 달러로 증가할 예정입니다.
가장 깔끔한 테스트는 코스트코의 2027 회계연도 1분기 실적 발표일 것입니다. 이는 회비 인상 효과가 전혀 없는 첫 번째 분기입니다. 만약 회비 수입이 6.8%의 내생적 속도에 근접하게 유지되고, Executive 등급 성장이 총 유료 회원 수보다 여전히 훨씬 앞선다면, 낮은 배수는 더 안정적인 자본 증식 기업(compounder)에 대한 공정한 가격으로 보일 것입니다. 만약 회비 성장이 2024 회계연도의 5.5% 쪽으로 다시 떨어진다면, 창고형 매장이 투자 논리를 훨씬 더 많이 떠받쳐야 할 것입니다.
코스트코의 기업 가치 평가는 이제 회비 성장이 재설정되는 동안 마진에 의존하고 있습니다. TIKR에서 코스트코의 선행 주가수익비율과 회원비 수익을 무료로 추적하세요 →
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정적 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!