보잉 주식 주요 통계
- 52주 범위: $177 ~ $254
- 시가총액: 약 1,570억 달러
- 증권사 평균 목표가: 약 $275
- 향후 2년 매출 성장률(CAGR): 약 12%
- 향후 2년 주당순이익 성장률(CAGR): 매우 낮은 기저에서 약 88%
- NTM EV/EBITDA: 약 30배
- LTM 총이익률: 4.7%
TIKR의 새로운 가치평가 모델로 보잉을 포함한 관심 주식의 5년간 애널리스트 예측을 확인하세요 (무료) >>>
보잉 투자자들이 인내심을 잃는 이유
보잉(BA)은 2026년 동안 회복 과정의 어려운 부분이 끝났음을 보여주려 노력해왔지만, 주가는 올해 약 9% 하락했습니다.
생산 속도 둔화가 한 원인이며, CNBC에 따르면 미국-이란 갈등도 원인으로, 이로 인해 서부 텍사스 중질유(WTI) 가격이 연초 대비 약 65% 상승했습니다. 높은 연료비는 항공사 마진을 압박하고 신규 항공기 구매를 위한 현금을 줄입니다.
아래의 하락폭 차트는 이번 여정이 얼마나 거칠었는지 보여줍니다. 3월 말까지 약 25% 하락한 후, 주가는 5월과 8월에 반등해 최고점 대비 약 5% 이내로 회복했으나, 9월에 다시 하락하여 현재 최고점 대비 약 21% 낮은 수준에 머물고 있습니다.
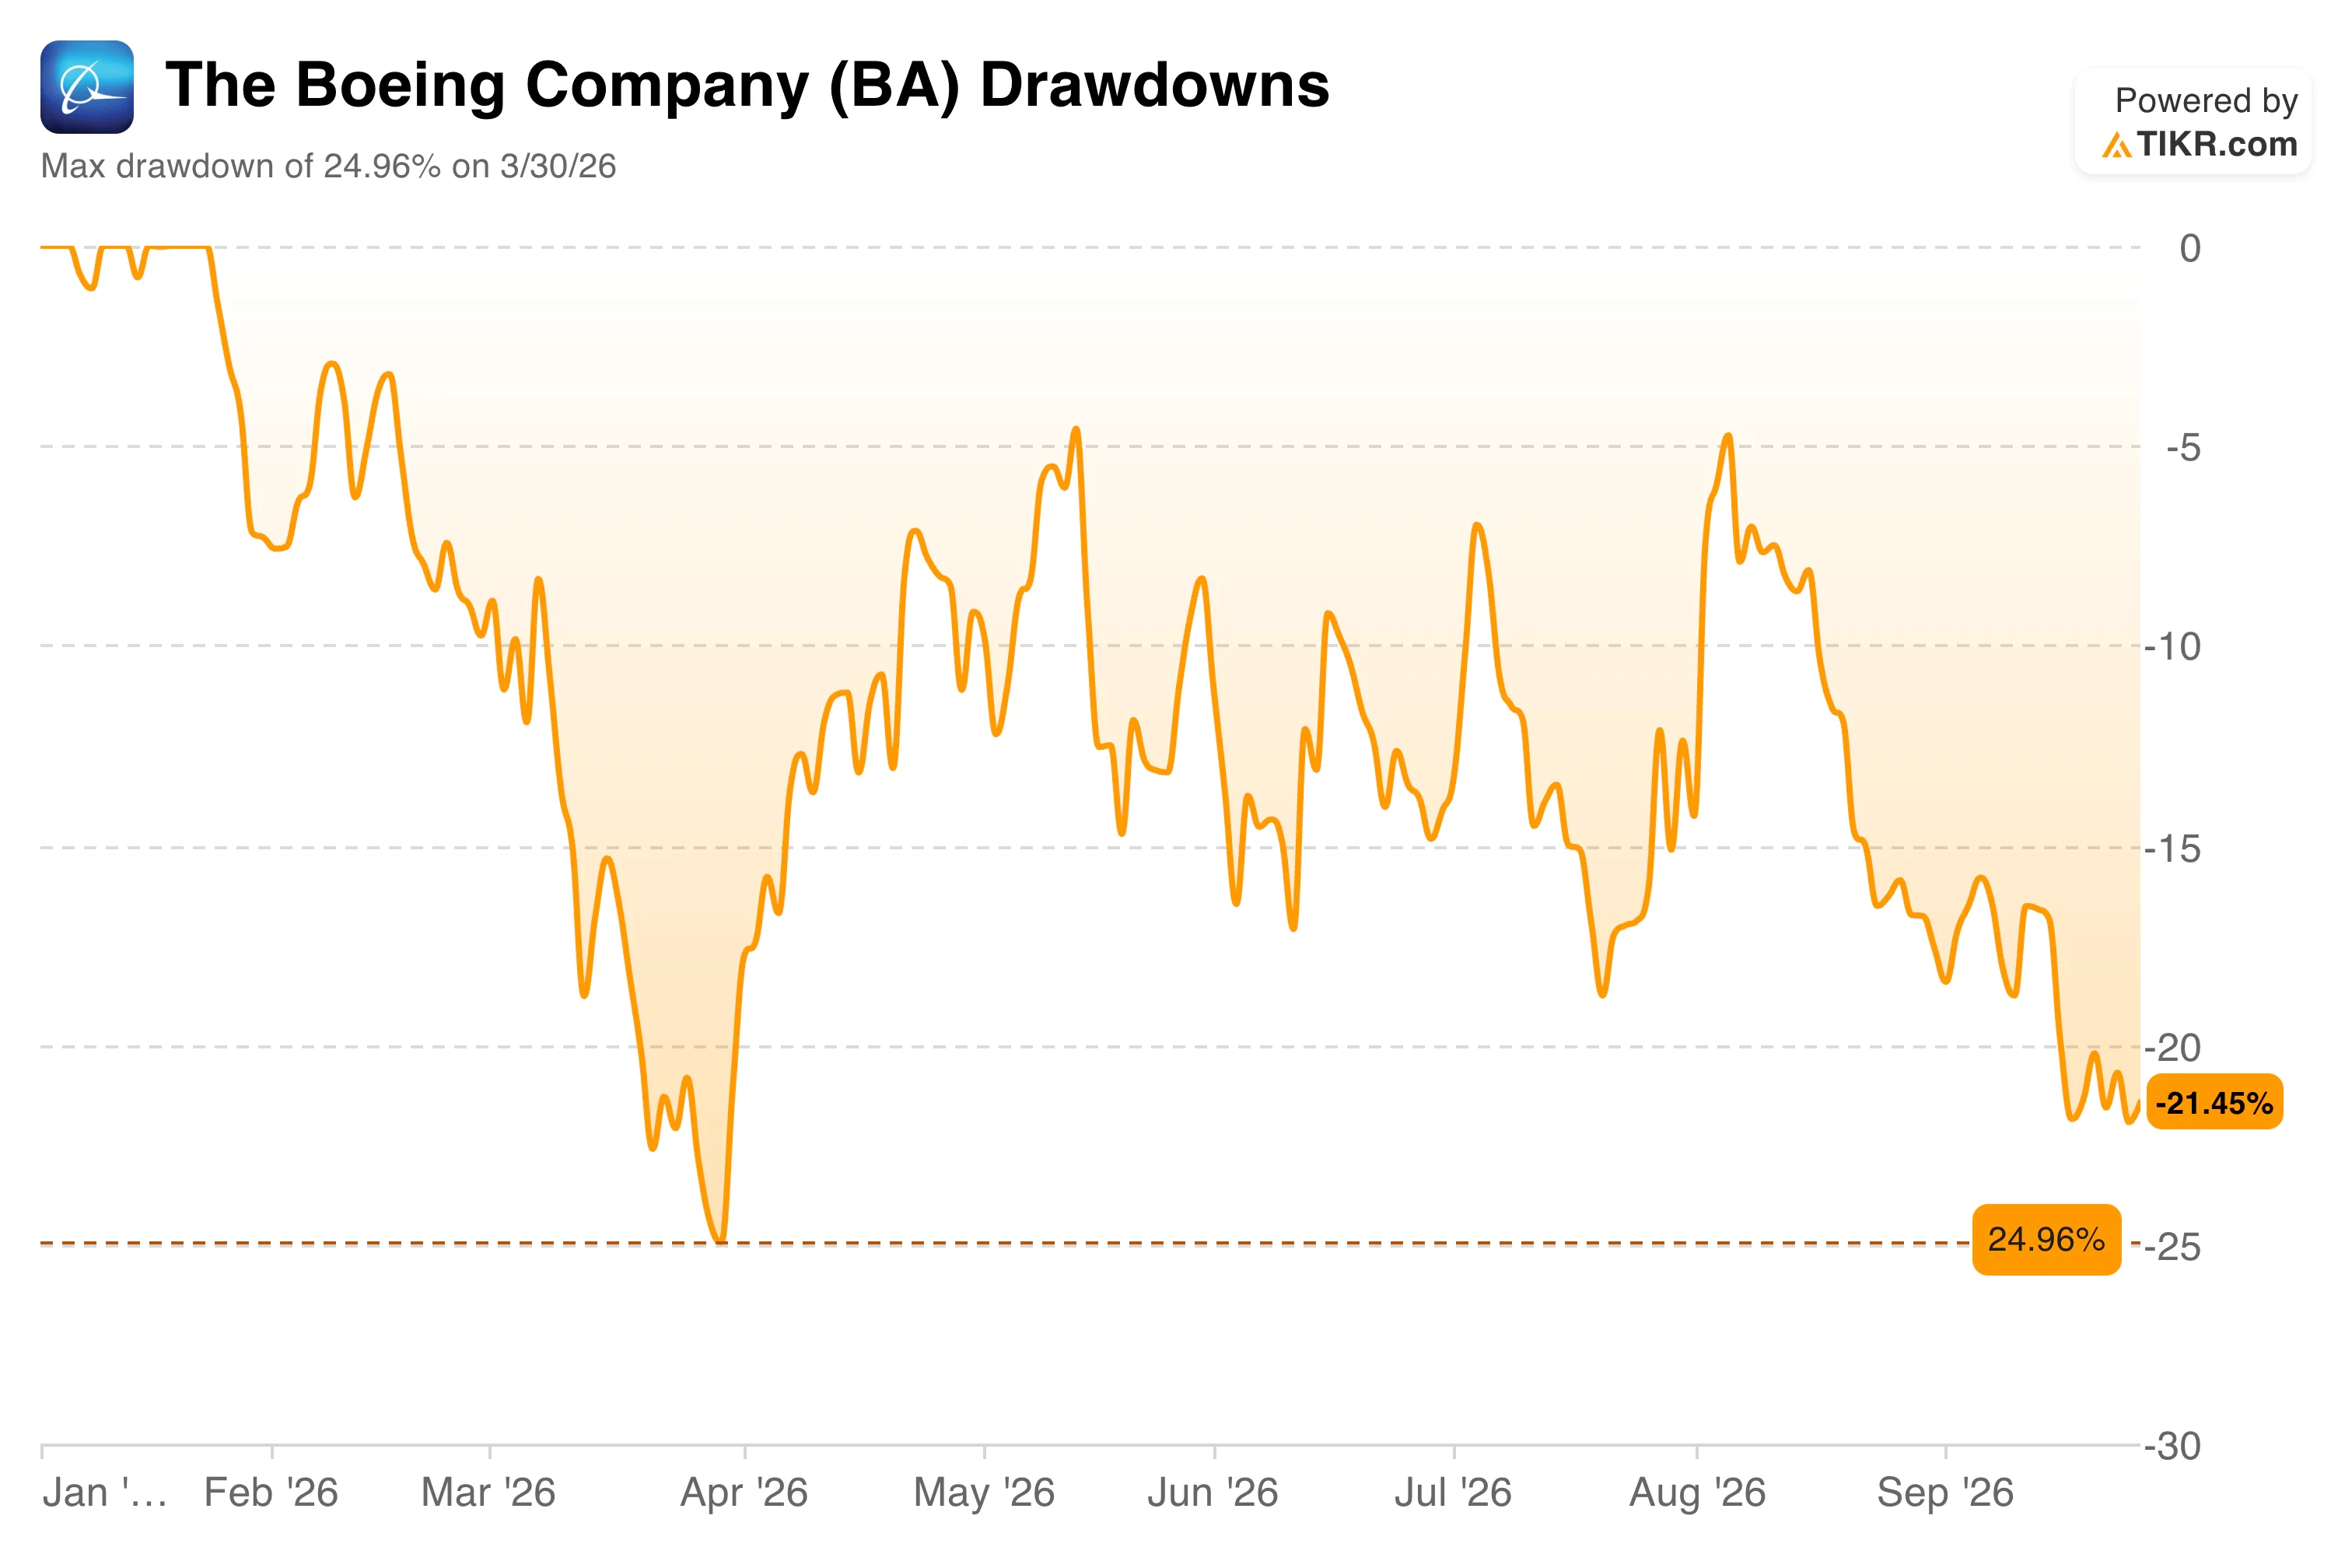
가장 급격한 반응은 9월 16일, 켈리 오트버그 CEO가 모건 스탠리 라구나 컨퍼런스에서 737 맥스 생산 확대에 대해 발언한 날 나타났으며, 주가는 그날 4.5% 하락했습니다.
보잉 주식의 과거 및 향후 추정치 확인하기 (무료!) >>>
737 맥스 생산 확대 뒤에 숨은 날개 병목 현상
737 맥스는 보잉의 주력 단일통로 항공기로, 항공사들이 대량으로 주문하는 기종이므로, 이 항공기가 공장을 얼마나 빨리 떠나는지가 회사가 회수하는 현금의 대부분을 결정합니다.
보잉은 FAA가 2025년 10월 생산 상한선을 42대로 올린 이후 월 47대 생산을 목표로 작업해왔으며, 오트버그 CEO는 컨퍼런스 청중에게 회사가 그 속도에 "아직 안정화되지 않았다"고 말했습니다.
병목 현상은 내부에 있습니다. 모든 맥스 날개는 워싱턴주 렌턴에서 제작되기 때문입니다. 연말까지 월 52대 생산에 도달하는 것은 이제 어려워 보이는데, 이는 에버렛의 새로운 노스 라인이 가동되어야 하기 때문입니다.
이 이야기의 성패는 현금 흐름에 달려 있으며, 아래 주당 현금 흐름 차트는 애널리스트들이 여전히 기대하는 회복 폭이 얼마나 큰지 보여줍니다.

2024년 주당 $18.67의 손실을 기록한 후, 현금 흐름은 작년에 겨우 $1.40으로 흑자로 전환했습니다. 추정치는 올해 약 $9, 2030년까지 약 $25를 예상하고 있습니다.
2분기 실적은 그 아래에 몇 가지 모멘텀을 보여주었습니다: 매출은 1년 전 $22.75억 달러 대비 $24.56억 달러로 나타났고, 보잉은 상용 항공기 150대 대비 171대를 인도했으며, 주당 핵심 손실은 $1.24에서 $0.76로 축소되었습니다.
순부채는 여전히 약 290억 달러 수준입니다. 울프 리서치는 렌턴 공장을 둘러보고 "과소평가된 진전"을 보았다고 밝혔으며, 날개 생산량이 9월에 개선되고 최종 조립이 10월에 따라잡을 것으로 봤습니다.
TIKR에서 보잉이 동종 업계와 비교하여 어떻게 성과를 내는지 확인하세요 (무료!) >>>
월스트리트가 여전히 백로그에서 보는 것
보잉의 총 백로그는 6월 말 기준 7,150억 달러였으며, 그중 거의 5,970억 달러가 상용 항공기였습니다. 그 규모의 주문 잔고는 분기 실적이 실망스러울 때도 투자자들에게 긴 여유(런웨이)를 제공하며, 새로운 수요도 여전히 나타나고 있습니다.
아카사 항공은 183대의 미결제 주문 외에 200대 이상의 추가 737 맥스 항공기를 주문하기 위해 협의 중이라고 보도되었지만, 결정은 2027년 초까지 나오지 않을 수 있습니다. 새로운 중국 주문은 덜 확실하며, 이번 주 정상회담을 앞두고 새로운 약속에 대한 기대가 사라지고 있습니다.
이 백로그가 애널리스트들이 건설적인 입장을 유지하는 이유이며, 아래의 증권사 목표가 표는 주가가 하락하는 동안 그들의 추정치가 얼마나 올랐는지 보여줍니다.
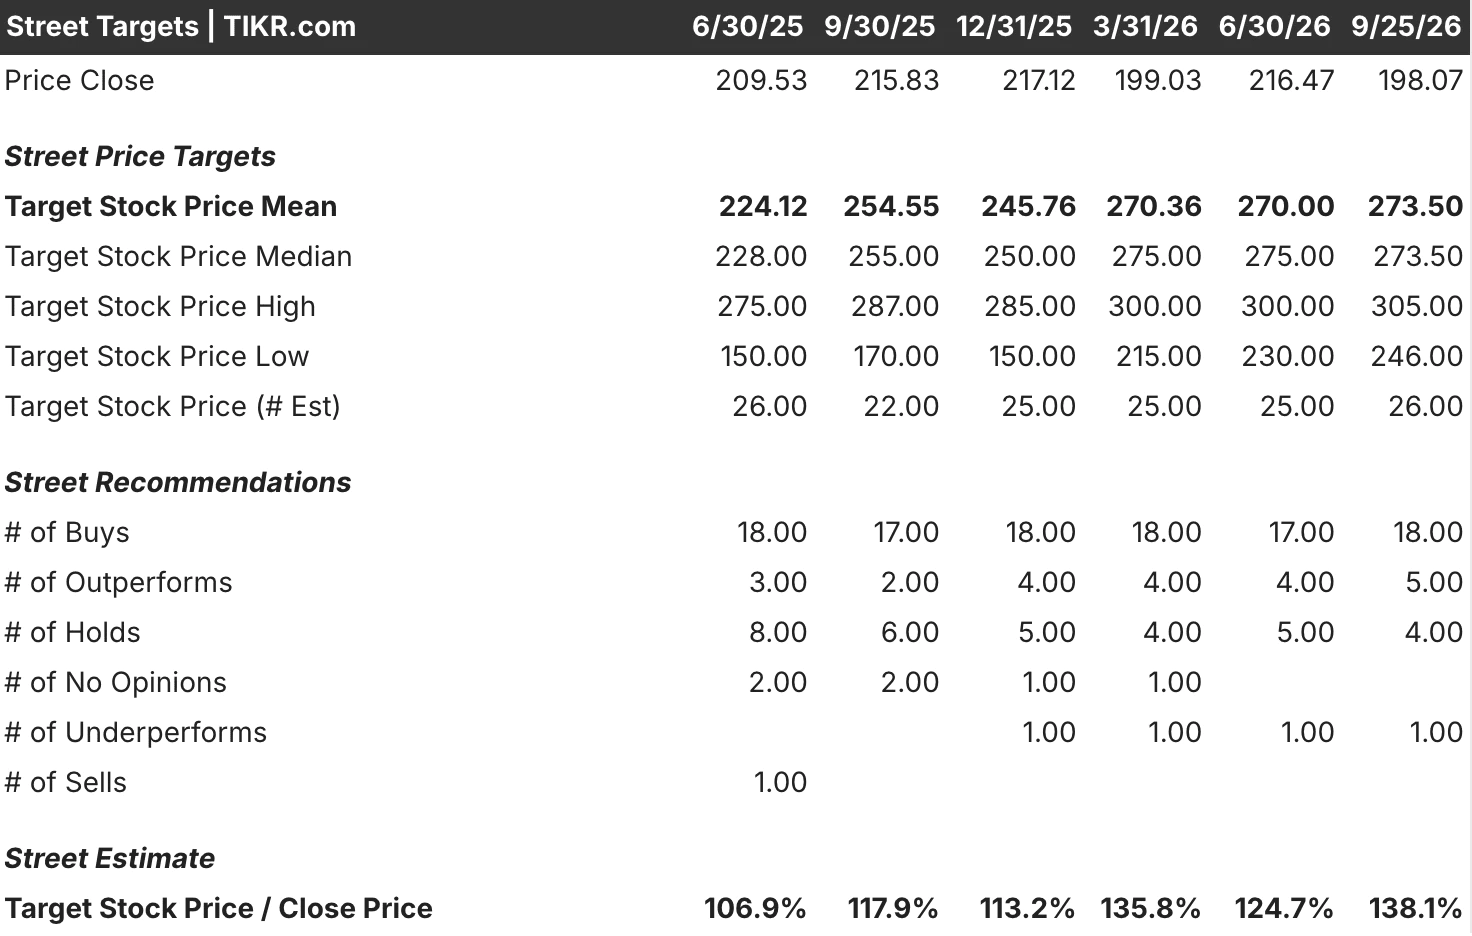
평균 목표가는 1년 전 약 $225에서 약 $275로 상승했으며, 이는 현재 종가보다 약 38% 높은 수준입니다. 26개의 추정치는 $246에서 $305까지 범위를 이루며, 28개 등급 중 23개가 매수 또는 아웃퍼폼입니다. 제퍼리스는 현금 흐름에 대한 신중함을 이유로 매수 등급을 유지하면서 목표가를 $295에서 $265로 낮췄습니다.
보잉은 향후 12개월 이익의 약 170배에 거래되고 있으며, 이 배수는 여전히 억눌려 있는 이익을 반영하는 것이지 고평가된 사업을 반영하는 것은 아닙니다.
BA 주식을 매수해야 할까요?
강세론의 근거는 7,150억 달러의 백로그, 증가하는 생산량, 그리고 737 주문의 약 30%를 차지하는 737-10 기종에 있습니다. 오트버그 CEO는 이 기종이 "매우 곧" 인증될 것이라고 말했습니다.
만약 이번 가을에 날개 생산 흐름이 정상화되고 노스 라인이 자격을 얻는다면, 더 높은 생산량과 차트에 있는 현금 흐름 추정치로 가는 길이 훨씬 더 명확해질 것입니다.
약세론의 근거는 생산 확대가 계속 지연되고, 연료비가 항공사 고객을 계속 압박하며, 중국 주문이 확정되지 않은 채 보잉이 여전히 적은 이익으로 290억 달러의 순부채를 처리해야 한다는 점입니다. 주당 현금 흐름이 인도량보다 어떤 이야기가 승리하고 있는지에 대해 더 많은 것을 말해줄 것입니다.