타이완 반도체 제조(TSMC, TSM)는 10월 15일 목요일, 6분기 연속으로 기록적인 이익을 발표했지만, 더 중요한 수치는 그 뒤에 나왔습니다. 순이익은 68.7% 증가한 7,630.6억 대만 달러로, LSEG 추정치 7,463억 대만 달러를 상회했으며, 매출은 467.2억 달러였습니다(로이터). TSMC는 이후 4분기 매출을 523억 달러에서 543억 달러로 전망했는데, 이는 중간값 기준으로 3분기 대비 약 14% 증가한 수치입니다.
타이밍은 좋지 않았습니다. 대만 상장 주식은 발표 전 2% 하락한 채 마감했으며, 대만 가중 주가 지수는 3.41% 하락하는 반도체 매물세에 휩싸였고, 이는 삼성전자(A005930)와 SK하이닉스(A000660)도 10% 이상 하락시키는 원인이 되었습니다.
TSMC, 다시 한번 기준을 높이다
CEO C.C. 위는 3분기 실적 발표 컨퍼런스콜에서 2026년 매출이 달러 기준으로 "약 44%" 성장할 것으로 예상한다고 밝혔습니다. 자본 지출은 600억 달러에서 640억 달러로 유지됩니다. AI 칩을 포함하는 고성능 컴퓨팅 부문이 3분기 매출의 68%를 차지했으며, 3나노와 2나노 공정이 합쳐 웨이퍼 매출의 41%를 구성했습니다.
문제는 마진입니다. 매출 총이익률은 2분기의 67.7%에서 66.4%로 하락했으며, 4분기 전망치인 65%에서 67%는 반등을 약속하지 않습니다. CFO 웬델 황은 해외 파운드리 공장으로 인한 마진 희석 효과가 올해 약 2%에 달할 것이며, 미국 공장이 더 많이 가동되면서 나중에는 3%에서 4%로 확대될 것이라고 말했습니다.
TIKR 데이터가 말하는 TSM
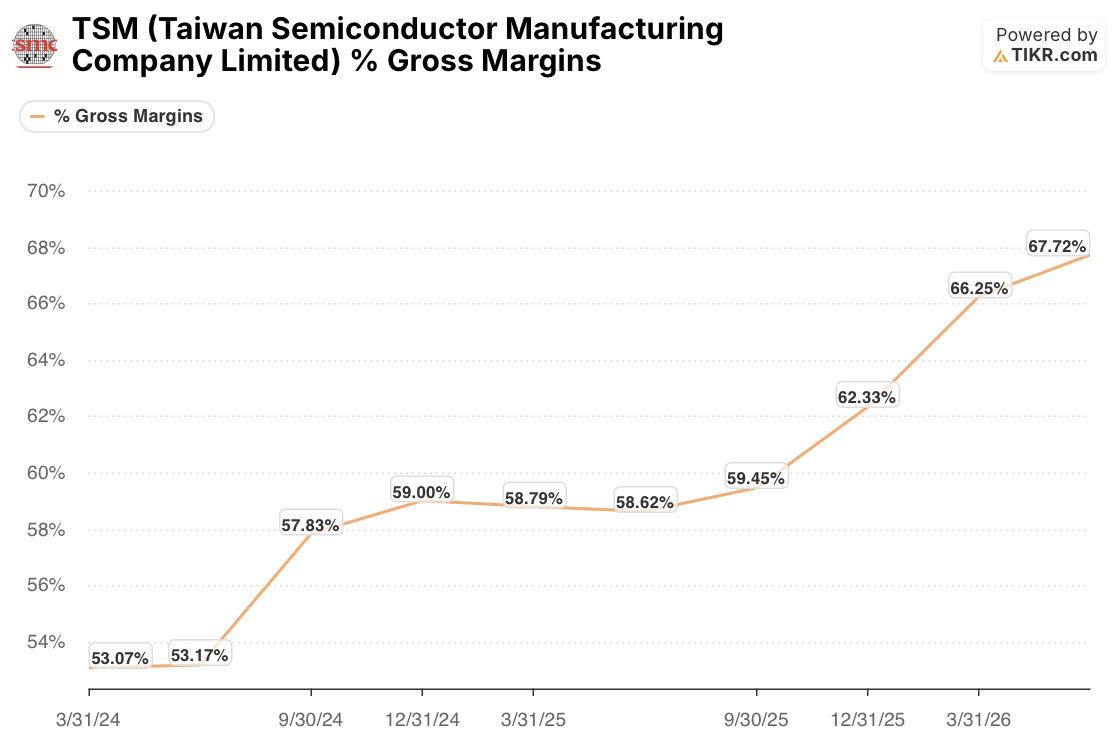
매출 총이익률은 2024년 초 53.07%에서 2026년 2분기 67.72%까지 상승했습니다. 3분기의 66.4%는 약 1.3% 포인트를 되돌린 것이지만, 차트 상 직전 분기를 제외한 모든 분기보다 높은 수치입니다.
이는 기록적인 수준에서의 일시적 하락이지, 추세의 단절은 아닙니다.
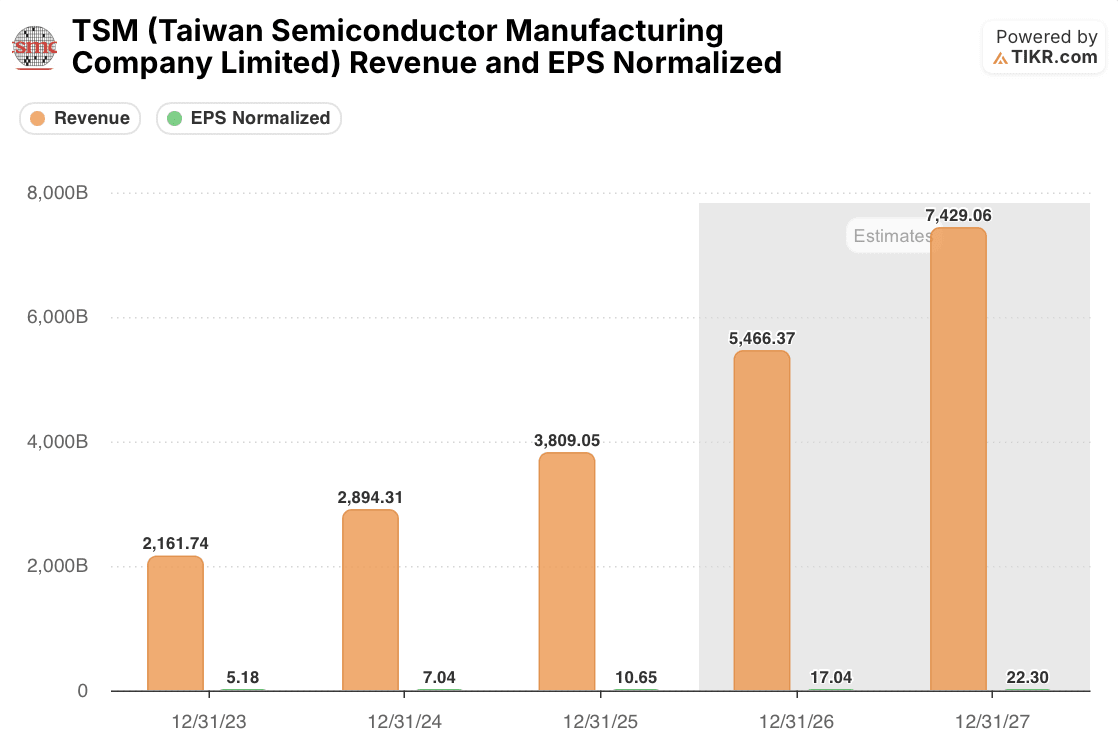
성장이 더 무거운 역할을 하고 있습니다. 컨센서스는 2026년 매출을 대만 달러 기준 5조 4,660억 원(43.5% 증가)으로 예상합니다. 위의 44%는 달러 기준이므로 두 수치는 정확히 일치하지 않습니다: 3분기만 해도 매출은 대만 달러 기준 50.9% 증가했지만 달러 기준으로는 41.2% 증가했습니다. 더 큰 수치는 2027년입니다: 대만 달러 기준 7조 4,290억 원으로 또 다른 36% 증가이며, 정규화 EPS는 ADR당 $17.04에서 $22.30으로 상승할 것으로 예상됩니다.

주가는 이를 거의 반영하지 않고 있습니다. TSM은 선행 이익 대비 19.48배에 거래되고 있으며, 이는 차트 상 평균인 19.32배와 거의 일치하고, 2026년 중반에 기록한 약 24배에 가까운 고점보다 훨씬 낮습니다.
마진 정점은 이미 주가에 반영되었는가?
약세론은 명확합니다: 마진은 정점을 찍었고, 자본 지출은 계속 증가하며, 미국 파운드리 공장은 수년간 마진을 희석시킬 것입니다. 브로드컴 CEO 혹 탄은 이번 주 많은 AI 투자자를 카지노 도박꾼에 비유하며 불안감을 더했습니다.
그러나 마진 정점에 대한 우려는 일반적으로 하락하는 주가 배수로 나타나며, TSM의 배수는 이미 그 하락의 대부분을 마쳤습니다. 약 19배에서, 이 주식은 평년 수준으로 평가받고 있는 반면, 월가 애널리스트들은 30% 이상 성장이 2년 연속 이어질 것으로 모델링하고 있습니다.
월가가 보는 TSM 주가
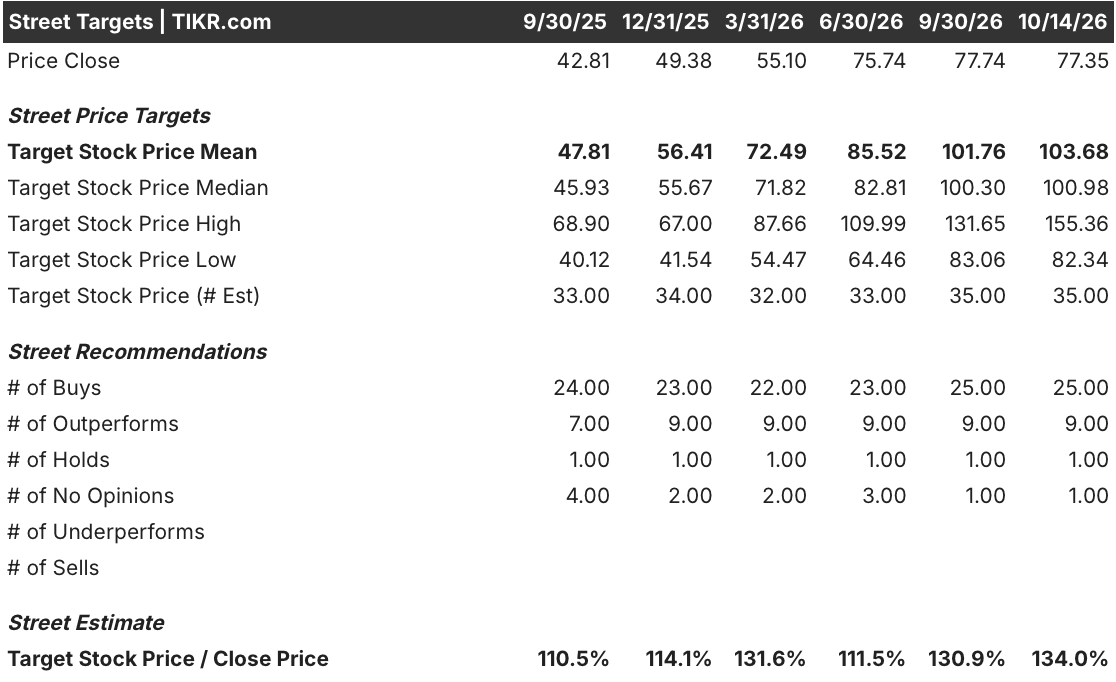
애널리스트들은 실적 발표 전부터 이미 낙관적인 입장을 보였습니다. TSMC 대만 상장 주식에 대한 평균 목표가는 달러 기준 $103.68로, 10월 14일 종가 $77.35 대비 34% 상승한 수치입니다. 가장 낮은 목표가인 $82.34조차도 그 가격보다 높습니다.
투자의견도 같은 방향으로 기울어져 있습니다: 매수 25건, outperform(시장 대비 우월) 9건, 보유 1건, 매도는 없습니다. 평균 목표가는 또한 1년 전 $47.81에서 두 배 이상 상승했으며, 이는 주가 상승률 81%보다 빠른 속도입니다. 또한 이는 지난 2주간의 반도체 매물세 속에서도 꿋꿋이 유지되었습니다.
결론
기록적인 이익은 예상된 부분이었습니다. 새로운 정보는 4분기 매출이 전분기 대비 약 14% 성장할 것이라는 전망으로, 이는 목요일 대만에서의 반도체 매물세가 이미 한차례 휩쓸고 간 후에 나왔습니다. TSMC가 AI 칩을 생산하는 엔비디아(NVDA)와 브로드컴(AVGO)은 자체 실적 발표 전에 확인할 수 있는 가장 명확한 수요 신호를 받게 됩니다.
주가가 평균 배수에 거래되고 있고 모든 애널리스트 목표가가 현재 가격보다 높은 상황에서, TSM은 정점이 아닌 매물세의 희생양처럼 보입니다. 시험대는 4분기 매출 총이익률입니다: 전망치 하단인 65% 아래로 나온다면, 마진 압박이 TSMC 자체 계획보다 빠르게 진행되고 있다는 첫 번째 신호가 될 것입니다.
TSMC에 대한 애널리스트 목표가가 분기별로 어떻게 움직였는지 확인하거나, 마진과 PER 차트를 직접 확인하고 싶으신가요? TIKR에서 동일한 데이터를 무료로 확인하세요. 여기서 자세히 알아보세요.
그렇다면 TSMC 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 어떤 주식의 미래 가격도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 TSM의 잠재적 가치를 확인할 수 있습니다. 월가 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
타이완 반도체 제조 주식회사 가치 평가 무료로 시작하기→
면책 조항:
TIKR의 기사는 TIKR나 콘텐츠 팀의 투자 또는 재정적 조언으로 의도된 것이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되세요!