핵심 요약
- 로빈후드 주가는 지난 한 달 동안 22% 하락했으며, 이는 나스닥 100 지수의 6% 하락보다 훨씬 크고 코인베이스의 16%, 소파이의 14% 하락보다도 큽니다.
- 암호화폐 매도, 스포츠 이벤트 계약에 대한 주 정부의 제한, 그리고 울프 리서치의 등급 하락이 몇 주 안에 연이어 발생했습니다.
- 애널리스트들은 예상치를 계속 상향 조정하는 반면, 선행 주가수익비율(P/E)은 2025년 말 약 43배에서 33배로 하락했습니다.
- 합의 목표가는 목요일 종가보다 40% 높은 수준이며, 10월 27일 발표될 실적에서 암호화폐 및 이벤트 계약 관련 수익이 주목할 지표입니다.
로빈후드 마켓스 (HOOD) 주가는 지난 한 달 동안(목요일 종가 기준) 22% 하락했으며, 이는 나스닥 100 지수의 6% 하락과 대비됩니다. 암호화폐 거래소 코인베이스 글로벌 (COIN)은 16% 하락했고, 핀테크 경쟁사 소파이 테크놀로지스 (SOFI)는 14% 하락했습니다.
따라서 이번 하락의 대부분은 로빈후드 자체의 문제입니다.
단일 사건 때문은 아닙니다. 로빈후드의 3분기 실적 발표(10월 27일 화요일 장 종료 후 예정)를 앞두고 몇 가지 악재가 겹쳤습니다...
3주 만의 네 번의 타격
- 암호화폐가 급락했습니다. 비트코인이 10월 7일 83,000달러 아래로 떨어지면서 코인베이스와 로빈후드 주가도 함께 하락했습니다.
- 주 정부들이 반발했습니다. 10월 2일, 오하이오주는 로빈후드에 10월 16일까지 주 내에서 스포츠 이벤트 계약 제공을 중단하라고 명령했습니다. 로빈후드는 이미 9월 9일 미시간주에서 신규 계약 제공을 중단한 상태였습니다.
- 울프 리서치가 등급을 하향 조정했습니다. 10월 14일, 울프 리서치는 좋은 소식이 이미 주가에 반영되었다며 주식 등급을 '아웃퍼폼(Outperform)'에서 '피어 퍼폼(Peer Perform)'으로 낮췄습니다. 같은 날 웰스 파고는 핵심 인플레이션이 뜨겁고 대형 은행 실적이 금융주에 영향을 미쳤다며 목표가를 $125에서 $120로 낮췄습니다.
- 테크주가 매도되었습니다. 테슬라와 메타의 실적 발표 후 AI 지출에 대한 우려로 나스닥이 목요일 2% 이상 하락했습니다.
사업은 계속 성장 중
이러한 악재는 아직 실적 수치에 반영되지 않았습니다.
TIKR은 로빈후드를 분석하는 31명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견을 내고 있을까요?
로빈후드에 대한 매수, 보유, 매도 등급의 전체 분포와 월스트리트의 수익 및 이익 예상치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 분석합니다. 로빈후드의 애널리스트 등급 보기
로빈후드의 암호화폐 명목 거래량은 3분기(9월 24일 기준)에 약 450억 달러에 달했으며, 이미 2분기의 400억 달러를 넘어섰습니다. 같은 기간 동안 최소 152억 건의 이벤트 계약이 거래되어 2분기 기록이었던 136억 건을 넘어섰습니다. 두 부문 모두 2분기에 큰 변동을 보였습니다. 암호화폐 수익은 38% 하락한 1억 달러를 기록한 반면, 이벤트 계약 수익은 10배 이상 증가한 1억 5600만 달러를 기록했습니다.
그리고 애널리스트들은 계속해서 예상치를 상향 조정하고 있습니다. 2027년 수익 예상치는 2025년 말 약 62억 달러에서 68억 8000만 달러로 상승했습니다...

투자자들은 상승하는 이익에 대해 더 적은 가격을 지불 중
따라서 하락은 주가수익비율(P/E)에서 비롯되었습니다. 로빈후드의 선행 주가수익비율(P/E)은 축소되고 있었습니다, 2025년 말 약 43배에서 목요일 기준 33배로 낮아졌습니다. 같은 기간 동안 향후 12개월 예상 주당순이익은 약 $2.64에서 $2.96로 상승했습니다.
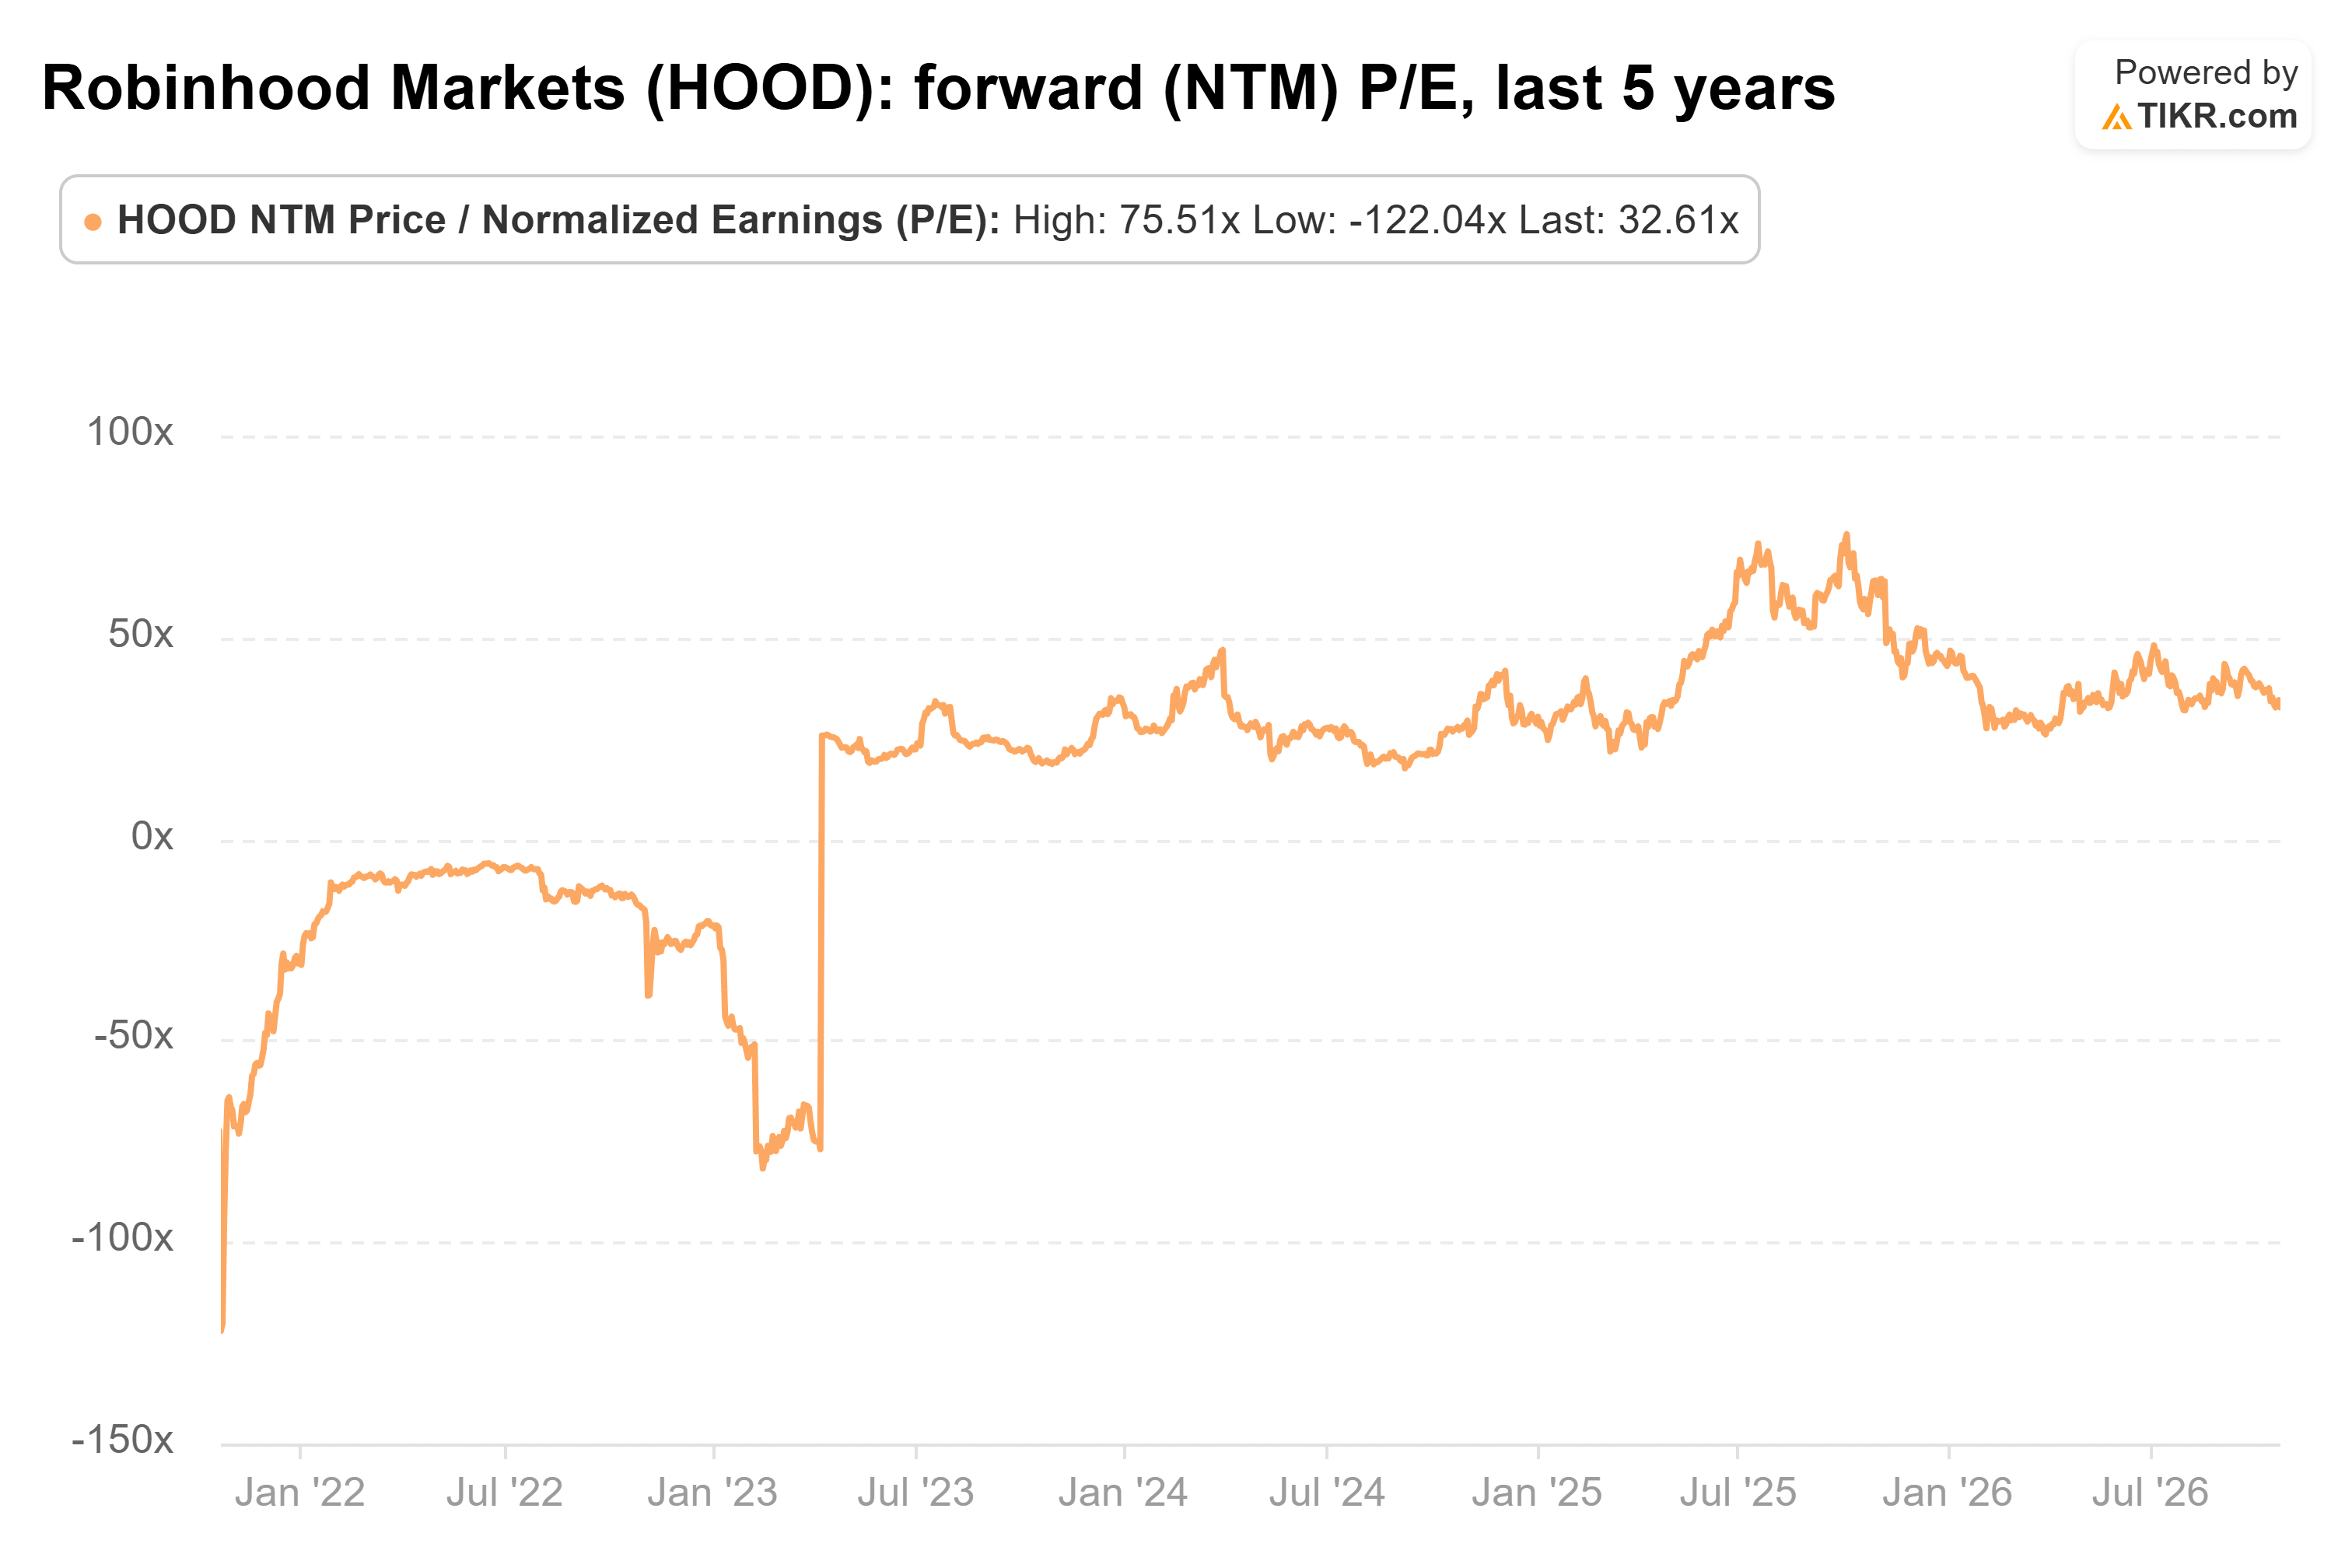
이는 2025년 10월 최고점이었던 76배의 절반 미만입니다. 하지만 3월 31일의 약 28배보다는 여전히 높습니다.
10월 27일이 시험대
주목해야 할 네 가지 수치:
- 2분기 1억 달러 대비 암호화폐 수익
- 2분기 1억 5600만 달러 대비 이벤트 계약 수익
- BTIG이 7월과 8월이 기대에 못 미친다고 평가한 후의 순 예치금
- 약 14억 3000만 달러인 합의 예상치 대비 총 수익
3분기에는 미시간주 중단 기간 중 약 3주만 포함되며, 오하이오주의 마감일은 4분기에 속합니다. 따라서 경영진의 스포츠 계약에 대한 코멘트는 실적만큼 중요합니다.
매수하기에 충분히 저렴한가
합의 목표가는 하락세 속에서도 약 $135로 조금씩 상승했습니다...

이는 목요일 종가보다 40% 높은 수준이며, 로젠블랫은 10월 20일 매수 등급과 함께 $135의 목표가로 신규 커버리지를 시작했습니다.
리스크는 더 많은 주들이 스포츠 계약을 중단시키는 한편 암호화폐가 약세를 유지하는 것입니다. 3월의 약 28배 주가수익비율(P/E)로 돌아간다면 주가는 80달러 초반대에 머물 것입니다.
제 생각: 로빈후드는 낮아진 주가수익비율(P/E)에 맞춰 성장 중이며, 예상치는 계속 상승하고 있습니다. 선행 주가수익비율(P/E) 33배에서, 저는 분할 매수에 가깝게 생각합니다. 만약 10월 27일 암호화폐 수익이 다시 1억 달러 미만으로 나오고 경영진이 스포츠 계약에 대해 우려하는 발언을 한다면, 주가수익비율(P/E)은 더 하락할 수 있습니다.
그렇다면 로빈후드 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 로빈후드의 가치가 얼마나 될 수 있는지 확인할 수 있습니다. 월스트리트 합의 예상치부터 시작하거나, 사업에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 매수 또는 매도하도록 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 예상치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!