주요 요점
- 아마존은 메타의 Muse와 같은 AI 쇼핑 에이전트가 자사 사이트에서 구매하는 것을 차단한 반면, 월마트는 이들과 파트너십을 맺었습니다.
- 2025년 686억 달러를 벌어들인 광고 사업을 보호하는 것은 현재 아마존에게 올바른 선택입니다.
- 아마존의 광고 수익은 2026년 2분기에 26% 성장했으며, 온라인 스토어 매출 성장률 15%를 상회했습니다.
- 월마트는 선행 주가수익비율(P/E) 39.5배로 거래되고 있으며, 이는 5년 평균 29.3배를 크게 웃도는 수준이므로, AI 관련 투자가 성과를 내야 합니다.
아마존(AMZN)은 AI 쇼핑 에이전트에 대한 선택을 내렸습니다: 차단하라.
회사는 메타 플랫폼스(META)의 AI 에이전트인 Muse가 자사 사이트에서 구매하는 것을 차단했으며, 다른 회사들이 자동화 도구를 사용해 해당 사이트에서 쇼핑하는 것도 금지하고 있습니다. 월마트(WMT)는 반대 방향으로 나아가 Muse 파트너로 계약했습니다.
아사프 엘로빅은 AI 에이전트가 웹을 어떻게 사용하는지 연구하는 Aura의 공동 창립자이자 CEO입니다. 지난주 MTS 팟캐스트 에피소드에서 그는 아마존이 Muse와 같은 어시스턴트를 "매우 전술적인 단기적 이유로" 차단하고 있으며, 그 이유로 아마존의 광고 사업을 지목했습니다.
그 사업은 2025년 686억 달러를 벌어들였으며, 이는 아마존 수익의 거의 10분의 1에 해당합니다.
이것이 많은 것을 설명해줍니다.
광고가 스토어보다 빠르게 성장하고 있다
아마존의 광고는 페이지를 보고 있는 사람이 필요합니다. 스스로 검색하고 결제하는 에이전트는 스폰서 목록을 스크롤할 일이 결코 없습니다.
그리고 그 광고 수익은 광고가 판매되는 스토어보다 빠르게 성장하고 있습니다. 2026년 2분기에 아마존의 광고 수익은 26% 증가하여 198억 달러에 달한 반면, 온라인 스토어 매출은 15% 성장했습니다.
한편, 아마존의 영업이익률은 2021년 5.3%에서 2025년 11.2%로 두 배 이상 증가했습니다.

아마존은 수년 만에 가장 높은 수준으로 매출 1달러당 더 많은 이익을 내고 있으며, 광고는 스토어 매출보다 빠르게 성장하고 있습니다. 지금이 봇이 광고를 건너뛰도록 허용하기에는 이상한 시기입니다.
게다가: Muse는 자체적으로 거대한 광고 사업을 운영하는 메타에 속해 있습니다. 야후 파이낸스의 함자 샤반이 지적하듯이, 에이전트를 차단하는 가장 명백한 이유는 다른 기술 플랫폼이 강력한 중간상이 되는 것을 막기 위해서입니다. 아마존에게는 메타가 자사와 쇼핑객 사이에 서도록 할 이유가 없습니다.
TIKR는 아마존에 대해 60명의 애널리스트를 추적합니다. "매수" 의견을 내는 애널리스트는 몇 명일까요?
아마존의 매수, 보유, 매도 등급과 월스트리트의 수익 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. 아마존의 애널리스트 등급 보기
월마트는 선행 투자를 하고 있다
월마트는 정반대의 베팅을 하고 있습니다. 월요일에 발표된 보고서에서 크리스토퍼 나르도네가 이끄는 미국 은행 애널리스트들은 더 많은 사람들이 쇼핑을 AI에 맡길 경우 월마트가 유리한 위치에 있다고 말했습니다. 그들은 여러 AI 생태계와의 연계, 자체 쇼핑 어시스턴트인 Sparky, 그리고 Muse를 포함한 에이전트와의 파트너십을 지목했습니다.
월마트는 성장에 목말라 있습니다. 미국 동일점포 매출은 지난 분기에 2.6% 성장했으며, 이는 2020년 말 이후 가장 느린 속도입니다. 화요일에는 또한 월마트+와 샘스 클럽 플러스를 결합한 연 120달러의 번들 상품을 출시하여 회원을 다시 끌어들이려 했습니다.
엘로빅은 에이전트 트래픽이 연간 8,000% 성장하고 있다고 말합니다. 하지만 이는 낮은 기반에서 성장하는 것이며, 야후는 대부분의 사람들이 AI 도구를 제품 조사에 사용하고, 구매까지 맡기는 사람은 소수에 불과하다고 지적합니다. 월마트의 수익은 2022년 1월 종료 연도 5,730억 달러에서 2026년 1월 종료 연도 7,130억 달러로 증가했습니다...
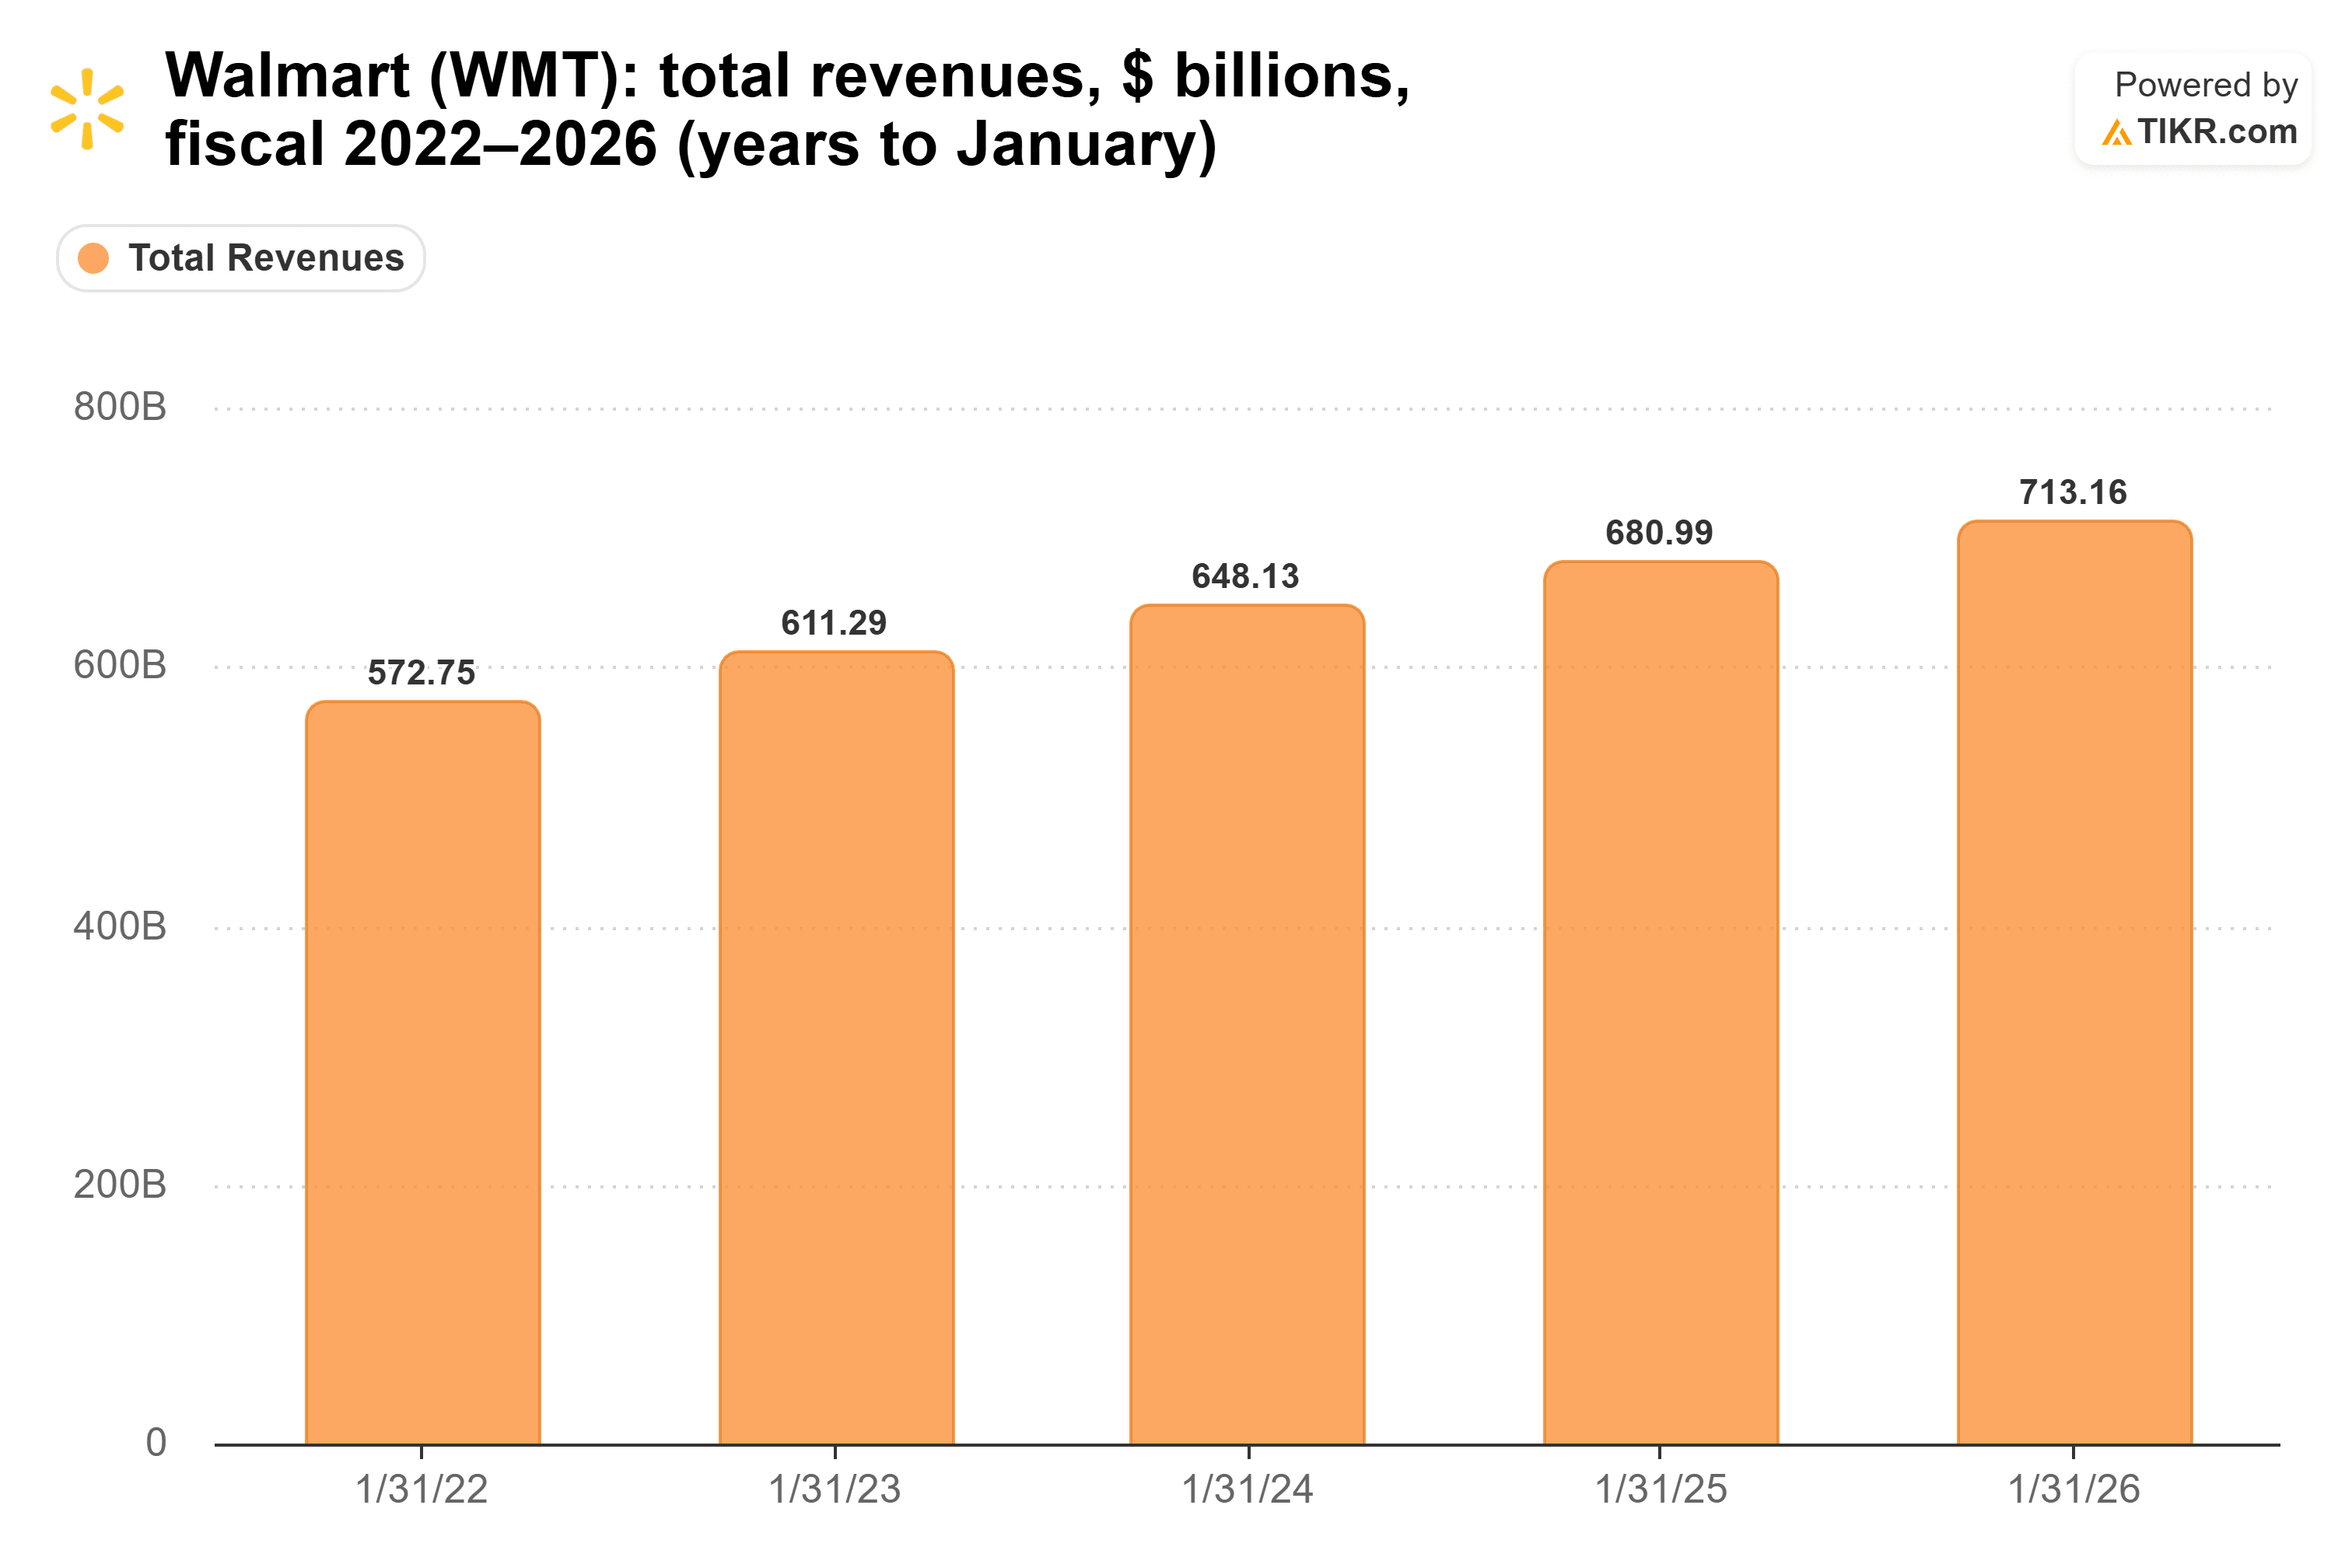
...따라서 에이전트 결제는 그 규모의 숫자에 당분간 나타나지 않을 것입니다.
월마트는 또한 아마존이 피하고 있는 위험을 떠안고 있습니다. 나르도네는 스크린 없는 컴퓨터가 결제를 할 경우 광고에 어떤 일이 일어날지 불분명하며, 광고는 월마트에게도 점점 더 중요해지고 있다고 지적했습니다.
시장은 이미 그 베팅에 대한 대가를 지불했다
투자자들은 월마트를 성장주처럼 평가하고 있습니다. 선행 주가수익비율(P/E)은 39.5배로, 5년 평균 29.3배를 크게 웃도는 수준이며 2월 최고점인 46.8배에 크게 뒤지지 않습니다.

이는 AI 베팅이 실망스러운 결과를 낼 여지를 거의 남기지 않습니다.
아마존은 기다릴 여유가 있다
제 생각: 아마존은 올바른 선택을 하고 있습니다. 지난 분기에 26% 성장한 이렇게 큰 광고 사업은 대부분의 쇼핑객이 여전히 둘러보는 데 사용하는 채널에서의 선두보다 오늘날 훨씬 더 가치가 있습니다. Muse 차단은 현재로서는 아마존의 매출에 거의 손해를 주지 않으며, 에이전트가 실제 구매를 시작하면 그때 문을 열 수도 있습니다.
타이밍이 위험 요소입니다. 월마트는 에이전트를 둘러싼 쇼핑 습관이 아직 형성되는 동안 참여하고 있습니다. 만약 그 습관들이 아마존이 문을 열기 전에 굳어지면, 아마존이 지게 될 AI 경쟁은 쇼핑객의 루틴을 위한 것이 될 것이며, 그것들은 되찾기가 훨씬 더 어렵습니다.
그렇다면 아마존 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 1분도 안 되어 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 아마존이 얼마나 가치가 있을지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!