[이미지 출처: g-stockstudio from Getty Images Pro via Canva]
핵심 요약
- 메타는 오늘 장 마감 후 3분기 실적을 발표하며, 블룸버그 컨센서스에 따르면 분석가들은 633억 달러의 매출과 410억 달러의 자본 지출을 예상하고 있습니다.
- 뮤즈의 가장 자연스러운 고객층은 이미 페이스북과 인스타그램에서 광고를 하고 있는 소규모 기업들로, 메타는 구독료 대신 광고를 통해 뮤즈로 수익을 창출할 수 있습니다.
- 메타의 2025년 영업이익률은 41.4%였고 자본 지출은 697억 달러로 증가했으며, 광고 사업이 뮤즈가 성장하는 동안 그 비용을 지불할 수 있습니다.
- 오늘 밤 발표되는 수치에는 뮤즈로 인한 매출이 크게 반영되지 않을 가능성이 높으므로, 경영진이 광고주들에게 뮤즈를 어떻게 소개하는지에 주목하세요.
메타 플랫폼스(META)는 오늘 장 마감 후 실적을 발표하며, 주식에 남아있는 핵심 질문은 뮤즈가 메타의 증가하는 AI 비용을 감당하기 시작할 수 있는지 여부입니다.
뮤즈에 대한 관심 자체는 문제가 아닙니다. 센서타워에 따르면, 뮤즈는 9월 8일 출시 후 40일 만에 미국에서 1천만 다운로드를 달성했습니다. 이전에 그런 성과를 낸 앱은 11개밖에 없습니다. (가장 최근 사례는 2023년 7월 메타 자사의 스레드였습니다.)
하지만 뮤즈가 어떻게 수익을 창출할지에 대해 내가 들은 가장 훌륭한 의견은 한 창업자로부터 나왔습니다. 이번 주 TBPN에서, AI 동반자 앱 톨란을 만든 회사 포르톨라의 공동 창립자 겸 CEO 퀸텐 파머는 "뮤즈는 페이스북에 있는 수백만 명의 소규모 사업자들을 상대로 압도적인 성과를 낼 것"이라고 말했습니다.
그는 직접 경험을 가지고 있습니다. 파머는 레스토랑을 공동 소유하고 있으며, 뮤즈를 통해 인스타그램에서 프로모션을 운영하고 고객과 대화하는 것이 "우리 팀에게 매우 유용하다"고 말했습니다.
그는 소비자 측면에 대해서는 덜 확신합니다: "제 어머니가 매일 하루 종일 뮤즈와 대화하고 싶어하실지는 모르겠습니다."
저는 그가 두 가지 측면 모두 옳다고 생각합니다.
TIKR는 메타 플랫폼스에 대해 62명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견일까요?
메타 플랫폼스에 대한 매수, 보유, 매도 평가와 월가의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용해 이와 같은 주식을 분석합니다. 메타 플랫폼스의 애널리스트 평가 보기
메타는 이미 고객을 보유하고 있습니다
뮤즈는 새로운 비즈니스 모델이 필요하지 않습니다. 소규모 기업들은 이미 사람들에게 도달하기 위해 메타에 비용을 지불하고 있기 때문입니다. 메타의 매출은 2023년 1,350억 달러에서 2025년 2,010억 달러로 성장했으며, 분석가들은 2027년까지 3,070억 달러에 이를 것으로 예상합니다.
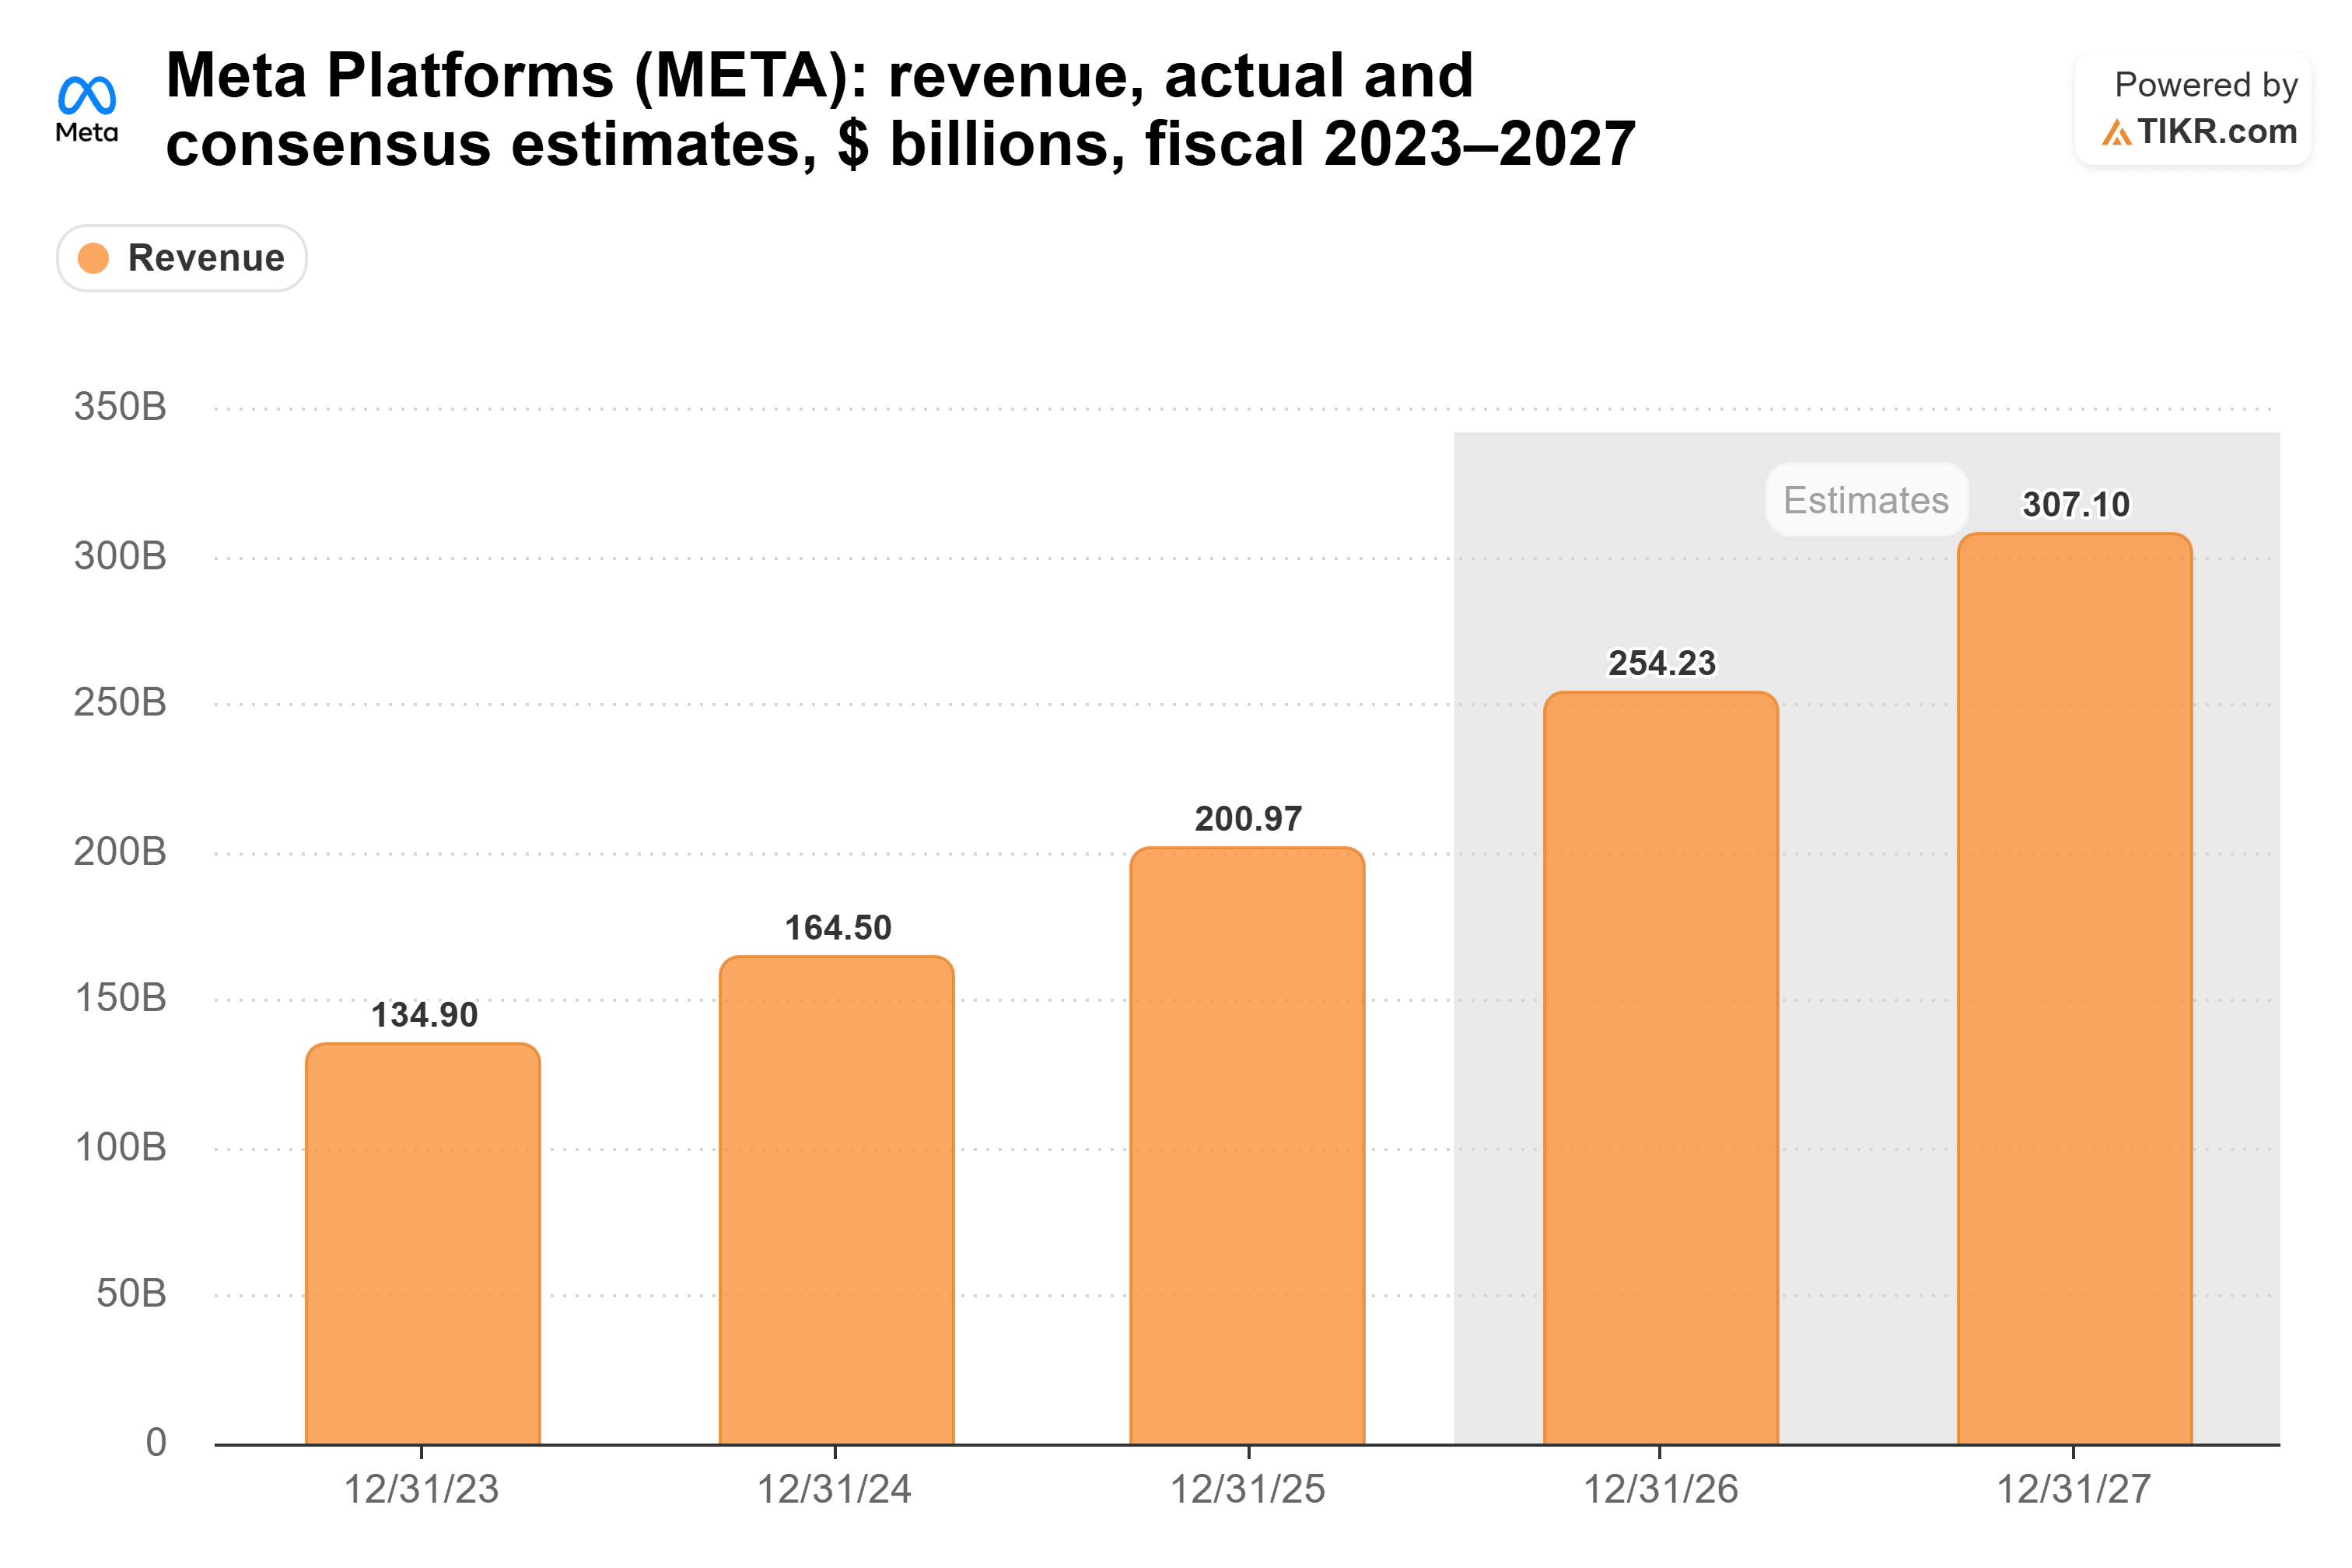
오늘 밤 발표될 분기만 놓고 보면, 블룸버그 컨센서스는 1년 전 512억 달러에서 633억 달러로 증가할 것으로 예상하고 있습니다.
따라서 뮤즈는 ChatGPT와의 구독료 경쟁에서 승리해야만 의미가 있는 것이 아닙니다. 명절 선주문 목록을 채우려는 베이커리, 싱크대 아래에서 인스타그램 메시지에 답할 수 없는 배관공, 1월 가입자를 유치하려는 체육관 주인을 상상해 보세요. 그들 각각은 그 일을 뮤즈에게 맡길 수 있습니다.
메타가 기업들에게 뮤즈 사용료를 어떻게 청구할지 아직 발표하지 않았기 때문에 이는 순전한 추측입니다. 하지만 비용을 청구할 명백한 지점은 메타가 항상 그래왔던 그 순간, 즉 그 베이커리가 프로모션에 돈을 투자하는 바로 그 순간입니다.
그건 또 다른 월간 구독료보다 훨씬 쉽게 판매될 수 있지 않을까요?
AI 비용은 계속 증가하고 있습니다
물론, 이 모든 것은 값싸지 않습니다. 메타의 자본 지출은 2021년 187억 달러에서 2025년 697억 달러로 증가했으며, 지난해 한 해 동안만 거의 두 배로 늘었습니다.
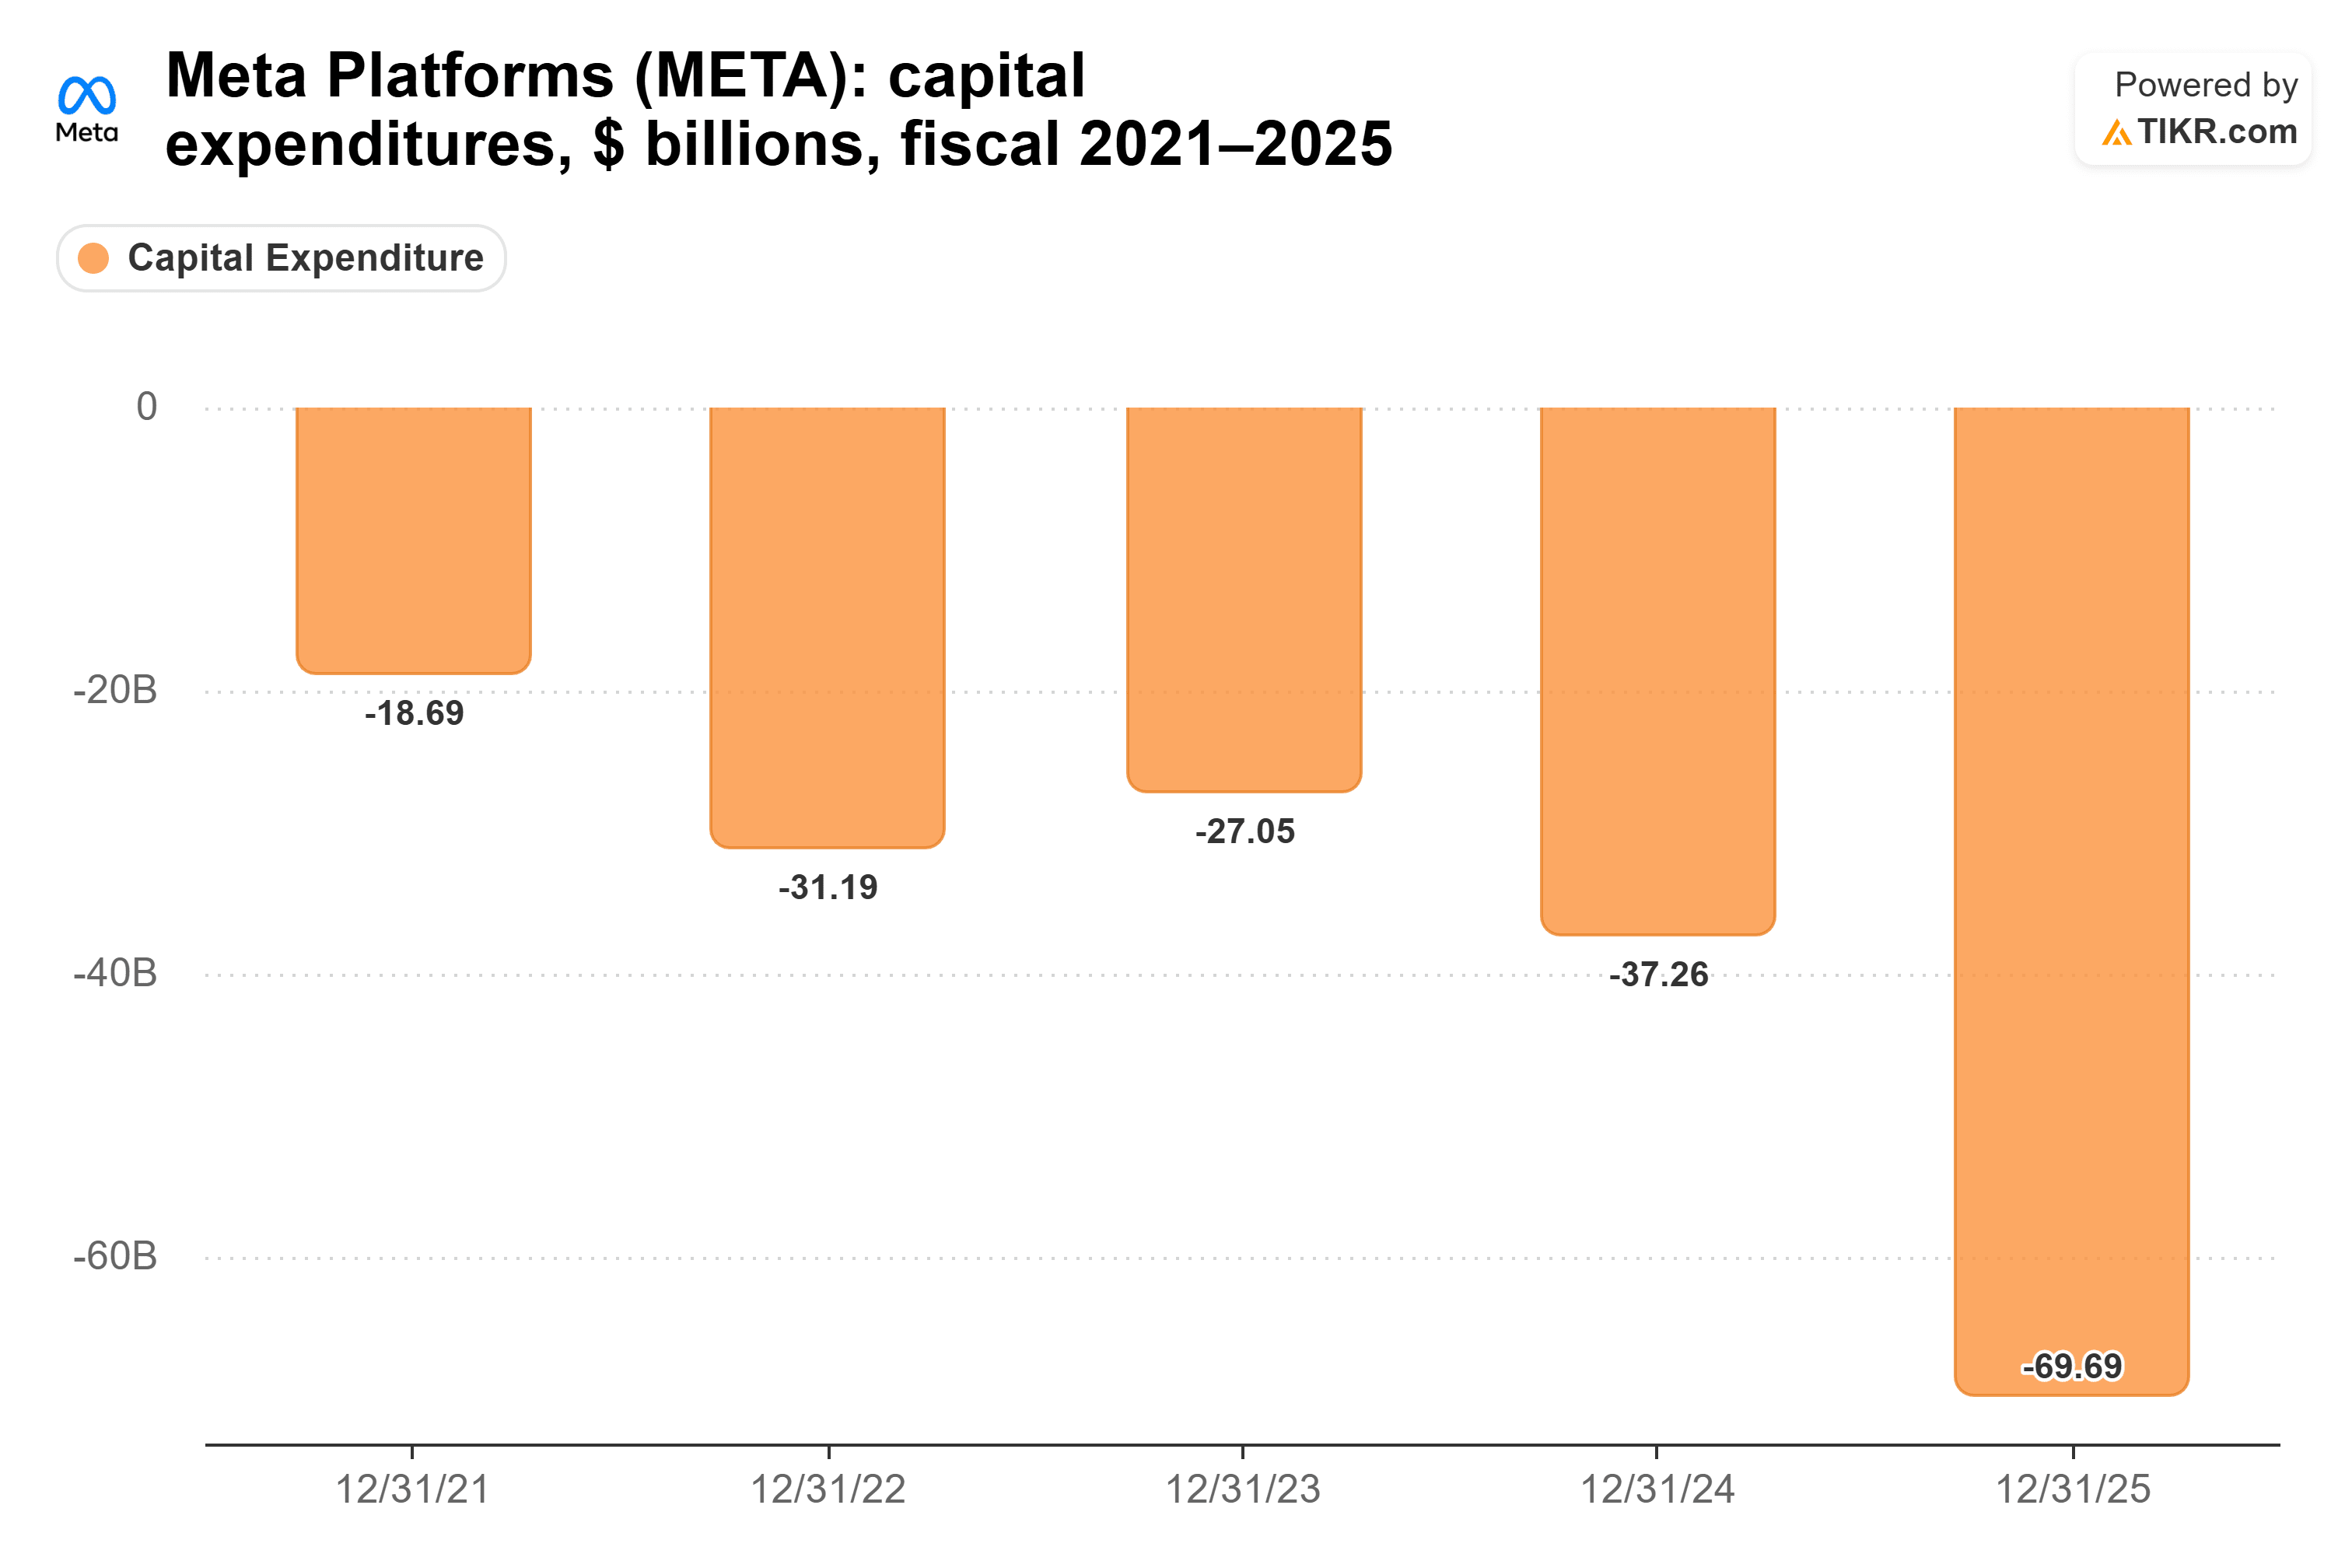
그리고 분석가들은 3분기 한 분기만 410억 달러의 자본 지출을 예상하며, 이는 1년 전 대비 117% 증가한 수치입니다.
하지만 지금까지는 광고 엔진이 그 비용을 충당해 왔습니다. 메타의 영업이익률은 2025년 41.4%로, 2024년의 42.2%에 근접하며 2022년의 28.8%보다 훨씬 높습니다.

이것이 메타가 자체적인 일정에 맞춰 뮤즈를 광고 도구에 통합할 여유가 있는 이유입니다. OpenAI와 달리, 메타는 그 돈이 필요하지 않습니다.
주식은 뮤즈 효과를 매우 빠르게 되돌려주었습니다
투자자들은 인내심을 보이지 않았습니다. 리톨츠 웰스 매니지먼트의 CEO 조쉬 브라운은 이번 주 The Compound and Friends에서 "메타가 뮤즈 효과를 매우 빠르게 잃어버린 것을 눈치채셨나요?"라고 물었습니다. 그의 설명은 이탈률 때문이었습니다: "이탈률이 좋지 않습니다."
센서타워의 최신 수치는 더 낙관적입니다. 그들은 뮤즈의 일일 활성 사용자 수가 10월 16일 처음으로 250만 명에 도달했으며, 이는 일주일 전보다 15% 증가한 것이라고 밝혔습니다.
그럼에도 오늘 밤 실적 보고서에는 뮤즈로 인한 매출이 거의 나타나지 않을 수 있습니다. 뮤즈의 수익이 반영되지 않은 분기는 주가가 정체 상태를 유지하게 할 수 있습니다.
메타가 기업에 대해 무엇을 말하는지 주목하세요
저는 오늘 밤 뮤즈가 메타의 매출을 움직일 것이라고 기대하지 않습니다. 더 유용한 신호는 경영진이 뮤즈를 이미 광고를 구매하고 있는 기업들을 위한 도구로 언급하는지 여부입니다.
제 생각: 파머는 뮤즈의 진정한 시장을 발견했습니다. 수백만 명의 소규모 기업들이 마케팅 운영에 사용하는 소비자 에이전트는 메타가 이미 비용을 청구하는 방법을 알고 있는 제품이며, 이는 구독료 논쟁이 시사하는 것보다 훨씬 더 큰 상승 가능성입니다.
물론, 뮤즈는 출시된 지 겨우 6주밖에 되지 않았으며, 메타는 기업들에게 어떻게, 심지어 과연 청구할 것인지조차 아직 발표하지 않았습니다.
그렇다면 메타 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 메타의 잠재적 가치를 확인할 수 있습니다. 월가 컨센서스 추정치를 시작점으로 삼거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언을 위한 것이 아니며, 특정 주식을 사거나 팔 것을 권장하는 것도 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 제작합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!