화이자 주식의 핵심 통계
- 현재 가격: $30.03
- 목표 가격 (중간값): ~$29
- 월가 목표가: ~$29
- 잠재적 총수익률: ~-3%
- 연간화 IRR: ~-1% / 년
지금 확인하세요: TIKR의 새로운 가치평가 모델을 사용하여 당신이 좋아하는 주식의 잠재적 상승폭을 알아보세요 (무료입니다) >>>
무슨 일이 있었나?
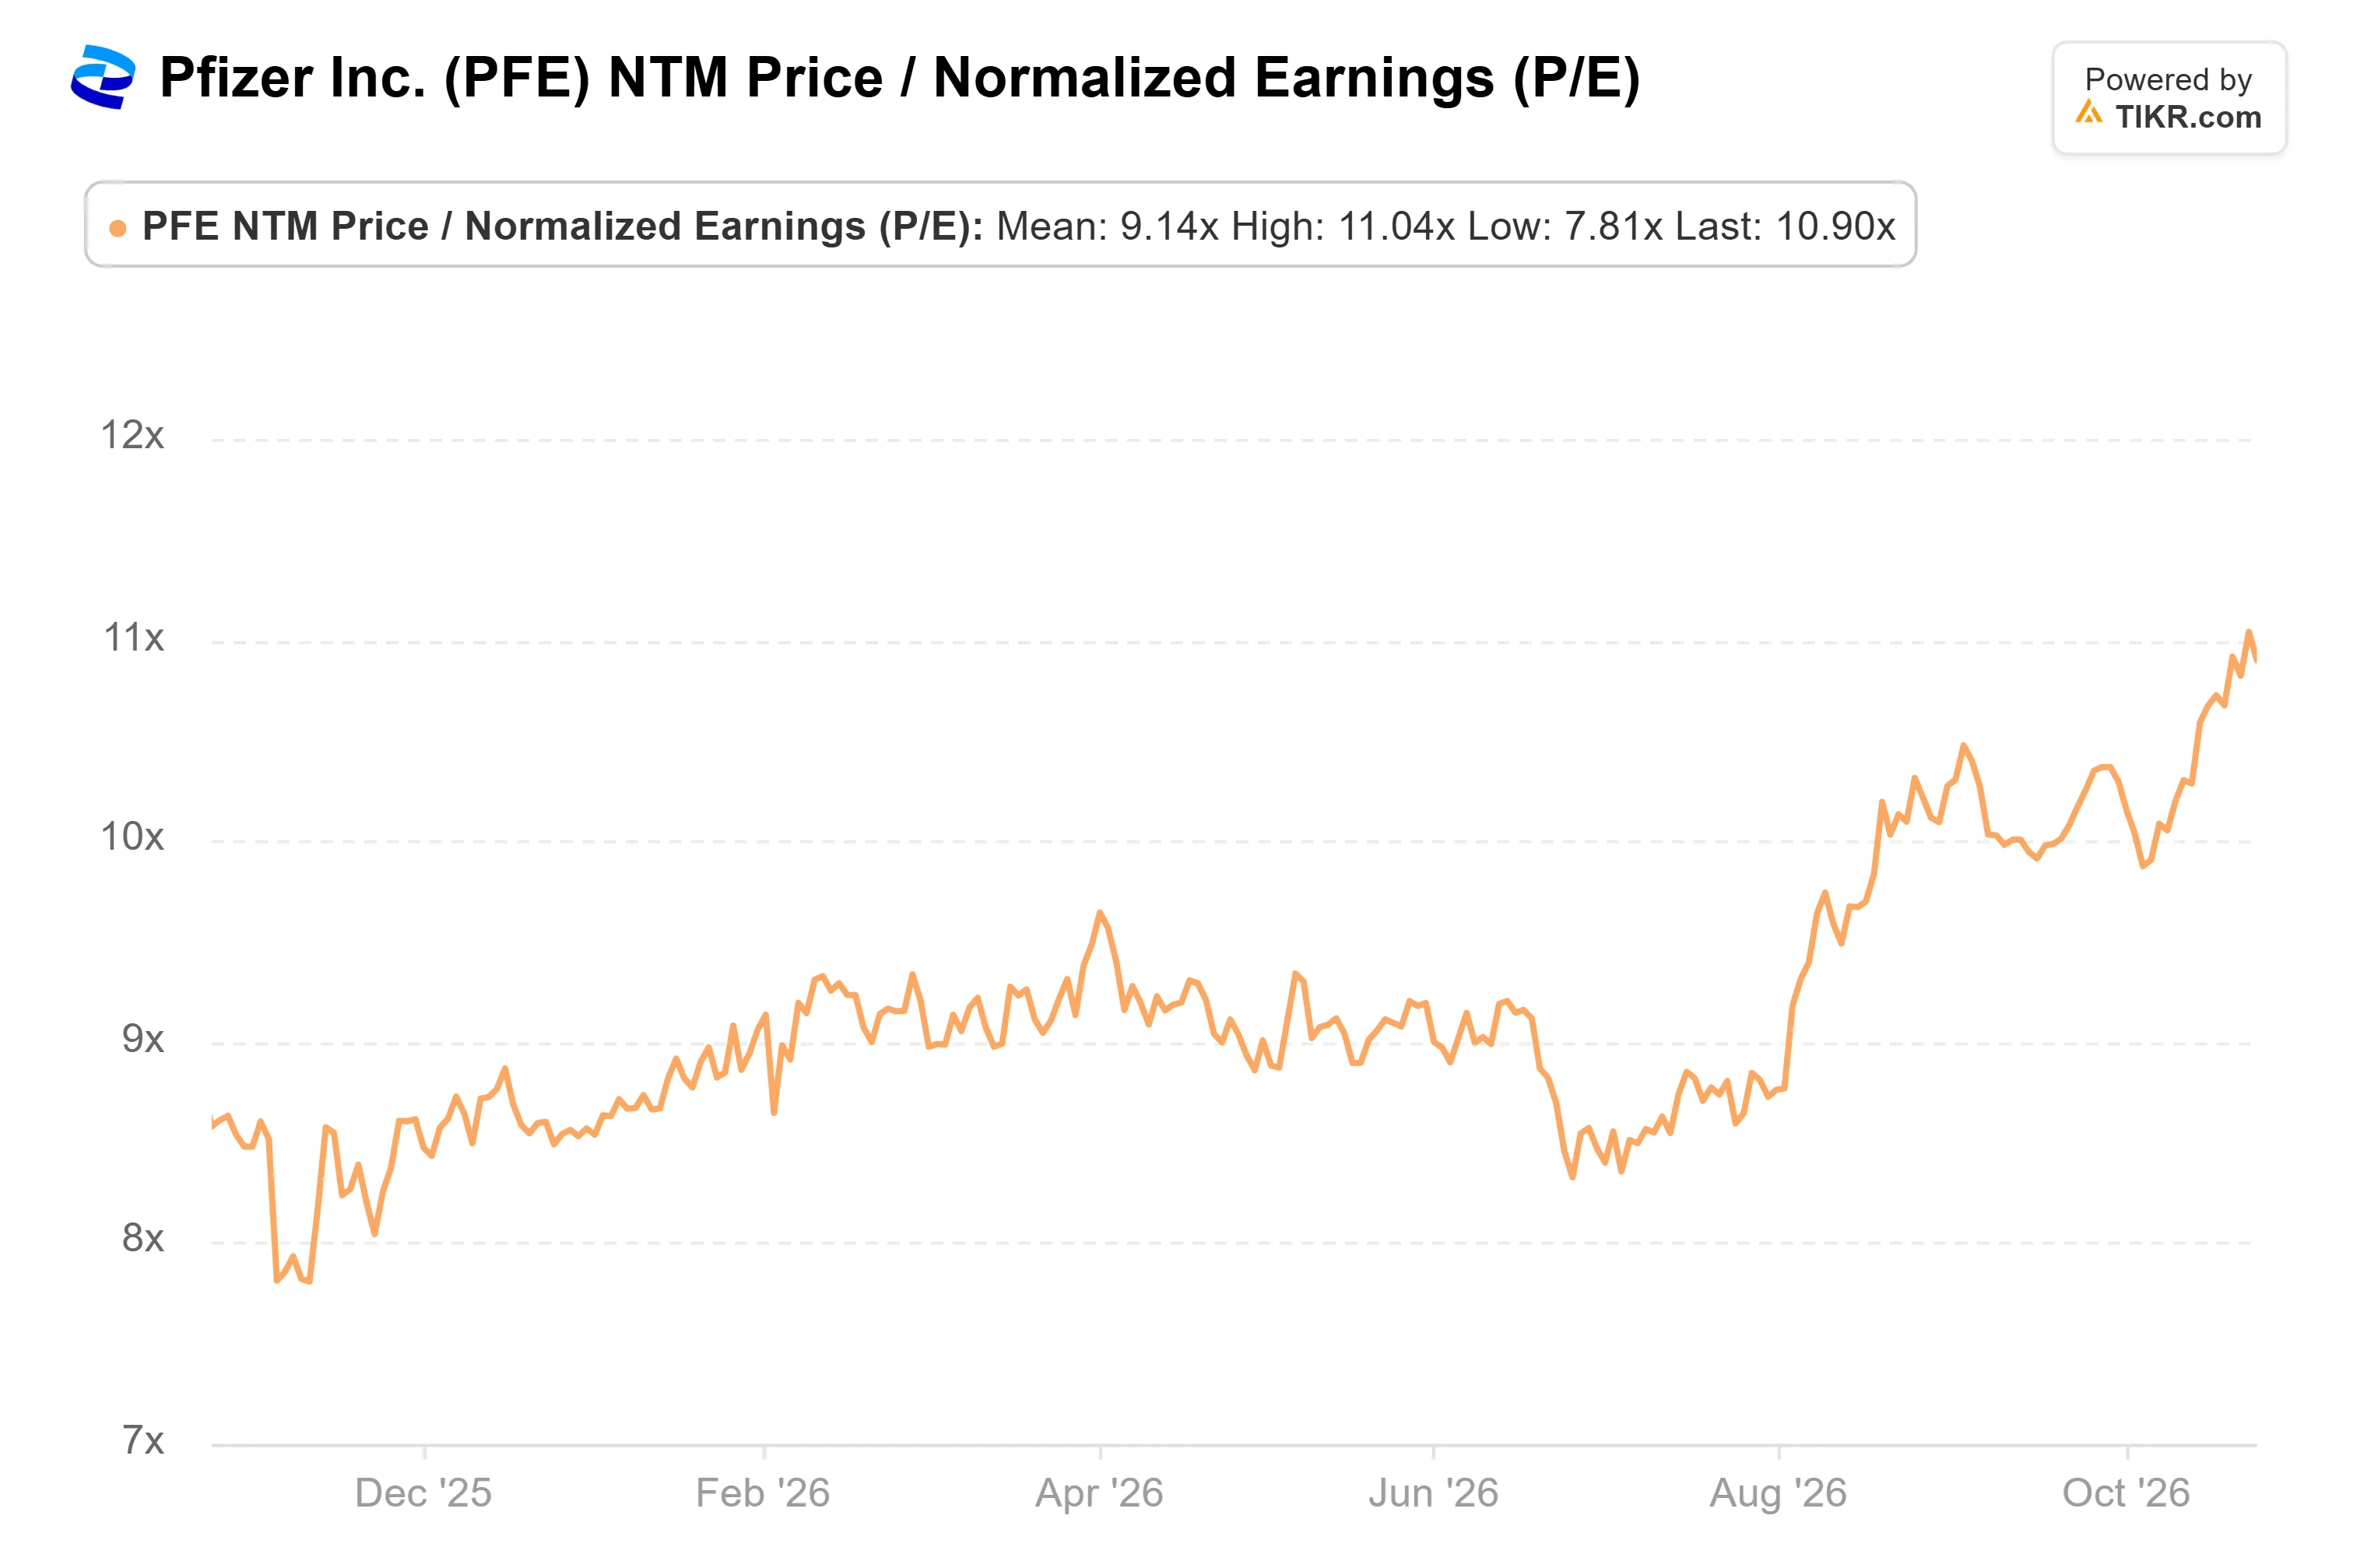
화이자 (PFE)는 10월 23일 $30.03에 마감하여 월가의 평균 목표가 $29.26를 상회했습니다. 9월 30일에는 $28.52에 마감하여 당시 평균 목표가 $28.88보다 낮았습니다. 이러한 상승은 애널리스트들의 향후 12개월 정상화 주당순이익(EPS) 추정치가 2025년 말 $2.96에서 $2.76으로 하락했음에도 불구하고 발생했습니다. 이 하락의 일부는 기계적입니다: 12개월 기간이 이제 2027년까지 확장되며, 이는 더 약한 해입니다. 어느 쪽이든, 투자자들은 예상 이익이 줄어드는 데 더 많은 돈을 지불하고 있으며, 11월 3일 발표될 3분기 실적은 이러한 거래의 첫 번째 시험대가 될 것입니다.
낮아진 추정치에 대한 더 높은 배수
화이자의 선행 P/E 비율은 2025년 말 약 9배에서 10월 23일 약 11배로 상승했습니다. 애널리스트들은 여전히 매출이 2026년 약 620억 달러에서 2030년 약 540억 달러로 하락할 것으로 예상하고 있습니다.
더 높은 배수를 주장하는 근거의 일부는 화이자의 가장 큰 부담이 거의 사라졌다는 점입니다. 9월 22일 JP모건 컨퍼런스에서 화이자의 EVP 겸 최고 국제 상업 책임자인 알렉상드르 드 제르메이는 코로나19 관련 매출이 2024년 110억 달러, 2025년 약 67억 달러이며, 2026년 예상치는 40억 달러라고 밝혔습니다. 그는 "우리가 모두 파이프라인에 의존하는 것은 아닙니다"라고 말했습니다. 그는 또한 현금 지불 비만 시장에서는 약물이 승인되자마자 출시될 수 있으며, 약 1.5년 동안 보상 결정을 기다릴 필요가 없다고 덧붙였습니다. 화이자 자체의 비만 치료제는 아직 개발 중에 있습니다.
10월 24일부터 25일 주말 동안의 파이프라인 소식은 엇갈렸습니다. 화이자는 25가(價) 소아 폐렴구균 백신에 대한 상세한 2상 데이터를 발표했습니다. 새로운 세부 사항은 25가지 혈청형 모두에 대한 기능적 항체 반응으로, 이는 5월에 처음 보고된 주요 결과에 추가됩니다. 3개의 3상 연구가 2026년에 시작되었습니다.
ESMO에서 화이자가 Seagen 인수로 획득한 폐암 치료제 시그보타툭 베도틴의 전체 데이터는 전체 생존율 목표를 달성하지 못했음을 확인시켜 주었습니다. 2차 치료 환자에 대한 사후 분석에서, 이 약을 투여받은 환자들의 중앙 생존 기간은 13.6개월로 화학요법을 받은 환자의 11.1개월보다 길었습니다.
11월 3일 실적 발표가 보여줄 것
TIKR이 추적하는 애널리스트들은 3분기 매출이 약 159억 달러로 전년 동기 대비 약 5% 하락할 것으로 예상합니다. 그들은 조정 EPS가 약 $0.73으로, 1년 전 $0.87에 비해 낮을 것으로 예상합니다. 화이자는 Innovent 거래와 관련된 6억 5천만 달러(주당 약 $0.10에 해당)의 비용이 3분기에 기록될 것이라고 밝혔습니다. 애널리스트들이 이 비용을 포함한다면, 이는 예상되는 EPS 하락의 대부분을 설명합니다.
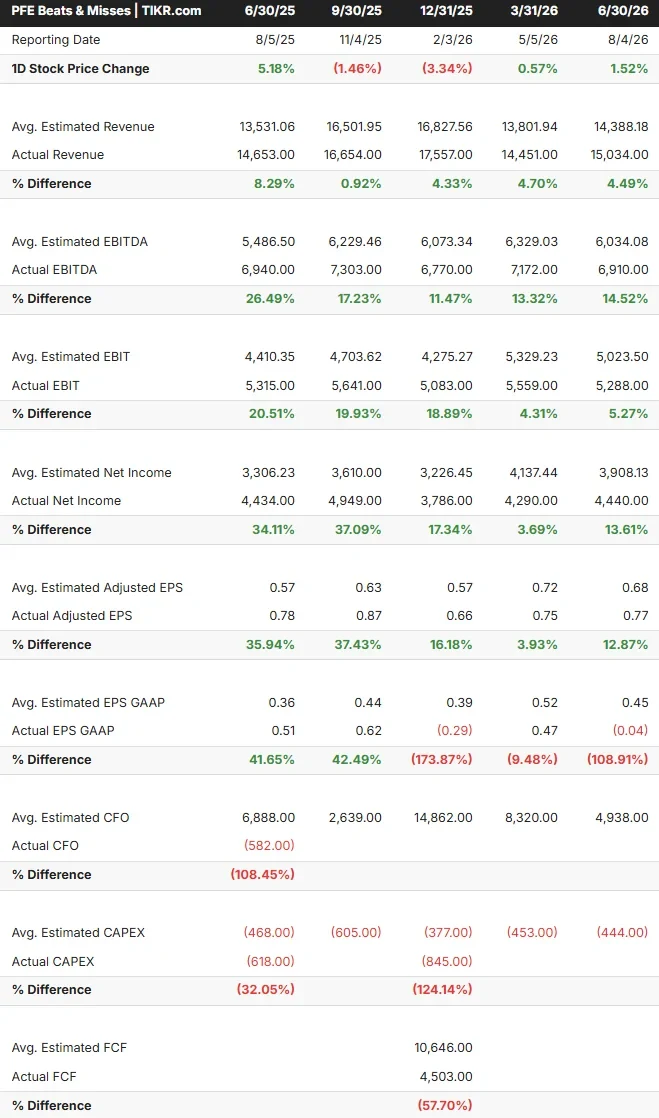
화이자는 TIKR이 보여주는 지난 5개 분기 동안 매출 추정치를 모두 초과했지만, GAAP 기준 EPS는 지난 3분기 동안 미달했습니다. 주목해야 할 부분은 출시 및 인수한 제품 라인으로, 이는 1분기 22% 증가에 이어 2분기에 18% 성장했습니다. 기존 약물의 판매가 감소하고 있기 때문에, 이러한 수준에 가까운 성장률은 현재의 배수를 지지하는 데 도움이 될 것입니다.
TIKR은 화이자에 대해 28명의 애널리스트를 추적합니다. 몇 명이 '매수' 의견일까요?
화이자에 대한 매수, 보유, 매도 등급의 전체 분석과 월가의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용하여 이와 같은 주식을 연구합니다. 화이자의 애널리스트 등급 보기
TIKR 고급 모델 분석
- 현재 가격: $30.03
- 목표 가격 (중간값): ~$29
- 잠재적 총수익률: ~-3%
- 연간화 IRR: ~-1% / 년
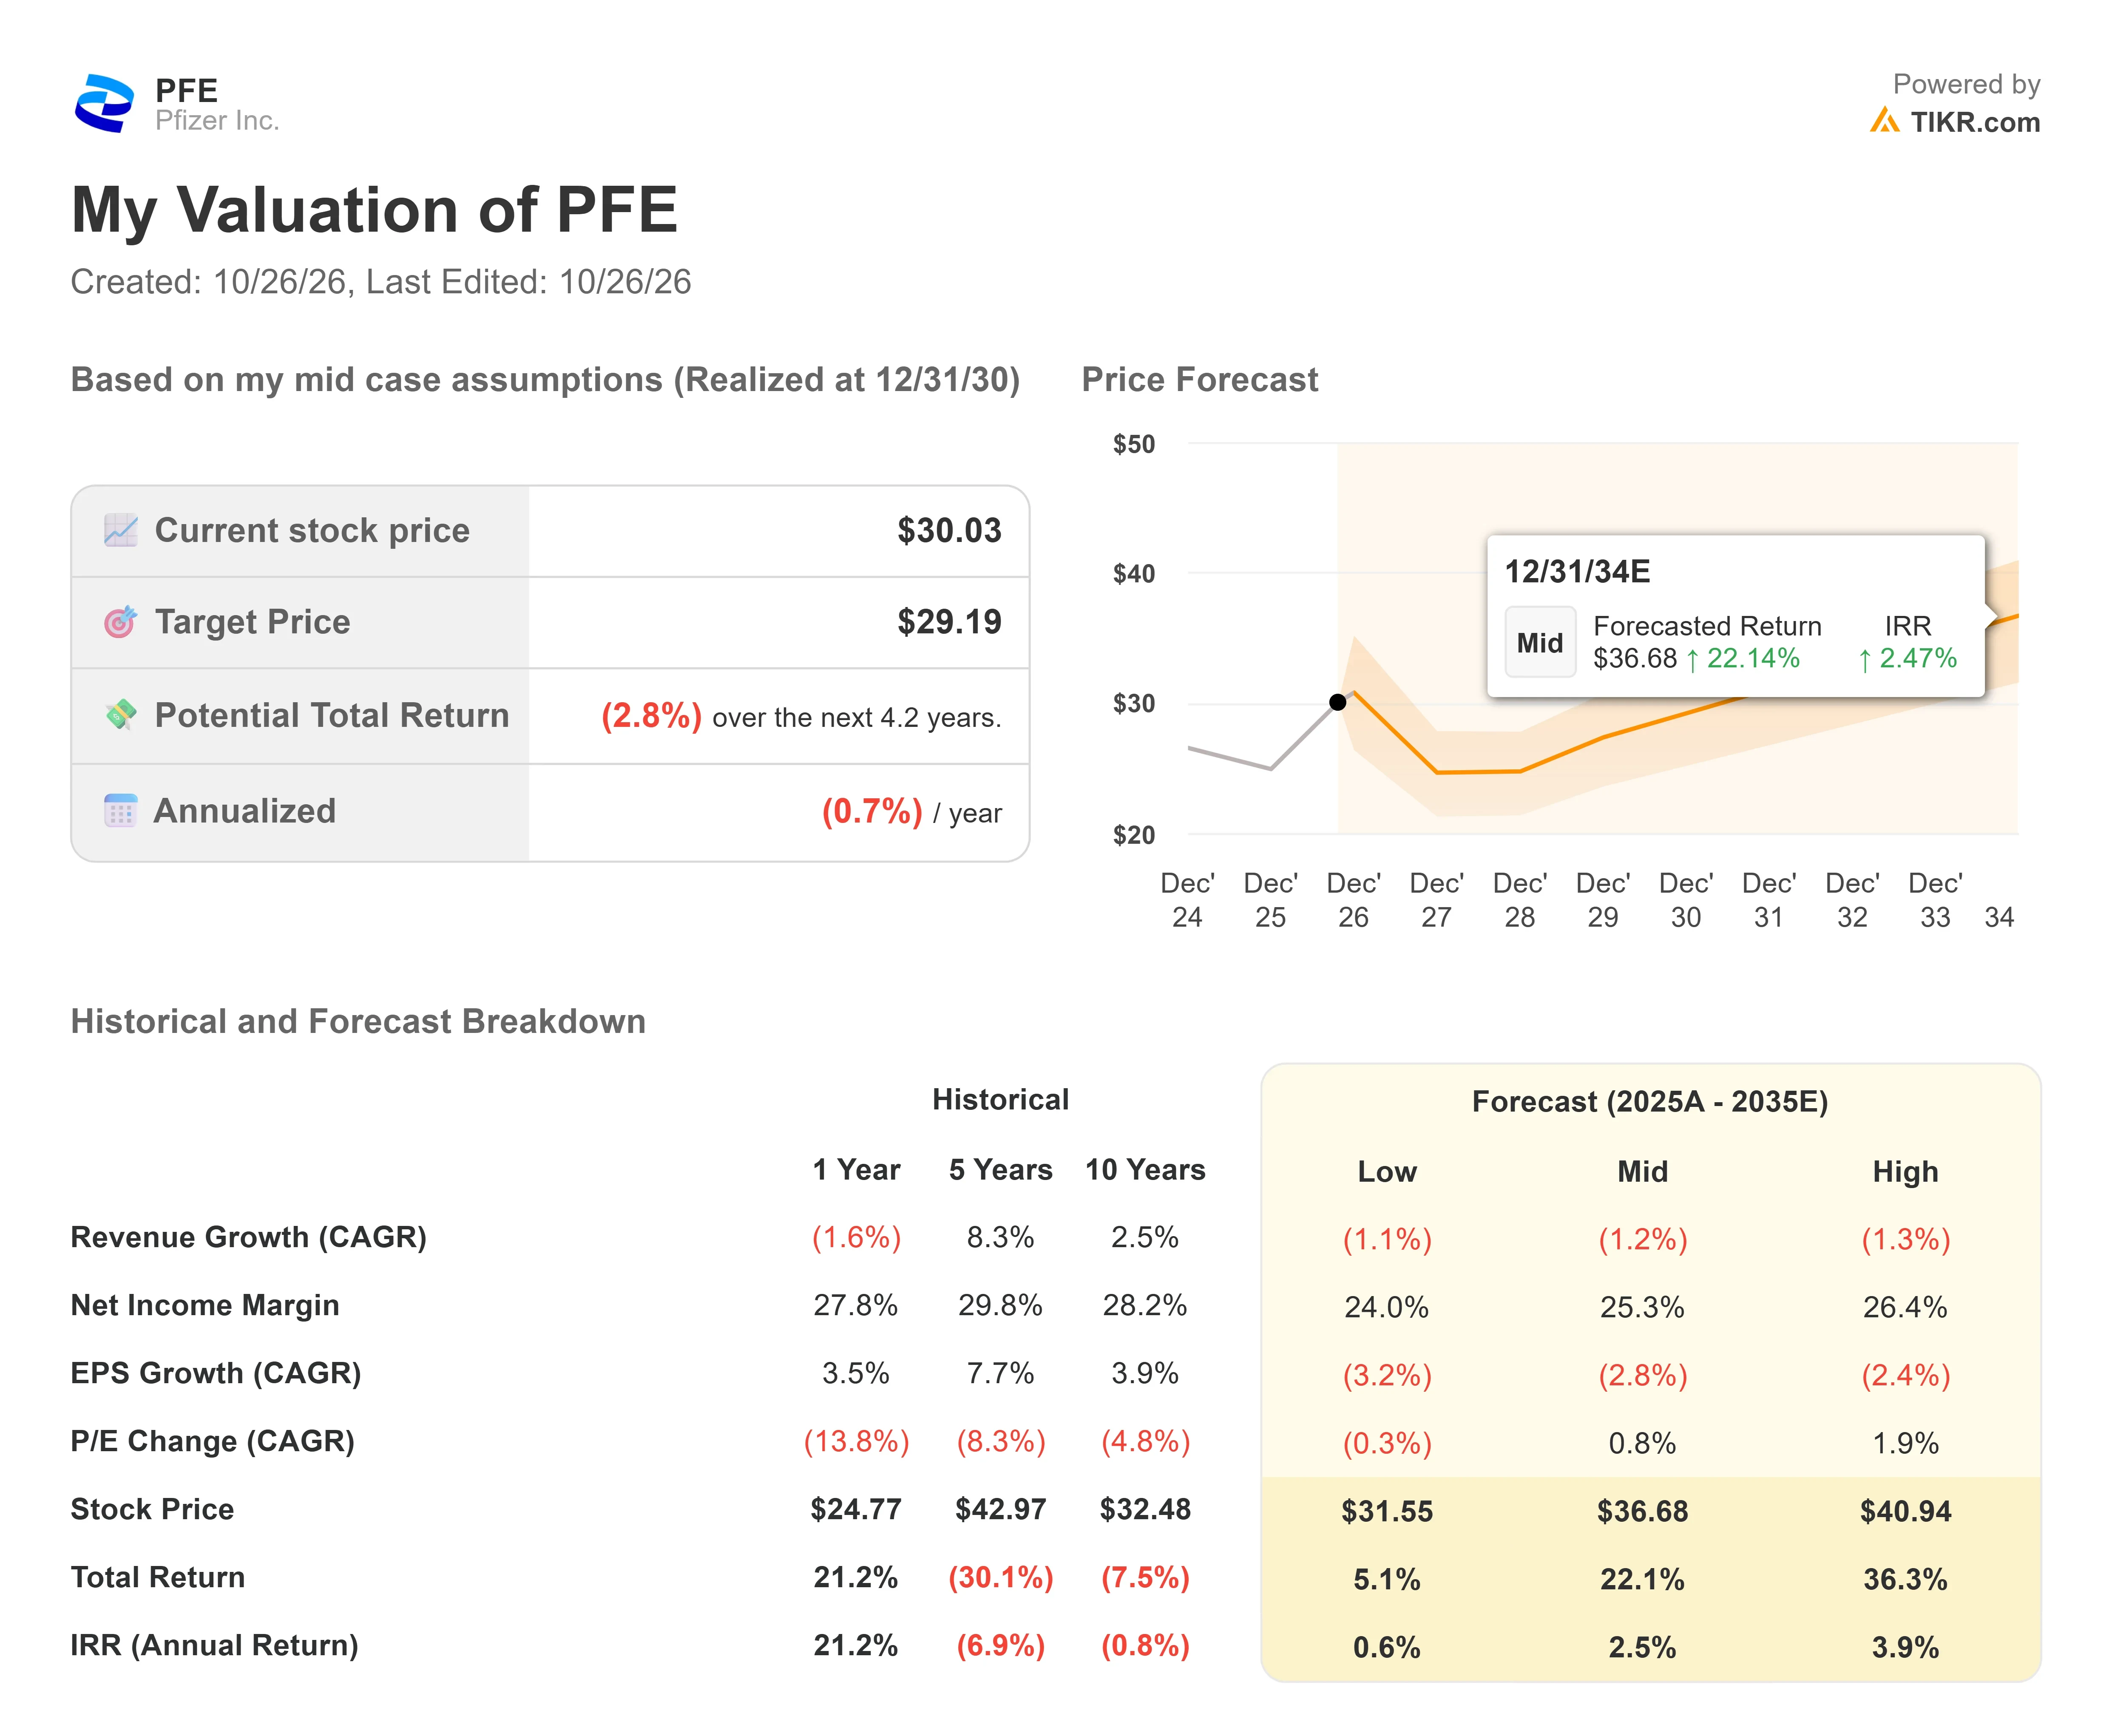
중간 시나리오는 기본 시나리오입니다. 2025년부터 2035년까지의 예측 기간 동안, 매출이 연간 약 1%씩 감소하고 순이익률이 25% 근처를 유지한다고 가정합니다. 이는 2030년 말까지 주가를 약 $29 수준으로 놓으며, 5.8%의 배당 수익률을 고려하기 전 가격 수익률은 약 -3%입니다.
주요 리스크는 드 제르메이가 인정한 특허 손실 단계입니다. 상승 가능성 측면에서는 새로운 백신과 비만 치료제가 컨센서스를 초과해야 합니다. 하방 리스크로는 배수가 9배 수준으로 다시 하락할 수 있습니다.
대부분의 애널리스트들은 이미 이 모델에 동의하고 있습니다: 28명 중 17명이 화이자를 보유로 평가합니다. 만약 11월 3일 발표에서 출시 및 인수 제품의 성장률이 한 자릿수로 떨어진다면, 주식은 목표가를 상회하는 가격에서 이를 지지할 요소가 거의 없는 상태로 거래될 것입니다.
그렇다면 화이자 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 어떤 주식의 미래 가격도 1분 안에 예측할 수 있습니다. TIKR의 가치평가 모델에 몇 가지 가정을 입력하기만 하면 화이자의 잠재적 가치를 확인할 수 있습니다. 월가 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!