모건 스탠리 주식의 핵심 통계
- 현재 가격: $196.31
- 목표 가격 (중간): ~$263
- 시장 목표가: ~$236
- 잠재적 총 수익률: ~34%
- 연간화 내부수익률(IRR): ~7% / 년
지금 공개: TIKR의 새로운 가치평가 모델을 사용하여 관심 주식의 잠재 상승폭을 확인하세요 (무료입니다) >>>
무슨 일이 있었나요?
모건 스탠리(MS)는 2026년 9월 24일, UBS 그룹(UBS)의 합병 논의에 관한 Semafor 보도가 유포되면서 1.04% 하락한 $196.32에 마감했습니다. 9월 25일, 웰스파고는 목표 주가를 $240에서 $223으로 하향 조정했습니다. 주가는 $196.31에 변동 없이 마감한 반면, 골드만삭스(GS), JP모건 체이스(JPM), 시티그룹(C)은 각각 1% 이상 상승했습니다.
애널리스트들이 이익 추정치를 계속 상향 조정하고 있음에도 불구하고, 주가는 52주 최고 종가 대비 14.11% 하락한 수준에 머물고 있습니다. 회사의 IR 자료와 경영진의 9월 15일 발언과 대비해 볼 때, 이 격차는 주가가 이미 얼마나 많은 경계심을 반영하고 있는지를 보여줍니다.
모건 스탠리가 UBS의 파트너로 거론됨
Semafor은 UBS 경영진이 스위스 규제를 벗어나기 위한 논의를 재개했으며, 해외 합병을 통한 방법을 고려하고 있다고 보도했습니다. 이 보도는 최대 $200억의 추가 자본을 요구할 수 있는 규칙에 대한 의회 표결과 관련지어 변화를 설명했습니다. UBS 주가는 상승했으며, 양 은행 모두 논평을 거부했습니다.
모건 스탠리의 이름은 기사 본문의 소싱된 보도 내용이 아닌, 편집자 Liz Hoffman의 분석에서 등장했습니다. 그녀는 오랫동안 UBS의 $7조 자산관리 계좌를 원해 온 은행으로 모건 스탠리를 거론했습니다.
경영진은 인수합병 가능성에 대해 문을 열어두고 있습니다. 7월 15일 실적 발표 컨퍼런스콜에서 CEO Ted Pick은 "우리는 원칙적으로, 매력적인 지역에서 사업을 확장하고, 새로운 역량을 추가하며, 새로운 고객 관계를 구축할 수 있는 잠재적 비유기적 기회를 지속적으로 평가하고 있습니다."라고 말했습니다. 공동 사장 Dan Simkowitz는 9월 15일에 "핵심 사업 주변에 역량을 추가할 기회"를 위해 자본을 준비하고 있다고 말했습니다.
두 발언 모두 UBS를 언급한 것은 아닙니다. 별도로, 중국과 인도의 규제 당국은 9월 23일 처음 보도된 회사의 아시아 거래 목록이 실수로 유출된 사건에 대한 평가를 시작했으나, 후속 조치가 있을지는 여전히 불분명합니다.
모건 스탠리는 또한 9월 18일, 약 $70억 규모의 프라이빗 크레딧 펀드에서 인출 요청이 11.6%에서 11.4%로 완화되었음에도 불구하고 인출을 다시 제한했습니다. 은행주는 9월 22일 광범위하게 매도되어 섹터에 추가적인 압력을 가했습니다.
모건 스탠리 주식의 과거 및 미래 추정치를 확인하세요 (무료입니다!) >>>
선행 이익은 8% 상승했으나 주가수익비율(P/E)은 15배로 하락
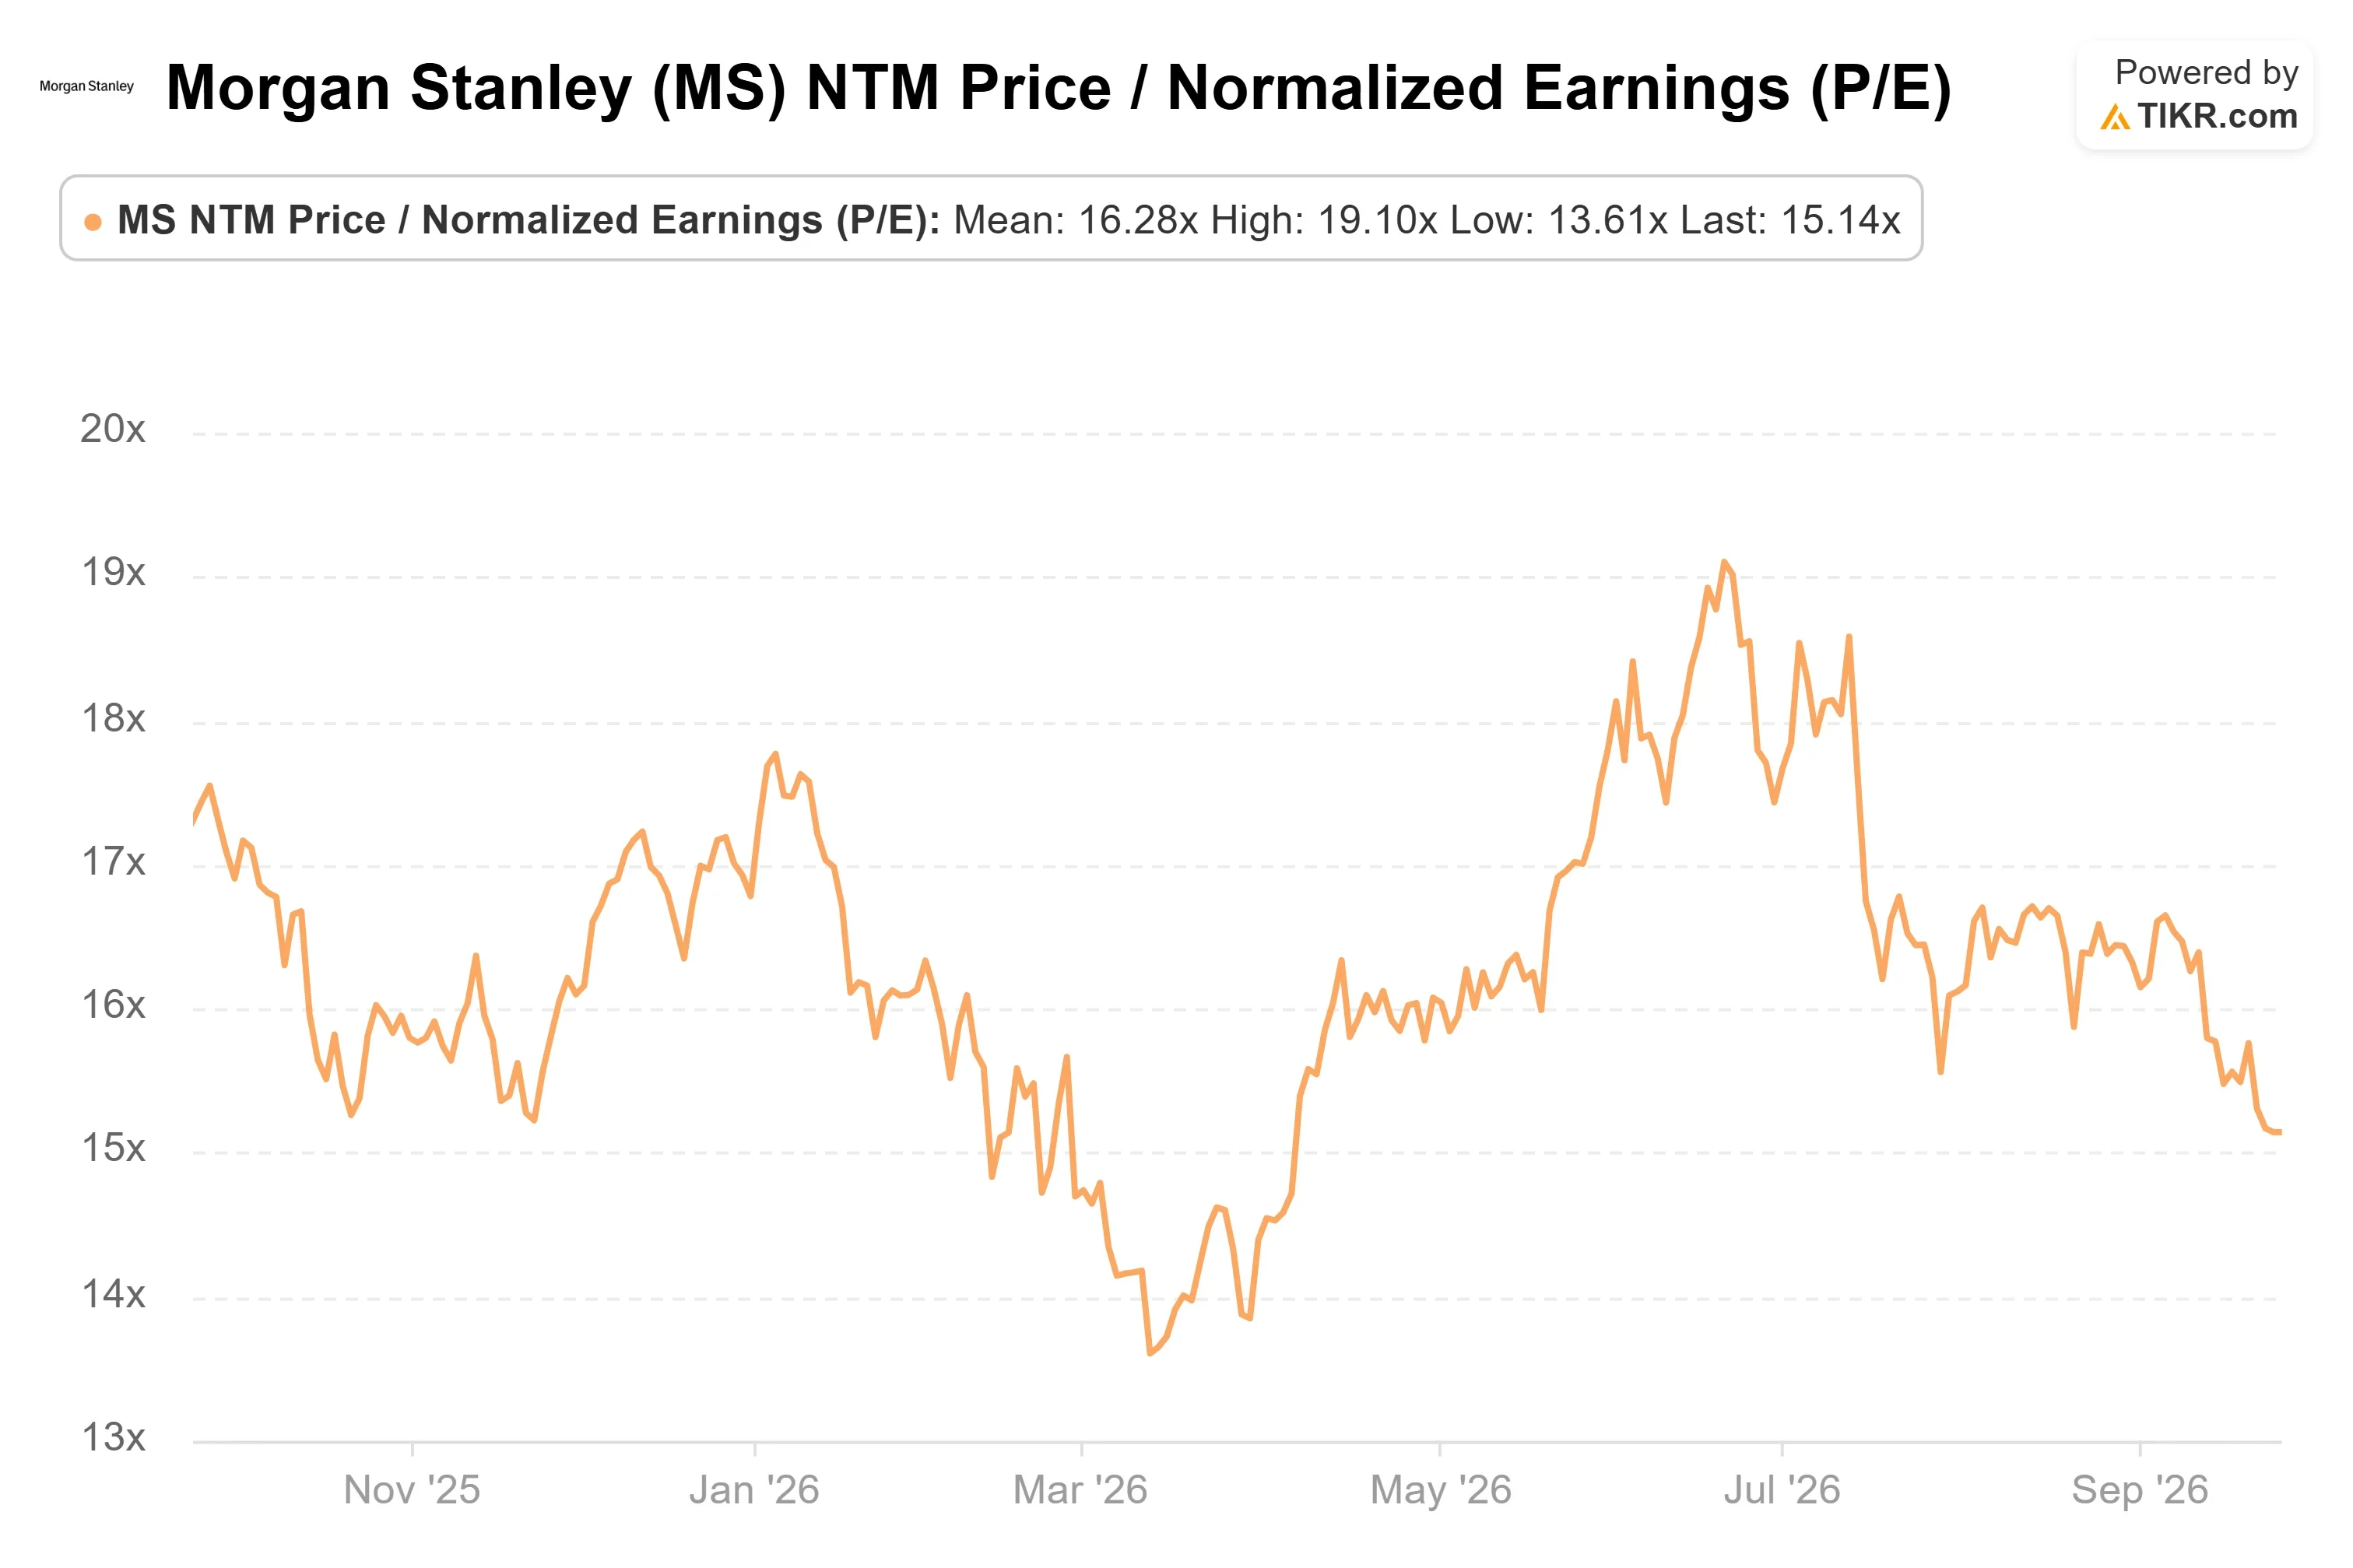
6월 30일 이후, 합의된 NTM 정상화 EPS는 약 8% 상승하여 약 $13에 도달한 반면, 주가는 6.09% 하락했습니다. 이로 인해 선행 P/E는 약 17배에서 약 15배로 하락했으며, 이는 투자자들이 경기 사이클 정점을 대비하고 있는 패턴과 일치합니다.
Simkowitz는 이 해석에 이의를 제기하며, "'26년을 예로 들면, 모건 스탠리에서 정점 이익이 아닙니다."라고 말했습니다. 그는 백로그를 언급했습니다: "우리는 파이프라인에 100개가 넘는 프라이빗 이쿼티 매각 위탁을 보유하고 있습니다. 그리고 그것은 기록적인 수준입니다."
시장(투자은행 및 거래) 사업에 대해 Simkowitz는 "3분기는 2분기와 다릅니다"라고 말했으며, 합의된 3분기 조정 EPS 약 $3.08은 2분기 실적 $3.46보다 낮습니다. 그럼에도 이 추정치는 1년 전 실적 $2.80보다는 높습니다. 그는 또한 특정 분기를 언급하지 않고, 인프라 펀드에서 "미실현 캐리(carry) 반전이 약 몇 억 달러 발생했으며, 이는 EPS로 약 $0.05에 해당합니다"라고 언급했습니다.
약 15배의 선행 이익으로 거래되는 모건 스탠리는 약 14배의 골드만삭스와 약 13배의 UBS보다 높은 가치평가를 받고 있습니다. 이 프리미엄은 자산관리 부문에 기반하고 있으며, 해당 부문의 매출은 2021년 $242.43억에서 2025년 $317.54억까지 매년 증가했습니다. 기관증권 부문은 2023년 최저치 $230.60억에서 2025년 $330.80억으로 변동했습니다.

TIKR에서 모건 스탠리가 동종 업체 대비 어떻게 성과를 내는지 확인하세요 (무료입니다!) >>>
TIKR 고급 모델 분석
- 현재 가격: $196.31
- 목표 가격 (중간): ~$263
- 잠재적 총 수익률: ~34%
- 연간화 내부수익률(IRR): ~7% / 년

모건 스탠리 주식에 대한 애널리스트들의 성장 전망과 목표 주가를 확인하세요 (무료입니다!) >>>
중간 시나리오는 주가수익비율(P/E)이 계속 축소된다고 가정하기 때문에 재평가(멀티플 확대)를 필요로 하지 않습니다. 대신, 마진이 과거 1년 및 5년 평균 수준을 모두 상회할 필요가 있습니다. 성장 시나리오는 직장 채널을 통한 자산관리 자금 유치와 Simkowitz가 "초반에서 중반"이라고 표현한 M&A 및 IPO 사이클에 의존합니다.
경기 침체가 주요 위험 요소입니다. Simkowitz는 이에 대해 "아마도 활동을 취소하지는 않지만, 활동을 분기가 아닌 수년 단위로 길어지게 할 수 있습니다."라고 말했습니다. 상승 요인은 거래 사이클이 모델의 가정보다 높은 성장을 이끌어낼 경우 발생합니다. 보다 단기적인 지표로, 시장 최저 목표 주가인 $184는 9월 25일 종가보다 약 6% 낮은 수준입니다.
결론
모건 스탠리는 2026년 10월 14일 장 시작 전에 3분기 실적을 발표할 예정입니다. 합의치인 약 $3.08에 도달하거나 이를 상회하는 실적과 함께, 거래 수익이 둔화되는 가운데 투자은행 업무가 견조하게 유지된다면, 정점 이익에 대한 할인(저평가)을 약화시킬 것입니다. 실적이 부진하고 파이프라인 업데이트가 약화된다면, 15배의 주가수익비율(P/E)이 적절했다는 시사점을 줄 것입니다.
억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 TIKR로 스마트 머니를 따라가세요.
모건 스탠리에 투자해야 할까요?
진정으로 알 수 있는 유일한 방법은 숫자를 직접 살펴보는 것입니다. TIKR은 전문 애널리스트들이 정확히 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 금융 데이터에 대한 무료 접근권을 제공합니다.
모건 스탠리를 검색하면, 수년간의 과거 재무제표, 월가 애널리스트들이 향후 분기에 예상하는 매출과 이익, 시간에 따른 가치평가 배수의 변화, 그리고 목표 주가가 상향 또는 하향 추세인지 여부를 확인할 수 있습니다.
관심 있는 모든 다른 주식과 함께 모건 스탠리를 추적할 수 있는 무료 관심종목 목록을 만들 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공됩니다.
새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 스마트 머니를 따라가세요.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 더 많은 돌을 뒤집을수록… 더 많은 기회를 발견하게 될 것입니다. TIKR로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되세요!