

주요 요점
- 모건 스탠리는 10월 19일 DraftKings의 목표주가를 $36에서 $31로 하향 조정했으며, 여전히 57%의 상승 여력이 있음을 시사하는 오버웨이트(Overweight) 등급을 유지했습니다.
- DraftKings 주가는 예측 시장에 대한 우려와 조정 EBITDA가 $3억 100만 달러에서 $1억 1500만 달러로 떨어진 2분기 실적로 인해 지난 1년간 46% 하락했습니다.
- 애널리스트들은 2026년 주당 순이익 추정치를 3개월 전 $1.03에서 $0.88로 낮췄지만, 2027년 $1.70 추정치는 변동이 없습니다.
- 이 평가는 가능성은 있지만 다소 무리가 있어 보입니다: $31은 향후 12개월 예상 주당 순이익의 28.5배에 해당하며, 현재 약 17배의 주가수익비율(PER)에 비해 높은 배수 또는 2027년 예상 이익이 계획대로 실현되어야 합니다.
DraftKings (DKNG) 주가는 지난 1년간 46% 하락했으며, 월스트리트는 목표주가를 계속 낮추면서도 투자자들에게 매수를 권고하고 있습니다.
10월 19일, 모건 스탠리의 애널리스트 스티븐 그램블링은 목표주가를 $36에서 $31로 낮추고 오버웨이트(Overweight) 등급을 유지했습니다. 현재 주가가 약 $19.75인 점을 감안하면, 여전히 57%의 상승 여력이 있습니다.
예측 시장이 시장을 불안하게 만들다
문제는 예측 시장에서 시작되었습니다. 공동 창립자이자 CEO인 제이슨 로빈스가 8월 7일 실적 발표 컨퍼런스콜에서 언급했듯이, "모두가 예측 시장이 기존 사업을 잠식할까 봐 걱정했습니다."
2분기 실적도 도움이 되지 않았습니다. 매출은 5% 감소한 14억 4000만 달러를 기록했고, 조정 EBITDA는 1년 전 3억 100만 달러에서 1억 1500만 달러로 떨어졌습니다. 회사는 이에 대해 스포츠 결과가 베터들에게 유리하게 흘러갔고, 새로운 스포츠북 및 예측 시장 고객을 유치하기 위한 프로모션 비용이 증가했기 때문이라고 설명했습니다.
그리고 지출도 늘고 있습니다. 로빈스는 DraftKings가 올해 예측 시장에 추가로 2억 달러에서 3억 달러를 투자할 계획이라고 밝혔습니다.
낮아진 목표, 동일한 등급
모건 스탠리는 목표주가와 함께 추정치도 낮췄으며, 혼자가 아닙니다: 시티, 서스퀘해나, 구겐하임 모두 이번 달에 목표주가를 낮추고 매수 등급을 유지했습니다 (TIKR은 10월 8일 구겐하임의 평가를 살펴봤습니다).
$31이 합리적인가?
애널리스트들의 평균 목표주가는 1년 전 $51에서 현재 $34로 하락했습니다...
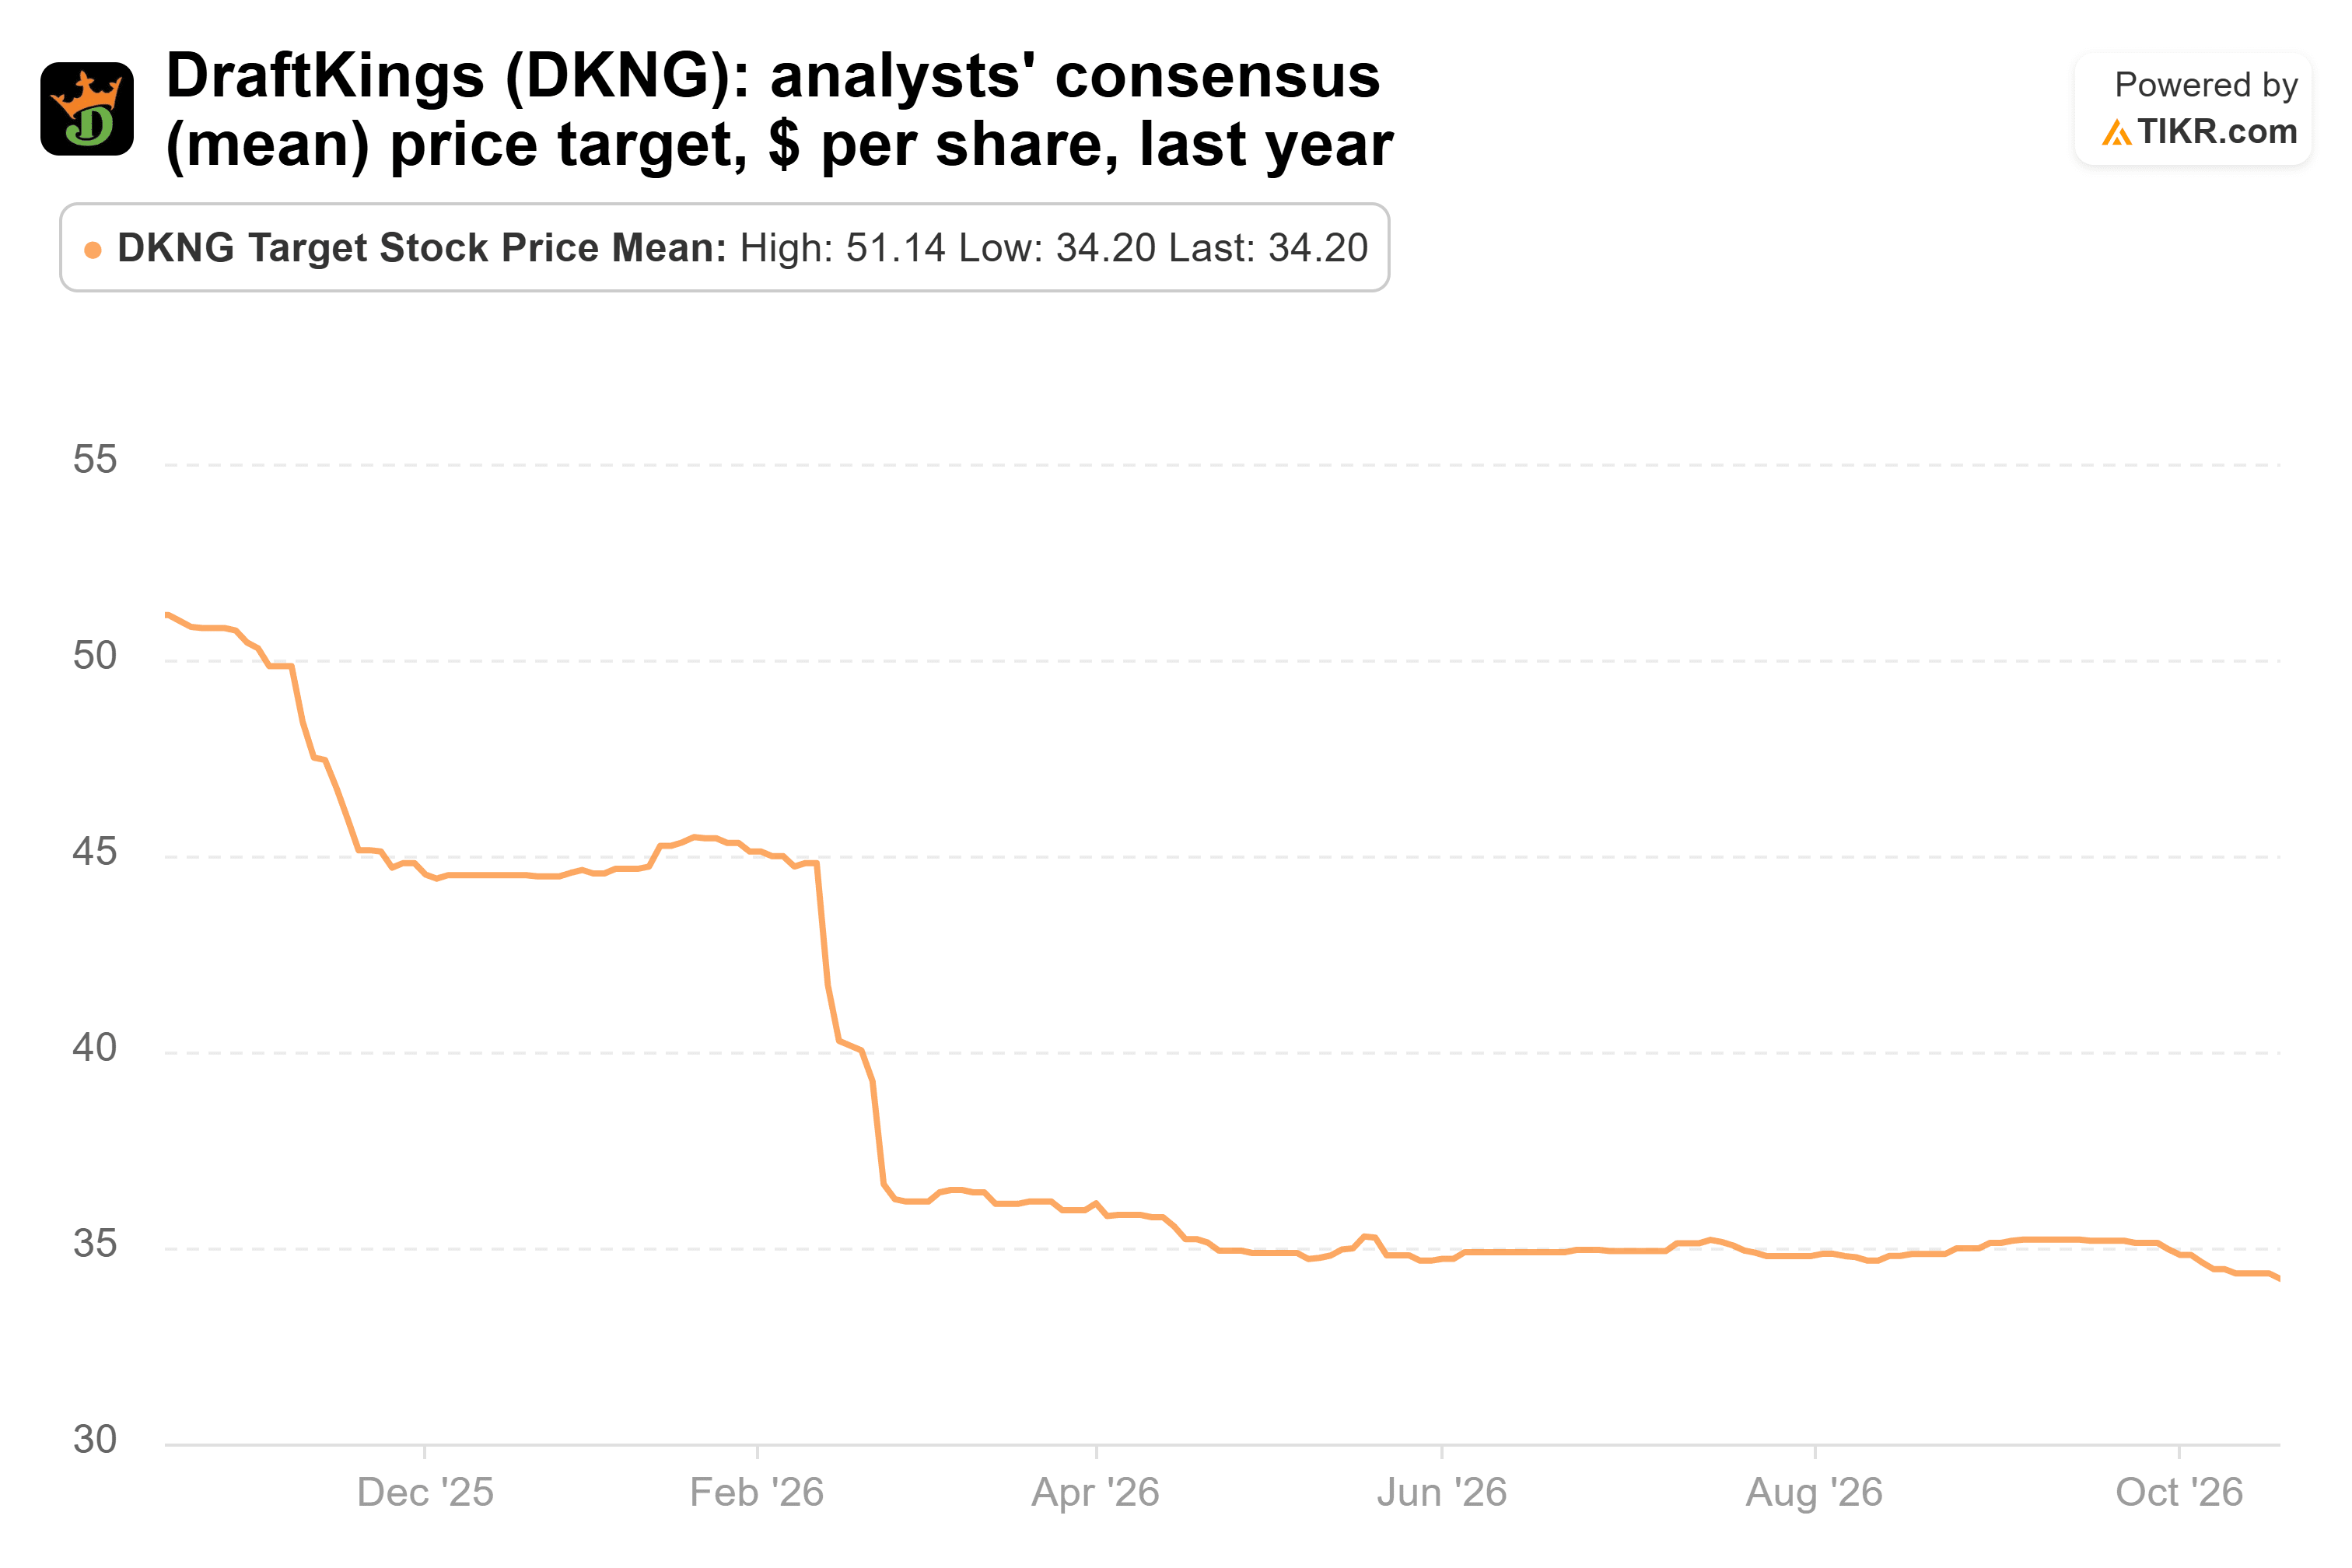
모건 스탠리의 $31은 이 합의치보다 낮으며, $20에서 $76까지 이르는 범위 안에 있습니다. 그러나 37명의 애널리스트 중 31명은 여전히 이 주식에 대해 매수 또는 아웃퍼폼(Outperform) 등급을 부여하고 있습니다.
하향 조정은 올해 이익에 대한 것입니다. 2026년 합의 추정치는 3개월 전 $1.03에서 $0.88로 낮아졌지만, 애널리스트들이 2027년에 기대하는 $1.70은 그때와 동일한 수준입니다...

따라서 애널리스트들은 2026년을 지출이 많은 해로 보고 있으며, 여전히 2027년에 이익이 거의 두 배로 늘어날 것으로 예상하고 있습니다.
그러나 10월 16일 종가 기준으로 DraftKings는 선행 주당 순이익의 약 17배에 거래되고 있었습니다. 모건 스탠리의 $31은 애널리스트들이 향후 12개월 동안 기대하는 주당 $1.09의 28.5배에 해당합니다.
가능성은 있지만, 2027년 실적이 나와야
위험은 주가 하락을 시작하게 만든 바로 그 요인입니다: 만약 예측 시장이 더 많은 점유율을 차지하거나, 예측 시장에 대한 지출이 계획 상한선을 넘어서면, 2027년 실적도 미뤄질 수 있습니다.
저는 모건 스탠리의 평가가 가능성은 있지만 다소 무리가 있어 보이며, 3분기 실적 보고서가 다음 시험대라고 생각합니다. 만약 DraftKings가 7억 달러에서 9억 달러라는 조정 EBITDA 가이던스를 유지하고 예측 시장 지출을 계획 범위 내로 유지한다면, $31은 훨씬 더 합리적으로 보이기 시작할 것입니다.
그렇다면 DraftKings 주식의 실제 가치는 얼마인가?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 DraftKings의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나, 특정 주식을 매수 또는 매도하도록 권고하기 위한 것이 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!


