


MU 주식 주요 통계
- 지난 주 성과: -1.7%
- 52주 범위: $164 to $1,255
- 가치 평가 모델 목표가: $1,152
- 내재 상승 여력: 1.9년간 9.3%
TIKR의 가치 평가 모델에서 5년간의 애널리스트 예측으로 마이크론의 최고 마진 수치를 스트레스 테스트하세요 (무료) >>>
마이크론, 500억 달러의 높은 벽과 특허 분쟁 속 실적 발표일 맞이
마이크론 테크놀로지(MU)는 투자자들이 9월 30일 장 마감 후 발표될 4분기 실적을 대비하면서 지난주 1.7% 하락했습니다. 주가는 약 $1,066에 거래되며, 52주 최고가 $1,255 대비 약 15% 하락한 수준입니다. 이 조정은 공황보다는 신중함을 반영한 것으로, 기업 실적은 계속해서 기록을 갱신하고 있습니다. 일본 닛케이지수도 실적 발표를 앞두고 거래자들이 신중해지면서 5일 연속 상승세가 끊겼습니다.
경영진은 약 500억 달러의 매출과 조정 EPS 약 $31을 예상했습니다. 컨센서스는 약 $50.6억 달러와 $31.52로 약간 더 높은 수준입니다. 일회성 비용을 제외한 비-GAAP 총이익률은 약 86%로 예상됩니다. 따라서 실적 자체의 상회 여부보다는 2027 회계연도의 가격 및 공급에 관한 코멘트가 더 중요할 수 있습니다.
이번 주에는 새로운 법적 소식도 있었습니다. 넷리스트(Netlist)가 미국 국제무역위원회(ITC)에 불만 사항을 제기했는데, 이 기관은 미국 특허를 침해하는 제품의 수입을 차단할 수 있는 권한이 있습니다. 이번 제소는 두 개의 고대역폭 메모리(HBM) 특허와 관련된 마이크론의 DRAM을 대상으로 하며, 구글, 엔비디아, 브로드컴의 AI 시스템 내부 칩을 포함합니다. 그러나 이는 아직 주장 단계이며, ITC 사건은 해결까지 시간이 걸립니다.
HBM은 AI 칩에 데이터를 고속으로 공급하는 적층 메모리입니다. 6월 실적 발표 컨퍼런스콜에서 CEO 산자이 메흐로트라는 "2027년 전체적으로 공급이 부족할 것으로 보고 있습니다. 우리는 2027년 이후에도 공급 부족이 지속될 것으로 보고 있다고 말씀드렸습니다"라고 말했습니다. 이러한 수요는 4분기 매출을 전년 동기 $93억 달러에서 $415억 달러로 끌어올렸습니다. MU 주가가 고점을 회복하려면, 4분기 전망이 2027년까지도 이러한 공급 부족이 가격을 지지할 것임을 보여주어야 합니다.
오늘 밤 실적 발표 전에 마이크론의 HBM 가격 및 마진 추정치를 추적하세요 (무료) >>>
최고 수익률이 마이크론의 가치 평가를 까다롭게 만든다

2028년 8월 31일까지 실현된다고 가정한 가치 평가 모델 하에서, 주식은 다음을 사용하여 모델링됩니다:
- 매출 성장률 (연평균 복합 성장률): 60.0%
- 영업 이익률: 80.4%
- 종료 시 PER 배수: 7.2x
이러한 입력값을 바탕으로, 모델은 목표가를 $1,152로 추정하며, 이는 현재 주가 $1,054 대비 9.3%의 총 수익률과 향후 1.9년간 연간 4.7%의 수익률을 의미합니다.
마이크론은 표면상으로는 저평가되어 보이지만, 메모리 업종의 최고점에서는 낮은 배수가 일반적입니다. 주가는 선행 PER 약 7.2배에 거래되는 반면, 5년 평균 PER은 약 30.2배에 가깝습니다. 투자자들은 공급이 결국 따라잡히기 때문에 최고 수익을 할인합니다. 따라서 한 자릿수 배수는 기록적인 마진이 얼마나 오래 지속될 수 있는지에 대한 의구심을 시사합니다.
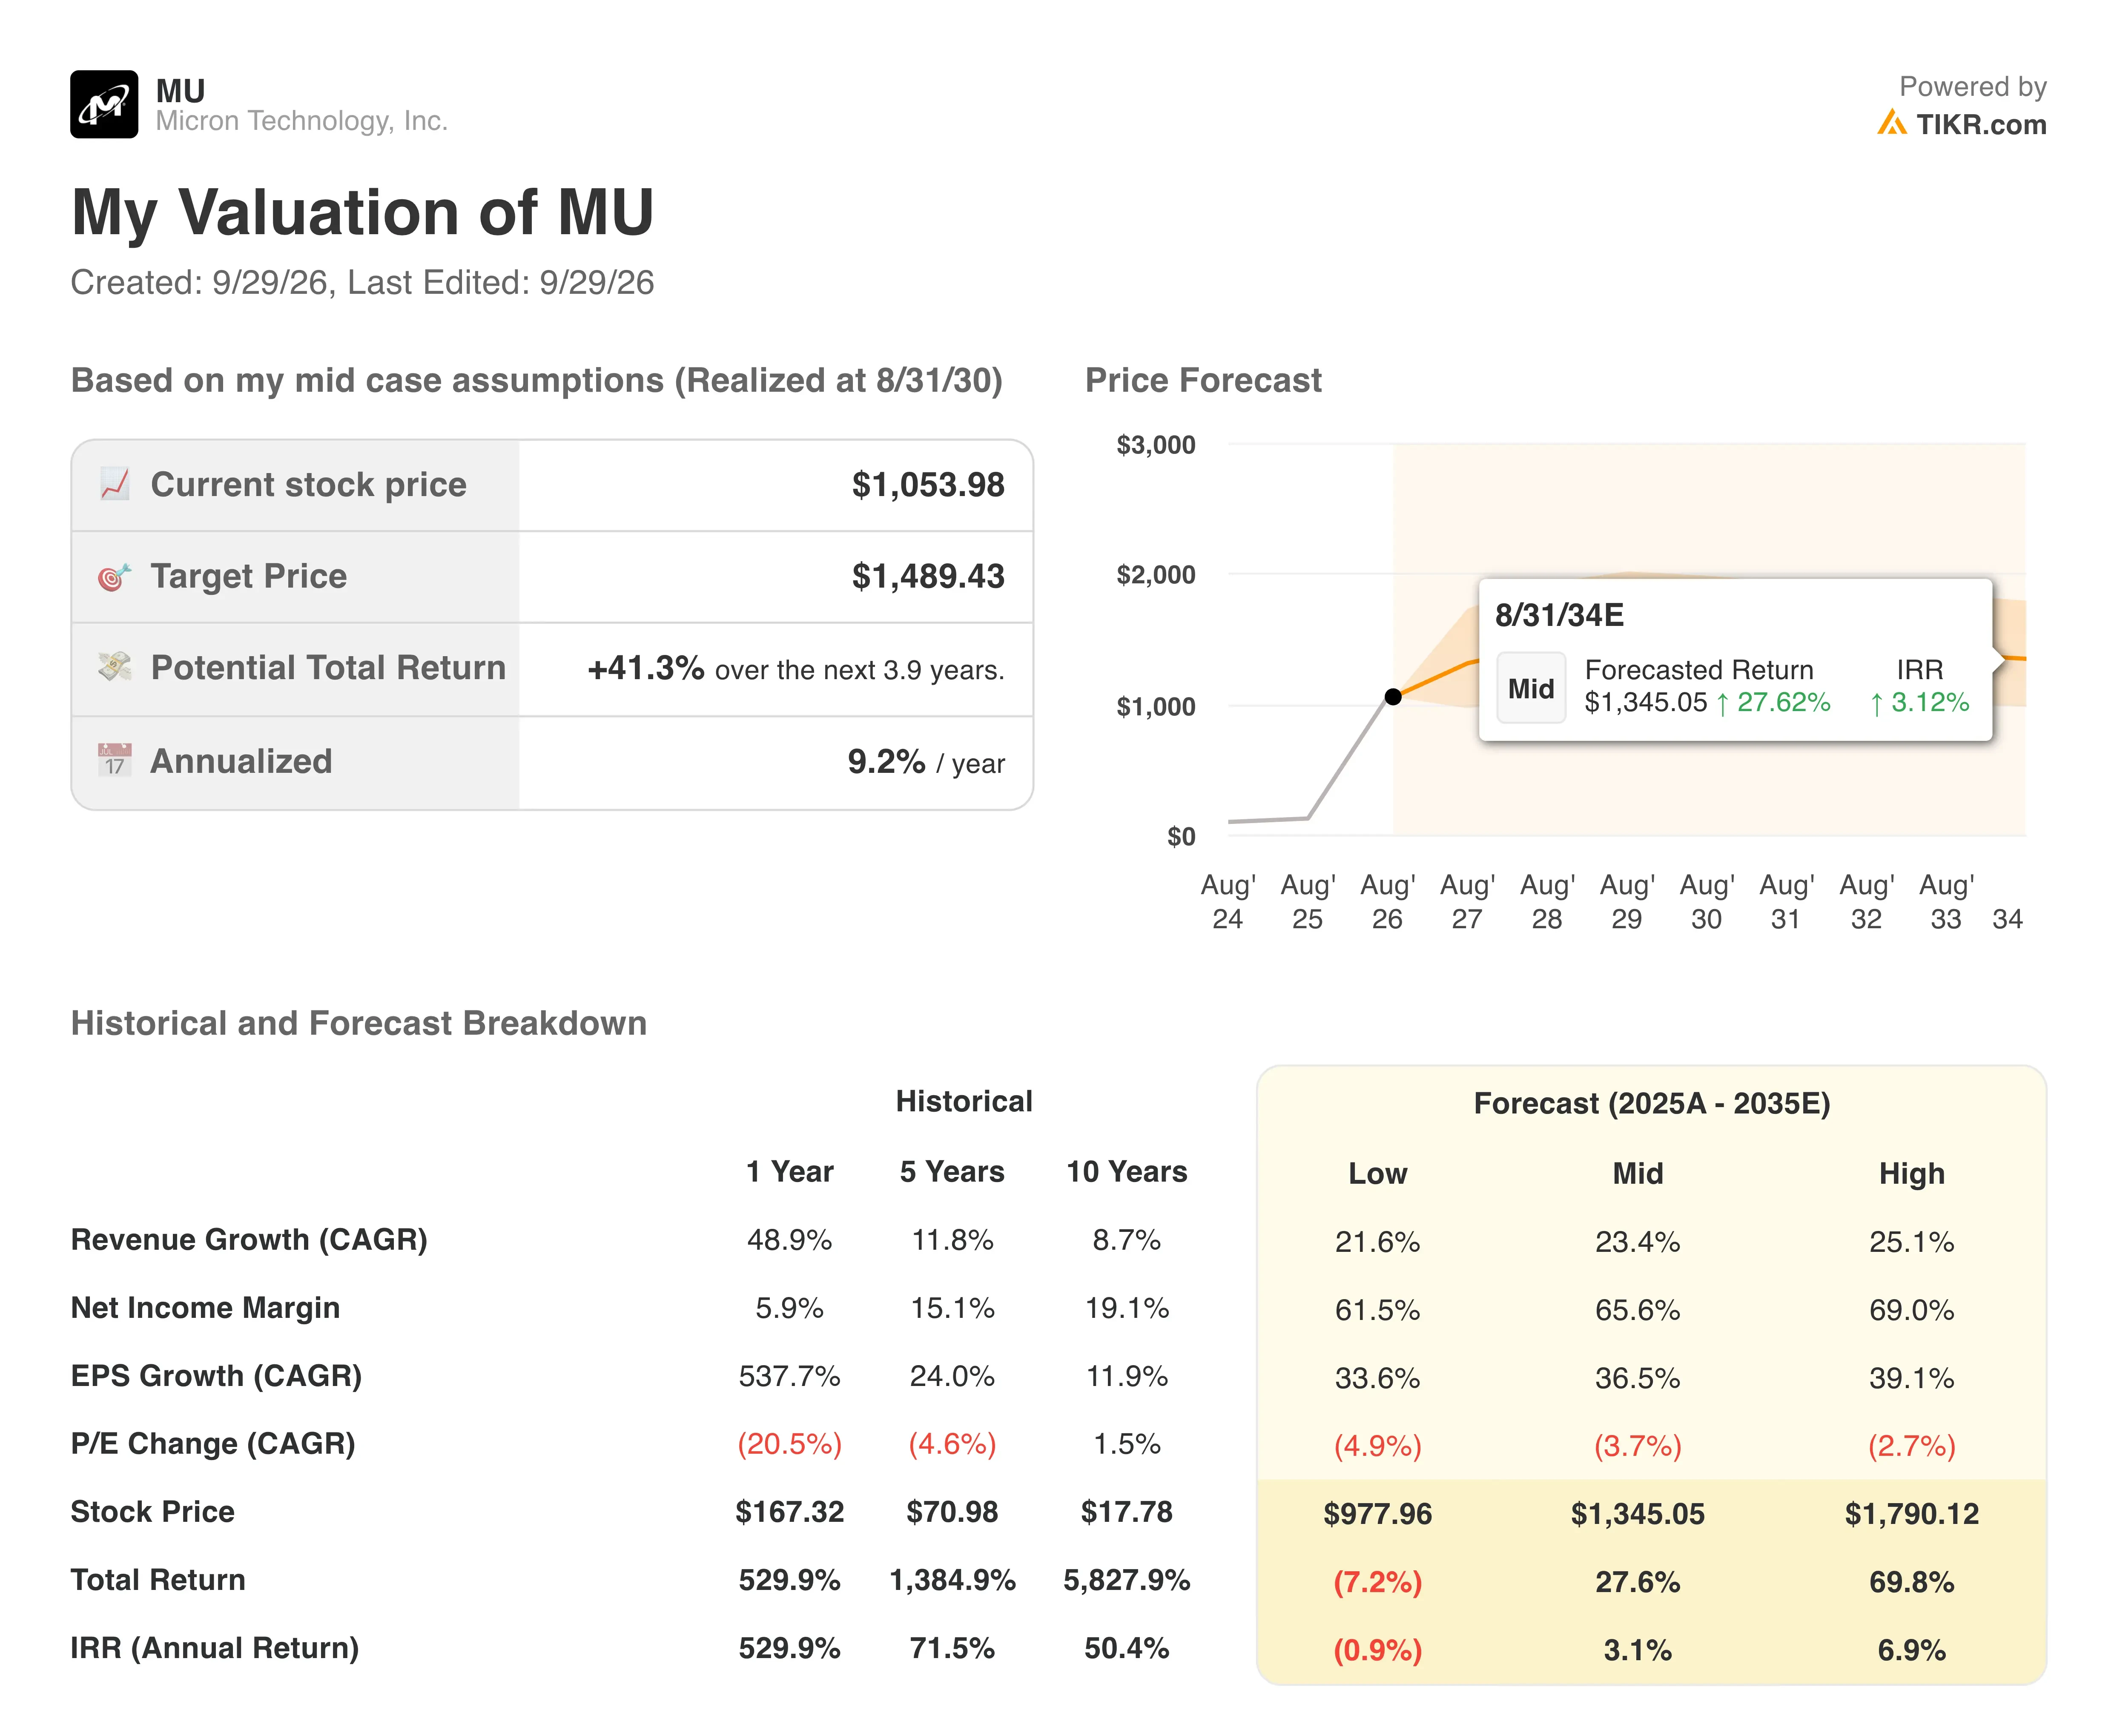
모델은 이미 연간 60.0%의 매출 성장률과 80.4%의 영업 이익률을 가정하고 있습니다. 이러한 마진은 마이크론의 5년 평균 영업 이익률인 16.0%보다 훨씬 높습니다. 공격적인 입력값에도 불구하고, 주식은 연간 4.7%의 수익률만을 기대할 뿐입니다. 이 수익률은 상승 여력이 제한적으로 보이기 시작하는 5% 수준보다 낮습니다.
이는 성장 이야기보다는 마진 사이클 이야기입니다. 마이크론의 실적 기반 영업 이익률은 이미 65.7%에 도달했으며, 경쟁사들도 기록적인 수익을 보고하고 있습니다. 업계 전체가 HBM 생산 능력을 확장하고 있기 때문에, 공급이 따라잡히면 가격 결정력이 약화될 수 있습니다.
월스트리트는 더 낙관적이며, 평균 목표가는 약 $1,521입니다. 그러나 이 관점은 공급 부족이 2027년 이후에도 오래 지속될 것에 달려 있습니다. 마이크론은 수익 기준으로 비싸지 않지만, 쉬운 수익의 대부분은 이미 주가에 반영된 것으로 보입니다.
마이크론의 7배 PER을 메모리 사이클 역사와 비교하세요 (TIKR 무료 가입) >>>
SK하이닉스와 삼성이 HBM 경쟁에서 선두를 달리고 있다
SK하이닉스(000660)는 여전히 HBM 선두주자이자 가장 직접적인 비교 대상입니다. 6월 분기 매출은 전년 동기 대비 257% 증가했으며, 영업 이익률은 기록적인 76%를 기록했습니다. 또한 HBM4 출하를 시작했고 약 10개의 주요 고객과 장기 계약을 체결했습니다. 이러한 조합으로 SK하이닉스는 그룹 내에서 가장 강력한 수익성을 확보하고 있습니다.
삼성전자(005930)는 HBM에서 입지를 회복하기 위해 노력하고 있습니다. 메모리 사업부문은 6월 분기에 127.5조 원의 매출로 89.2조 원의 영업이익을 기록했으며, 이는 약 70%의 마진에 해당합니다. 삼성은 또한 내년에 HBM이 업계 DRAM 생산 능력의 거의 30%를 소비할 것으로 예상합니다. 이러한 전환은 일반 DRAM 공급을 더욱 긴장시켜 모든 업체의 가격을 지지합니다.
마이크론은 수익성 측면에서 두 회사 사이에 위치합니다. 실적 기반 영업 이익률 65.7%는 SK하이닉스에 뒤지지만, 4분기 매출은 4배 이상 증가했습니다. 마이크론은 이미 10억 달러 이상의 HBM4를 출하했으며, HBM 점유율을 전체 DRAM 점유율에 가깝게 끌어올리는 것을 목표로 하고 있습니다. 이러한 원칙은 다른 고객을 위한 공급을 보호하지만, 마이크론의 HBM 점유율 확대 속도는 제한됩니다.
투자자들은 세 회사를 모두 경기 순환주로 취급하기 때문에 가치 평가 격차는 좁게 유지됩니다. 따라서 마이크론의 강점은 경영진이 2027년에 양산에 도달할 것으로 예상하는 HBM4E에서 나와야 합니다.
29%의 상승 여력을 또 다른 메모리 사이클 하락 위험과 비교하세요 >>>
앞으로 MU 주식을 움직일 요인은 무엇인가?
4분기 실적 발표가 가장 가까운 촉매제입니다. 경영진은 약 500억 달러의 매출과 약 86%의 총이익률을 예상했습니다. 투자자들은 1분기 전망과 2027년 계약 가격에 더 관심을 가질 것입니다. 강력한 가이던스는 AI 수요가 여전히 공급을 앞서고 있음을 확인시켜 줄 것입니다.
생산 능력은 다음 변동 요인입니다. 마이크론은 기록적인 수준으로 투자하고 있으며, 다년간의 전략적 고객 계약(SCA)은 수요를 확보하는 것을 목표로 합니다. 이러한 계약은 고객들이 여러 해 동안 물량을 확약하기 때문에 수익을 안정화시킬 수 있습니다. 그러나 가격이 약화되면 막대한 지출이 자유 현금 흐름을 압박할 수 있습니다.
넷리스트 사건은 법적 불확실성을 추가합니다. 수입 금지는 ITC의 판결이 필요하며, 아직 그런 일은 발생하지 않았습니다. 그럼에도 불구하고, 소송이 마이크론의 가장 큰 고객들의 AI 서버를 대상으로 하기 때문에 어떤 확대도 시장 심리에 부담으로 작용할 수 있습니다.
업계 동향은 당분간 지지적입니다. 삼성의 HBM 생산 능력 전망은 일반 DRAM의 지속적인 공급 부족을 시사합니다. 마이크론의 주가는 헤드라인 매출 성장보다는 메모리 가격을 더 따라갈 가능성이 높습니다.
기업의 공정 가치를 즉시 추정하세요 (TIKR 무료 가입) >>>
마이크론에 투자해야 할까요?
진정으로 알 수 있는 유일한 방법은 스스로 숫자를 살펴보는 것입니다. TIKR는 전문 애널리스트들이 정확히 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 금융 데이터에 대한 무료 접근권을 제공합니다.
MU를 불러오면 수년간의 과거 재무제표, 월스트리트 애널리스트들이 앞으로 몇 분기 동안 예상하는 매출과 수익, 시간이 지남에 따라 가치 평가 배수가 어떻게 움직였는지, 그리고 목표가가 상향 또는 하향 추세인지 확인할 수 있습니다.
관심 있는 모든 다른 주식과 함께 MU를 추적할 무료 관심 종목 목록을 만들 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공됩니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 사고파는 것을 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 예측을 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!




