핵심 요약
- 듀크 에너지의 배당수익률은 3.9%, 서던 컴퍼니는 3.8%이며, 두 회사 모두 조정 이익의 약 3분의 2를 배당으로 지급합니다.
- 두 회사 모두 2020년 이후 분기당 2센트씩 배당을 인상해 왔으며, 듀크는 100년 연속 배당을 지급한 기록을 가지고 있습니다.
- 서던 컴퍼니는 2028년까지 연간 8~9%의 이익 성장을, 듀크는 2030년까지 연간 5~7%의 이익 성장을 예상하고 있습니다.
- 듀크는 2027년부터 2030년까지 100억 달러 규모의 신주 발행을 계획하고 있는 반면, 서던은 2030년까지 11억 달러의 추가 자금이 필요하며 향후 배당 성장 속도가 빨라질 수 있다고 밝혔습니다.
유틸리티 수익을 원하는 투자자에게 듀크 에너지 (DUK)와 서던 컴퍼니 (SO)는 거의 쌍둥이처럼 보입니다. 두 회사 모두 빠르게 성장하는 미국 남동부 지역에 서비스를 제공하며, 배당수익률은 약 4%에 가깝고, 분기당 2센트씩 배당을 인상하고 있습니다.
배당을 충당하는 방식도 매우 유사합니다. 각 회사는 조정 이익의 약 3분의 2를 배당으로 지급하는데, 이는 유틸리티 업종의 핵심 지표입니다. 유틸리티 기업들은 새로운 발전소와 송전선을 부채와 신주 발행으로 조달하기 때문에 자유현금흐름이 종종 마이너스가 되므로, 배당은 이익을 중심으로 책정됩니다. 그렇다면 유틸리티 수익을 찾는 퇴직자라면, 어느 배당이 더 합리적일까요?
TIKR의 새로운 가치평가 모델로 듀크 에너지와 같은 관심 종목을 분석가들의 5년 예측을 바탕으로 평가해 보세요 (무료입니다) >>>
| 지표 | 듀크 에너지 (DUK) | 서던 컴퍼니 (SO) |
|---|---|---|
| 선행 배당수익률 | 3.9% | 3.8% |
| 연간 배당금 | $4.34 | $3.04 |
| 5년 배당 성장률 | 연간 2.0% | 연간 3.0% |
| 기록 | 100년 연속 배당 지급; "20년 이상" 인상 | 25년 연속 인상 |
| 정규화 EPS 대비 배당지급비율, 2025년 | 67% | 68% |
| 정규화 EPS 대비 배당지급비율, 2026년 컨센서스 | 65% | 66% |
| 순부채 ÷ EBITDA, TTM | 5.4x | 5.1x |
출처: TIKR, 2026년 9월 30일 종가 기준 가격 및 2026년 10월 1일 기준 컨센서스; 기록은 회사 발표 및 컨퍼런스 콜 참조.
듀크, 대규모 투자 계획 추진 중
조정 주당순이익(EPS)은 2분기에 전년 동기의 $1.25에서 $1.43으로 상승했는데, 이는 회사의 그리드 투자 비용을 회수할 수 있도록 허용한 규제 당국의 결정에 힘입은 바가 큽니다. 이 투자는 현재 2030년까지 1,030억 달러에 달하는 자본 계획의 핵심을 이루고 있습니다. 해리 시데리스 CEO가 컨퍼런스 콜에서 언급한 바와 같이, "…우리는 업계 최대 규모의 규제 하 자본 계획을 실행 중이며, 매월 10억 달러 이상을 투자하고 있습니다."
수요는 더디게 나타나고 있습니다: 기상 조건을 정상화한 소매 판매량은 상반기에 고작 0.4% 증가했습니다. 핵심은 7.8기가와트 규모의 체결된 데이터센터 계약으로, 최소 구매 조건 하에 2027년 말과 2028년부터 전력 공급이 시작됩니다.
듀크의 배당은 회사가 원하는 수준인 조정 EPS의 60~70%에 위치하고 있습니다. 2025년 정규화 EPS의 67%를 배당으로 지급했으며, 올해는 약 65% 수준에 이를 것으로 예상됩니다.
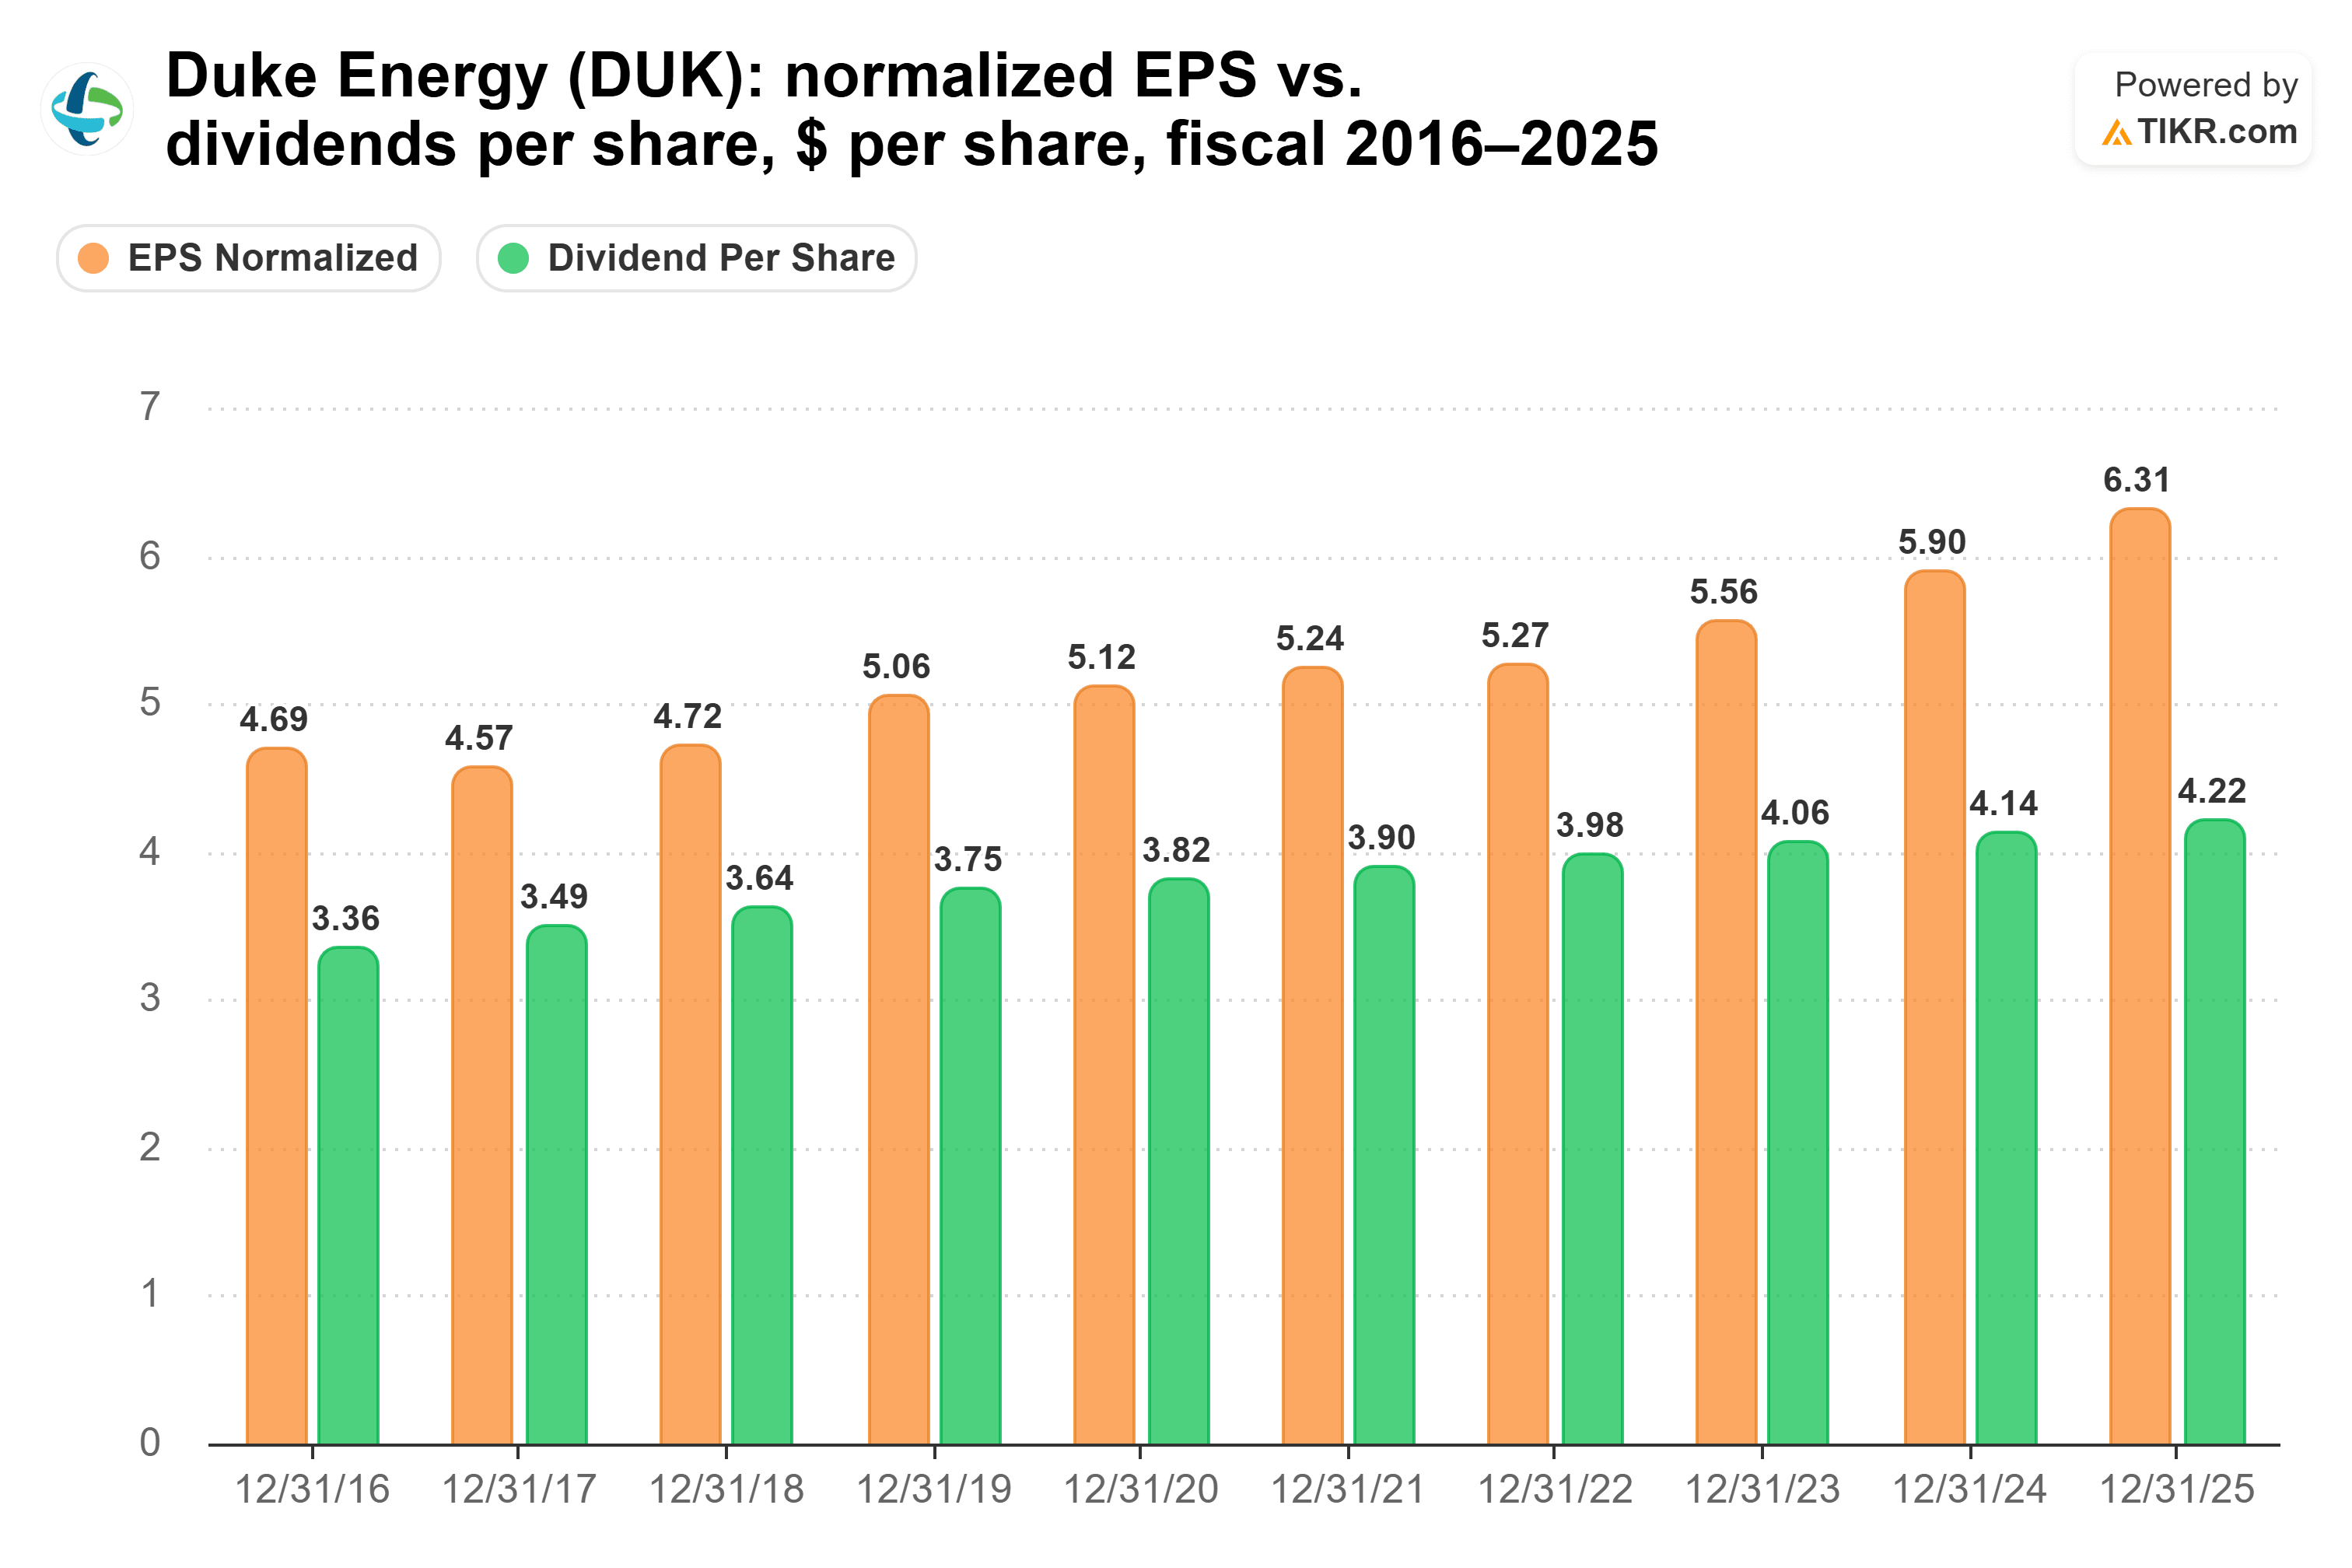
이익과 배당 간의 격차는 2023년까지 약 $1.10~$1.50 사이를 유지하다가, 이익이 증가하면서 2025년에는 $2.09로 확대되었습니다. 저는 이러한 추세가 마음에 듭니다.
문제는 이 모든 성장을 어떻게 자금 조달할 것인가에 대한 계획입니다. 회사는 2027년부터 2030년까지 100억 달러 규모의 신주를 발행할 예정이며, 8월에 판매한 20억 달러 규모의 주식연계증권은 2029년까지 주식으로 전환될 예정입니다. 이는 발행 주식 수가 증가함을 의미하며, 이는 주당 기준 이익 성장을 둔화시킬 수 있습니다.
TIKR로 서던 컴퍼니와 같은 관심 종목을 분석해 보세요 (무료입니다) >>>
서던, 이미 수요가 확보된 상태
서던도 동일한 데이터센터 호황을 쫓고 있지만, 더 많은 수요가 이미 계약 체결된 상태입니다. 조정 EPS는 2분기에 전년 동기의 $0.92에서 $1.13으로 상승했습니다. 기상 조건을 정상화한 소매 판매량도 상반기에 2.3% 증가했습니다. 데이비드 포로크 CFO는 이를 "지난 20년 동안 본 6월까지의 가장 높은 소매 판매 성장률"이라고 표현했습니다.
저에게 더 중요한 이야기는 이미 체결된 계약입니다. 서던은 2030년대 중반까지 최소 구매 조건이 포함된 대규모 부하 계약 17기가와트 이상을 확보하고 있으며, 여기에는 사바나 근처의 OpenAI를 위한 3.2기가와트도 포함됩니다. 회사는 810억 달러 규모의 자본 계획을 바탕으로 2026년부터 2028년까지 EPS가 연간 8~9% 성장할 것으로 예상하고 있습니다.
배당지급비율은 2025년 정규화 EPS의 68%, 2026년 컨센서스의 66%로, 듀크보다 약간 높은 수준입니다.
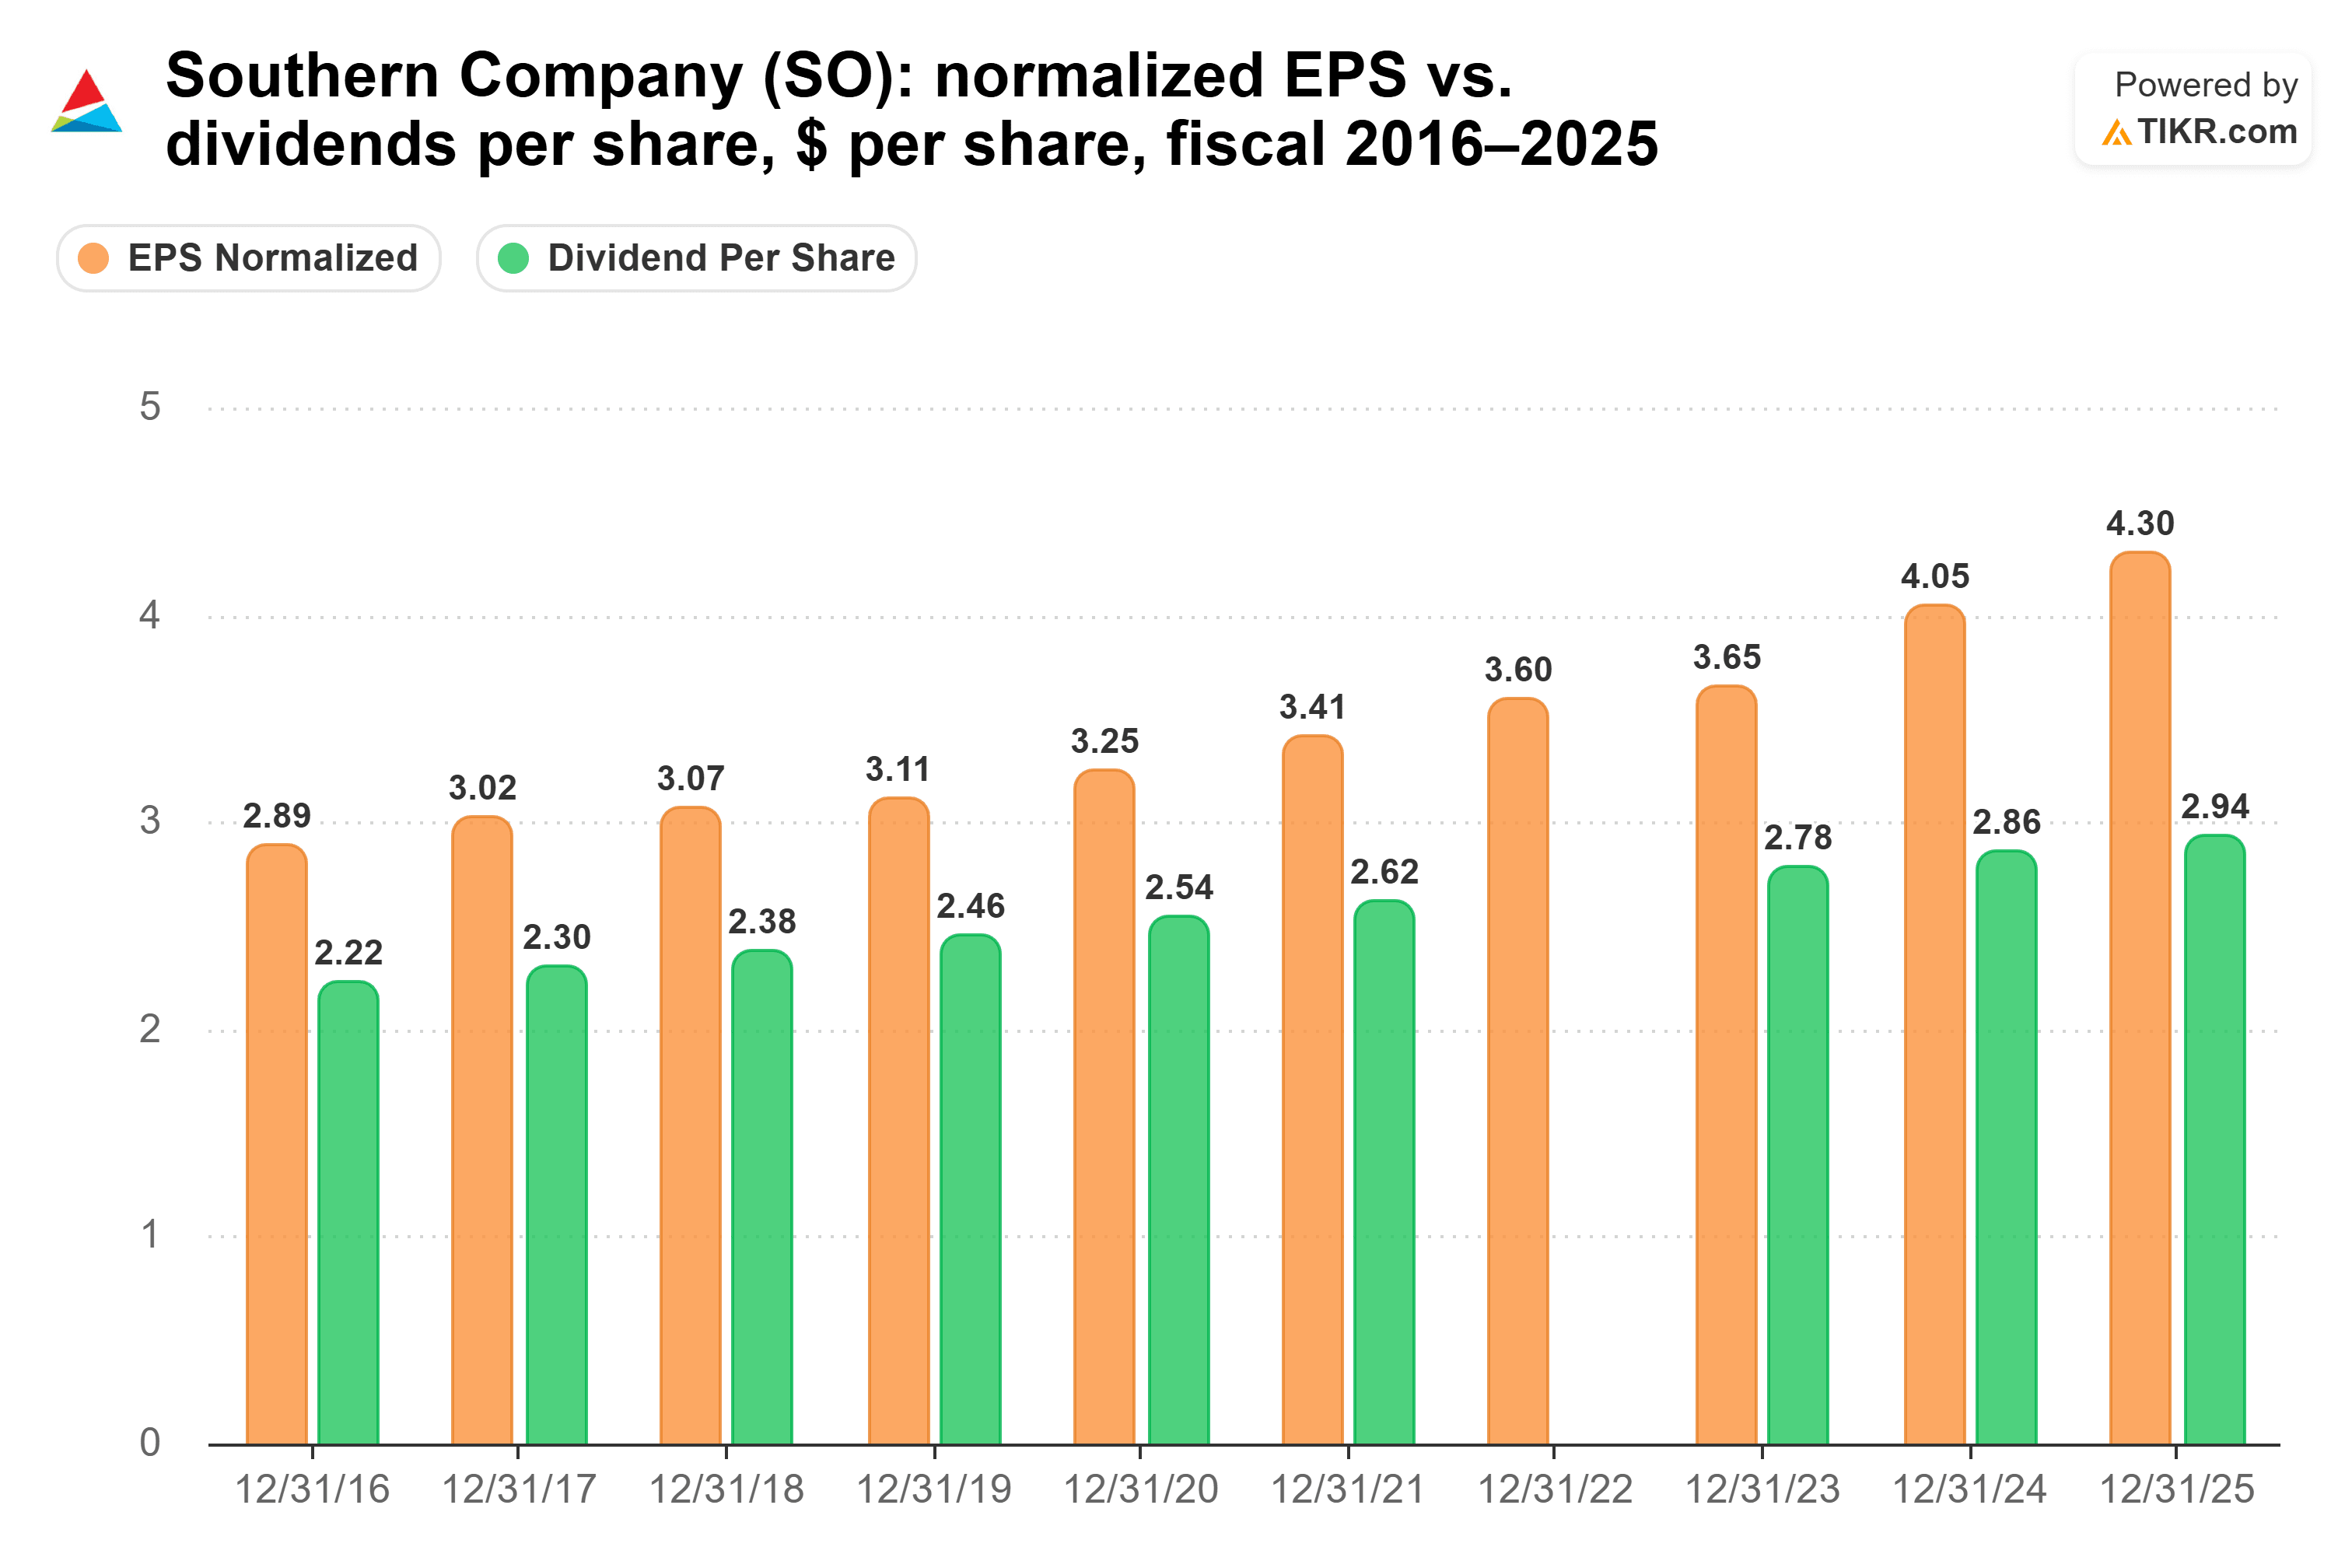
듀크는 2022년 $3.98의 배당을 지급했습니다. 2016년 이후 회사가 벌어들인 이익과 배당으로 지급한 금액 간의 격차는 약 2배로 확대되어, 2016년 $0.67에서 2025년 주당 $1.36에 이르렀습니다. 이 개선의 대부분은 2021년 이후에 이루어져, 듀크는 이익과 배당 사이에 더 많은 여유를 확보하게 되었습니다.
포로크 CFO는 몇 차례의 소폭 배당 인상을 통해 배당지급비율을 60%대 중반 수준으로 낮출 것으로 예상합니다. 그 이후에는 배당 성장 속도를 재검토하여 연간 인상 폭을 높일 가능성이 있다고 밝혔습니다.
더 큰 질문은 미래 성장이 어디서 나올 것인가입니다. 조지아에서는 2028년까지, 앨라배마에서는 2029년까지 기본 요금이 동결되어 있으므로, 서던은 이익을 유지하기 위해 판매 성장과 새로운 발전소가 필요합니다. 또한 회사는 주식을 발행하여 발행 주식 수를 약 3.3% 증가시켰습니다. 다행히도 2030년까지 필요한 추가 자금은 11억 달러에 불과하여 이러한 압력은 완화되고 있습니다.
그렇다면 어느 배당이 더 나을까?
유틸리티 수익을 원하는 퇴직자라면, 저는 서던에 더 무게를 두겠습니다. 초기 수익률은 3.8% 대 3.9%로 거의 동일합니다. 하지만 서던은 이미 더 많은 성장 계약을 확보하고 있으며, 더 빠른 이익 전망을 가지고 있고, 2030년까지 발행해야 할 신주도 훨씬 적습니다. 예상대로 배당지급비율이 낮아진다면 배당 성장 속도도 높아질 여지가 있습니다. 이 점이 저에게 중요합니다.
이는 듀크의 배당이 위험하다는 의미는 아닙니다. 배당지급비율은 목표 범위 내에 머물고 있으며, 듀크는 100년 연속 배당을 지급해 왔습니다. 또한 약간 더 높은 수익률과 더 저렴한 밸류에이션(선행 PER 16.9배, 서던은 17.8배)을 제공합니다. 다만, 저는 성장을 자금 조달하는 데 더 적은 신주가 필요한 유틸리티를 선호합니다.
더 빠른 배당 인상은 아직 가능성에 불과하며, 이사회가 승인하더라도 몇 년은 더 걸릴 것입니다. 당분간은 2센트 인상을 기준으로 예산을 책정하고, 그 이상은 추가 수익으로 간주하는 것이 좋겠습니다.
그렇다면 서던 컴퍼니 주식의 실제 가치는 얼마일까?
TIKR을 사용하면 1분 안에 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치평가 모델에 몇 가지 가정을 입력하기만 하면 서던 컴퍼니의 가치가 어떻게 될지 확인할 수 있습니다. 월가 컨센서스 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정할 수 있습니다. 무료로 사용 가능합니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언을 위한 것이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 분석가들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!