핵심 요약
- 케메코 주가는 7월 1일 시가 레이크 광산 가동 중단과 2분기 조정 EPS가 C$0.38 예상치 대비 C$0.18을 기록한 후, 10월 2일 기준 6개월 만에 24% 하락하여 $85에 거래되었습니다.
- 웨스팅하우스가 적자로 전환되면서 2분기 순이익은 전년 동기 대비 92% 감소한 C$2,500만 달러를 기록했습니다.
- 증권사 애널리스트들은 11건의 매수, 8건의 시장수익률 상회, 2건의 보유 의견을 내고 있으며, 평균 목표가는 C$179로 C$121 종가 대비 47% 상승 여력이 있습니다.
- 3월 31일 이후 평균 목표가는 C$175에서 C$179로 소폭 상승한 반면, Price/NAV(순자산가치 대비 주가)는 1.83배에서 1.45배로 축소되었습니다.
케메코 주가, 시가 레이크 광산 중단과 2분기 실적 부진으로 24% 하락
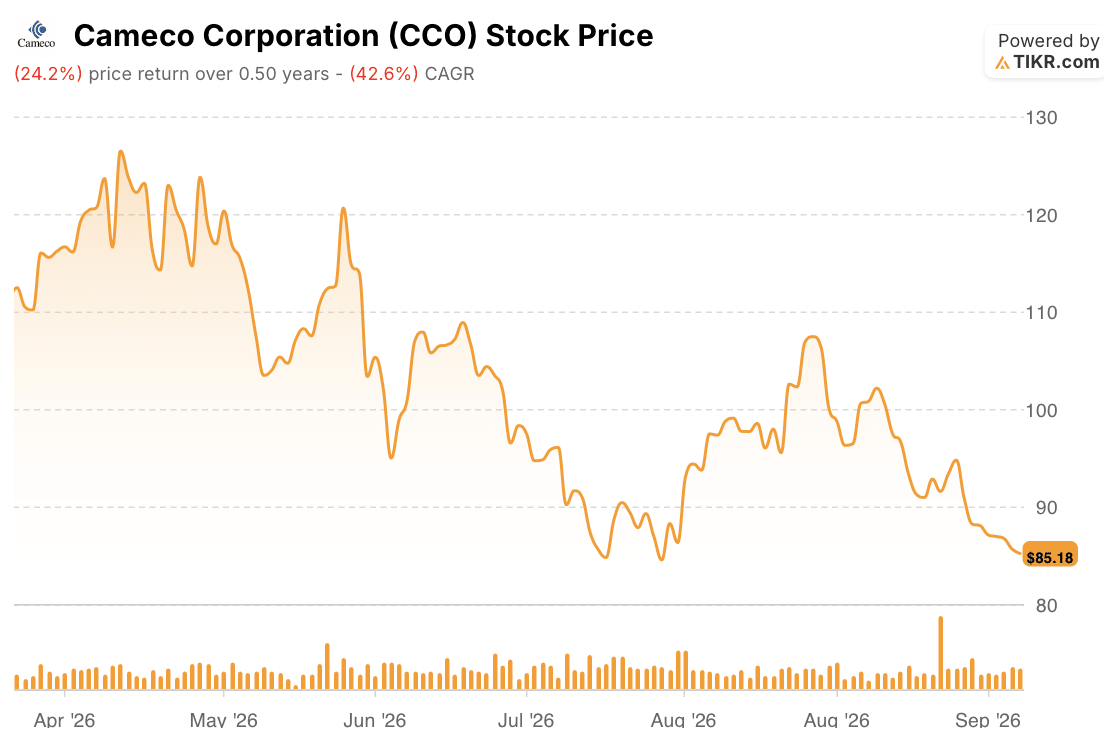
케메코 코퍼레이션(CCO)은 10월 2일 $85에 거래를 마감하며, 케메코 주가는 6개월 동안 24% 하락했습니다. 하락세는 7월 1일, 케메코가 오라노의 맥클린 레이크 제련소 문제로 인해 시가 레이크 우라늄 광산 가동을 일시 중단하면서 가속화되었습니다. 케메코는 초기에 이 차질이 약 2주간 지속되며 2026년 생산 전망에는 영향을 미치지 않을 것으로 예상했으나, 추가 지연은 해당 전망을 위험에 빠뜨릴 수 있다고 경고했습니다.
7월 31일 발표된 2분기 실적 보고서는 실적 악화를 더했습니다. 조정 EPS C$0.18은 C$0.38의 컨센서스를 절반 이상 밑돌았으며, 순이익은 C$2,500만 달러로 92% 하락했습니다. 케메코의 웨스팅하우스 지분은 전년 동기 C$1억 2,600만 달러의 순이익에서 C$1,000만 달러의 순손실로 전환되었습니다. 비교가 어려운 이유는 2025년 2분기에 두코바니 원자로 프로젝트로 인해 케메코의 웨스팅하우스 지분 매출과 조정 EBITDA가 약 US$1억 7,000만 달러 증가했기 때문입니다.
팀 기첼 CEO는 실적 발표 컨퍼런스콜에서 시가 레이크 중단과 함께 키 레이크와 맥아더 리버에서의 계획되지 않은 차질을 언급하며 운영 측면을 설명했습니다: "우리는 복잡하고 엄격한 규제를 받는 우라늄 채굴 및 제련 자산을 북부 서스캐처원의 외딴 지역에서 안전하게 운영하는 것이 결코 도전 과제 없이 이루어지지 않는다는 것을 다시 한번 상기시켰습니다." 생산 가이던스는 1,950만 파운드에서 2,150만 파운드로 유지되었으므로, 하락은 주가 배수에 영향을 미쳤습니다.
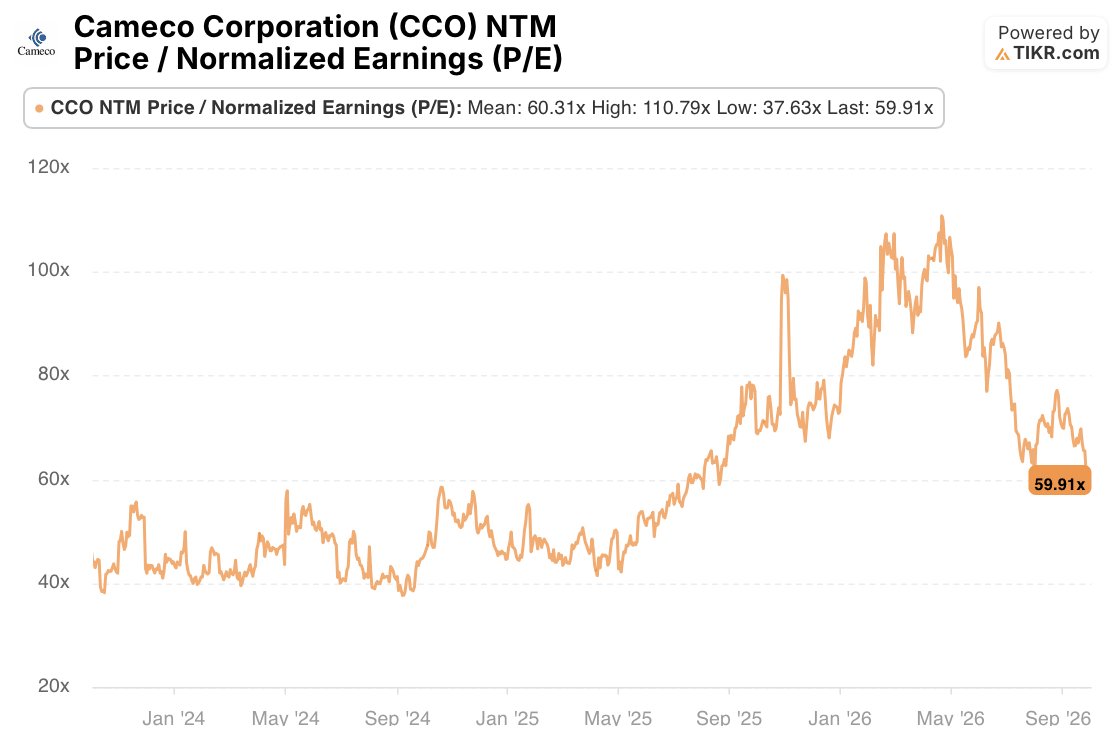
TIKR의 NTM 정규화 P/E는 재평가가 얼마나 진행되었는지 보여줍니다: 케메코 주가는 봄에 선행이익 기준 111배로 정점을 찍었고 현재는 60배에 거래되며, 이는 다년 평균과 동일하고 고점 대비 46% 낮은 수준입니다. 증권사의 평균 목표가가 C$179로 유지되는 동안 배수는 거의 절반으로 떨어졌으며, 이는 하락이 투자자들이 이익 1달러당 지불하려는 금액에 있다는 것을 보여줍니다.
이후 주가는 7월 말 $85에서 반등하여 8월에 $107까지 올랐다가, 제프리즈와 TD 코웬이 9월 3일 C$190의 목표가로 매수 등급을 시작한 후에도 모든 상승분을 되돌렸습니다. 케메코는 9월 30일 미국과 한국이 최대 8기의 웨스팅하우스 원자로를 위한 협력 체계를 마련했다고 밝혔고, 주가는 그날 C$123에 거래를 마친 후 주말에 C$121로 마감했습니다.
케메코 주가는 운영 차질과 약화된 웨스팅하우스 실적이 고평가된 주식에 부담을 주면서 24% 하락했으며, 연간 우라늄 생산 가이던스는 변함없이 유지되었습니다.
애널리스트들, 케메코 주가에 47% 상승 여력 전망…보유 의견 5건에서 2건으로 감소
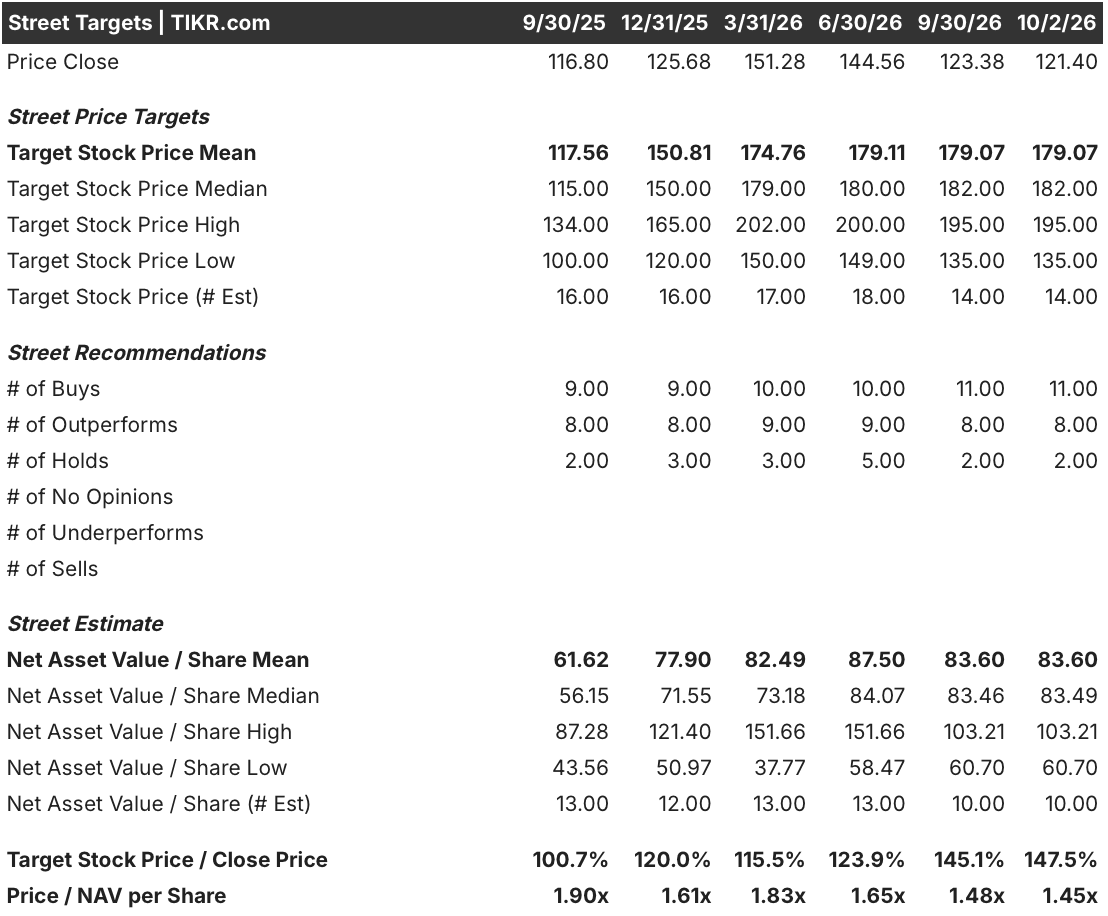
애널리스트 등급은 매수 11건, 시장수익률 상회 8건, 보유 2건으로 구성되며, 보유 의견은 6월 30일 5건에서 감소한 반면 매수는 10건에서 증가했습니다. C$179의 평균 목표가는 토론토 종가 C$121 대비 47% 높은 수준으로, 주가가 16% 하락했음에도 6월 30일 이후 변함없이 유지되었습니다.
14개 목표가 중 가장 낮은 C$135도 여전히 종가 대비 11% 높은 수준입니다. 3월 31일 이후 주당 평균 NAV 추정치는 C$82에서 C$84로 소폭 상승한 반면 Price/NAV는 1.83배에서 1.45배로 하락했으므로, 케메코 주가의 재평가는 배수에서 발생했습니다.
증권사의 평균 목표가 C$179는 종가 대비 47% 높은 수준입니다. 이러한 격차 뒤에 숨은 모든 애널리스트 등급과 목표가를 확인하세요. TIKR에서 케메코를 무료로 열어보세요 →
그렇다면 케메코 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정만 입력하면 CCO 주식이 얼마나 가치가 있을지 확인하세요. 월스트리트 컨센서스 추정치를 기반으로 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언을 위한 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의하시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!